Vender uma máquina, um veículo ou um imóvel da empresa parece uma operação simples: há um comprador, um preço e um contrato. Mas o valor negociado não é o valor que sobra no caixa. Entre o preço de venda e o dinheiro disponível existem tributos sobre o ganho, custos de transferência, despesas com documentação e, às vezes, efeitos no controle de créditos fiscais.
O erro mais comum é descobrir a conta depois da assinatura. Por isso, este guia mostra como estimar os impostos na venda de ativos da empresa antes de concluir a operação, com exemplos numéricos contextualizados para empresas de São Paulo.
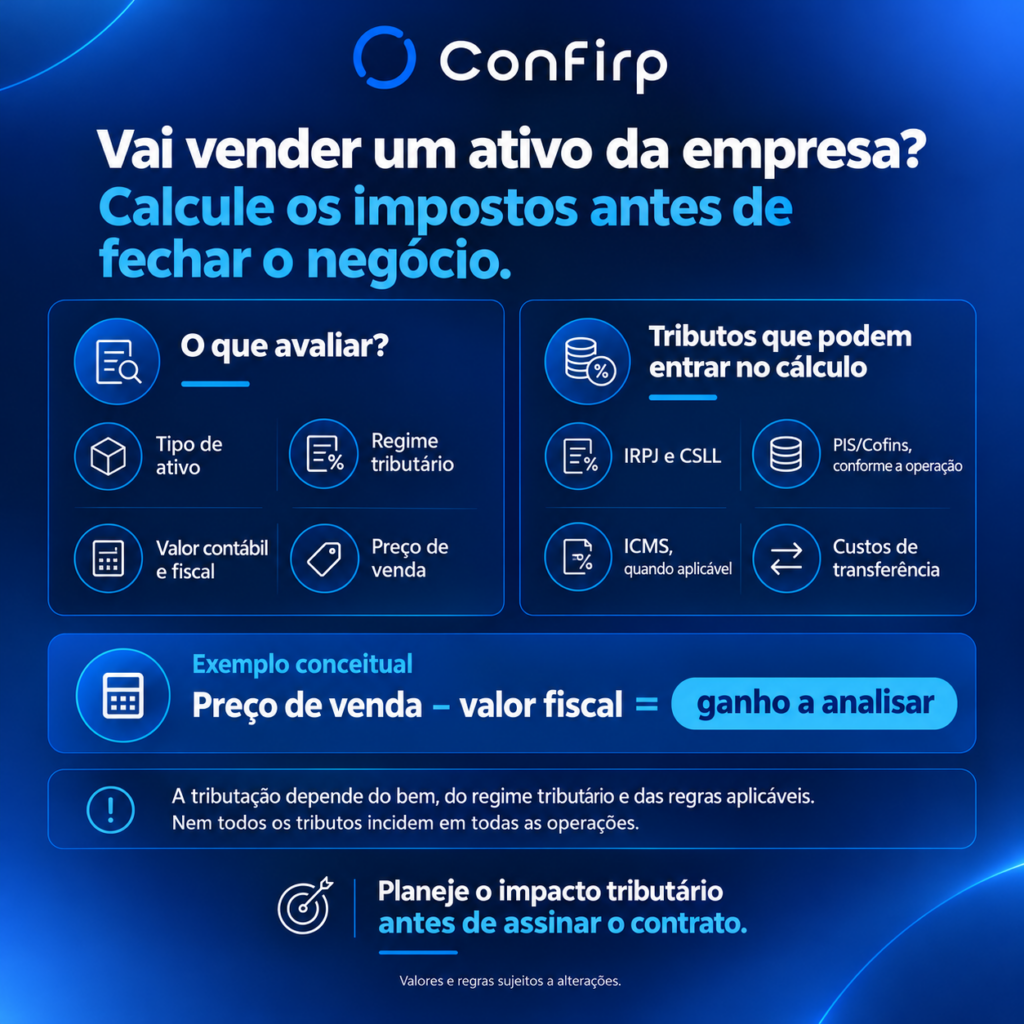
Resposta rápida: na maioria das vendas de bens do ativo imobilizado, o principal tributo é o imposto de renda sobre o ganho de capital (IRPJ e CSLL, ou apenas IRPJ no Simples Nacional), calculado sobre a diferença positiva entre o preço de venda e o valor contábil do bem. ICMS, ISS, PIS, Cofins e ITBI só entram na conta quando a natureza da operação os justifica. Todos os valores deste artigo são ilustrativos e estão sujeitos a alterações legais.
O que são ativos empresariais e quais podem gerar impostos na venda?
Ativos empresariais são bens e direitos que a empresa controla e dos quais espera obter benefícios econômicos. Na prática, os mais comuns em uma venda são:
- Máquinas e equipamentos usados na produção ou na prestação de serviços.
- Veículos registrados em nome da empresa.
- Imóveis usados na operação, mantidos como investimento ou destinados à venda.
- Participações societárias, como cotas e ações de outras empresas.
- Intangíveis, como marcas, softwares e direitos.
A tributação muda conforme a classificação contábil. Um bem do ativo imobilizado (usado na atividade e mantido por longo prazo) segue regras diferentes das de uma mercadoria destinada à revenda, que é estoque. Uma concessionária que vende veículos do estoque tem receita operacional. Uma indústria que vende o caminhão da própria frota tem alienação de ativo imobilizado.
Também pesam o regime tributário (Simples Nacional, Lucro Presumido ou Lucro Real) e a diferença entre o preço de venda e o valor contábil ou fiscal do bem. Quanto maior essa diferença, maior tende a ser o ganho tributável.
Quais impostos devem ser calculados antes de vender um ativo da empresa?
Nem todos os tributos incidem ao mesmo tempo. A análise parte da natureza do bem e da operação.
Como o IRPJ e a CSLL incidem sobre o ganho de capital?
O IRPJ e a CSLL incidem sobre o ganho de capital, que é a diferença positiva entre o valor da alienação e o valor contábil do bem. Para bens do ativo não circulante, a Receita Federal trata o ganho dessa forma, conforme o art. 215 da Instrução Normativa RFB nº 1.700/2017. As alíquotas gerais são de 15% de IRPJ, mais adicional de 10% sobre a parcela do lucro que exceder R$ 20.000 por mês (R$ 60.000 por trimestre), e 9% de CSLL, segundo a Lei nº 9.249/1995 e a Lei nº 7.689/1988.
E o PIS e a Cofins?
Depende do regime. No Lucro Presumido, as empresas costumam seguir o regime cumulativo (0,65% de PIS e 3% de Cofins), que incide sobre a receita da atividade principal.
A venda de um bem do imobilizado, em regra, não integra essa receita. No Lucro Real, em regime não cumulativo (1,65% e 7,6%), o tema é mais sensível, e o tratamento do resultado da venda de imobilizado deve ser confirmado caso a caso. No Simples Nacional, a receita dessa venda não entra no cálculo do DAS quando os requisitos são cumpridos, como veremos adiante.
Quando há ICMS na venda?
O ICMS incide sobre operações de circulação de mercadorias. Quando a empresa vende mercadorias, como estoque, há incidência conforme a legislação paulista. Na venda de um bem do ativo imobilizado por quem não o comercializa, o entendimento predominante é que não há operação mercantil sujeita ao imposto. Mesmo assim, vale conferir o Regulamento do ICMS de São Paulo (RICMS/SP) e o controle de créditos do ativo permanente (CIAP), porque a saída do bem tem reflexos nesse controle.
O ISS entra na conta?
Só quando a operação envolve efetivamente um serviço tributável, como instalação, montagem ou manutenção contratada junto com a venda. A simples venda de um bem não gera ISS.
E o ITBI nas vendas de imóveis?
O ITBI é o imposto municipal sobre a transmissão onerosa de imóveis. Em São Paulo, ele costuma ser suportado pelo comprador, e não incide sobre o ganho da empresa vendedora. Os tributos sobre o resultado do vendedor (IRPJ e CSLL) são independentes do ITBI.
Em resumo: a venda de um ativo não significa que todos esses tributos sejam devidos. A regra é identificar, operação por operação, quais deles realmente se aplicam.
Como calcular os impostos na venda de ativos conforme o regime tributário?
A tributação da alienação de ativos pode seguir regras próprias, diferentes da tributação das vendas operacionais. Por isso, não existe uma alíquota única para todas as empresas.
Como funciona no Lucro Presumido?
No Lucro Presumido, a empresa apura o IRPJ e a CSLL sobre uma base presumida da receita da atividade. O ganho de capital é somado a essa base integralmente, sem aplicar o percentual de presunção, conforme o art. 25 da Lei nº 9.430/1996. É um ponto que surpreende muitos empresários: o ganho não recebe o “desconto” da presunção.
Como funciona no Lucro Real?
No Lucro Real, o ganho entra no resultado contábil do período e passa pelos ajustes fiscais (adições e exclusões) para chegar ao lucro tributável. Diferenças entre a depreciação contábil e a fiscal, controladas no e-Lalur, influenciam o resultado.
Se o bem teve depreciação acelerada para fins fiscais, esses ajustes devem ser revertidos na venda. Eventuais prejuízos fiscais podem compensar o lucro, respeitado o limite de 30% previsto na legislação (Lei nº 9.065/1995).
E no Simples Nacional?
No Simples Nacional, a venda de bens do ativo imobilizado não compõe a receita bruta do regime e, em regra, não deve ser tratada como receita comum no DAS. Isso vale desde que os requisitos da Resolução CGSN nº 140/2018 (art. 2º, §§ 5º e 6º) sejam cumpridos.
Na prática, o bem precisa estar classificado no ativo imobilizado e ter sido mantido pela empresa por prazo mínimo de 12 meses. Se a venda ocorrer antes disso, a Receita Federal entende que a receita pode integrar a base do DAS (Soluções de Consulta Cosit nº 67/2016 e nº 194/2018).
Cumpridos os requisitos, a empresa apura o ganho de capital, que é tributado pelo IRPJ fora do DAS, por meio de DARF própria (código 0507), com pagamento até o último dia útil do mês seguinte ao do ganho. As alíquotas seguem a tabela progressiva do art. 21 da Lei nº 8.981/1995, que começa em 15% sobre a parcela do ganho de até R$ 5 milhões.
Quanto uma empresa de São Paulo pode pagar de impostos na venda de um ativo?
Os exemplos abaixo mostram a memória de cálculo completa. Todos usam estas premissas ilustrativas:
- As empresas estão sediadas em São Paulo e vendem o bem dentro do estado.
- A depreciação segue taxas fiscais usuais: 10% ao ano para máquinas, 20% para veículos e 4% para edificações (terrenos não são depreciados).
- No Lucro Presumido e no Lucro Real, a base trimestral da empresa já ultrapassa R$ 60.000, de modo que o adicional de 10% do IRPJ recai sobre todo o ganho. Se a base for menor, o adicional será menor.
- Não há custos de venda nos exemplos. Eles são tratados na seção sobre custos adicionais.
- Os resultados são estimativas, e não alíquotas aplicáveis automaticamente a qualquer empresa.
Atenção: todos os valores, alíquotas e estimativas estão sujeitos a alterações legais e dependem das características de cada operação.
Exemplo 1: venda de uma máquina acima do valor contábil (Lucro Presumido)
Uma indústria paulista, no Lucro Presumido, vende uma máquina comprada há 5 anos.
- Valor de aquisição: R$ 400.000
- Depreciação acumulada (10% ao ano por 5 anos): R$ 200.000
- Valor contábil: R$ 400.000 menos R$ 200.000 = R$ 200.000
- Preço de venda: R$ 260.000
- Ganho de capital: R$ 260.000 menos R$ 200.000 = R$ 60.000
Tributos sobre o ganho:
- IRPJ de 15%: R$ 9.000
- Adicional de 10%: R$ 6.000
- CSLL de 9%: R$ 5.400
- Total estimado: R$ 20.400
Pela premissa de que o PIS e a Cofins cumulativos não incidem sobre a venda de imobilizado e de que não há ICMS, o valor que permanece com a empresa é de aproximadamente R$ 239.600 (R$ 260.000 menos R$ 20.400), antes de outros custos.
Exemplo 2: venda de um imóvel empresarial com ganho (Lucro Presumido)
Uma empresa de serviços, no Lucro Presumido, vende um imóvel registrado no ativo imobilizado, adquirido há 8 anos.
- Valor de aquisição: R$ 3.000.000, sendo R$ 1.200.000 de terreno e R$ 1.800.000 de edificação
- Depreciação acumulada da edificação (4% ao ano por 8 anos = 32%): R$ 576.000
- Valor contábil: R$ 3.000.000 menos R$ 576.000 = R$ 2.424.000
- Preço de venda: R$ 4.000.000
- Ganho de capital: R$ 4.000.000 menos R$ 2.424.000 = R$ 1.576.000
Tributos sobre o ganho:
- IRPJ de 15%: R$ 236.400
- Adicional de 10%: R$ 157.600
- CSLL de 9%: R$ 141.840
- Total estimado: R$ 535.840
O valor remanescente é de aproximadamente R$ 3.464.160, antes de comissões e despesas de transferência. O ITBI, que na capital paulista costuma ser de 3% sobre o valor da operação (cerca de R$ 120.000 neste caso), é em regra custo do comprador e não reduz o resultado da vendedora. Confirme sempre a alíquota e a regra vigentes na prefeitura do município.
Exemplo 3: venda de um veículo do ativo imobilizado (Simples Nacional e Lucro Presumido)
Uma empresa vende uma van de entregas comprada há 4 anos.
- Valor de aquisição: R$ 180.000
- Depreciação acumulada (20% ao ano por 4 anos = 80%): R$ 144.000
- Valor contábil: R$ 36.000
- Preço de venda: R$ 70.000
- Ganho de capital: R$ 70.000 menos R$ 36.000 = R$ 34.000
Cenário A: Simples Nacional. O valor da venda não entra no DAS, desde que os requisitos sejam cumpridos. O IRPJ sobre o ganho, na primeira faixa da tabela, é de 15%: R$ 34.000 × 15% = R$ 5.100, pagos em DARF. A empresa fica com cerca de R$ 64.900.
Cenário B: Lucro Presumido.
- IRPJ de 15%: R$ 5.100
- Adicional de 10%: R$ 3.400
- CSLL de 9%: R$ 3.060
- Total estimado: R$ 11.560
A empresa fica com cerca de R$ 58.440. O mesmo veículo, vendido pelo mesmo preço, gera uma carga diferente conforme o regime.
Exemplo 4: mesmo preço de venda, resultados diferentes
Duas empresas paulistas vendem uma máquina equivalente por R$ 500.000, mas com históricos diferentes.
Empresa X, no Lucro Presumido: custo de R$ 600.000, depreciação acumulada de R$ 450.000 e valor contábil de R$ 150.000. O ganho é de R$ 350.000.
- IRPJ de 15%: R$ 52.500
- Adicional de 10%: R$ 35.000
- CSLL de 9%: R$ 31.500
- Total estimado: R$ 119.000
- Valor remanescente: cerca de R$ 381.000
Empresa Y, no Lucro Real: custo de R$ 600.000, depreciação acumulada de R$ 150.000 e valor contábil de R$ 450.000. O ganho é de R$ 50.000.
- IRPJ de 15%: R$ 7.500
- Adicional de 10%: R$ 5.000
- CSLL de 9%: R$ 4.500
- PIS e Cofins de 9,25% sobre o ganho, adotando a premissa conservadora de que ele integra a base não cumulativa: R$ 4.625
- Total estimado: R$ 21.625
- Valor remanescente: cerca de R$ 478.375
A diferença de quase R$ 97.000 vem principalmente do custo contábil do bem, e não apenas do regime. Por isso é essencial conhecer o valor contábil e fiscal antes de negociar o preço. A premissa de PIS e Cofins no Lucro Real deve ser confirmada, pois o tema admite interpretações.
Como calcular o ganho de capital na venda de um ativo empresarial?
Quatro conceitos costumam ser confundidos:
- Preço de venda é o valor acordado com o comprador.
- Valor contábil é o custo de aquisição menos a depreciação, amortização ou exaustão acumuladas.
- Valor fiscal é o custo considerado pela legislação, que pode diferir do contábil por ajustes no Lucro Real.
- Ganho de capital é a diferença positiva entre o valor da alienação e o valor contábil.
A fórmula didática é:
Ganho de capital = preço de venda − (custo de aquisição − depreciação acumulada)
Veja como a depreciação muda o resultado. Um equipamento comprado por R$ 100.000 e vendido por R$ 80.000 parece gerar um prejuízo de R$ 20.000 se compararmos apenas compra e venda. Mas, com R$ 50.000 de depreciação acumulada, o valor contábil é de R$ 50.000, e o ganho tributável é de R$ 30.000.
Por isso, o cálculo não deve ser feito apenas subtraindo o preço de compra do preço de venda. Contam a classificação contábil, os ajustes fiscais, as regras de depreciação e o regime da empresa. Se a venda gerar perda (valor de venda abaixo do valor contábil), o tratamento dessa perda também depende do regime e das regras de dedutibilidade.
A venda de um imóvel empresarial tem tributação diferente da venda de máquinas e equipamentos?
Sim, em vários pontos. O primeiro é a classificação contábil:
- Imóvel no ativo imobilizado: é usado na atividade. A venda gera ganho de capital, calculado pelo valor contábil (terreno sem depreciação e edificação depreciada).
- Imóvel como propriedade para investimento: segue lógica semelhante, com ganho sobre o valor contábil, e o Simples Nacional aplica regras próprias, inclusive quando o bem é reclassificado para venda (IN RFB nº 1.700/2017, art. 215).
- Imóvel destinado à venda como atividade da empresa: tem natureza de estoque. Nesse caso, a receita integra a atividade, e o Lucro Presumido utiliza percentuais de presunção próprios, com incidência de PIS e Cofins.
Antes da venda, é preciso verificar o custo fiscal, a escritura de aquisição, as benfeitorias comprovadas e a separação entre terreno e edificação. Sem esses documentos, o ganho pode ser calculado de forma errada.
Também é importante separar os custos de transmissão dos tributos sobre o ganho. O ITBI, a escritura e o registro pertencem à transferência do imóvel e, na prática, costumam recair sobre o comprador, mas isso depende do contrato. Já o IRPJ e a CSLL incidem sobre o resultado da empresa vendedora.
Quais custos além dos impostos devem entrar na conta antes de fechar o negócio?
Os impostos são apenas parte do custo da operação. Considere também:
- Avaliação do bem, por laudo técnico ou perícia.
- Regularização documental, como certidões, matrículas e regularizações de cadastro.
- Baixa de gravames, como alienação fiduciária e hipotecas.
- Comissões de corretores ou intermediários.
- Custos contratuais, como honorários jurídicos e contábeis.
- Registros e emolumentos, quando suportados pela empresa.
Veja o efeito no caixa. No Exemplo 2, o valor remanescente é de R$ 3.464.160. Se a empresa pagar 4% de comissão (R$ 160.000), o caixa cai para cerca de R$ 3.304.160. Esse efeito econômico é real, mesmo que a despesa nem sempre seja dedutível para fins fiscais. Por isso, nenhuma despesa deve ser presumida como dedutível sem análise.
Como o planejamento tributário pode evitar prejuízos na venda de ativos?
O planejamento tributário na venda de ativos é uma análise prévia, e não uma forma de reduzir impostos a qualquer custo. Ele permite:
- Comparar cenários de preço, prazo e forma de pagamento.
- Estimar o valor líquido que ficará disponível.
- Avaliar o momento da operação, inclusive em relação ao período de apuração.
- Revisar a documentação e a classificação contábil.
- Identificar o tratamento correto do bem e do regime.
A decisão de vender, substituir ou reorganizar o patrimônio deve considerar critérios contábeis, fiscais, financeiros e jurídicos ao mesmo tempo. Uma venda que parece vantajosa pelo preço pode ser menos interessante depois da carga tributária e dos custos.
Esse planejamento não promete economia garantida e não se baseia em estruturas artificiais. O objetivo é decidir com informação e cumprir a legislação com segurança.
Quais documentos devem ser conferidos antes de vender um ativo empresarial?
Os documentos variam com o bem, mas geralmente incluem:
- Nota fiscal de aquisição e contrato de compra.
- Registros contábeis e controle patrimonial (livro de ativo imobilizado ou equivalente).
- Histórico de depreciação.
- Comprovantes de custos de benfeitorias e melhorias.
- Para imóveis: matrícula atualizada, escritura de aquisição, certidões e comprovantes de IPTU.
- Para veículos: documento do veículo, comprovantes de débitos e baixa de gravames.
- Contrato de venda e documentos necessários para formalizar a alienação.
Também é fundamental conferir se os registros contábeis e fiscais correspondem à situação real do ativo. Um bem que existe fisicamente, mas está baixado na contabilidade (ou o contrário), muda o cálculo do ganho e pode gerar autuações.
Quais erros podem aumentar o custo tributário da venda de um ativo?
Os erros mais frequentes são:
- Calcular os impostos apenas sobre o preço de venda, quando a base é o ganho.
- Ignorar a depreciação acumulada.
- Usar classificação contábil inadequada do bem.
- Aplicar as regras do regime tributário errado.
- Presumir que toda venda de bem usado está livre de tributos.
- Fechar o contrato antes de estimar os efeitos fiscais.
Há ainda riscos operacionais: documentação incompleta, apuração incorreta do ganho e falta de integração entre contabilidade, financeiro e jurídico. Quando cada área trabalha isoladamente, o contrato pode ser assinado sem que ninguém tenha calculado o impacto real.
Como a Confirp pode ajudar a empresa a calcular os impostos antes de vender um ativo?
A Confirp é uma parceira de contabilidade consultiva, com 40 anos de mercado, experiência em contabilidade empresarial e atuação voltada à conformidade fiscal, ao planejamento tributário e ao apoio à tomada de decisões.
Antes de uma venda de ativo, o acompanhamento contábil e tributário ajuda a:
- Avaliar o tratamento fiscal da operação conforme o regime e a natureza do bem.
- Conferir a documentação e a consistência dos registros contábeis.
- Projetar os valores envolvidos, comparando cenários.
- Estimar o impacto no caixa antes da assinatura.
Se a sua empresa pretende vender um imóvel, uma máquina, um veículo ou outro bem do ativo, procure a Confirp antes de concluir o negócio. Uma análise prévia permite avaliar os efeitos contábeis e tributários da operação e tomar uma decisão mais segura.
Perguntas frequentes sobre impostos na venda de ativos empresariais
1. Quais impostos uma empresa paga ao vender um ativo?
Depende do bem e do regime. Em regra, incidem IRPJ e CSLL sobre o ganho de capital (no Simples Nacional, apenas IRPJ fora do DAS). PIS, Cofins, ICMS e ISS só se aplicam em situações específicas, e o ITBI, nas vendas de imóveis, costuma ser do comprador.
2. Como calcular o imposto sobre o ganho de capital de uma empresa?
Calcule o ganho subtraindo o valor contábil (custo menos depreciação acumulada) do preço de venda. Sobre esse ganho, aplique as regras do regime: 15% de IRPJ, adicional de 10% quando aplicável e 9% de CSLL no Lucro Presumido e no Lucro Real, ou a tabela de IRPJ do ganho de capital no Simples Nacional.
3. A empresa paga imposto sobre o valor total da venda ou apenas sobre o ganho?
No caso de bens do ativo imobilizado, o imposto de renda incide sobre o ganho, e não sobre o preço total. Já a venda de mercadorias é tributada como receita operacional, sobre o valor da venda, conforme o regime.
4. Como funciona a tributação da venda de máquinas e equipamentos usados?
Se forem bens do ativo imobilizado, a empresa apura o ganho de capital (preço menos valor contábil) e tributa esse resultado. Se forem mercadorias de uma empresa que revende equipamentos, a venda é receita operacional. O ICMS depende dessa natureza e da legislação do estado.
5. A venda de um veículo registrado no CNPJ gera imposto?
Pode gerar. Se o veículo estiver no ativo imobilizado, o ganho de capital é tributado conforme o regime. Se a empresa revende veículos, a venda é receita da atividade. Além disso, é preciso cumprir as obrigações de transferência junto ao órgão de trânsito.
6. Como funciona a tributação da venda de um imóvel empresarial?
Depende da classificação. Imóvel do ativo imobilizado gera ganho de capital sobre o valor contábil. Imóvel destinado à venda como atividade segue o regime de receita operacional. O ITBI incide sobre a transmissão e, em regra, é do comprador.
7. Empresas do Simples Nacional pagam imposto sobre a venda de bens do ativo imobilizado?
A receita da venda não entra no DAS se o bem for do imobilizado e os requisitos da Resolução CGSN nº 140/2018 forem cumpridos. O ganho de capital é tributado pelo IRPJ em DARF separada. Se a venda não cumprir os requisitos, a receita pode integrar a base do DAS.
8. Como a venda de um ativo é tributada no Lucro Presumido?
O ganho de capital é somado à base de cálculo do IRPJ e da CSLL, sem aplicar o percentual de presunção (art. 25 da Lei nº 9.430/1996). Sobre essa parcela incidem 15% de IRPJ, adicional de 10% quando excedido o limite e 9% de CSLL.
9. Como funciona a tributação da venda de ativos no Lucro Real?
O ganho integra o resultado contábil, que passa pelos ajustes fiscais para formar o lucro tributável sobre o qual incidem IRPJ e CSLL. Diferenças entre depreciação contábil e fiscal e eventuais prejuízos fiscais, com o limite de compensação de 30%, entram na análise.
10. A depreciação altera o cálculo dos impostos na venda de um ativo?
Sim. A depreciação acumulada reduz o valor contábil, o que aumenta o ganho tributável para um mesmo preço de venda. Ignorá-la leva a um cálculo incorreto.
11. A empresa precisa emitir nota fiscal ao vender um bem do ativo imobilizado?
Em geral, bens móveis exigem nota fiscal de saída, usando CFOP próprio (como o 5.551 em operações dentro do estado). Imóveis são formalizados por escritura pública e registro, e não por nota fiscal. Confirme a regra aplicável com a contabilidade.
12. É possível calcular os impostos antes de assinar o contrato de venda?
Sim, e é recomendável. Com valor de aquisição, depreciação, regime tributário e preço proposto, é possível estimar o ganho, os tributos e o valor líquido antes da assinatura, comparando cenários.
13. Quais documentos são necessários para apurar o ganho de capital?
Nota fiscal ou contrato de aquisição, controle patrimonial, histórico de depreciação, registros contábeis, comprovantes de benfeitorias e, para imóveis, matrícula e escritura. Eles comprovam o custo e o valor contábil do bem.
14. Como evitar erros fiscais na venda de um ativo empresarial?
Estime os efeitos fiscais antes de fechar o contrato, confira a classificação contábil, mantenha a documentação organizada e integre contabilidade, financeiro e jurídico. A análise de um contador evita apurações incorretas.
Fontes oficiais e legislação de referência
Este conteúdo foi elaborado com base nas normas listadas abaixo, consultadas em outubro de 2026. A legislação tributária muda com frequência, e a Reforma Tributária (Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025) está em transição gradual. Em 2026, ela traz alíquotas de teste de CBS e IBS, e a substituição de PIS, Cofins, ICMS e ISS ocorre em etapas nos anos seguintes. Para operações com efeitos futuros, confirme o tratamento vigente na data do negócio.
Aviso: este artigo tem caráter informativo e educativo e não substitui a análise individual de um contador ou advogado tributarista. Valores, alíquotas e estimativas estão sujeitos a alterações legais e dependem das características de cada operação.
Veja também: