Muitas empresas pagam mais tributos do que deveriam sem perceber. Um erro de classificação fiscal, uma receita tributada duas vezes, um crédito que deixou de ser apropriado ou uma tese jurídica favorável que nunca foi aplicada podem transformar pequenas distorções em valores relevantes ao longo dos anos.
A recuperação de créditos tributários é o caminho técnico e legal para corrigir essas distorções e devolver ao caixa da empresa o que foi pago indevidamente ou a maior.
Este guia da Confirp explica, com base na prática de uma equipe que atua há mais de 40 anos com contabilidade e tributação, como identificar oportunidades de recuperação tributária, quais são os caminhos disponíveis, quais documentos sustentam o direito e, principalmente, quais cuidados evitam que um crédito aparentemente vantajoso se transforme em autuação.
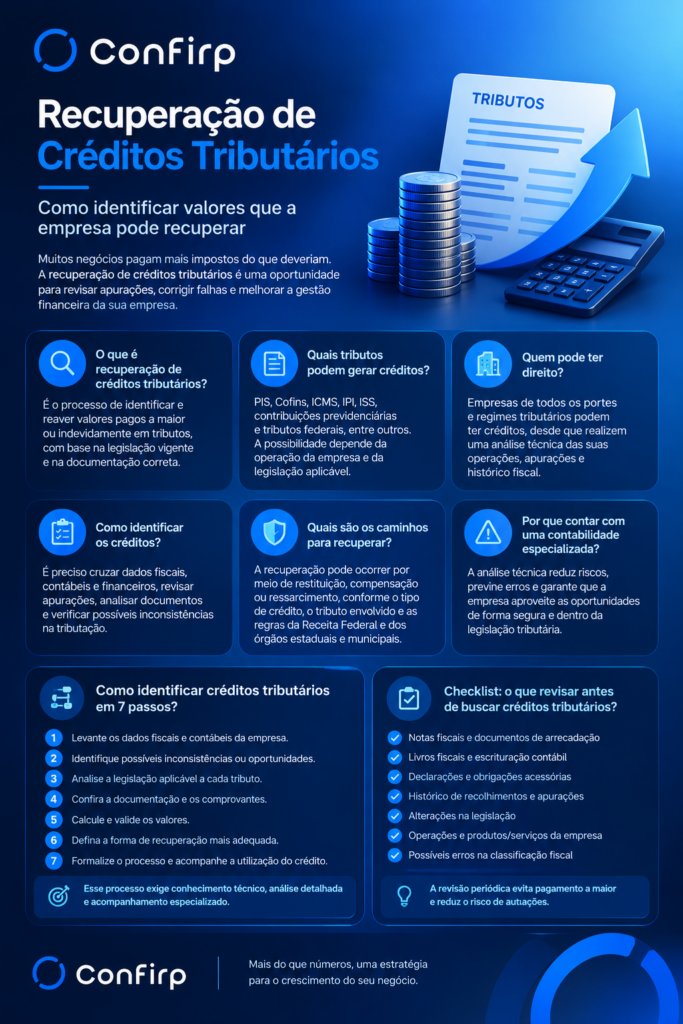
O que é recuperação de créditos tributários?
A recuperação de créditos tributários é o processo pelo qual a empresa identifica tributos pagos indevidamente ou em valor superior ao devido e os recupera por restituição, compensação ou ressarcimento, desde que haja fundamento legal, documentação que comprove o direito e validação contábil e fiscal.
Em outras palavras, o crédito tributário, do ponto de vista do contribuinte, é um valor que a empresa tem direito de reaver junto ao Fisco. Ele pode nascer de um pagamento feito por engano, de uma apuração equivocada, da aplicação incorreta de uma alíquota ou base de cálculo, do não aproveitamento de créditos fiscais previstos em lei ou de uma decisão judicial favorável à tese defendida pela empresa.
É importante entender que recuperar impostos não é o mesmo que deixar de pagar. A empresa não decide unilateralmente que pagou demais. Ela demonstra, com base na legislação e em documentos, que o valor foi recolhido sem respaldo, e só então utiliza o crédito pelas vias corretas. Sem esse cuidado, a iniciativa perde o caráter de recuperação e passa a representar risco fiscal.
Como funciona a recuperação de créditos tributários?
O processo de recuperação segue etapas que se complementam. Encontrar uma diferença em uma obrigação fiscal é apenas o ponto de partida. O que sustenta o crédito é a análise completa do caso.
- Identificação. A equipe técnica examina apurações, guias de recolhimento, notas fiscais e obrigações acessórias para localizar indícios de pagamento indevido ou a maior. Esse trabalho costuma ser chamado de levantamento de créditos tributários.
- Análise da legislação. Cada indício é confrontado com a legislação aplicável ao tributo, ao período e ao regime da empresa, além da jurisprudência e do entendimento da própria Receita Federal. Uma tese pode ser favorável em um contexto e inaplicável em outro.
- Validação documental. O crédito precisa ser comprovado. Notas, livros, declarações e comprovantes de pagamento devem demonstrar a origem do valor e a conformidade da operação.
- Apuração e quantificação. Definido o direito, calcula-se o valor com precisão, respeitando o prazo de cinco anos para reivindicar pagamentos indevidos e aplicando a atualização prevista em lei, geralmente pela taxa Selic.
- Utilização. Por fim, escolhe-se a via adequada: restituição, compensação com outros tributos ou ressarcimento, seguindo os procedimentos administrativos ou, quando necessário, o caminho judicial.
Todas essas etapas precisam estar documentadas. Se o Fisco questionar o crédito no futuro, é esse histórico que demonstra boa-fé e embasamento técnico.
Quais empresas podem ter créditos tributários a recuperar?
Qualquer empresa pode, em tese, ter créditos tributários a recuperar. A possibilidade não depende do porte ou do regime, mas da combinação entre operações realizadas, produtos e serviços comercializados, regime de tributação, legislação aplicável e histórico fiscal.
Empresas com muitas operações, grande volume de notas fiscais, cadeia produtiva complexa ou mudanças frequentes de enquadramento tendem a ter mais pontos de atenção, mas negócios menores também encontram oportunidades quando revisam sua apuração.
Empresas do Simples Nacional podem recuperar tributos?
Podem. No Simples Nacional, as oportunidades costumam estar na correta segregação de receitas. Produtos sujeitos a substituição tributária ou tributação monofásica não deveriam ter o ICMS ou o PIS e a Cofins recolhidos novamente dentro do DAS. Quando a empresa não segrega essas receitas no PGDAS-D, paga tributo em duplicidade. Também podem surgir distorções no enquadramento em anexos e no cálculo do Fator R.
Empresas do Lucro Presumido podem ter créditos?
Sim. No Lucro Presumido, os pontos mais comuns envolvem percentuais de presunção aplicados de forma inadequada à atividade, inclusão indevida de valores na base de cálculo do PIS e da Cofins e recolhimentos previdenciários sobre verbas que a jurisprudência reconhece como indenizatórias. Cada caso exige análise, pois o entendimento dos tribunais evolui e nem toda tese é favorável em todas as situações.
E as empresas do Lucro Real?
No Lucro Real, o universo de oportunidades costuma ser mais amplo, principalmente pela sistemática não cumulativa do PIS e da Cofins. A correta apropriação de créditos sobre insumos, à luz do conceito de essencialidade e relevância definido pelo STJ, pode gerar valores expressivos. Há ainda possibilidades ligadas a saldo negativo de IRPJ e CSLL, a recolhimentos por estimativa maiores que o imposto devido no ano e a créditos acumulados de ICMS e IPI.
Quais tributos podem gerar oportunidades de recuperação?
Praticamente todos os tributos podem, em algum momento, gerar pagamentos indevidos ou a maior. Na rotina das empresas, os que mais aparecem em revisões são:
- PIS e Cofins, especialmente por crédito de insumos, receitas monofásicas e base de cálculo.
- ICMS, por créditos não apropriados, substituição tributária recolhida a maior ou em duplicidade e créditos sobre ativo imobilizado.
- IPI, por créditos de matérias-primas, insumos e embalagens.
- IRPJ e CSLL, por saldo negativo, prejuízos fiscais e base de cálculo apurada de forma incorreta.
- Contribuições previdenciárias, incluindo INSS patronal, RAT e o enquadramento no FAP.
- ISS, por retenções indevidas e recolhimento em município incorreto.
- Simples Nacional, por falhas de segregação de receitas e de enquadramento.
Uma das teses mais conhecidas é a exclusão do ICMS da base de cálculo do PIS e da Cofins, reconhecida pelo Supremo Tribunal Federal. O tema mostra como uma decisão judicial pode abrir uma janela de recuperação, mas também como o direito depende de requisitos como o período e a forma de exercício, o que reforça a necessidade de análise individualizada.
Quais situações costumam gerar pagamentos indevidos ou a maior?
Os pagamentos indevidos raramente surgem de um único grande erro. Na maior parte das vezes, resultam de falhas pequenas e repetidas ao longo de meses ou anos. As situações mais frequentes incluem:
- Classificação fiscal incorreta de produtos, com NCM e CFOP inadequados, levando à tributação indevida.
- Falta de segregação de receitas sujeitas a regimes especiais, como monofásico e substituição tributária.
- Duplicidade de recolhimento, quando a mesma guia é paga duas vezes ou o mesmo fato gerador é tributado em duas esferas.
- Créditos não aproveitados por desconhecimento das regras ou por falta de documentação organizada.
- Bases de cálculo infladas, com inclusão de valores que a lei ou a jurisprudência excluem.
- Enquadramento errado em regime, anexo ou alíquota.
- Erros de preenchimento em declarações e obrigações acessórias, como DCTF, EFD e PGDAS-D.
- Mudanças de legislação ou de entendimento que não foram incorporadas à rotina de apuração.
Quando a empresa nunca passou por uma revisão tributária, é comum que várias dessas situações coexistam.
Como identificar créditos tributários na prática?
A identificação começa com uma pergunta simples: os tributos pagos correspondem exatamente ao que a lei exige para as operações realizadas? Para respondê-la, o caminho passa por um levantamento de créditos tributários estruturado.
Na prática, esse levantamento envolve cruzar informações de fontes diferentes. Os arquivos fiscais e contábeis, como SPED Fiscal, EFD Contribuições, ECD e ECF, são comparados com as notas fiscais emitidas e recebidas, com as guias efetivamente pagas e com as declarações entregues. Divergências entre essas bases costumam apontar onde existe potencial de recuperação.
Alguns sinais de alerta merecem atenção especial:
- Carga tributária muito superior à de empresas semelhantes do mesmo segmento.
- Ausência de créditos de PIS e Cofins em empresas do Lucro Real com grande volume de compras.
- Alterações recentes de legislação que não foram refletidas na apuração.
- Histórico de autuações, notificações ou parcelamentos por inconsistências.
- Troca de sistema, de contador ou de regime tributário sem revisão retroativa.
A revisão tributária pode ser realizada de forma pontual, sobre um tributo específico, ou de maneira abrangente, sobre todos os tributos dos últimos cinco anos. Em ambos os casos, o resultado não é apenas a estimativa de valores recuperáveis. Também é um diagnóstico de conformidade, que ajuda a corrigir a rotina para que o problema não se repita.
Qual a diferença entre restituição, compensação e ressarcimento?
São três formas distintas de recuperar valores, com regras e finalidades próprias. Entender a diferença evita escolhas equivocadas.
| Modalidade | O que é | Quando se aplica |
| Restituição | Devolução em dinheiro de tributo pago indevidamente ou a maior | Pagamentos sem respaldo legal, como guias em duplicidade ou valores recolhidos sem fato gerador |
| Compensação | Utilização do crédito para quitar outros tributos administrados pela Receita Federal | Quando a empresa tem crédito reconhecido e débitos futuros ou existentes a pagar |
| Ressarcimento | Devolução de créditos acumulados que decorrem da própria sistemática de apuração | Créditos de PIS, Cofins e IPI acumulados, muito comuns em operações de exportação |
A restituição é a devolução do que nunca deveria ter sido pago. A compensação é a forma mais utilizada, porque permite que o crédito seja usado no lugar de dinheiro para quitar tributos, aliviando o fluxo de caixa. O ressarcimento trata de créditos que a empresa acumulou, mas que não consegue aproveitar no curso normal da apuração.
Ambas as formas, restituição e compensação, contam com atualização pela taxa Selic, o que preserva o valor do crédito ao longo do tempo.
Quais documentos e informações são necessários?
A qualidade da documentação é o que separa um crédito seguro de um crédito questionável. Os itens mais relevantes costumam ser:
- Notas fiscais de entrada e saída do período analisado.
- Guias de recolhimento e comprovantes de pagamento dos tributos.
- Declarações fiscais, como DCTF, DCTFWeb, PGDAS-D e DEFIS.
- Escrituração fiscal e contábil, incluindo SPED Fiscal, EFD Contribuições, ECD e ECF.
- Contratos sociais e alterações, que comprovam atividades e enquadramentos.
- Folha de pagamento e eventos do eSocial, quando o crédito envolve contribuições previdenciárias.
- Documentos de importação e exportação, quando aplicável.
- Memória de cálculo que demonstre como o valor do crédito foi apurado.
Além dos documentos, é essencial conhecer o histórico da empresa: mudanças de regime, incorporações, reestruturações societárias, parcelamentos e eventuais processos administrativos ou judiciais em andamento. Esses fatos influenciam diretamente a possibilidade de recuperação.
Como funciona a recuperação administrativa?
A recuperação administrativa é realizada diretamente perante a Receita Federal, sem necessidade de ação judicial, e é o caminho adequado quando o direito é claro na legislação e não depende de discussão jurídica.
O procedimento é feito por meio do programa PER/DCOMP, acessado pelo ambiente eletrônico da Receita Federal. Por ele, a empresa apresenta o pedido de restituição, a declaração de compensação ou o pedido de ressarcimento, informando a origem do crédito e, no caso da compensação, os débitos que pretende quitar.
Alguns pontos merecem atenção. A compensação declarada fica sujeita à homologação pela Receita Federal, que pode ocorrer dentro do prazo de cinco anos. Se o crédito for considerado indevido, o valor compensado é cobrado com acréscimos, e a legislação prevê multa sobre compensações não homologadas. Em situações de falsidade na declaração, as penalidades são ainda mais severas.
Há também regras específicas para determinados tributos e contribuições, além de vedações à compensação em algumas hipóteses. Por isso, a escolha da via e a correta instrução do pedido devem ser conduzidas por profissionais que conheçam o procedimento.
Quando pode existir necessidade de medida judicial?
A via judicial entra em cena quando o direito ao crédito depende de discussão jurídica que a Receita Federal não reconhece administrativamente. Isso ocorre, por exemplo, em teses tributárias que ainda estão em debate nos tribunais ou em casos em que o Fisco adota interpretação diferente da defendida pelo contribuinte.
Nessas situações, a empresa pode recorrer a instrumentos como o mandado de segurança, para garantir o direito de compensar créditos futuros, ou a ação de repetição de indébito, para reaver valores pagos no passado. A decisão de judicializar deve considerar custo, prazo, probabilidade de êxito e o impacto de uma eventual decisão desfavorável.
Um cuidado essencial: o Código Tributário Nacional veda a compensação de créditos discutidos judicialmente antes do trânsito em julgado da decisão, ou seja, antes de não caber mais recurso. Após esse marco, o crédito reconhecido em juízo passa por habilitação na Receita Federal e só então é utilizado por meio de compensação ou restituição.
A escolha entre a via administrativa e a judicial é uma decisão estratégica que deve envolver contabilidade e assessoria jurídica tributária de forma integrada.
Quais cuidados devem ser tomados antes de utilizar um crédito tributário?
Antes de utilizar qualquer crédito, a empresa deve ter segurança sobre três pontos: existência do direito, exatidão do valor e adequação da via escolhida. Alguns cuidados são indispensáveis:
- Confirmar o prazo. O direito de pedir a restituição de pagamentos indevidos prescreve em cinco anos, contados a partir do pagamento ou, em certos casos, da decisão que reconheceu o direito.
- Validar a tese. Nem toda tese divulgada no mercado se aplica a todas as empresas. Regime, atividade e período fazem diferença.
- Conferir a documentação. Crédito sem comprovação é crédito frágil.
- Avaliar o efeito sobre outras obrigações. A recuperação pode impactar a apuração de IRPJ e CSLL, exigir retificação de declarações e alterar saldos contábeis.
- Registrar contabilmente. O crédito deve ser reconhecido e controlado na contabilidade com critério.
- Desconfiar de promessas fáceis. Ofertas de “crédito garantido”, “compra de créditos” ou percentuais de êxito sem análise técnica são sinais de risco.
Quais erros podem comprometer a recuperação?
Os erros mais comuns não estão na tese, e sim na execução. Os principais são:
- Utilizar o crédito antes de validá-lo, compensando valores sem análise completa.
- Ignorar o prazo prescricional, perdendo o direito sobre períodos mais antigos.
- Basear o cálculo em premissas incorretas, como bases de cálculo mal reconstituídas.
- Aplicar teses genéricas sem verificar se a empresa atende aos requisitos.
- Não manter arquivos e documentos organizados para eventual fiscalização.
- Deixar de retificar obrigações acessórias quando a correção do crédito exige ajustes nas declarações.
- Contratar serviços sem respaldo técnico, atraídos por promessas de resultado imediato.
Um crédito mal fundamentado pode gerar glosa, multa e cobrança dos valores compensados com juros, transformando a tentativa de recuperar em passivo.
Como a revisão tributária pode revelar oportunidades?
A revisão tributária é uma análise sistemática da forma como a empresa apura e recolhe seus tributos. Ela verifica se as regras foram aplicadas corretamente e se todos os benefícios e créditos previstos em lei estão sendo aproveitados.
O valor da revisão não está apenas nos créditos encontrados. Ela também revela oportunidades de melhoria na rotina fiscal, como ajustes em parametrizações do sistema, revisão de cadastros de produtos e correção de procedimentos de escrituração. Muitas vezes, o mesmo erro que gerou pagamento a maior no passado continua ocorrendo no presente.
A revisão também se conecta ao planejamento tributário. Ao entender onde a empresa paga mais do que deveria e por quê, é possível avaliar o regime mais adequado, estruturar operações de forma eficiente e reduzir a carga tributária dentro da legalidade.
Qual o papel da contabilidade na identificação e no aproveitamento dos créditos?
A contabilidade é a base de todo o processo. É ela que organiza as informações, escritura as operações, apura os tributos e mantém os registros que comprovam o direito ao crédito. Sem uma contabilidade consistente, dificilmente é possível identificar ou sustentar uma recuperação.
Um contador com visão tributária atua em várias frentes:
- Realiza o levantamento e a análise dos dados fiscais e contábeis.
- Interpreta a legislação e a jurisprudência aplicáveis ao caso.
- Quantifica o crédito com memória de cálculo detalhada.
- Conduz os procedimentos administrativos de restituição, compensação e ressarcimento.
- Faz o registro contábil correto do crédito e de sua utilização.
- Trabalha em conjunto com a assessoria jurídica nos casos que exigem medida judicial.
- Orienta a empresa para prevenir novos pagamentos indevidos.
Na Confirp, esse trabalho integra a rotina contábil e fiscal. A identificação de oportunidades acontece com base no conhecimento da operação de cada cliente, e não a partir de fórmulas prontas.
Como evitar créditos indevidos ou cálculos sem respaldo legal?
Evitar créditos indevidos é tão importante quanto encontrar créditos legítimos. A regra central é simples: só se utiliza o crédito que pode ser comprovado e defendido. Para isso, recomenda-se adotar algumas práticas:
- Análise técnica prévia de cada tese, com verificação de aplicabilidade ao caso concreto.
- Conferência independente do cálculo, por profissional distinto do que o elaborou, sempre que possível.
- Documentação completa da origem e da apuração do valor.
- Acompanhamento da legislação e da jurisprudência, que mudam com frequência.
- Transparência com a empresa, informando riscos, prazos e possíveis cenários.
- Cautela com terceiros, especialmente com propostas de cessão ou compra de créditos sem lastro claro.
A recuperação de créditos tributários deve fortalecer a saúde financeira e a conformidade fiscal, jamais criar riscos que superem o benefício.
E como fica a recuperação de créditos com a Reforma Tributária?
A Reforma Tributária cria um novo modelo de tributação sobre o consumo, com a CBS e o IBS, e prevê um período de transição em que o sistema atual convive com o novo. Isso não extingue os créditos relativos aos tributos atuais. Pagamentos indevidos feitos hoje continuam podendo ser recuperados, respeitados os prazos.
Ao mesmo tempo, a transição torna ainda mais relevante a revisão da apuração atual, porque uma base fiscal organizada facilita a adaptação ao novo sistema e ajuda a identificar créditos e saldos que precisam ser tratados com cuidado nesse período. Como as regras de transição são graduais e sujeitas a regulamentação, o acompanhamento técnico constante é indispensável.
Perguntas frequentes sobre recuperação de créditos tributários
Qual o prazo para recuperar tributos pagos indevidamente?
Em regra, o prazo para pedir a restituição de tributos pagos indevidamente é de cinco anos, contados da data do pagamento. Em algumas situações, como decisões judiciais ou administrativas, a contagem pode ter marcos diferentes.
Toda empresa pode recuperar créditos tributários?
Qualquer empresa pode ter créditos, mas a existência de valores recuperáveis depende da análise da apuração, das operações e da legislação aplicável. Não há garantia prévia de que haja crédito em cada caso.
A recuperação de créditos tributários gera risco de fiscalização?
Quando o crédito é bem fundamentado, documentado e utilizado pela via correta, o risco é controlado. Os problemas surgem quando há uso de créditos sem respaldo, cálculos inadequados ou teses aplicadas sem análise.
Como funciona o pagamento ou a devolução do crédito?
Depende da modalidade. Na restituição, o valor é devolvido em dinheiro. Na compensação, o crédito quita outros tributos. No ressarcimento, o crédito acumulado é devolvido conforme as regras aplicáveis ao tributo.
Preciso de advogado ou apenas de contador?
Na maior parte dos casos administrativos, a atuação da contabilidade é suficiente. Quando há discussão judicial ou tese controvertida, a atuação conjunta com assessoria jurídica tributária é recomendada.
Como saber se a sua empresa tem créditos tributários a recuperar?
A única forma segura de saber é por meio de uma análise técnica da apuração fiscal e contábil. Sinais como carga tributária elevada, grande volume de operações, mudanças recentes de legislação e ausência de revisões anteriores indicam que vale a pena investigar.
A Confirp conta com uma equipe especializada em contabilidade e tributação para realizar o levantamento, validar as oportunidades com respaldo legal e conduzir a recuperação com segurança, transparência e foco na conformidade da sua empresa. Se você quer entender se existem valores a recuperar no seu negócio, fale com nossos especialistas e solicite uma análise.
Este conteúdo tem caráter informativo e não substitui a análise individual de cada caso. A existência e a viabilidade de créditos tributários dependem da avaliação técnica da situação específica da empresa e da legislação vigente à época.
Veja também: