Vender um imóvel, um caminhão ou uma participação em outra empresa parece uma decisão simples de caixa. Na prática, é uma operação que pode gerar ganho de capital, alterar o resultado contábil, ampliar a base de cálculo de tributos federais e surpreender quem olhou apenas para o preço de venda.
Por isso, o ganho de capital na empresa precisa ser analisado antes da conclusão do negócio, e não depois que o dinheiro já entrou na conta.
Aviso importante: todos os valores, alíquotas, faixas, limites, percentuais, prazos, obrigações e regras tributárias citados neste conteúdo estão sujeitos a alterações conforme a legislação vigente. Os exemplos são meramente ilustrativos e não representam recomendação para casos concretos. Confirme sempre as regras aplicáveis no momento da operação.
O que é ganho de capital na empresa?
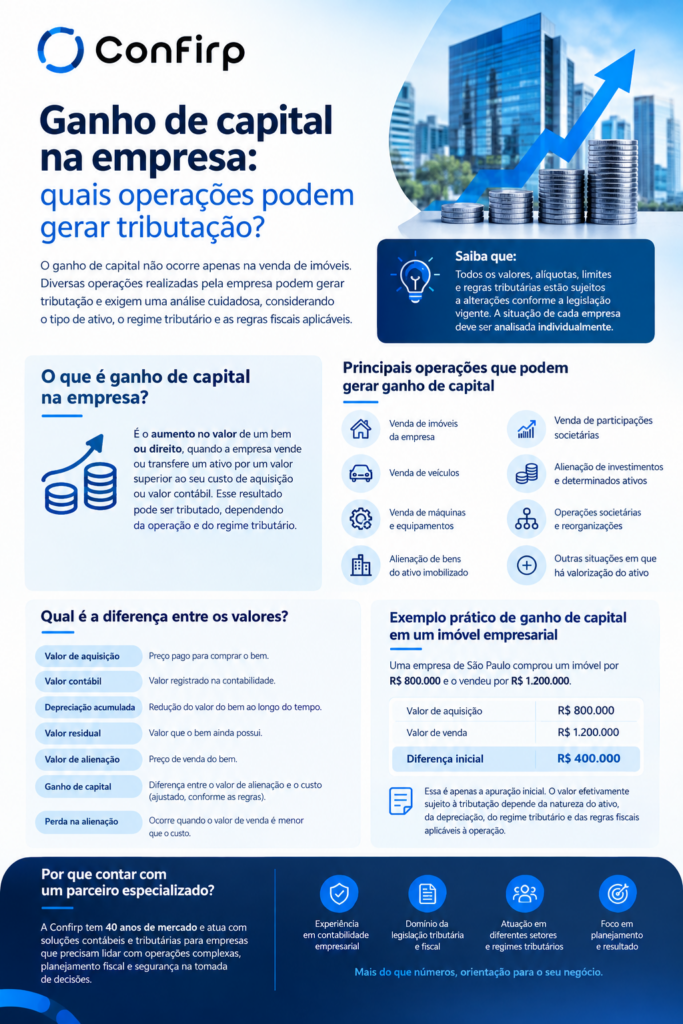
Ganho de capital na empresa é a diferença positiva entre o valor pelo qual um ativo é vendido ou transferido e o valor registrado desse ativo na contabilidade ou apurado conforme a legislação. Ocorre, por exemplo, na venda de imóveis, veículos, máquinas e participações societárias.
Em outras palavras, o ganho existe quando a empresa aliena um bem que não é o seu produto principal de venda por valor superior ao seu custo fiscal e contábil. O resultado dessa operação, positivo ou negativo, é um evento próprio, diferente da receita do dia a dia.
Esse conceito costuma gerar confusão porque o empresário tende a comparar apenas o preço de compra com o preço de venda. A análise correta é mais ampla e envolve registros contábeis, depreciação, melhorias incorporadas ao bem, natureza do ativo e regime tributário.
Quando uma empresa precisa pagar imposto sobre ganho de capital?
A empresa pode ter tributação quando a alienação de um ativo gera resultado positivo apurado conforme as regras aplicáveis ao seu regime tributário. A existência de imposto, a base de cálculo e a forma de recolhimento dependem do tipo de ativo, do regime e da legislação vigente na data da operação.
Em geral, o ganho é levado à apuração do IRPJ e da CSLL, de acordo com a sistemática de cada regime. Não há uma resposta única para todas as empresas, e é justamente aí que surgem os erros mais caros.
Dois pontos merecem atenção desde já:
- Nem toda venda gera ganho. Se o bem é vendido por valor igual ou inferior ao valor contábil, não há ganho, e pode haver perda.
- Nem todo ganho é tributado da mesma forma. O tratamento muda conforme o regime e a natureza da operação.
Quais operações podem gerar ganho de capital para uma empresa?
As principais operações são a venda de imóveis, veículos, máquinas e equipamentos do ativo imobilizado, a venda de participações societárias e a alienação de outros investimentos. Operações societárias, como reorganizações, também podem exigir apuração de ganho, conforme a estrutura adotada.
De forma prática, os eventos mais comuns são:
- Venda de imóveis da empresa, como sede, galpões, lojas e terrenos.
- Venda de veículos da frota própria.
- Venda de máquinas e equipamentos utilizados na produção ou na prestação de serviços.
- Alienação de bens do ativo imobilizado em geral, incluindo móveis, instalações e outros itens permanentes.
- Venda de participações societárias, como quotas ou ações de outras empresas.
- Alienação de determinados investimentos e ativos, conforme sua classificação contábil.
- Reorganizações societárias (cisões, fusões, incorporações e integralizações de capital com bens), que podem resultar em apuração de ganho dependendo da forma e do valor utilizado na operação.
Em todos esses casos, a diferença entre compra e venda não deve ser analisada de maneira simplificada. O que importa é o valor de referência fiscal e contábil do ativo no momento da saída.
Qual é a diferença entre valor de aquisição, valor contábil e ganho de capital?
Valor de aquisição é quanto a empresa pagou pelo bem. Valor contábil é o valor de aquisição ajustado, por exemplo, por depreciação acumulada. Ganho de capital é a diferença positiva entre o valor de venda e esse valor contábil ou fiscal aplicável.
Veja os conceitos em linguagem direta:
- Valor de aquisição: o custo pago na compra, somado a gastos necessários para colocar o bem em condições de uso, conforme as regras aplicáveis.
- Depreciação acumulada: o desgaste do bem reconhecido ao longo do tempo na contabilidade, que reduz o seu valor registrado.
- Valor contábil (ou valor residual): o valor de aquisição menos a depreciação acumulada, considerando também outros ajustes aplicáveis.
- Valor de alienação: o preço efetivamente praticado na venda.
- Ganho de capital: o valor de alienação maior que o valor contábil ou fiscal do ativo.
- Perda na alienação: o valor de alienação menor que o valor contábil ou fiscal do ativo.
Por isso, o valor pelo qual o bem foi comprado nem sempre é o valor usado para determinar o resultado da venda. Um equipamento comprado por R$ 500.000 e já bastante depreciado pode ter valor contábil muito inferior, o que aumenta o ganho quando é vendido por um preço próximo ao de mercado.
Como calcular o ganho de capital de uma empresa?
A lógica básica é subtrair do valor de venda o valor contábil ou fiscal do ativo na data da alienação. Se o resultado for positivo, há ganho. A tributação efetiva depende do regime da empresa, da natureza do bem e da legislação vigente.
Um exemplo didático e meramente ilustrativo:
- Valor de aquisição: R$ 800.000
- Valor de venda: R$ 1.200.000
- Diferença inicial: R$ 400.000
Essa diferença de R$ 400.000 é apenas a apuração inicial. Se o bem tiver depreciação acumulada, o valor contábil será menor que R$ 800.000 e o ganho será maior do que aparenta. Se houve melhorias incorporadas ao ativo, o custo pode ser maior. E o valor efetivamente sujeito à tributação ainda depende do regime tributário e das regras aplicáveis à operação.
Sempre que a empresa compara apenas compra e venda, ela corre o risco de subestimar o impacto tributário e de errar o planejamento de caixa.
A venda de um imóvel da empresa gera ganho de capital?
Pode gerar, quando o imóvel integra o ativo da empresa e é vendido por valor superior ao seu valor contábil ou fiscal. Se o imóvel for estoque de uma incorporadora ou imobiliária, a venda tende a ser tratada como receita operacional, não como ganho de capital.
Esta é uma das situações de maior relevância prática. A classificação do imóvel na contabilidade (imobilizado, propriedade para investimento ou estoque) altera por completo a análise.
Como calcular o ganho de capital de um imóvel empresarial?
O cálculo parte do custo de aquisição do imóvel, que inclui o valor de compra e, conforme as regras aplicáveis, gastos como escritura, registro e outros custos necessários. A isso se somam benfeitorias e melhorias que tenham sido incorporadas ao ativo e se subtrai a depreciação acumulada da edificação.
Terrenos não são depreciados, mas edificações podem ser. Por isso, é comum separar na contabilidade o valor do terreno e o valor da construção.
Exemplo ilustrativo (empresa de São Paulo): uma indústria da Zona Leste de São Paulo vende um galpão que integra seu ativo imobilizado.
- Custo de aquisição total: R$ 3.000.000, sendo R$ 1.000.000 do terreno e R$ 2.000.000 da edificação.
- Depreciação acumulada da edificação: R$ 400.000.
- Valor contábil: R$ 2.600.000.
- Valor de venda: R$ 4.200.000.
A diferença simples entre compra e venda seria de R$ 1.200.000. Contudo, considerando a depreciação, o ganho apurado é de R$ 1.600.000 (R$ 4.200.000 menos R$ 2.600.000). O ganho é R$ 400.000 maior do que a comparação direta sugeria. O tratamento tributário desse valor dependerá do regime da empresa e da legislação vigente na data da venda.
Por que o preço de venda não é o ganho tributável?
Porque o preço de venda é apenas uma das variáveis. O resultado também depende do valor contábil, de ajustes fiscais, de custos incorporados e das regras do regime. Tratar o preço como lucro leva a conclusões erradas, tanto para mais quanto para menos.
Quais pontos avaliar antes de vender um imóvel empresarial?
Vale revisar a classificação contábil do imóvel, a matrícula e a escritura, o histórico de benfeitorias, a depreciação acumulada, o regime tributário, o impacto no caixa e as obrigações acessórias ligadas à operação.
Na cidade de São Paulo, também é importante lembrar que tributos municipais ligados à transmissão do imóvel, como o ITBI, seguem regras próprias e que as condições de pagamento devem ser confirmadas junto à legislação vigente.
A venda de um veículo da empresa pode gerar ganho de capital?
Sim. Se o veículo for vendido por valor superior ao seu valor contábil, haverá ganho. Se for vendido por valor inferior, haverá perda. O resultado depende do custo de aquisição e da depreciação acumulada registrada na contabilidade.
Exemplo ilustrativo: uma transportadora com sede em São Paulo vende um utilitário da frota.
- Valor de aquisição: R$ 180.000
- Depreciação acumulada: R$ 108.000
- Valor contábil: R$ 72.000
- Valor de venda: R$ 95.000
- Ganho na alienação: R$ 23.000
Note que o empresário talvez pense que “perdeu” R$ 85.000 por vender abaixo do que pagou. Contabilmente, porém, a operação gerou ganho, porque a depreciação já havia reduzido o valor registrado do bem.
Como funciona o ganho de capital na venda de máquinas e equipamentos?
A venda de máquinas e equipamentos do ativo imobilizado gera ganho quando o preço supera o valor contábil e gera perda quando fica abaixo dele. A depreciação acumulada é o principal fator que explica a diferença entre o preço de compra e o resultado da venda.
Exemplo ilustrativo: uma indústria de embalagens na região do ABC paulista vende uma máquina com uso de vários anos.
- Valor de aquisição: R$ 650.000
- Depreciação acumulada: R$ 390.000
- Valor contábil: R$ 260.000
- Valor de venda: R$ 210.000
- Perda na alienação: R$ 50.000
Nesse caso, a empresa registra perda, e o tratamento fiscal dela também depende do regime e da legislação aplicável. O ponto central é que a baixa do ativo precisa ser registrada corretamente, com a retirada do custo e da depreciação acumulada e o reconhecimento do resultado.
Como a depreciação interfere no ganho de capital?
A depreciação reduz o valor contábil do bem ao longo do tempo. Quanto maior a depreciação acumulada, menor o valor contábil e, para um mesmo preço de venda, maior o ganho. Por isso, o histórico de depreciação deve estar correto, bem documentado e coerente com as regras aplicáveis.
A venda de participação societária pode gerar ganho de capital?
Sim. Quando a empresa vende quotas ou ações que detém em outra sociedade por valor superior ao seu custo ou valor contábil do investimento, pode haver ganho de capital. Essas operações costumam ser mais complexas e exigem análise individual.
Exemplo ilustrativo: uma holding com sede em São Paulo vende sua participação em uma empresa investida.
- Valor contábil do investimento: R$ 2.000.000
- Valor de venda da participação: R$ 3.500.000
- Ganho na alienação: R$ 1.500.000
Na prática, o valor do investimento pode ter sofrido ajustes ao longo do tempo (por exemplo, por equivalência patrimonial, aumentos de capital ou reavaliações), e isso muda a conta. Por essa razão, a análise deve considerar:
- contrato social, estatuto e alterações societárias;
- valor de aquisição e histórico do investimento;
- registros contábeis do investimento;
- estrutura da operação (venda direta, permuta, integralização, reorganização);
- legislação aplicável e eventual necessidade de obrigações acessórias.
Operações com participações societárias exigem especial cuidado porque pequenos detalhes de estrutura podem alterar o resultado fiscal.
O regime tributário interfere na tributação do ganho de capital?
Sim. O tratamento do ganho de capital pode variar conforme a empresa seja optante pelo Lucro Real, pelo Lucro Presumido ou pelo Simples Nacional. Por isso, o empresário não deve presumir que a tributação será igual para todas as empresas.
A seguir, apenas os pontos necessários para entender o efeito do regime na operação.
Como funciona o ganho de capital no Lucro Real?
No Lucro Real, o ganho de capital integra o resultado do período e entra na apuração do IRPJ e da CSLL, de acordo com as regras vigentes. A contabilidade tem papel central, pois o valor contábil do bem determina o resultado da baixa.
Como o Lucro Real parte do lucro contábil ajustado, a baixa do ativo, a depreciação e eventuais ajustes fiscais têm impacto direto. Uma perda na alienação também precisa ser analisada conforme as regras de dedutibilidade aplicáveis.
Como funciona o ganho de capital no Lucro Presumido?
No Lucro Presumido, o ganho de capital normalmente é adicionado à base de cálculo do IRPJ e da CSLL como parcela específica, de acordo com a legislação vigente, sem o uso do percentual de presunção aplicado à receita da atividade.
Isso significa que o ganho pode ampliar significativamente a base tributável do período, mesmo que a empresa esteja acostumada a uma carga previsível. A diferença é apurada, em regra, entre o valor de venda e o valor contábil do bem. Por isso, uma venda relevante em um trimestre pode alterar o planejamento de caixa.
Empresa do Simples Nacional pode ter ganho de capital?
Sim, a empresa optante pelo Simples Nacional também pode vender ativos e apurar resultado positivo. O tratamento tributário dessa operação segue regras específicas da legislação do Simples e deve ser confirmado caso a caso, conforme a norma vigente.
Nem sempre a receita da venda de um bem do ativo imobilizado é tratada como receita bruta da atividade para fins do Simples, e o ganho pode ter regras próprias. Como o tema envolve interpretação normativa e atualizações, a análise prévia por um profissional é especialmente recomendada para empresas desse regime.
Ganho de capital é considerado faturamento?
Em regra, não. Faturamento e receita operacional decorrem da atividade principal da empresa, como vender mercadorias ou prestar serviços. O ganho de capital decorre da venda de ativos não destinados à comercialização habitual e é tratado como resultado distinto.
A distinção é importante:
- Receita operacional: vem da atividade-fim da empresa.
- Faturamento: o volume de vendas e serviços faturados pela atividade.
- Ganho de capital: o resultado da venda de um ativo, medido pela diferença entre o valor de venda e o valor contábil ou fiscal.
Confundir esses conceitos pode distorcer indicadores, afetar a análise de limites de enquadramento em determinados regimes e levar a erros na apuração de tributos. Em cada caso, a classificação correta depende da natureza do ativo e da legislação aplicável.
Como a contabilidade influencia o ganho de capital?
A contabilidade determina o valor de referência do ativo e, portanto, o resultado da venda. Registros corretos de aquisição, depreciação, melhorias e baixa permitem apurar o ganho com precisão e reduzem riscos fiscais.
Os pontos que mais interferem são:
- Documentação de aquisição: notas fiscais, escrituras, contratos e comprovantes de pagamento.
- Registros contábeis: classificação correta do ativo e controle patrimonial atualizado.
- Depreciação: cálculo coerente com as regras aplicáveis e com o uso do bem.
- Melhorias realizadas: gastos que aumentam a vida útil ou a capacidade do ativo, quando puderem ser incorporados ao custo.
- Baixa do bem: registro da saída do ativo e reconhecimento do resultado.
- Documentação da venda: contrato, nota fiscal quando aplicável e comprovantes de recebimento.
- Escrituração da operação: lançamentos contábeis e fiscais coerentes entre si.
- Apuração do resultado: cálculo final do ganho ou da perda.
Uma documentação organizada facilita a comprovação da operação perante o Fisco e diminui a chance de questionamentos.
Quais documentos comprovam o custo de aquisição de um ativo?
Em geral, nota fiscal de compra, escritura e matrícula atualizada (no caso de imóveis), contrato de compra e venda, comprovantes de pagamento, documentos de importação quando houver, laudos e notas de benfeitorias e os registros do controle patrimonial. Em participações societárias, alterações contratuais, comprovantes de integralização e balanços ajudam a sustentar o custo.
É possível ter prejuízo na venda de um ativo da empresa?
Sim. Quando o valor de venda é menor que o valor contábil ou fiscal do ativo, a empresa registra perda na alienação. O tratamento fiscal dessa perda depende do regime tributário e da legislação vigente.
Foi o caso da máquina do exemplo anterior. A perda precisa ser corretamente registrada e documentada, e não deve ser considerada automaticamente dedutível. Cada situação deve ser avaliada conforme as regras do regime.
Quais erros podem aumentar os riscos fiscais?
Os problemas mais frequentes aparecem quando a empresa olha somente o preço de venda e ignora o valor contábil do bem. Isso leva a estimativas de caixa irreais, porque o ganho pode ser maior ou menor do que o imaginado.
Outro erro comum é não considerar a depreciação quando ela é aplicável. Como vimos, ela reduz o valor contábil e eleva o ganho, o que muda o impacto tributário.
Há também a falha de não guardar os documentos que comprovam o custo de aquisição. Sem eles, a empresa pode enfrentar dificuldades para sustentar o valor registrado diante de uma fiscalização. Somam-se a isso o registro incorreto da baixa do ativo, que distorce o resultado, e a confusão entre ganho de capital e faturamento, que gera classificações equivocadas.
O erro mais custoso, no entanto, é deixar a análise tributária para depois da venda. Quando a operação já foi concluída, as alternativas diminuem e o caixa pode ser pressionado por tributos que poderiam ter sido previstos. Da mesma forma, não avaliar previamente o regime tributário e não verificar os impactos fiscais e contábeis antes de fechar o negócio tiram da empresa a chance de decidir com previsibilidade.
Como fazer planejamento antes de vender um ativo?
O planejamento consiste em analisar, antes da venda, o impacto contábil e tributário da operação e as alternativas legais disponíveis. Seu objetivo é dar previsibilidade ao caixa e embasar a decisão, e nunca deixar de pagar tributos devidos.
Uma análise antecipada permite à empresa:
- estimar o impacto financeiro da operação;
- avaliar diferentes alternativas de estrutura, prazo e forma de pagamento;
- organizar a documentação necessária;
- verificar o tratamento contábil do ativo;
- projetar possíveis tributos e reservar recursos;
- evitar surpresas no caixa;
- decidir com maior previsibilidade.
É importante deixar claro: planejamento tributário é avaliar legalmente as alternativas disponíveis e seus impactos. Não se confunde com evasão, que é ilegal.
Checklist: o que verificar antes de vender um ativo
- Custo de aquisição confirmado e documentado.
- Valor contábil atualizado.
- Depreciação acumulada conferida.
- Documentação do bem e da operação organizada.
- Valor esperado de venda definido, com laudo ou avaliação quando necessário.
- Regime tributário da empresa identificado.
- Possível impacto tributário estimado.
- Registro contábil da operação planejado.
- Análise profissional realizada antes da conclusão do negócio.
Perguntas frequentes sobre ganho de capital empresarial
Toda venda de imóvel da empresa gera ganho de capital?
Não. Só há ganho se o valor de venda superar o valor contábil ou fiscal do imóvel. Se o imóvel for estoque de uma empresa do setor imobiliário, a venda tende a ser tratada como receita operacional. A classificação contábil é decisiva.
Como calcular o ganho de capital de uma empresa?
Subtraia do valor de venda o valor contábil ou fiscal do ativo na data da alienação. O valor tributável e a forma de recolhimento dependem do regime da empresa e da legislação vigente.
Ganho de capital é considerado faturamento?
Em regra, não. Faturamento decorre da atividade principal, enquanto o ganho de capital resulta da venda de ativos. A classificação correta deve seguir a natureza da operação e a norma aplicável.
Empresa do Simples Nacional paga imposto sobre ganho de capital?
Pode haver tratamento específico conforme a legislação do Simples Nacional. Como o tema depende de interpretação normativa e de atualizações, a análise deve ser feita caso a caso antes da venda.
Como funciona o ganho de capital no Lucro Presumido?
Em regra, o ganho é acrescido à base de cálculo do IRPJ e da CSLL, de acordo com a legislação vigente, e pode elevar a carga do período em que ocorreu a venda.
Como funciona o ganho de capital no Lucro Real?
O ganho integra o resultado do período e entra na apuração do IRPJ e da CSLL. O valor contábil do bem e eventuais ajustes fiscais determinam o resultado.
A venda de veículo da empresa gera imposto?
Pode gerar, se houver ganho, isto é, se o valor de venda superar o valor contábil do veículo. O tratamento depende do regime tributário e da legislação aplicável.
A venda de máquinas e equipamentos pode gerar ganho de capital?
Sim. A depreciação acumulada reduz o valor contábil, e a venda por valor superior a ele gera ganho. Se o preço for menor, há perda na alienação.
Como a depreciação interfere no ganho de capital?
Ela diminui o valor contábil do bem. Quanto maior a depreciação acumulada, maior tende a ser o ganho para um mesmo preço de venda.
É possível ter prejuízo na venda de um ativo da empresa?
Sim. Se a venda ocorrer por valor inferior ao valor contábil ou fiscal, a empresa registra perda. O efeito fiscal dessa perda depende do regime e das regras vigentes.
Quais documentos comprovam o custo de aquisição de um bem?
Notas fiscais, escrituras, contratos, comprovantes de pagamento, documentos de benfeitorias e registros do controle patrimonial. Em participações societárias, alterações contratuais e comprovantes de integralização.
Quando a empresa deve procurar um contador antes de vender um ativo?
Antes de fechar o negócio, e de preferência ainda na fase de negociação. A análise prévia permite estimar tributos, organizar documentos e escolher a estrutura mais adequada dentro da lei.
Por que contar com apoio contábil especializado?
A Confirp, com 40 anos de mercado, atua em contabilidade empresarial e em questões contábeis, fiscais e tributárias. A experiência mostra que operações de venda de ativos raramente são “simples” do ponto de vista fiscal: o resultado depende de registros, regime tributário e estrutura da operação.
Antes de vender um imóvel, um veículo, uma máquina ou uma participação societária, vale conversar com um profissional que avalie o impacto contábil e tributário e ajude a empresa a decidir com segurança.
Veja também: