Uma nova linha de produção, a renovação da frota, a implantação de um ERP ou a ampliação de um galpão costumam ser aprovadas com base no preço de compra e no retorno esperado. O problema é que o preço que aparece na proposta comercial raramente corresponde ao custo efetivo que o investimento terá para a empresa.
Entre o pedido de compra e o resultado final existem tributos que podem virar custo, créditos que podem ou não ser aproveitados, regras de depreciação que distribuem o efeito fiscal ao longo dos anos e desembolsos de caixa que nem sempre coincidem com os benefícios tributários. Este artigo mostra como estimar o impacto tributário de investimentos empresariais antes de assinar o contrato, com exemplos de empresas paulistas e premissas explícitas.
Importante: todos os valores deste artigo são estimativas ilustrativas, sujeitas a alterações. Alíquotas, créditos e deduções dependem da atividade da empresa, da classificação fiscal do bem, da operação realizada, do regime de apuração e da legislação vigente na data da aquisição. As regras citadas consideram a legislação conhecida até a data de elaboração do texto e devem ser confirmadas antes de qualquer decisão.
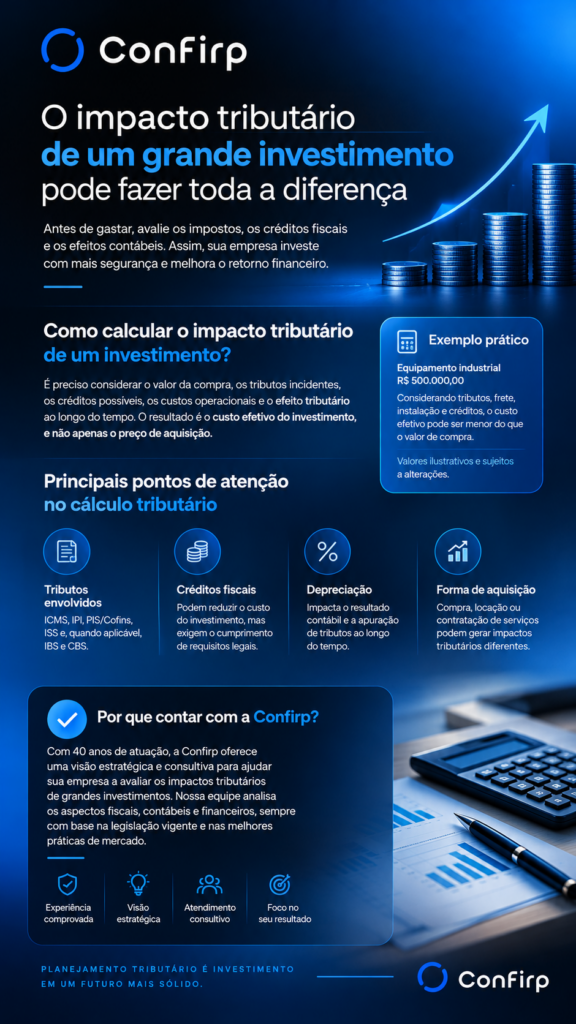
O que é o impacto tributário de um investimento empresarial?
Impacto tributário de um investimento empresarial é a diferença entre o preço pago por um bem ou serviço e o seu custo efetivo para a empresa, depois de considerados os tributos que integram o custo, os créditos fiscais legalmente aproveitáveis, os efeitos da depreciação ou amortização sobre o resultado e o momento em que cada valor afeta o caixa.
Na prática, avaliar o custo tributário de um investimento significa responder a quatro perguntas antes da compra:
- Quanto a empresa vai desembolsar, incluindo frete, instalação, tributos e serviços acessórios?
- Quais tributos pagos poderão ser recuperados como crédito, em que prazo e sob quais condições?
- Como o bem será contabilizado e em quanto tempo será reconhecido como despesa?
- Qual o efeito fiscal desse reconhecimento na apuração de tributos sobre o lucro, se houver?
Essa análise separa três visões que costumam ser confundidas:
- Custo financeiro: o dinheiro que efetivamente sai do caixa e quando sai.
- Custo contábil: o valor registrado no ativo, líquido dos tributos recuperáveis, e reconhecido no resultado ao longo da vida útil.
- Custo tributário: o efeito líquido dos tributos incidentes, dos créditos admitidos e das deduções permitidas pela legislação.
Um investimento pode parecer caro no desembolso e ter um custo econômico menor depois dos créditos. Também pode acontecer o contrário: um crédito previsto na planilha pode nunca se transformar em economia real.
Como calcular o impacto tributário de um grande investimento antes de gastar?
Para calcular o impacto tributário de um investimento, some todos os custos da aquisição, identifique quais tributos ficam no custo e quais podem gerar crédito, subtraia apenas os créditos com direito confirmado, defina o tratamento contábil do bem e projete no tempo os efeitos da depreciação e do aproveitamento dos créditos sobre o caixa.
Qual é o método prático para estimar o custo total de aquisição?
Um roteiro objetivo para o planejamento tributário de investimentos pode seguir estas etapas:
Etapa 1. Levantar o custo total de aquisição. Preço do bem, tributos destacados ou incidentes, frete, seguro, instalação, adaptação de estrutura, integração de sistemas e serviços necessários para colocar o ativo em funcionamento.
Etapa 2. Classificar cada tributo. Para cada imposto envolvido, verificar se ele integra o custo (não é recuperável) ou se pode gerar crédito (é recuperável), conforme a legislação e a situação da empresa.
Etapa 3. Confirmar o direito ao crédito. Verificar a destinação do bem, a atividade da empresa, o regime de apuração, a documentação fiscal e a forma de apropriação prevista em lei.
Etapa 4. Definir o tratamento contábil. Separar o que será registrado no ativo imobilizado ou intangível daquilo que deve ser lançado diretamente como despesa, como treinamentos.
Etapa 5. Projetar os efeitos no tempo. Distribuir mês a mês o desembolso, a apropriação dos créditos e a depreciação, verificando o efeito no fluxo de caixa e na apuração dos tributos.
Exemplo passo a passo: compra de uma extrusora por uma indústria de Campinas
Situação: uma indústria de embalagens plásticas de Campinas pretende comprar uma extrusora nova para ampliar a produção.
Premissas adotadas (ilustrativas):
- Empresa tributada pelo Lucro Real, com PIS e Cofins no regime não cumulativo e contribuinte do ICMS no regime normal.
- Fornecedor estabelecido no estado de São Paulo.
- Valor da máquina na nota fiscal: R$ 400.000, com ICMS incluído no preço.
- Carga de ICMS de 12% adotada apenas como premissa de cálculo. A carga real depende da classificação fiscal (NCM) e de eventual redução de base de cálculo prevista no Regulamento do ICMS de São Paulo (RICMS/SP) para máquinas e equipamentos.
- IPI de 0%, como premissa. A alíquota real depende da classificação na Tabela de Incidência do IPI (TIPI).
- Frete: R$ 12.000. Instalação: R$ 18.000. Treinamento da equipe: R$ 4.000.
- Por conservadorismo, nenhum crédito foi considerado sobre frete e instalação, que dependem de análise própria.
- 100% das saídas da empresa são tributadas pelo ICMS.
Passo 1. Custo total de aquisição
| Item | Valor |
| Máquina (nota fiscal) | R$ 400.000 |
| Frete | R$ 12.000 |
| Instalação | R$ 18.000 |
| Custo bruto do ativo | R$ 430.000 |
| Treinamento (despesa, não integra o ativo) | R$ 4.000 |
| Desembolso inicial total | R$ 434.000 |
O treinamento fica fora do ativo porque, pelas normas contábeis (CPC 27, que trata do ativo imobilizado), gastos com treinamento de pessoal não compõem o custo do bem.
Passo 2. Crédito de ICMS
12% de R$ 400.000 = R$ 48.000.
Pela Lei Complementar 87/1996 (art. 20, § 5º) e pelo RICMS/SP, o crédito de ICMS de bens do ativo imobilizado é apropriado em 48 parcelas mensais, proporcionais às saídas tributadas, com controle no CIAP (Controle de Crédito de ICMS do Ativo Permanente). Na premissa adotada, são R$ 1.000 por mês durante quatro anos.
Passo 3. Crédito de PIS e Cofins
As Leis 10.637/2002 e 10.833/2003 (art. 3º, VI) admitem crédito sobre máquinas e equipamentos incorporados ao ativo imobilizado e utilizados na produção de bens destinados à venda. Para máquinas novas destinadas à produção, a legislação permite o aproveitamento imediato do crédito (Lei 11.774/2008, com redação da Lei 12.546/2011). Desde a Lei 14.592/2023, o ICMS destacado não integra a base do crédito.
Base: R$ 400.000 − R$ 48.000 = R$ 352.000. Crédito: 9,25% de R$ 352.000 = R$ 32.560.
Passo 4. Custo contábil do ativo
R$ 430.000 − R$ 48.000 − R$ 32.560 = R$ 349.440.
Os tributos recuperáveis não compõem o custo do ativo. É sobre esse valor que a depreciação será calculada.
Passo 5. Efeito da depreciação nos tributos sobre o lucro
Adotando a taxa fiscal de 10% ao ano para máquinas (Anexo III da Instrução Normativa RFB 1.700/2017), a depreciação anual seria de R$ 34.944. Em uma empresa do Lucro Real com lucro tributável e sujeita ao adicional do IRPJ, a alíquota combinada de IRPJ e CSLL chega a 34% (15% de IRPJ, 10% de adicional e 9% de CSLL). O efeito estimado seria de até R$ 11.880,96 por ano em redução de tributos sobre o lucro.
O que esse exemplo mostra:
O desembolso inicial é de R$ 434.000, mas o custo econômico estimado do ativo, após os créditos, é de R$ 349.440. Só que esses créditos não chegam juntos: o PIS e a Cofins podem ser aproveitados de imediato, enquanto o ICMS entra em R$ 1.000 por mês ao longo de 48 meses. Já o efeito da depreciação se distribui por dez anos.
Atenção: crédito tributário não é dinheiro devolvido. Na maioria dos casos, o crédito reduz o valor de tributos a pagar em apurações futuras. Se a empresa não tiver débitos suficientes, o crédito pode se acumular, e a transferência ou o ressarcimento de saldos credores dependem de regras e procedimentos específicos.
Quais impostos podem afetar o custo de um investimento empresarial em São Paulo?
Os impostos que podem afetar um investimento em São Paulo dependem da natureza da aquisição. Na compra de bens, os principais são ICMS e IPI, além de PIS e Cofins na apuração da empresa compradora. Na contratação de serviços, o ISS costuma ser o tributo central. Em 2026, a CBS e o IBS já aparecem nas notas em fase de teste.
Nenhum desses tributos incide automaticamente sobre todo e qualquer investimento. O enquadramento correto depende de quem vende, de quem compra, do tipo de operação e da destinação do bem.
ICMS
O ICMS incide sobre a circulação de mercadorias e sobre alguns serviços, como transporte intermunicipal e interestadual. Na compra de máquinas, veículos e equipamentos, ele geralmente vem embutido no preço. Para a empresa compradora, pode ser crédito (se for contribuinte do ICMS no regime normal e o bem estiver ligado à atividade tributada) ou custo (se não houver direito ao crédito).
Dois pontos merecem atenção em São Paulo:
- Compras de outros estados: quando um contribuinte paulista adquire bem para o ativo imobilizado de outra unidade da federação, pode ser devido o diferencial de alíquotas (DIFAL), que precisa entrar no cálculo do desembolso.
- Bens importados: a importação envolve ICMS no desembaraço, além de tributos federais, o que exige uma análise própria.
IPI
O IPI incide sobre produtos industrializados. Para a maioria das empresas, inclusive indústrias, o IPI pago na compra de bens destinados ao ativo imobilizado não gera crédito e, por isso, tende a integrar o custo do bem. Muitos equipamentos têm alíquota zero na TIPI, mas isso precisa ser verificado pela classificação fiscal de cada item.
PIS e Cofins
O PIS e a Cofins não são tributos “da nota” no sentido de gerarem custo destacado, mas afetam o investimento pela possibilidade de crédito. Empresas no regime não cumulativo podem ter direito a créditos sobre bens do ativo imobilizado usados na produção ou na prestação de serviços. Empresas no regime cumulativo não apropriam esses créditos.
ISS
O ISS incide sobre serviços como instalação, montagem, implantação e customização de sistemas. Na prática, costuma ficar embutido no preço e não gera crédito para o tomador. Cada município fixa sua alíquota dentro dos limites da Lei Complementar 116/2003. A locação de bens móveis, isoladamente, não sofre incidência de ISS, conforme a Súmula Vinculante 31 do STF.
CBS e IBS: o que muda para investimentos a partir de 2026?
A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 estabeleceram a substituição gradual de PIS, Cofins, IPI, ICMS e ISS pela CBS (federal) e pelo IBS (estadual e municipal). O calendário legal prevê:
- 2026: ano de teste, com CBS de 0,9% e IBS de 0,1% destacados nos documentos fiscais. A LC 214/2025 prevê dispensa do recolhimento para os contribuintes que cumprirem as obrigações acessórias, nos termos da regulamentação.
- 2027: extinção do PIS e da Cofins e cobrança integral da CBS. O IPI passa a ter alíquota zero para a maior parte dos produtos, com exceções ligadas à Zona Franca de Manaus.
- 2029 a 2032: redução gradual do ICMS e do ISS, com aumento proporcional do IBS.
- 2033: extinção do ICMS e do ISS.
Para quem planeja investimentos, a mudança mais relevante é a lógica de créditos. No novo modelo, a não cumulatividade é ampla: em regra, aquisições de bens e serviços, inclusive do ativo imobilizado, geram crédito de CBS e IBS, com exceções como bens de uso e consumo pessoal e condições ligadas à extinção do débito pelo fornecedor.
Além disso, o direito ao crédito de CBS deixa de depender do regime do imposto de renda, o que altera a análise para empresas do Lucro Presumido. Contratos de execução longa, que atravessam 2026 e 2027, precisam ser avaliados considerando essa transição.
A empresa pode recuperar créditos tributários ao comprar máquinas e equipamentos?
Sim, em muitas situações, mas não em todas. A recuperação de créditos tributários na compra de máquinas depende do tributo, do regime de apuração da empresa, da destinação do bem, da atividade exercida e do cumprimento das condições e prazos previstos em lei.
Quais requisitos precisam ser verificados?
Antes de incluir um crédito na análise de viabilidade, é preciso confirmar:
- Destinação do bem: no ICMS, bens alheios à atividade do estabelecimento não geram crédito. No PIS e na Cofins não cumulativos, o crédito sobre o imobilizado exige uso na produção de bens destinados à venda ou na prestação de serviços. Um equipamento administrativo, em regra, não se enquadra.
- Regime da empresa: empresas do Simples Nacional, como regra geral, não apropriam créditos de ICMS, PIS e Cofins em suas aquisições. Empresas do Lucro Presumido não apropriam créditos de PIS e Cofins enquanto esses tributos existirem, mas podem ter crédito de ICMS se forem contribuintes no regime normal.
- Forma de apropriação: o ICMS do ativo segue a regra de 1/48 por mês. O PIS e a Cofins podem ser apropriados pela depreciação, em parcelas ou de imediato, conforme a hipótese legal.
- Proporcionalidade: se a empresa tem saídas isentas ou não tributadas, o crédito de ICMS do ativo é reduzido proporcionalmente.
- Benefícios estaduais: algumas sistemáticas de crédito outorgado previstas no RICMS/SP vedam o aproveitamento de outros créditos. Quem utiliza esse tipo de benefício precisa avaliar se o crédito do ativo é compatível.
- Documentação: nota fiscal correta, escrituração adequada e controle no CIAP e nos registros fiscais exigidos.
Exemplo: o mesmo equipamento em três situações diferentes
Situação: uma metalúrgica de Sorocaba avalia comprar um centro de usinagem por R$ 300.000, de fornecedor paulista, para uso direto na produção.
Premissas (ilustrativas): carga de ICMS de 12% como premissa, IPI de 0%, bem novo destinado à produção, 100% das saídas tributadas, nenhum benefício estadual que vede créditos. Para isolar o efeito dos créditos, frete e instalação foram desconsiderados.
Cenário A. Lucro Real, PIS e Cofins não cumulativos, contribuinte de ICMS
- Crédito de ICMS: 12% de R$ 300.000 = R$ 36.000 (R$ 750 por mês em 48 meses).
- Crédito de PIS e Cofins: 9,25% de (R$ 300.000 − R$ 36.000) = 9,25% de R$ 264.000 = R$ 24.420.
- Custo econômico estimado: R$ 239.580.
Cenário B. Lucro Presumido, contribuinte de ICMS
- Crédito de ICMS: R$ 36.000, em 48 meses.
- Sem crédito de PIS e Cofins enquanto vigorar o regime cumulativo.
- Custo econômico estimado: R$ 264.000.
Cenário C. Simples Nacional
- Em regra, sem créditos de ICMS, PIS e Cofins.
- Custo econômico estimado: R$ 300.000.
O desembolso inicial é o mesmo nos três casos: R$ 300.000. A diferença de até R$ 60.420 entre os cenários vem exclusivamente do tratamento fiscal, e mesmo no melhor cenário parte do benefício só se realiza ao longo de quatro anos. Os valores são estimativas sujeitas a alterações e dependem da confirmação da carga efetiva e do direito ao crédito.
Como a depreciação de máquinas, veículos e equipamentos afeta os impostos da empresa?
A depreciação distribui o custo do bem ao longo da sua vida útil. Nas empresas do Lucro Real, a depreciação dedutível reduz a base do IRPJ e da CSLL ao longo dos anos. Nas empresas do Lucro Presumido e do Simples Nacional, a depreciação afeta o resultado contábil, mas não altera o cálculo desses tributos, que é feito sobre a receita.
Qual a diferença entre pagar, contabilizar e deduzir?
São quatro momentos diferentes:
- Desembolso financeiro: quando o dinheiro sai, à vista ou em parcelas.
- Reconhecimento do ativo: o bem entra no balanço pelo custo, líquido dos tributos recuperáveis.
- Depreciação contábil: o custo é reconhecido como despesa conforme a vida útil estimada pela empresa, segundo o CPC 27.
- Depreciação fiscal: a parcela que a legislação admite como dedutível na apuração do lucro tributável, com taxas de referência no Anexo III da IN RFB 1.700/2017.
Quando as depreciações contábil e fiscal diferem, os ajustes são controlados no e-Lalur e no e-Lacs, conforme a Lei 12.973/2014.
Não é correto afirmar que a compra de um bem durável pode ser deduzida integralmente no momento do pagamento. A regra geral é a dedução gradual. Existem exceções pontuais, como bens de pequeno valor ou de vida útil curta, previstas no Regulamento do Imposto de Renda (Decreto 9.580/2018), e incentivos temporários, como a depreciação acelerada para máquinas novas de determinados setores instituída pela Lei 14.871/2024, que tem condições, setores e prazos específicos e não deve ser presumida sem verificação.
Exemplo: renovação de frota de uma distribuidora de Ribeirão Preto
Situação: uma distribuidora de alimentos de Ribeirão Preto vai comprar quatro veículos utilitários para entregas, por R$ 150.000 cada, totalizando R$ 600.000.
Premissas (ilustrativas): empresa do Lucro Real, com lucro tributável e sujeita ao adicional do IRPJ (alíquota combinada de 34%), taxa fiscal de depreciação de 20% ao ano para veículos, conforme o Anexo III da IN RFB 1.700/2017, e nenhum crédito de PIS e Cofins considerado, já que a atividade é comercial.
- Depreciação fiscal anual: 20% de R$ 600.000 = R$ 120.000.
- Redução estimada de IRPJ e CSLL por ano: 34% de R$ 120.000 = R$ 40.800.
- Efeito total em cinco anos: R$ 204.000.
O caixa sai no primeiro dia, mas o efeito fiscal chega em cinco parcelas anuais. Se a mesma distribuidora estivesse no Lucro Presumido, a depreciação não reduziria o IRPJ nem a CSLL. Além disso, veículos geram custos recorrentes, como IPVA, seguro e licenciamento, que devem entrar na análise do custo total de propriedade.
Comprar, alugar ou contratar um serviço pode gerar impactos tributários diferentes?
Sim. A compra gera um ativo depreciável e pode gerar créditos sobre o bem. A locação transforma o investimento em despesa recorrente, com dedutibilidade e créditos sujeitos a regras próprias. A contratação de serviço envolve ISS e, em regra, outra lógica de créditos. A melhor opção depende do custo total, do fluxo de caixa, das obrigações contratuais e do tratamento tributário de cada modalidade.
O que muda em cada modalidade?
Compra: exige desembolso concentrado ou financiamento, gera ativo no balanço e a dedução, quando admitida, ocorre pela depreciação. A empresa assume manutenção, obsolescência e valor residual.
Locação: reduz a necessidade de capital inicial. A locação de bens móveis não sofre ISS. No Lucro Real, os aluguéis podem ser dedutíveis se atenderem às condições do Regulamento do Imposto de Renda, e a legislação do PIS e da Cofins não cumulativos admite crédito sobre aluguéis de máquinas e equipamentos pagos a pessoa jurídica e utilizados nas atividades da empresa. Contabilmente, contratos de arrendamento podem exigir o reconhecimento de um ativo de direito de uso e de um passivo, conforme o CPC 06.
Serviço: a empresa paga pelo resultado, como infraestrutura em nuvem ou TI gerenciada. Há incidência de ISS no prestador, e o crédito de PIS e Cofins para o tomador depende de o serviço se qualificar como insumo, conceito que, segundo o entendimento do STJ (Tema 779) e da Receita Federal, exige essencialidade ou relevância para a produção ou prestação de serviços.
Exemplo comparativo: infraestrutura de TI de uma empresa de Barueri
Situação: uma empresa de logística de Barueri precisa renovar sua infraestrutura de servidores por um horizonte de 48 meses.
Premissas (hipotéticas): empresa do Lucro Real, com alíquota combinada de IRPJ e CSLL de 34%; todas as despesas consideradas dedutíveis; taxa fiscal de depreciação de 20% ao ano para equipamentos de processamento de dados; créditos de PIS, Cofins, ICMS, CBS e IBS não considerados, para isolar o efeito sobre o lucro.
| Compra | Locação | Serviço gerenciado | |
| Composição | R$ 360.000 à vista + R$ 2.500/mês de manutenção e suporte | R$ 9.500/mês com manutenção + R$ 1.000/mês de suporte interno | R$ 11.000/mês, tudo incluído |
| Desembolso em 48 meses | R$ 480.000 | R$ 504.000 | R$ 528.000 |
| Dedução no período | R$ 408.000 | R$ 504.000 | R$ 528.000 |
| Efeito de IRPJ/CSLL no período | R$ 138.720 | R$ 171.360 | R$ 179.520 |
| Custo líquido no período | R$ 341.280 | R$ 332.640 | R$ 348.480 |
Na compra, a dedução no período soma quatro anos de depreciação (R$ 288.000) e a manutenção (R$ 120.000). Restam R$ 72.000 a depreciar no quinto ano, além de um equipamento que ainda pode ter valor de uso ou revenda.
A leitura correta não é “a locação é mais barata”. A locação tem o menor custo líquido no período, mas a compra exige o menor desembolso nominal e deixa um ativo residual. O serviço gerenciado custa mais, mas pode eliminar riscos de obsolescência, equipe interna e indisponibilidade que não aparecem na tabela.
Com a entrada da CBS em 2027, o tratamento de créditos sobre aluguéis e serviços tende a se aproximar do tratamento da compra, o que pode alterar essa comparação. Os valores são ilustrativos e sujeitos a alterações.
Como calcular o impacto tributário de um investimento de R$ 100 mil, R$ 500 mil ou R$ 1 milhão?
Não existe um percentual de imposto aplicável ao valor total de qualquer investimento. O impacto tributário de um investimento de R$ 100 mil, R$ 500 mil ou R$ 1 milhão depende da natureza do bem, do regime da empresa e dos créditos efetivamente admitidos. Por isso, a simulação precisa partir de premissas explícitas e de cenários condicionais.
As simulações a seguir são didáticas. Os valores são estimativas sujeitas a alterações e não substituem a análise do caso concreto.
Simulação 1: investimento de R$ 100 mil em uma empresa do Simples Nacional
Situação: uma clínica de diagnóstico por imagem em Santo André, optante pelo Simples Nacional, vai comprar um equipamento por R$ 100.000.
Premissas: frete de R$ 2.000 e instalação de R$ 3.000; nenhum crédito tributário considerado, já que empresas do Simples, em regra, não apropriam créditos de ICMS, PIS e Cofins.
- Custo total de aquisição: R$ 105.000.
- Créditos estimados: R$ 0.
- Efeito da depreciação nos tributos: nenhum, porque o Simples é calculado sobre a receita bruta.
O que falta confirmar: a partir de 2027, a LC 214/2025 permite que optantes do Simples escolham recolher CBS e IBS pelo regime regular, o que muda o direito a créditos nas aquisições e o tratamento para clientes pessoas jurídicas. Para essa empresa, o cálculo do investimento deve considerar se essa opção será avaliada e quando.
Simulação 2: investimento de R$ 500 mil na renovação de frota
Situação: uma transportadora de cargas de Guarulhos, no Lucro Presumido, vai comprar dois caminhões por R$ 250.000 cada.
Premissas: custos acessórios de R$ 30.000 (emplacamento, rastreamento e adaptação de carroceria); sem crédito de PIS e Cofins, por estar no regime cumulativo; depreciação sem efeito no IRPJ e na CSLL, por estar no Lucro Presumido.
Cenário A. Sem direito ao crédito de ICMS (por exemplo, se a empresa utilizar sistemática de crédito outorgado que vede outros créditos):
- Custo econômico estimado: R$ 500.000 + R$ 30.000 = R$ 530.000.
Cenário B. Com direito ao crédito de ICMS, adotando carga de 12% como premissa:
- Crédito: 12% de R$ 500.000 = R$ 60.000, em 48 parcelas de R$ 1.250.
- Custo econômico estimado: R$ 530.000 − R$ 60.000 = R$ 470.000.
O que falta confirmar: a carga efetiva do ICMS na aquisição, a compatibilidade do crédito com eventuais benefícios utilizados, a proporção de prestações tributadas e o efeito do IPVA e de outros custos recorrentes. Também é preciso avaliar como a CBS, a partir de 2027, afetará os créditos dessa empresa, já que o direito ao crédito deixará de depender do Lucro Presumido.
Simulação 3: investimento de R$ 1 milhão na implantação de um ERP
Situação: uma distribuidora de materiais elétricos da capital paulista, no Lucro Real, vai implantar um ERP com investimento total de R$ 1.000.000.
Composição (hipotética):
- Licenças de uso perpétuas: R$ 300.000.
- Serviços de implantação e parametrização: R$ 450.000.
- Servidores e equipamentos: R$ 150.000.
- Treinamento: R$ 50.000.
- Migração de dados: R$ 50.000.
Premissas: licenças e implantação registradas como ativo intangível (CPC 04) e amortizadas em cinco anos; equipamentos depreciados a 20% ao ano; treinamento e migração lançados como despesa no primeiro ano; alíquota combinada de IRPJ e CSLL de 34%; sem créditos de PIS e Cofins, porque se trata de atividade comercial com sistema de uso administrativo, hipótese em que não há crédito de insumos.
| Ano | Deduções estimadas | Efeito de IRPJ/CSLL |
| Ano 1 | R$ 280.000 | R$ 95.200 |
| Anos 2 a 5 (cada ano) | R$ 180.000 | R$ 61.200 |
| Total em 5 anos | R$ 1.000.000 | R$ 340.000 |
No primeiro ano, as deduções incluem R$ 150.000 de amortização do intangível, R$ 30.000 de depreciação dos equipamentos, R$ 50.000 de treinamento e R$ 50.000 de migração.
O que falta confirmar: a classificação contábil da migração de dados e da implantação; a origem das licenças, já que software contratado do exterior envolve IRRF, CIDE, PIS/Cofins-Importação e ISS na importação de serviços; e o cronograma de pagamentos. Parcelas pagas a partir de 2027 estarão sujeitas à CBS, que, pela regra geral da LC 214/2025, gera crédito mesmo em aquisições para uso administrativo, o que pode mudar o custo líquido de serviços contratados ao longo da transição.
Como o planejamento tributário pode evitar que um investimento comprometa o caixa da empresa?
O planejamento tributário protege o caixa quando projeta, mês a mês, quando cada pagamento sai e quando cada benefício fiscal efetivamente entra, usando apenas créditos com direito confirmado. Assim, a empresa evita aprovar um investimento contando com uma economia que só virá anos depois, ou que pode não vir.
Qual a diferença entre economia estimada e benefício realizável?
Economia tributária estimada é o valor que aparece na planilha. Benefício fiscal realizável é a parte dessa economia que a empresa consegue de fato aproveitar, no prazo previsto.
Alguns exemplos de distância entre as duas:
- Saldo credor acumulado: se a empresa já tem mais créditos de ICMS do que débitos, um novo crédito de R$ 48.000 não reduz nenhum pagamento. Em São Paulo, a utilização de saldo credor acumulado segue hipóteses e procedimentos específicos, inclusive pelo sistema e-CredAc da Secretaria da Fazenda, e não é automática.
- Prejuízo fiscal: no Lucro Real, a depreciação só reduz tributos se houver lucro tributável. Com prejuízo, o efeito é postergado e sujeito às regras de compensação.
- Créditos com prazo longo: o ICMS do ativo leva 48 meses para ser integralmente apropriado. No exemplo de Campinas, apenas R$ 12.000 dos R$ 48.000 entram no primeiro ano.
- Transição tributária: créditos de tributos que serão extintos, como PIS e Cofins em 2027, têm regras próprias de compensação ou ressarcimento previstas na LC 214/2025, que precisam ser verificadas antes de projetar seu aproveitamento.
Como projetar os efeitos antes de assinar o contrato?
O ideal é montar um fluxo de caixa mensal do investimento com quatro linhas: desembolsos (entrada, parcelas, frete, instalação), créditos com direito confirmado (separados por tributo e prazo de apropriação), efeito da depreciação na apuração do lucro, quando aplicável, e custos recorrentes (manutenção, seguros, licenças, IPVA).
Esse fluxo deve ser comparado com a capacidade de pagamento da empresa e com o retorno operacional esperado. Decisões tomadas com base em créditos incertos ou em premissas fiscais desatualizadas podem transformar um investimento viável em um problema de liquidez.
Quais erros podem aumentar o custo tributário de um investimento empresarial?
Os erros mais comuns são considerar créditos sem confirmar os requisitos legais, ignorar custos acessórios, contabilizar o ativo de forma incorreta, presumir dedução imediata, desconsiderar a transição tributária e avaliar o investimento apenas pelo preço de compra.
Considerar créditos sem confirmar os requisitos. Um crédito de PIS e Cofins sobre um equipamento administrativo, ou de ICMS sobre um bem alheio à atividade, pode ser glosado em fiscalização. Além de perder o benefício, a empresa fica sujeita a multa e juros. O custo do investimento, nesse caso, fica maior do que se o crédito nunca tivesse sido considerado.
Ignorar custos acessórios. Frete, seguro, adaptação elétrica, obras civis, integração de sistemas e DIFAL em compras interestaduais podem representar uma parcela relevante do custo total de aquisição. Deixá-los fora da análise distorce o retorno esperado.
Contabilizar incorretamente o ativo. Lançar como despesa algo que deveria ser ativo, ou o contrário, afeta o resultado, a base de tributos sobre o lucro no Lucro Real e a apropriação de créditos vinculados à depreciação. Também prejudica indicadores usados por bancos e investidores.
Presumir dedução imediata. Planejar o caixa contando com uma redução de IRPJ e CSLL no mesmo ano da compra, quando a lei prevê dedução ao longo de cinco ou dez anos, cria uma expectativa de economia que não se realiza no prazo esperado.
Desconsiderar a transição tributária. Investimentos com pagamentos ou entregas entre 2026 e 2033 atravessam mudanças no direito a créditos e nas alíquotas. Contratos sem cláusulas claras sobre tributos podem gerar discussões de preço e de responsabilidade.
Avaliar somente o preço de compra. Comparar propostas apenas pelo valor da nota ignora que fornecedores diferentes, de estados diferentes, com classificações fiscais diferentes, podem gerar custos econômicos muito distintos para o mesmo tipo de bem.
O que a empresa deve verificar antes de aprovar um grande investimento?
Antes de aprovar um grande investimento, a empresa deve verificar a documentação da operação, a classificação fiscal e contábil do bem, os tributos envolvidos, os créditos com direito confirmado, as condições contratuais, o impacto no fluxo de caixa e a validade das regras fiscais aplicáveis.
Um checklist enxuto:
- Documentação: proposta detalhada, com separação entre bem, serviços, frete e instalação, e indicação da classificação fiscal (NCM) dos produtos.
- Classificação contábil: definição do que é ativo imobilizado, intangível ou despesa, e da vida útil estimada.
- Tributos incidentes: ICMS, DIFAL, IPI, ISS, tributos de importação e, conforme a data, CBS e IBS.
- Créditos possíveis: direito confirmado, forma e prazo de apropriação, proporcionalidade e compatibilidade com benefícios utilizados.
- Condições contratuais: cronograma de pagamentos, cláusulas de reajuste e de alteração tributária, garantias e multas.
- Fluxo de caixa: projeção mensal de desembolsos e de benefícios fiscais realizáveis.
- Validação das regras: conferência da legislação vigente na data da operação, nas fontes oficiais.
Quando vale a pena consultar uma assessoria contábil antes de investir?
Vale a pena consultar uma assessoria contábil sempre que o investimento for relevante para o caixa da empresa ou envolver créditos fiscais, ativos importados, contratos longos ou diferentes modalidades de contratação. Nesses casos, uma premissa fiscal errada pode alterar significativamente o custo efetivo e o retorno do projeto.
A análise especializada é especialmente importante em situações como:
- Investimentos de alto valor em relação ao faturamento ou ao caixa disponível.
- Aquisição de ativos importados, que envolve tributos aduaneiros, possível redução tarifária por ex-tarifário e ICMS na importação.
- Renovação de frota, com custos recorrentes e regras específicas de crédito para transportadoras.
- Expansão industrial, com obras, máquinas e possíveis incentivos com condições próprias.
- Implantação de tecnologia, com licenças, serviços, nuvem e eventuais contratações no exterior.
- Operações com créditos relevantes, cujo aproveitamento depende de requisitos que serão examinados em fiscalizações.
- Decisões entre comprar, alugar ou contratar serviços, especialmente durante a transição para CBS e IBS.
Com 40 anos de atuação no mercado e foco em contabilidade consultiva, a Confirp apoia empresas na avaliação contábil, fiscal e financeira que antecede decisões de investimento.
O trabalho envolve estruturar as premissas, identificar tributos e créditos aplicáveis, simular cenários e projetar os efeitos no caixa, para que a decisão seja tomada com base em números realistas.
A economia tributária, quando existe, depende das condições de cada operação e da legislação aplicável, e não pode ser garantida antes da análise do caso concreto.
Dúvidas frequentes sobre o impacto tributário de investimentos empresariais
1. Como calcular o impacto tributário de um investimento empresarial?
Some todos os custos de aquisição, separe os tributos que viram custo daqueles que podem gerar crédito, considere apenas os créditos com direito confirmado e projete no tempo a depreciação e a apropriação desses créditos. O resultado mostra o custo econômico e o efeito no caixa, que quase nunca coincidem com o preço da nota.
2. Quais impostos podem incidir na compra de máquinas e equipamentos em São Paulo?
Os principais são ICMS e IPI, embutidos ou destacados no preço, além do DIFAL em compras de outros estados e dos tributos de importação em bens importados. Serviços de instalação envolvem ISS. Em 2026, CBS e IBS aparecem nas notas em caráter de teste. A incidência real depende da classificação fiscal do bem e da operação.
3. Toda compra de equipamento permite recuperar créditos tributários?
Não. O crédito depende do regime da empresa, da destinação do bem e da atividade exercida. Empresas do Simples, em regra, não apropriam créditos. Bens administrativos geralmente não geram crédito de PIS e Cofins, e bens alheios à atividade não geram crédito de ICMS.
4. A empresa pode descontar o valor de uma máquina dos impostos imediatamente?
Em regra, não. O valor do bem é reconhecido como despesa ao longo da vida útil, por meio da depreciação. Há exceções específicas, como bens de pequeno valor e incentivos temporários de depreciação acelerada, que exigem o cumprimento de condições legais.
5. Como a depreciação de um equipamento afeta a tributação?
No Lucro Real, a depreciação dedutível reduz a base do IRPJ e da CSLL ao longo dos anos. No Lucro Presumido e no Simples Nacional, ela não altera esses tributos, porque o cálculo parte da receita. Em alguns casos, a depreciação também serve de base para créditos de PIS e Cofins.
6. Comprar um equipamento ou alugar pode ser mais vantajoso tributariamente?
Depende. A locação pode ter dedução mais rápida e exigir menos capital, enquanto a compra pode ter menor custo nominal e deixar um ativo residual. A comparação deve considerar custo total, fluxo de caixa, créditos admitidos em cada modalidade e as mudanças trazidas pela CBS a partir de 2027.
7. Como saber se os créditos tributários previstos serão realmente aproveitados?
Verifique se a empresa terá débitos suficientes para absorver os créditos, se já possui saldo credor acumulado, qual o prazo de apropriação e se há benefícios que vedem créditos. Um crédito que não pode ser compensado nem ressarcido não reduz o custo do investimento.
8. A reforma tributária altera o planejamento de investimentos empresariais em 2026?
Sim. Em 2026, CBS e IBS estão em fase de teste, mas a partir de 2027 PIS e Cofins são extintos e a CBS passa a ser cobrada, com créditos mais amplos e não vinculados ao regime do imposto de renda. Investimentos com pagamentos ou entregas que atravessam esse período precisam ser simulados considerando as duas regras.
9. Quais documentos devem ser analisados antes de aprovar um grande investimento?
Proposta comercial detalhada, com separação entre bens e serviços, classificação fiscal dos produtos, minuta do contrato, cronograma de pagamentos, informações sobre o fornecedor e sua localização, e a situação fiscal atual da empresa, incluindo saldos de créditos e projeção de resultado.
10. Quando a empresa deve consultar um contador antes de realizar uma aquisição relevante?
Antes de assinar o contrato ou emitir o pedido de compra. Depois disso, a forma da operação, o fornecedor, o local de entrega e as condições de pagamento já estão definidos, e muitas alternativas que poderiam reduzir o custo ou proteger o caixa deixam de estar disponíveis.
Conteúdo de caráter informativo. Os valores e simulações apresentados são estimativas ilustrativas, sujeitas a alterações, e não substituem a análise contábil e tributária do caso concreto.
Veja também: