Comprar uma empresa pode ser um atalho para crescer, entrar em um novo mercado ou ganhar escala rapidamente. Mas, junto com a carteira de clientes, a marca e a estrutura operacional, o comprador também pode herdar dívidas tributárias, passivos trabalhistas, autuações fiscais e inconsistências contábeis que não aparecem na primeira conversa com o vendedor.
Por isso, antes de comprar uma empresa, a pergunta mais importante não é apenas «quanto ela fatura?», mas sim «quanto dessa empresa realmente vale, depois de considerados todos os riscos?». A resposta vem de uma análise técnica conhecida como due diligence contábil e tributária.
Neste artigo, a Confirp Contabilidade, com 40 anos de atuação em contabilidade, consultoria tributária e planejamento fiscal, explica quais informações analisar, como consultar a situação fiscal de uma empresa em São Paulo, como os passivos afetam o preço e quais cuidados tomar antes de assinar o contrato.
Importante: os valores apresentados neste artigo são hipotéticos e ilustrativos. Alíquotas, limites, prazos, obrigações e regras tributárias estão sujeitos a alterações conforme a legislação vigente e devem ser confirmados no momento da análise.
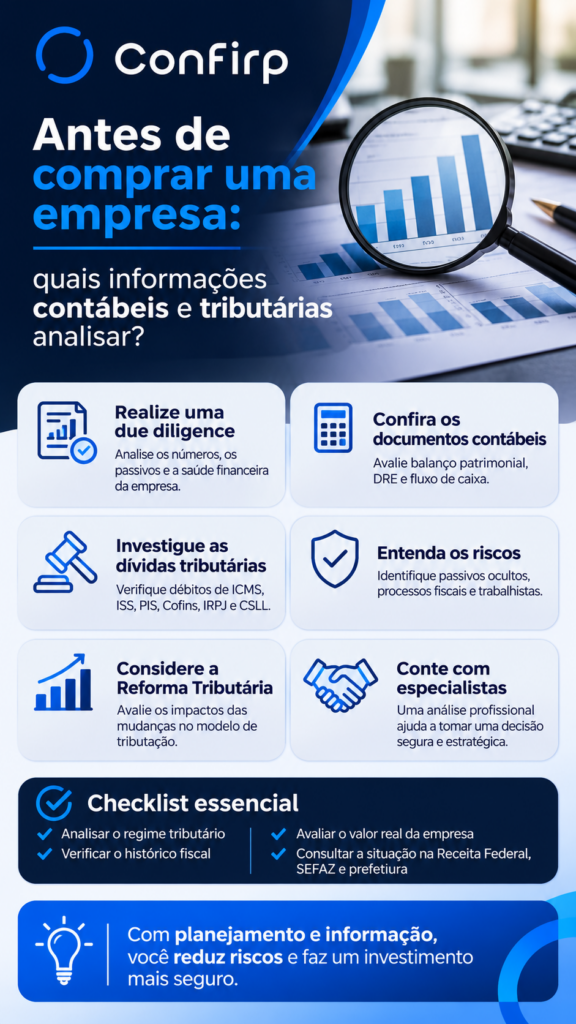
O que analisar antes de comprar uma empresa?
Em resumo, antes de comprar uma empresa é preciso analisar cinco frentes: a qualidade das demonstrações contábeis, a geração real de caixa, a situação fiscal nas esferas federal, estadual e municipal, os passivos trabalhistas e judiciais e o enquadramento tributário, incluindo os efeitos da Reforma Tributária sobre o negócio nos próximos anos.
Essas informações mostram se o lucro apresentado é real e sustentável, se existem dívidas que reduzem o valor da empresa e quais riscos o comprador passará a assumir depois da aquisição.
O que é due diligence contábil e tributária e por que ela é indispensável antes de comprar uma empresa?
A due diligence contábil e tributária é uma auditoria investigativa feita antes da aquisição. Ela confere se os números apresentados pelo vendedor correspondem à realidade e identifica riscos fiscais na aquisição de empresas que possam afetar o preço, a estrutura do negócio ou até a decisão de compra.
Ela é indispensável porque o vendedor naturalmente apresenta a empresa pelo seu melhor ângulo. Um faturamento expressivo pode esconder margens baixas, um lucro contábil pode não se converter em caixa e uma certidão negativa pode não revelar passivos tributários ocultos, como tributos recolhidos a menor que ainda não foram fiscalizados.
Na prática, a due diligence costuma examinar os últimos cinco anos da empresa. Esse recorte não é aleatório: ele acompanha, em regra, os prazos de decadência e prescrição previstos no Código Tributário Nacional, período em que o Fisco ainda pode lançar e cobrar tributos.
Como funciona o passo a passo da due diligence contábil e tributária?
Embora cada operação tenha suas particularidades, o processo costuma seguir uma sequência lógica:
- Assinatura de acordo de confidencialidade entre comprador e vendedor.
- Solicitação de documentos contábeis, fiscais, trabalhistas, societários e contratuais.
- Análise das demonstrações financeiras e conciliação com extratos, notas fiscais e declarações entregues ao Fisco.
- Levantamento da situação fiscal por meio de certidões e consultas nos órgãos federais, estaduais e municipais.
- Revisão da apuração dos tributos dos últimos anos, buscando erros, riscos e créditos.
- Classificação das contingências por probabilidade de perda e estimativa de valor.
- Relatório final com riscos, impacto no preço e recomendações para o contrato.
Quais documentos contábeis devem ser analisados antes da aquisição?
A análise contábil antes de comprar uma empresa depende da qualidade das informações recebidas. Uma lista básica de documentos inclui:
- Balanço patrimonial, DRE e demonstração dos fluxos de caixa dos últimos cinco exercícios, além do balancete mais recente.
- Livros Diário e Razão e a ECD (Escrituração Contábil Digital).
- ECF (Escrituração Contábil Fiscal), que concentra informações do IRPJ e da CSLL.
- EFD ICMS/IPI e EFD-Contribuições (PIS e Cofins), quando aplicáveis.
- DCTF, DCTFWeb, eSocial e EFD-Reinf, para conferir tributos declarados e obrigações previdenciárias.
- Guias de recolhimento de tributos e comprovantes de pagamento.
- Recibos de parcelamentos, transações tributárias e acordos firmados.
- Notificações, autos de infração e processos administrativos em andamento.
- Contrato social e alterações, acordos de sócios e atas.
- Contratos relevantes com clientes, fornecedores, bancos e locadores.
- Folha de pagamento, contratos de trabalho e acordos sindicais.
Mais importante do que reunir documentos é cruzá-los. O faturamento da DRE precisa conversar com as notas fiscais emitidas, que precisam conversar com as declarações entregues ao Fisco, que por sua vez precisam conversar com os recolhimentos efetivamente feitos. Divergências entre essas fontes são justamente o tipo de inconsistência que os sistemas de cruzamento de dados da Receita Federal e da Secretaria da Fazenda de São Paulo identificam.
Como avaliar balanço patrimonial, DRE e fluxo de caixa?
Cada demonstração responde a uma pergunta diferente, e a avaliação financeira de empresas exige olhar para as três em conjunto.
O que o balanço patrimonial revela?
O balanço patrimonial mostra o que a empresa possui e o que ela deve em uma data específica. Na due diligence, os pontos de atenção costumam ser:
Contas a receber que incluem clientes inadimplentes há muito tempo, estoques avaliados acima do valor de mercado ou com itens obsoletos, empréstimos e financiamentos com cláusulas que podem ser acionadas na troca de controle, e tributos a recolher acumulados sem pagamento.
O que a DRE mostra e o que ela pode esconder?
A DRE (Demonstração do Resultado do Exercício) apresenta receitas, custos, despesas e lucro do período. Ela é a base da maioria das negociações, mas pode ser distorcida por receitas não recorrentes, despesas pessoais dos sócios lançadas na empresa, pró-labore abaixo do valor de mercado ou ausência de provisões para riscos conhecidos.
Por que o fluxo de caixa é decisivo?
O fluxo de caixa mostra quanto dinheiro de fato entrou e saiu. É ele que paga salários, fornecedores, tributos e, futuramente, o retorno do investimento do comprador.
Exemplo hipotético: uma empresa apresenta lucro contábil de R$ 400 mil no ano. No mesmo período, porém, seus estoques aumentaram R$ 200 mil e o saldo de clientes a receber cresceu R$ 120 mil, porque ela passou a vender com prazos mais longos. Na prática, a geração de caixa operacional foi de cerca de R$ 80 mil, bem abaixo do lucro divulgado. O lucro existe no papel, mas boa parte dele está «presa» em estoque e em contas a receber.
Como identificar se o lucro apresentado pela empresa é realmente sustentável?
Um lucro é sustentável quando se repete ao longo do tempo, vem da atividade principal do negócio e se converte em caixa. Para verificar isso, a análise costuma fazer ajustes de normalização, retirando do resultado tudo o que não deve se repetir depois da aquisição.
Entram nesses ajustes, por exemplo, a venda de um imóvel que gerou ganho pontual, um contrato com cliente que está sendo encerrado, um benefício fiscal com prazo de validade ou uma economia tributária obtida de forma questionável.
Exemplo hipotético: uma empresa com faturamento mensal de R$ 500 mil (R$ 6 milhões por ano) trabalha com margem líquida de 3%, o que gera lucro de cerca de R$ 15 mil por mês. Ela recebe dos clientes em 60 dias, mas paga fornecedores em 30 dias. Esse descompasso exige um capital de giro elevado, financiado com empréstimos bancários cujos juros consomem parte do lucro.
Basta uma queda de vendas ou o aumento da inadimplência para que a operação passe a precisar de aportes. Para o comprador, isso significa que o preço deve considerar o capital de giro necessário e não apenas o faturamento.
Outro sinal de alerta é o lucro que depende de tributação abaixo do que seria devido. Se uma parte relevante da margem vem de enquadramento tributário incorreto, o lucro tende a desaparecer quando a empresa for regularizada.
Quais dívidas tributárias devem ser investigadas antes de comprar uma empresa?
As dívidas tributárias de uma empresa podem estar em três situações diferentes, e cada uma exige uma forma de investigação:
Débitos declarados e não pagos, que aparecem nas consultas aos órgãos e nas certidões. Débitos em discussão, como autos de infração, processos administrativos e execuções fiscais. E débitos não declarados, que ainda não foram identificados pelo Fisco, mas podem ser cobrados dentro do prazo legal. Esses últimos são os mais perigosos, porque não aparecem em nenhuma certidão.
Os principais tributos a investigar são:
- Federais: IRPJ, CSLL, PIS, Cofins, IPI, contribuições previdenciárias e, a partir da transição da Reforma Tributária, a CBS.
- Estaduais: ICMS, incluindo substituição tributária e diferencial de alíquota (DIFAL), além de eventuais débitos de IPVA de veículos da empresa.
- Municipais: ISS, IPTU de imóveis próprios e taxas municipais.
- Trabalhistas e previdenciários: FGTS, INSS sobre a folha e obrigações declaradas no eSocial e na DCTFWeb.
Como consultar a situação fiscal da empresa na Receita Federal, na Secretaria da Fazenda de São Paulo e na prefeitura?
Para empresas localizadas no estado de São Paulo, as principais consultas são as seguintes:
Na esfera federal, a certidão emitida em conjunto pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional (PGFN) informa a regularidade em relação a tributos federais e à Dívida Ativa da União. Com acesso autorizado, o relatório de situação fiscal no e-CAC traz um detalhamento bem mais completo, com débitos, pendências de declarações e parcelamentos.
Na esfera estadual, a Secretaria da Fazenda e Planejamento de São Paulo (Sefaz-SP) fornece certidão de débitos de ICMS não inscritos em dívida ativa, enquanto os débitos já inscritos são consultados junto à Procuradoria Geral do Estado (PGE-SP). Também vale verificar a classificação da empresa no programa Nos Conformes, que indica o perfil de conformidade do contribuinte de ICMS paulista.
Na esfera municipal, a Prefeitura de São Paulo emite a Certidão Tributária Mobiliária, ligada ao ISS e às taxas da atividade, e a Certidão Tributária Imobiliária, ligada ao IPTU. Se a empresa estiver em outro município paulista, a consulta é feita na prefeitura correspondente.
Complementam a análise o Certificado de Regularidade do FGTS (CRF), emitido pela Caixa, a Certidão Negativa de Débitos Trabalhistas (CNDT), emitida pela Justiça do Trabalho, e as certidões de distribuição de ações na Justiça Estadual, Federal e do Trabalho.
Uma certidão negativa é suficiente para garantir que a empresa não tem dívidas?
Não. Uma certidão negativa atesta apenas que não há débitos registrados naquele momento. Ela não alcança tributos apurados de forma errada que ainda não foram fiscalizados. Por isso a certidão é o ponto de partida da análise tributária, e não sua conclusão.
Como identificar débitos de ICMS, ISS, PIS, Cofins, IRPJ e CSLL?
Cada tributo tem seus pontos sensíveis, e é aí que a experiência técnica faz diferença.
No ICMS, que em São Paulo tem regras extensas de substituição tributária, os riscos mais comuns envolvem créditos aproveitados indevidamente, erros na classificação fiscal (NCM) dos produtos, diferencial de alíquota não recolhido e divergências entre notas fiscais emitidas e escrituração.
No ISS, o ponto de atenção é o local de recolhimento. Dependendo do serviço, o imposto é devido ao município onde o serviço é prestado e não onde a empresa está sediada, o que pode gerar cobrança em duplicidade ou débitos em outra prefeitura.
No PIS e na Cofins, os riscos estão na escolha do regime (cumulativo ou não cumulativo), no aproveitamento de créditos sem respaldo e no tratamento de produtos sujeitos à tributação monofásica.
No IRPJ e na CSLL, merecem atenção as despesas deduzidas sem comprovação, a distribuição de lucros acima do que a contabilidade permite e, no lucro presumido, a aplicação do percentual de presunção correto para cada atividade.
Uma análise tributária também pode encontrar créditos?
Sim, e isso também afeta o valor da empresa. Exemplo hipotético: uma empresa do Simples Nacional fatura R$ 4,5 milhões por ano, dos quais R$ 1 milhão vem de produtos sujeitos à tributação monofásica de PIS e Cofins. Se a receita não foi segregada corretamente, a empresa pode ter pago esses tributos em duplicidade, gerando um crédito potencialmente recuperável. Esse crédito, porém, só deve entrar na negociação depois de validado tecnicamente, e não como promessa.
O que são passivos tributários ocultos e como eles podem comprometer a aquisição?
Passivos tributários ocultos são obrigações fiscais que existem, mas não aparecem no balanço nem nas certidões. Eles surgem de tributos apurados incorretamente, benefícios fiscais aplicados sem amparo legal, operações sem nota fiscal, distribuição disfarçada de lucros ou enquadramento indevido em regimes simplificados.
O perigo está no efeito multiplicador. Quando o Fisco identifica a irregularidade em uma fiscalização, cobra o tributo acrescido de juros e de multa de ofício, que na esfera federal pode partir de 75% do valor devido, conforme a legislação vigente. Um imposto não recolhido de R$ 100 mil pode se transformar em uma cobrança muito superior.
Como passivos fiscais, trabalhistas e financeiros afetam o valor da aquisição?
Exemplo hipotético: uma empresa está sendo negociada por R$ 2 milhões. Durante a due diligence, o comprador identifica:
- R$ 300 mil em débitos tributários, sendo parte em ICMS declarado e não pago e parte em PIS e Cofins apurados a menor.
- R$ 150 mil em obrigações trabalhistas, envolvendo horas extras não pagas e FGTS em atraso.
- Estoque superavaliado em R$ 120 mil, com produtos obsoletos registrados pelo custo original.
Uma leitura simplificada já reduz o valor justo para algo próximo de R$ 1,43 milhão. E esse ainda é um cenário otimista, porque os débitos tributários continuam acumulando juros e podem receber multas maiores se forem descobertos em fiscalização.
Diante desse cenário, o comprador pode renegociar o preço, exigir que o vendedor quite os débitos antes do fechamento, reter parte do pagamento como garantia, incluir cláusulas de indenização ou, se os riscos forem grandes demais, simplesmente desistir do negócio. Todas essas decisões dependem de um diagnóstico preciso.
Como verificar parcelamentos, autuações fiscais, processos administrativos e execuções fiscais?
Os parcelamentos aparecem no e-CAC, nos portais da PGFN, da Sefaz-SP, da PGE-SP e da prefeitura. É preciso conferir o saldo devedor, as parcelas em atraso e as regras de rescisão, pois um parcelamento cancelado por falta de pagamento faz a dívida voltar a ser cobrada integralmente.
As autuações fiscais e processos administrativos devem ser solicitados ao vendedor e conferidos nos sistemas dos órgãos. A análise deve avaliar a tese de defesa, a fase do processo e a chance de perda.
As execuções fiscais são identificadas por meio das certidões de distribuição judicial. Um processo de execução pode levar a penhora de contas, bens e faturamento, afetando diretamente a operação depois da compra.
Para cada processo, a recomendação é classificar o risco como provável, possível ou remoto, critério utilizado pelas normas contábeis, e estimar o valor envolvido. Essa classificação orienta o ajuste de preço e as garantias do contrato.
Como analisar o regime tributário da empresa e identificar possíveis riscos?
O regime tributário define como a empresa calcula seus tributos, e um enquadramento errado pode gerar passivos relevantes.
No Simples Nacional, é preciso verificar se a empresa respeita o limite de receita bruta anual (atualmente de R$ 4,8 milhões, com sublimite para ICMS e ISS, valores sujeitos a alterações legais), se as atividades exercidas são permitidas no regime e se os sócios participam de outras empresas de modo que a receita somada ultrapasse o limite. A exclusão retroativa do Simples pode gerar cobrança de tributos pelo regime normal referente a anos anteriores.
No Lucro Presumido, os riscos estão na aplicação dos percentuais corretos para cada atividade e no tratamento de receitas financeiras e ganhos de capital.
No Lucro Real, a análise exige maior profundidade, avaliando adições, exclusões, compensação de prejuízos fiscais e aproveitamento de créditos de PIS e Cofins.
Também vale avaliar se o regime atual será adequado depois da aquisição. Um planejamento tributário na compra de empresas pode indicar que, com a integração ao grupo do comprador, outro regime seja mais eficiente ou até obrigatório.
Quais são os impactos da Reforma Tributária na aquisição de empresas?
A Reforma Tributária acrescenta uma nova camada à análise. Aprovada pela Emenda Constitucional 132/2023 e regulamentada principalmente pela Lei Complementar 214/2025, ela substitui gradualmente PIS, Cofins, IPI, ICMS e ISS por um modelo de IVA dual, formado pela CBS (federal) e pelo IBS (estadual e municipal), além do Imposto Seletivo, incidente sobre bens e serviços prejudiciais à saúde ou ao meio ambiente.
Pelo cronograma legal vigente, 2026 é um ano de teste, com alíquotas reduzidas de CBS e IBS. Em 2027, a CBS passa a ser cobrada integralmente, PIS e Cofins são extintos e o Imposto Seletivo começa a vigorar. Entre 2029 e 2032, o ICMS e o ISS são reduzidos gradualmente enquanto o IBS aumenta, até a extinção desses dois impostos em 2033. Esse cronograma está sujeito a ajustes legislativos e deve ser acompanhado.
Quem compra uma empresa hoje, portanto, compra um negócio que vai atravessar toda essa transição. Os principais pontos de atenção são:
Como a Reforma Tributária afeta preços, margens e contratos?
O novo modelo muda a carga tributária de muitos setores, especialmente o de serviços, que hoje costuma ter carga menor de ISS e PIS/Cofins no regime cumulativo. Uma empresa cuja margem depende do sistema atual pode ter sua rentabilidade alterada. Por isso, contratos de longo prazo devem ser revisados para verificar se permitem reequilíbrio de preços diante da mudança de tributos.
O que acontece com os créditos tributários acumulados?
Saldos credores de ICMS, PIS e Cofins registrados no balanço precisam ser analisados à luz das regras de transição, que preveem formas e prazos específicos de aproveitamento. Um crédito que parece valioso pode ter realização mais lenta do que o esperado, o que reduz seu valor presente na negociação.
Como a Reforma Tributária muda a avaliação de empresas do Simples Nacional?
Empresas do Simples que vendem para outras empresas podem perder competitividade, porque seus clientes tendem a aproveitar créditos menores de CBS e IBS. A legislação prevê a possibilidade de recolher esses tributos fora do Simples, mas isso muda custos e rotina. Entender esse efeito sobre a carteira de clientes é parte da análise.
Compreender os impactos da Reforma Tributária nas empresas deixou de ser um tema futuro e passou a ser uma variável concreta na precificação de qualquer aquisição. Um planejamento tributário na Reforma Tributária ajuda o comprador a projetar a carga fiscal real do negócio nos próximos anos.
Como avaliar o valor de uma empresa considerando suas dívidas e obrigações fiscais?
O valor de uma empresa é normalmente estimado por métodos como o fluxo de caixa descontado, que projeta a geração de caixa futura, ou por múltiplos de mercado, que comparam o negócio com empresas semelhantes. Em ambos os casos, o ponto de partida é o chamado valor da operação.
Desse valor, para chegar ao que de fato será pago aos sócios, é preciso descontar a dívida líquida (empréstimos e financiamentos menos o caixa disponível), as contingências fiscais, trabalhistas e cíveis identificadas e eventuais ajustes de capital de giro.
Exemplo hipotético simplificado:
| Item | Valor |
| Valor estimado da operação | R$ 3.000.000 |
| (-) Empréstimos bancários | R$ 600.000 |
| (+) Caixa disponível | R$ 150.000 |
| (-) Débitos tributários parcelados | R$ 250.000 |
| (-) Contingência fiscal provável | R$ 180.000 |
| (-) Passivo trabalhista estimado | R$ 120.000 |
| Valor ajustado para os sócios | R$ 2.000.000 |
Nesse exemplo, uma empresa que «vale R$ 3 milhões» na conversa inicial vale, para o comprador, cerca de R$ 2 milhões. A diferença não está no negócio em si, mas nas obrigações que vêm junto com ele. Esse cálculo é apenas ilustrativo e não substitui uma avaliação completa.
Como a estrutura da aquisição influencia a exposição aos passivos?
A forma da operação muda o tipo de risco que o comprador assume.
Qual a diferença entre comprar quotas e comprar os ativos de uma empresa?
Na compra de quotas ou ações, o comprador passa a ser sócio da mesma pessoa jurídica. A empresa continua existindo com todo o seu histórico, o que significa que todas as dívidas e contingências permanecem com ela, inclusive as desconhecidas. É a modalidade mais comum e mais simples operacionalmente, mas também a que mais exige due diligence.
Na compra de ativos ou do estabelecimento (conhecida como trespasse), o comprador adquire bens, marcas, contratos ou o próprio estabelecimento, sem assumir a pessoa jurídica. Isso reduz a exposição, mas não a elimina. O artigo 133 do Código Tributário Nacional prevê que quem adquire um estabelecimento e continua a mesma atividade responde pelos tributos anteriores, de forma integral ou subsidiária, conforme o vendedor encerre ou continue suas atividades. O Código Civil e a legislação trabalhista também preveem hipóteses de sucessão de obrigações.
A escolha da estrutura também tem efeitos tributários próprios, como a possível incidência de ITBI na transferência de imóveis e o tratamento fiscal do ágio pago na aquisição. Por isso ela deve ser definida em conjunto por especialistas contábeis, tributários e jurídicos.
Quais cuidados jurídicos, contábeis e tributários devem ser tomados antes de assinar o contrato?
A due diligence só gera proteção real quando suas conclusões são levadas ao contrato de compra e venda. Antes de assinar, o comprador deve verificar os seguintes pontos:
Checklist antes de fechar uma aquisição:
- Concluir a due diligence contábil, tributária e trabalhista e receber o relatório de riscos.
- Ajustar o preço com base nos passivos identificados e no capital de giro real.
- Incluir declarações e garantias do vendedor sobre a veracidade das informações prestadas.
- Prever cláusula de indenização por passivos anteriores à data de fechamento, com prazo compatível com os prazos legais de cobrança.
- Estabelecer retenção de parte do preço ou conta garantia para cobrir contingências.
- Definir a data de corte, a partir da qual os resultados e obrigações passam ao comprador.
- Exigir a regularização de pendências antes do fechamento, quando possível.
- Conferir cláusulas de troca de controle em contratos bancários e comerciais.
- Planejar a transição contábil e fiscal, garantindo que nenhuma obrigação acessória deixe de ser entregue.
Quando contratar uma assessoria contábil especializada para analisar a empresa?
O momento ideal é antes de qualquer compromisso formal, inclusive antes de assinar uma carta de intenções com preço definido. Quanto mais cedo a análise começa, maior é a margem de negociação do comprador.
Uma assessoria especializada reúne conhecimentos de contabilidade, legislação tributária, planejamento fiscal e análise financeira que dificilmente estão concentrados em uma única pessoa. Ela sabe onde costumam estar os riscos em cada setor, como cruzar as informações entregues ao Fisco e como traduzir os achados em números que sustentem a negociação.
Com 40 anos de atuação, a Confirp Contabilidade acompanha empresas em decisões contábeis e tributárias complexas e orienta empresários que desejam crescer por meio de aquisições com segurança técnica. Antes de assumir os riscos financeiros e fiscais de outro negócio, a análise profissional é o que permite saber exatamente o que está sendo comprado.
Perguntas frequentes sobre comprar uma empresa
O que devo analisar antes de comprar uma empresa?
É preciso analisar as demonstrações contábeis, a geração real de caixa, as dívidas tributárias nas esferas federal, estadual e municipal, os passivos trabalhistas e judiciais e o regime tributário. Também é recomendável avaliar como a Reforma Tributária afetará custos, preços e margens do negócio nos próximos anos.
Quais documentos contábeis devo solicitar antes de comprar uma empresa?
Os principais são balanço patrimonial, DRE e fluxo de caixa dos últimos cinco anos, balancete atual, livros contábeis, ECD, ECF, EFD ICMS/IPI, EFD-Contribuições, declarações federais, guias de recolhimento, comprovantes de parcelamentos e documentos de processos fiscais. Contratos relevantes e a folha de pagamento completam a análise.
Como saber se uma empresa tem dívidas tributárias?
O primeiro passo é emitir certidões nos órgãos federais, estaduais e municipais e consultar o relatório de situação fiscal da Receita Federal. Porém, as certidões não revelam tributos apurados incorretamente, por isso é necessária uma revisão técnica das apurações e declarações dos últimos cinco anos.
Como consultar os débitos fiscais de uma empresa em São Paulo?
Os débitos federais são consultados na Receita Federal e na PGFN. Os débitos de ICMS são verificados na Secretaria da Fazenda e Planejamento de São Paulo e, se inscritos em dívida ativa, na Procuradoria Geral do Estado. Os débitos de ISS e IPTU são consultados na prefeitura do município onde a empresa está estabelecida, como a Prefeitura de São Paulo na capital.
Quem compra uma empresa assume as dívidas tributárias do antigo proprietário?
Na compra de quotas, as dívidas continuam sendo da empresa, que agora pertence ao comprador, por isso ele é diretamente afetado por elas. Na compra de ativos ou do estabelecimento, a lei prevê hipóteses de responsabilidade do adquirente pelos tributos anteriores. Em qualquer caso, cláusulas contratuais podem garantir ao comprador o direito de ser ressarcido pelo vendedor, mas não impedem a cobrança pelo Fisco.
É possível comprar uma empresa com débitos na Receita Federal?
Sim, desde que os débitos sejam conhecidos, quantificados e considerados no preço e no contrato. Muitas aquisições envolvem empresas com parcelamentos em andamento. O problema não é a existência da dívida, mas comprar sem saber dela ou sem proteção contratual adequada.
Como identificar passivos tributários ocultos?
Eles são identificados pelo cruzamento entre notas fiscais, escrituração contábil, declarações entregues ao Fisco e recolhimentos efetivos, além da revisão do enquadramento tributário e dos benefícios fiscais aplicados. Esse trabalho exige conhecimento técnico, porque as irregularidades não aparecem nas certidões.
O que é due diligence contábil e tributária?
É uma investigação técnica feita antes da aquisição para confirmar se os números apresentados pelo vendedor são verdadeiros e identificar dívidas, contingências e riscos fiscais. O resultado orienta o preço, a estrutura da operação e as cláusulas de proteção do contrato.
Qual a diferença entre comprar quotas e comprar os ativos de uma empresa?
Ao comprar quotas, o comprador se torna sócio da mesma pessoa jurídica e herda todo o seu histórico, incluindo dívidas desconhecidas. Ao comprar ativos, ele adquire bens e operações sem assumir a pessoa jurídica, o que reduz a exposição, embora a legislação ainda preveja hipóteses de sucessão tributária e trabalhista.
Como saber se o preço pedido por uma empresa é justo?
O preço justo considera a geração de caixa sustentável do negócio, descontados endividamento, contingências e necessidade de capital de giro. Métodos como fluxo de caixa descontado e múltiplos de mercado ajudam na estimativa, mas só são confiáveis quando baseados em números validados pela due diligence.
A Reforma Tributária pode afetar a decisão de comprar uma empresa?
Sim. A substituição gradual de PIS, Cofins, IPI, ICMS e ISS por CBS, IBS e Imposto Seletivo pode alterar a carga tributária, as margens, o valor dos créditos acumulados e a competitividade de empresas do Simples Nacional. Esses efeitos devem ser projetados na avaliação.
Vale a pena contratar um contador antes de comprar outra empresa?
Sim. Um contador especializado em análise de empresas identifica riscos que dificilmente são percebidos por quem não tem formação técnica, quantifica os passivos e oferece argumentos concretos para negociar preço e garantias. O custo da análise costuma ser pequeno diante do valor que pode ser protegido.
Veja também: