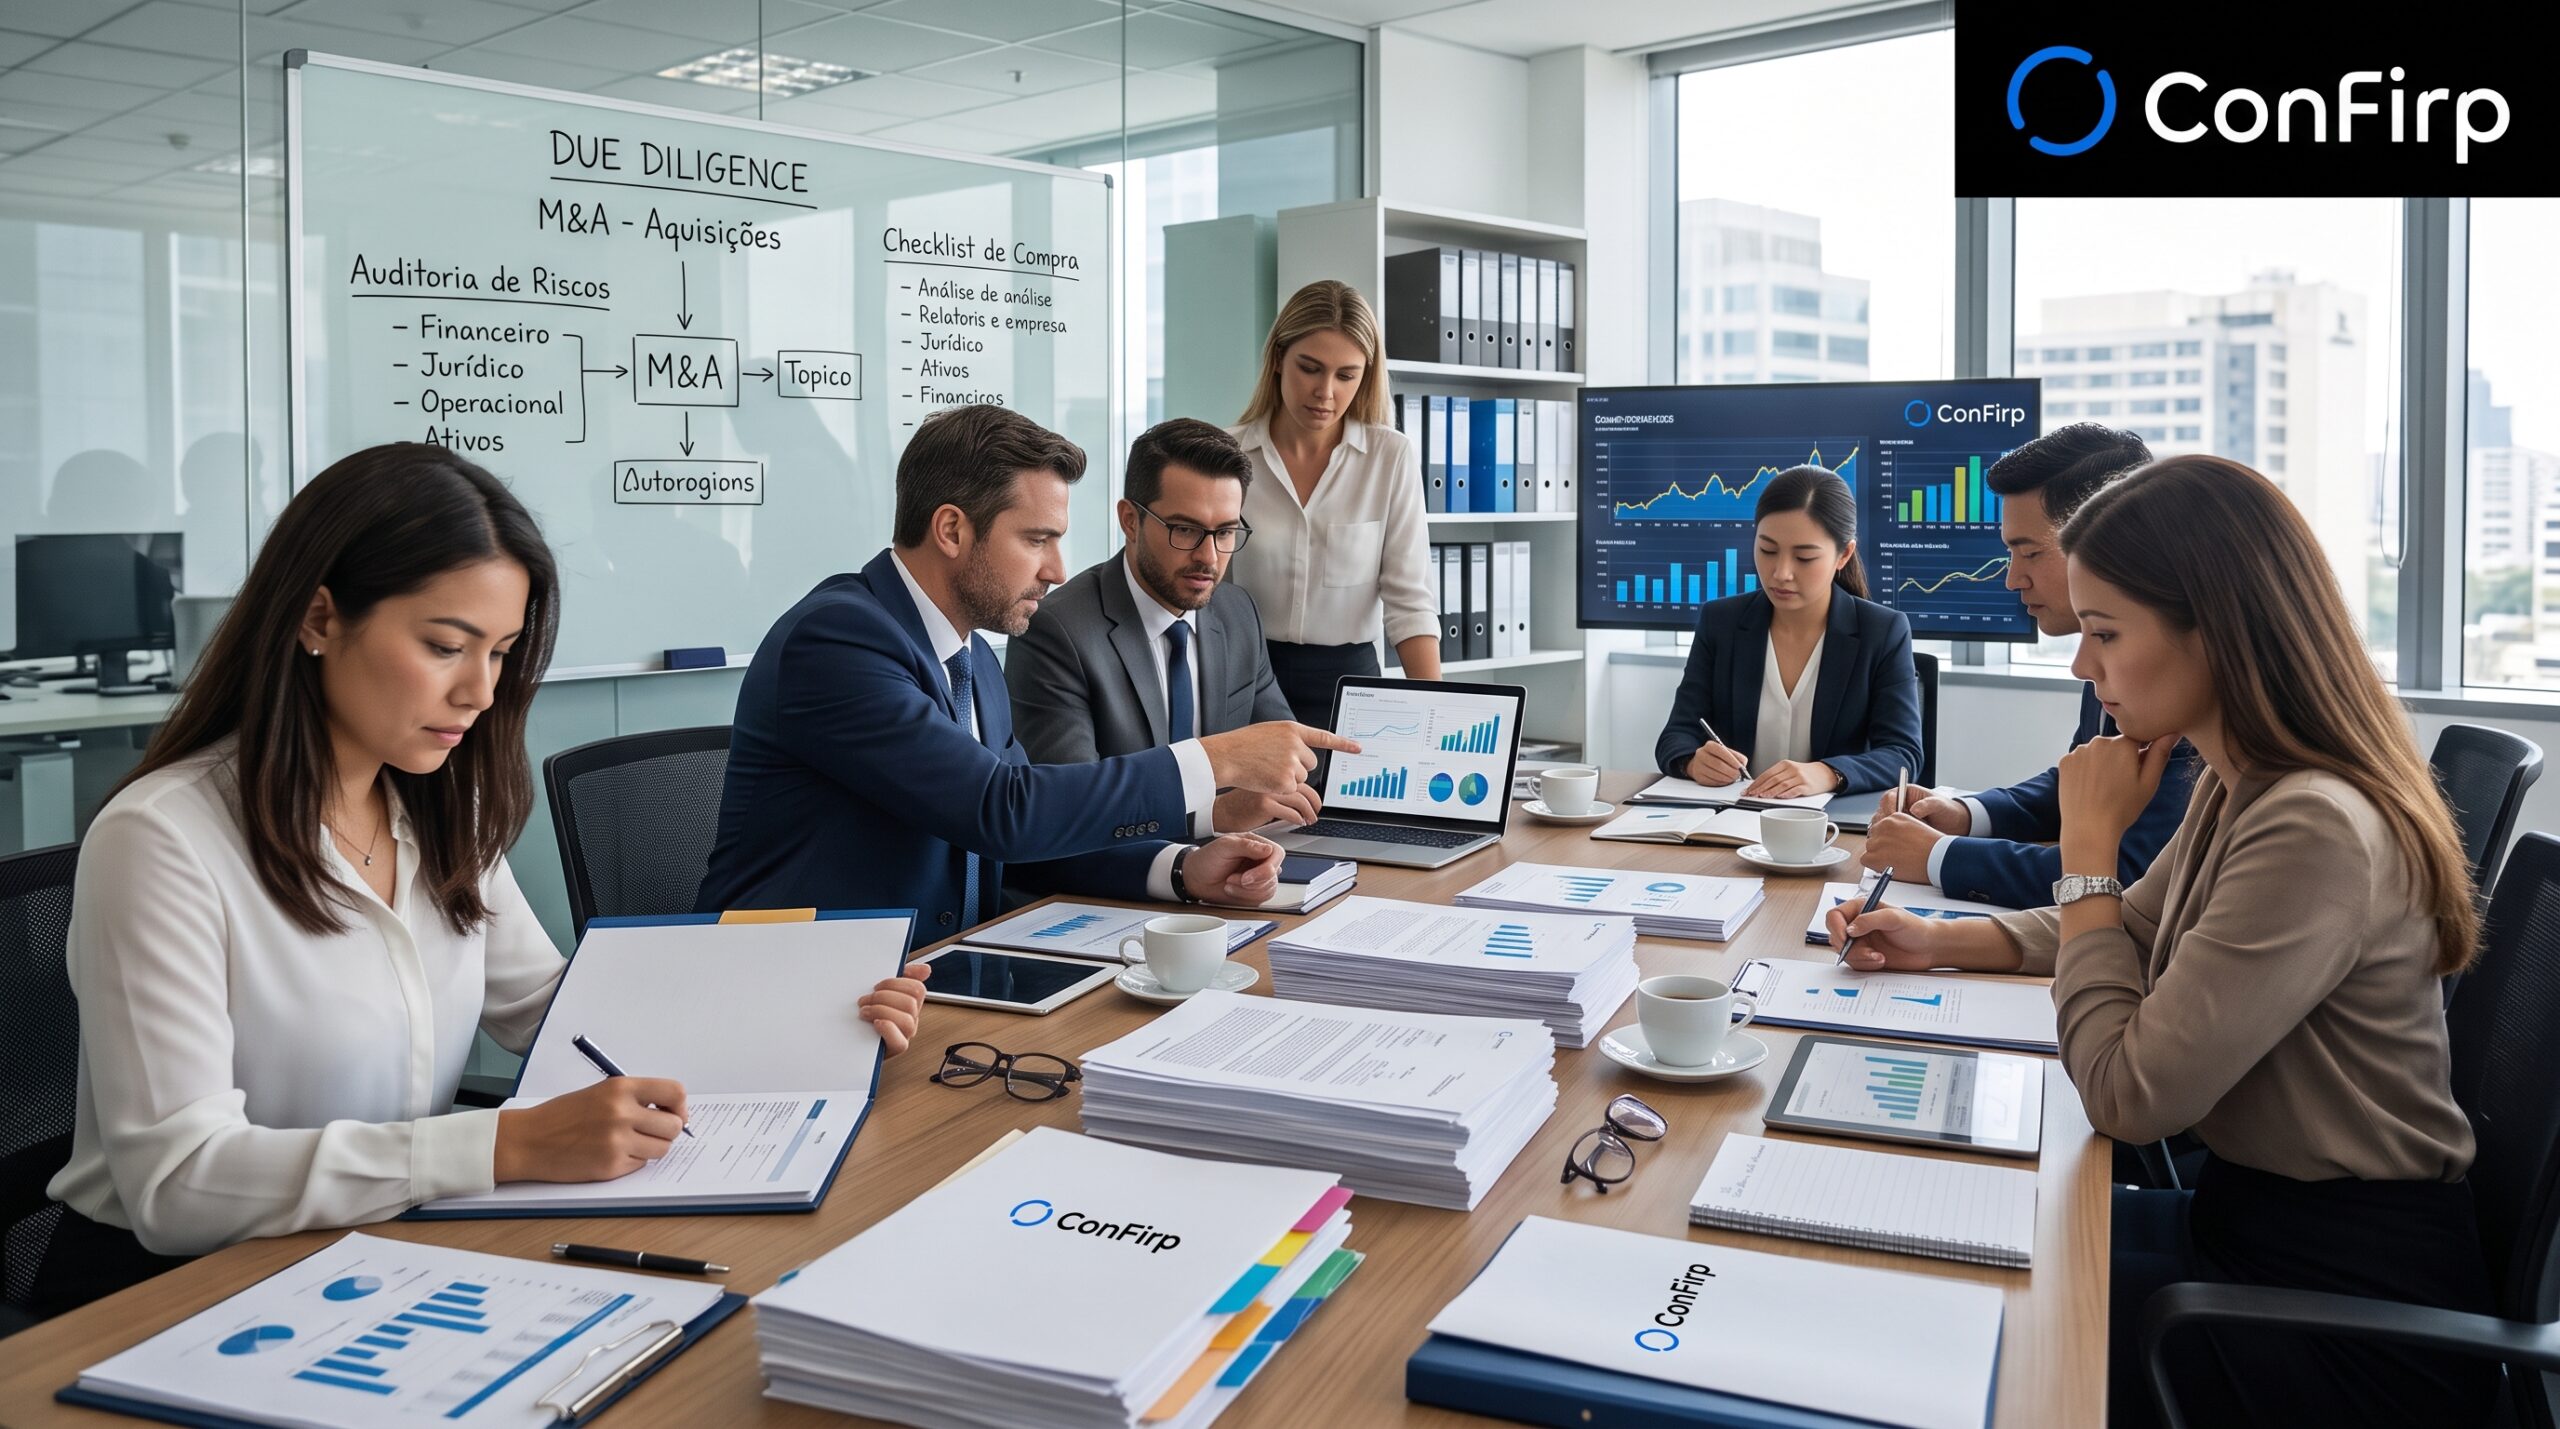
Comprar uma empresa é, na prática, comprar a sua história. Junto com a marca, os clientes e os equipamentos, o comprador pode herdar tributos não pagos, dívidas não registradas, processos trabalhistas e números que não se sustentam quando confrontados com os documentos.
A due diligence contábil na compra de empresas existe justamente para separar o que o vendedor diz do que os registros comprovam. Neste guia, a Confirp, empresa de contabilidade consultiva com 40 anos de mercado, explica quais informações devem ser verificadas, como identificar passivos ocultos, quais riscos tributários merecem atenção em São Paulo e como usar o resultado da análise para negociar com segurança.
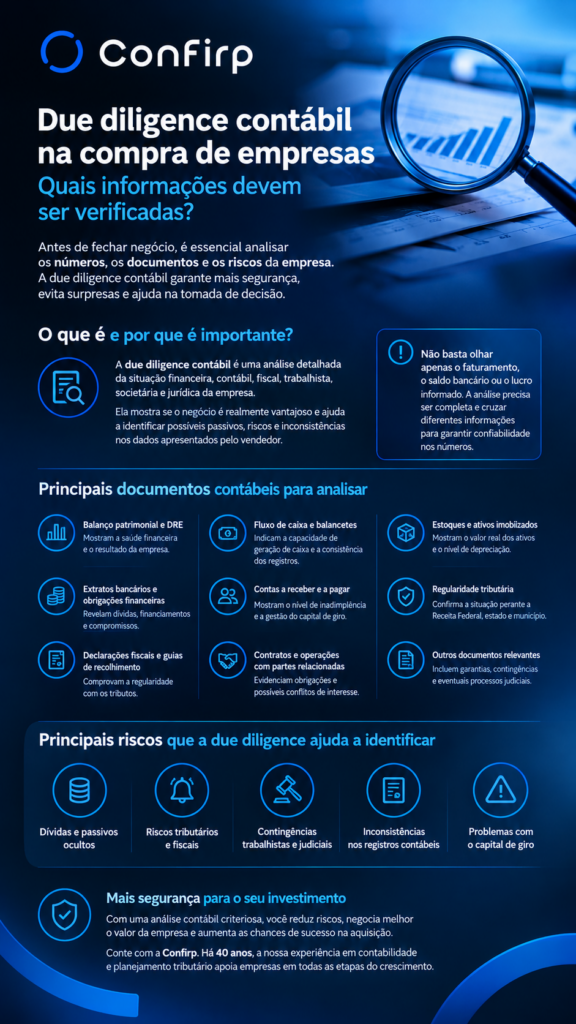
O que é due diligence contábil na compra de empresas?
Due diligence contábil é a investigação detalhada dos registros contábeis, financeiros e fiscais de uma empresa, feita antes da aquisição, para confirmar se os números apresentados são verdadeiros, completos e sustentáveis. O objetivo é dar ao comprador uma visão real da situação patrimonial do negócio e dos riscos que ele assumirá.
O termo vem do inglês e significa, em tradução livre, «diligência devida». Na prática, é o cuidado que um comprador prudente deve ter antes de assinar um contrato que pode envolver milhões de reais e anos de responsabilidade.
Qual a diferença entre due diligence contábil, financeira, fiscal, trabalhista e jurídica?
Uma aquisição bem conduzida normalmente envolve várias frentes de análise, que se complementam:
A due diligence contábil verifica se os registros seguem as normas contábeis, se os saldos das contas estão corretos e se as demonstrações refletem a realidade da empresa.
A due diligence financeira foca na capacidade do negócio de gerar caixa, na qualidade dos resultados, no endividamento e na necessidade de capital de giro. É a base da avaliação financeira de empresas.
A due diligence fiscal investiga o cumprimento das obrigações tributárias, principais e acessórias, e quantifica os riscos tributários na compra de empresas.
A due diligence trabalhista analisa folha de pagamento, encargos, terceirizações, acordos e processos envolvendo empregados.
A due diligence societária e jurídica examina contratos sociais, atas, poderes de administração, contratos relevantes, licenças, propriedade intelectual e litígios.
Essas frentes conversam entre si. Um processo trabalhista identificado pelo advogado precisa ser refletido na contabilidade como provisão ou contingência. Uma inconsistência fiscal encontrada pelo contador pode alterar o preço calculado pela análise financeira. Por isso, as conclusões devem ser integradas antes da decisão.
Por que não basta confiar no faturamento, no saldo bancário e no lucro informados?
Porque esses números, isoladamente, dizem pouco sobre o valor e o risco do negócio.
O faturamento pode incluir vendas pontuais que não vão se repetir, receitas de um único cliente prestes a sair ou vendas com prazo tão longo que nunca viram caixa. O saldo bancário é uma fotografia de um dia e pode ter sido reforçado por um empréstimo recente ou pelo atraso proposital de pagamentos a fornecedores. O lucro contábil pode estar inflado por despesas não registradas, estoques superavaliados ou provisões que deixaram de ser feitas.
Em resumo, o comprador não deve pagar pelo que a empresa aparenta ser, mas pelo que ela comprovadamente é.
Quais documentos contábeis devem ser verificados antes de comprar uma empresa?
Os principais documentos são as demonstrações contábeis (balanço patrimonial, DRE e fluxo de caixa), os balancetes e o razão contábil, os extratos bancários, os relatórios de contas a pagar e a receber, os controles de estoque e imobilizado, as declarações e guias fiscais, as certidões de regularidade e os contratos relevantes. Mais importante do que reunir esses documentos é cruzá-los entre si.
Na maioria das análises, recomenda-se examinar pelo menos os últimos cinco anos, porque esse é, em regra, o prazo de que o Fisco dispõe para constituir créditos tributários, conforme os artigos 150 e 173 do Código Tributário Nacional. Para a análise de desempenho, os últimos três exercícios e o ano corrente costumam ser o núcleo do trabalho.
O que o balanço patrimonial e a DRE revelam?
O balanço patrimonial mostra o que a empresa tem (ativos), o que deve (passivos) e o patrimônio dos sócios em uma data específica. A Demonstração do Resultado do Exercício (DRE) mostra como a empresa chegou ao lucro ou prejuízo em determinado período.
Na due diligence, a pergunta não é apenas «quanto a empresa lucrou», mas «esse lucro é recorrente e confiável?». Merecem atenção margens que variam muito sem explicação, receitas não operacionais relevantes, despesas que caíram de forma abrupta perto da venda e diferenças entre as demonstrações e as declarações fiscais entregues ao Fisco.
Para que servem a demonstração de fluxo de caixa e os controles financeiros?
A demonstração de fluxo de caixa mostra se o lucro realmente se transforma em dinheiro. Uma empresa pode ter lucro contábil e, ao mesmo tempo, consumir caixa por causa de clientes que não pagam ou de estoques que não giram.
Os controles financeiros internos (fluxo de caixa projetado, conciliações, relatórios gerenciais) ajudam a entender como a gestão acompanha o negócio. Quando o controle gerencial diverge muito da contabilidade, isso por si só já é um sinal de alerta.
Por que analisar balancetes e o razão contábil?
As demonstrações anuais mostram o resultado final. Os balancetes mensais e o razão contábil mostram o caminho. É no razão que aparecem lançamentos manuais relevantes, ajustes de fim de ano, contas transitórias com saldos antigos e valores classificados em contas genéricas como «outras despesas» ou «adiantamentos diversos».
Saldos que se arrastam por anos sem movimentação, especialmente em contas de adiantamentos a sócios, mútuos ou créditos a recuperar, devem ser investigados.
Como analisar faturamento, receitas recorrentes, despesas e margens?
O ponto central é a qualidade da receita. O comprador deve entender quanto do faturamento é recorrente, qual a concentração em grandes clientes, como os preços evoluíram e se há contratos que sustentam a receita futura.
Um cruzamento útil é comparar a receita contabilizada com as notas fiscais emitidas e com a receita declarada ao Fisco. Diferenças entre essas três fontes precisam de explicação documentada.
Nas despesas, vale observar gastos pessoais dos sócios lançados como despesa da empresa, pró-labore abaixo do valor de mercado e custos que deixaram de ser registrados. Todos esses fatores distorcem a margem real.
O que verificar em extratos bancários, empréstimos e financiamentos?
Os extratos bancários devem ser conciliados com a contabilidade. Movimentações relevantes sem registro, contas bancárias não informadas e depósitos sem origem clara são pontos de atenção.
Nos empréstimos e financiamentos, é preciso confirmar saldos devedores, taxas, prazos, garantias e, principalmente, cláusulas contratuais. Muitos contratos bancários preveem vencimento antecipado em caso de mudança de controle societário, o que pode transformar uma dívida de longo prazo em uma obrigação imediata logo após a compra.
Como avaliar contas a pagar, contas a receber e inadimplência?
O relatório de contas a receber deve ser analisado por idade dos títulos. Valores vencidos há muito tempo, sem provisão para perdas, inflam o ativo e o lucro. Também é importante confirmar se os clientes de fato existem e se os valores são reconhecidos por eles.
Nas contas a pagar, a atenção vai para fornecedores em atraso, renegociações informais e despesas incorridas que ainda não foram registradas. Um vendedor pode melhorar artificialmente o caixa atrasando pagamentos nos meses anteriores à venda.
Como verificar estoques, ativo imobilizado e depreciação?
Os estoques devem ser confrontados com contagens físicas e avaliados pelo menor valor entre custo e valor realizável, conforme o CPC 16. Itens obsoletos, danificados ou de baixo giro, quando mantidos pelo valor de custo, superavaliam o patrimônio.
No ativo imobilizado, verifica-se se os bens existem, se pertencem à empresa, se estão livres de ônus e se a depreciação foi registrada de forma coerente com a vida útil (CPC 27). Bens alienados fiduciariamente a bancos ou dados em garantia de dívidas precisam ser identificados.
Quais declarações fiscais e comprovantes de regularidade devem ser analisados?
Dependendo do regime e da atividade, entram nessa análise as escriturações do SPED (como ECD, ECF, EFD-Contribuições e EFD ICMS/IPI), o eSocial, a EFD-Reinf, a DCTFWeb, a DCTF e, no caso do Simples Nacional, as declarações do PGDAS-D e da DEFIS. Também devem ser conferidas as guias de recolhimento e os respectivos comprovantes de pagamento.
O cruzamento mais importante é entre o que foi apurado, o que foi declarado e o que foi efetivamente pago. Divergências entre essas três etapas são exatamente o tipo de inconsistência que os sistemas da Receita Federal e das Fazendas estaduais identificam por cruzamento eletrônico de dados.
Por que analisar contratos, partes relacionadas e distribuição de lucros?
Contratos relevantes com clientes, fornecedores, locadores e parceiros podem conter multas, cláusulas de exclusividade ou condições que afetam o negócio após a troca de controle.
As operações com partes relacionadas, como empresas de outros sócios ou familiares, merecem atenção especial, pois podem ocorrer em condições diferentes das de mercado. Um aluguel abaixo do valor de mercado pago a um imóvel do sócio, por exemplo, deixará de existir quando ele sair do negócio, e a margem cairá.
Já a distribuição de lucros deve ser compatível com o lucro efetivamente apurado e escriturado. Distribuições acima desse limite podem gerar questionamentos tributários. Também vale considerar as mudanças recentes na tributação de lucros e dividendos de pessoas físicas, que devem ser avaliadas por um especialista para a estrutura da operação.
Como identificar dívidas e passivos ocultos antes de comprar uma empresa?
Passivos ocultos são obrigações que não aparecem, ou aparecem de forma incompleta, nas demonstrações apresentadas pelo vendedor. Para identificá-los, é preciso ir além do balanço: consultar certidões e relatórios fiscais, pesquisar processos judiciais e administrativos, revisar contratos e confrontar a contabilidade com fontes externas.
Os passivos ocultos mais comuns incluem tributos apurados e não recolhidos, tributos que nem chegaram a ser apurados corretamente, parcelamentos em andamento, processos trabalhistas e cíveis, autos de infração em discussão administrativa, dívidas bancárias não contabilizadas, avais e fianças concedidos a terceiros e multas contratuais.
Qual a diferença entre dívida reconhecida e contingência?
Essa distinção é fundamental na auditoria contábil para aquisição de empresas.
Uma dívida reconhecida já está registrada na contabilidade: um empréstimo, um fornecedor a pagar, um parcelamento tributário. O trabalho, nesse caso, é confirmar se o valor está correto e completo.
Uma contingência é uma obrigação incerta, que depende de um evento futuro, como o resultado de um processo. A norma contábil (CPC 25) orienta que a empresa registre provisão quando a perda for provável, apenas divulgue em notas explicativas quando for possível e não registre nada quando for remota.
Na prática, muitas empresas de pequeno e médio porte não fazem essa classificação de forma rigorosa. Por isso, a due diligence precisa levantar os processos e avaliar, com apoio jurídico, o risco de cada um.
Como os passivos ocultos afetam o valor da aquisição?
De três formas principais. Primeiro, reduzem o valor justo do negócio, já que toda dívida assumida é, economicamente, parte do preço pago. Segundo, pressionam o fluxo de caixa após a compra, quando o novo dono precisa pagar obrigações que não estavam no plano. Terceiro, podem comprometer a continuidade das operações, por exemplo, quando uma pendência fiscal impede a obtenção de certidões exigidas em licitações ou contratos com grandes clientes.
O comprador responde pelas dívidas anteriores da empresa?
Depende da estrutura da operação. Quando se compra quotas ou ações, a empresa continua sendo a mesma pessoa jurídica e permanece responsável por todas as suas obrigações, inclusive as anteriores à compra. O novo sócio passa a suportar economicamente esse passivo.
Quando se adquire um estabelecimento ou fundo de comércio, a legislação também prevê responsabilidade do adquirente. O Código Tributário Nacional, em seu artigo 133, trata da responsabilidade por tributos devidos até a data da aquisição. O Código Civil, no artigo 1.146, trata dos débitos anteriores regularmente contabilizados. Na esfera trabalhista, os artigos 10 e 448 da CLT tratam da sucessão de empregadores.
Por isso, mudar a estrutura do negócio não elimina automaticamente os riscos. A escolha da modalidade deve ser feita com análise contábil, tributária e jurídica conjunta.
Quais riscos tributários devem ser avaliados na due diligence de uma empresa em São Paulo?
Os riscos tributários dependem do regime de tributação, da atividade e das operações da empresa. A análise deve verificar se os tributos federais, estaduais e municipais aplicáveis foram corretamente apurados, declarados e pagos, se as obrigações acessórias foram entregues e se há parcelamentos, compensações ou fiscalizações em andamento.
Não existe uma lista única de tributos válida para todas as empresas. Uma prestadora de serviços no Lucro Presumido, uma indústria no Lucro Real e um comércio no Simples Nacional têm realidades tributárias muito diferentes.
Como o regime tributário influencia a análise?
No Simples Nacional (Lei Complementar 123/2006), os tributos são recolhidos de forma unificada, mas os riscos são específicos: enquadramento incorreto de atividades nos anexos, segregação inadequada de receitas, faturamento acima dos limites e situações que poderiam gerar exclusão do regime, com cobrança retroativa de tributos pelas regras gerais.
No Lucro Presumido, os pontos de atenção incluem a aplicação correta dos percentuais de presunção para cada atividade e a apuração de PIS e Cofins no regime cumulativo.
No Lucro Real, a complexidade aumenta: adições e exclusões do IRPJ e da CSLL, aproveitamento de créditos de PIS e Cofins no regime não cumulativo, controle de prejuízos fiscais e compensações.
Quais tributos e pontos específicos merecem atenção?
Conforme a atividade e o regime da empresa, a análise pode envolver:
IRPJ e CSLL, com atenção à base de cálculo, às despesas dedutíveis e ao uso de prejuízos fiscais.
PIS e Cofins, especialmente a legitimidade dos créditos tomados no regime não cumulativo, tema frequentemente questionado em fiscalizações.
ICMS, para empresas com operações de circulação de mercadorias, incluindo substituição tributária, créditos aproveitados, benefícios fiscais e diferencial de alíquota.
ISS, para prestadoras de serviços, com verificação do local de incidência e da retenção na fonte quando aplicável.
Contribuições previdenciárias, incluindo encargos sobre folha, verbas pagas sem incidência e contratações de prestadores que possam ser caracterizadas como vínculo empregatício.
Também devem ser analisadas as compensações tributárias realizadas, já que compensações indevidas podem ser não homologadas e gerar cobrança com multa, além de parcelamentos em curso e procedimentos de fiscalização abertos.
Como verificar a regularidade perante a Receita Federal, a Sefaz-SP e a prefeitura?
Na esfera federal, a principal referência é a Certidão Negativa de Débitos relativos a Tributos Federais e à Dívida Ativa da União, emitida de forma conjunta pela Receita Federal e pela Procuradoria-Geral da Fazenda Nacional (PGFN). Mais completo do que a certidão, porém, é o relatório de situação fiscal disponível no e-CAC, que mostra pendências, divergências e débitos em detalhe. O acesso exige certificado digital da empresa ou procuração eletrônica concedida pelo vendedor.
No âmbito estadual, para empresas contribuintes do ICMS, a regularidade deve ser verificada junto à Secretaria da Fazenda e Planejamento do Estado de São Paulo (débitos não inscritos) e à Procuradoria Geral do Estado de São Paulo (débitos inscritos em dívida ativa).
No âmbito municipal, é preciso consultar a prefeitura de cada município onde a empresa possui estabelecimento. Na capital paulista, por exemplo, há certidões específicas para tributos mobiliários, como o ISS, e imobiliários, como o IPTU.
Completam o quadro a Certidão Negativa de Débitos Trabalhistas (CNDT), emitida pela Justiça do Trabalho, e o Certificado de Regularidade do FGTS, emitido pela Caixa Econômica Federal.
A reforma tributária deve entrar na análise?
Sim. Com a Emenda Constitucional 132/2023 e a Lei Complementar 214/2025, o país iniciou a transição para a CBS e o IBS, que substituirão gradualmente PIS, Cofins, ICMS e ISS ao longo dos próximos anos. Na due diligence, isso é relevante para avaliar saldos credores acumulados, benefícios fiscais de ICMS cuja continuidade pode ser afetada e o impacto do novo modelo sobre as margens futuras do negócio. Como as regras de transição ainda estão sendo regulamentadas, recomenda-se acompanhar as atualizações oficiais.
Quanto custa fazer uma due diligence contábil antes de comprar uma empresa?
Não existe tabela oficial de preços para due diligence contábil. Os honorários são definidos caso a caso, a partir do escopo do trabalho e da complexidade da empresa analisada. Qualquer valor apresentado sem conhecer a operação deve ser tratado com cautela.
Quais fatores determinam o orçamento?
Os principais fatores são o porte e o faturamento da empresa, a quantidade de documentos e a qualidade da organização contábil, o número de estabelecimentos (cada um pode ter obrigações estaduais e municipais próprias), a complexidade tributária do regime e das atividades, o período analisado, o volume de passivos e processos a investigar e a necessidade de especialistas em áreas como trabalhista, ambiental ou tecnologia.
O prazo também influencia. Uma análise feita sob pressão de uma data de assinatura próxima pode exigir uma equipe maior trabalhando em paralelo.
Na prática, o orçamento costuma ser elaborado após uma conversa inicial sobre a operação e, muitas vezes, depois de uma primeira visão dos documentos disponíveis. Os valores ficam sujeitos a alterações conforme o escopo, a complexidade e as condições da contratação.
Qual a diferença entre o custo da due diligence, o preço da empresa e os custos de regularização?
São três valores distintos e não devem ser confundidos.
O custo da due diligence é o honorário pago aos profissionais que conduzem a análise. O preço de compra é o valor negociado com o vendedor pela empresa ou pela participação. Os custos de regularização são os valores necessários para corrigir os problemas encontrados, como tributos a recolher, multas e retificações de declarações.
A lógica econômica é simples: a due diligence costuma representar uma fração do valor da operação, enquanto um único passivo não identificado pode superar com folga o seu custo. Ela não é uma despesa da compra, é uma proteção do investimento.
Como avaliar se o preço pedido pela empresa é justo?
O preço justo depende da capacidade real da empresa de gerar caixa no futuro, descontados os riscos e as dívidas que o comprador vai assumir. A due diligence contábil não define sozinha o valor do negócio, mas valida as informações que sustentam qualquer método de avaliação.
Qual a diferença entre faturamento, lucro contábil, geração de caixa e valor do negócio?
O faturamento é o total vendido. O lucro contábil é o que sobra depois de custos, despesas e tributos, segundo as regras contábeis. A geração de caixa é o dinheiro que efetivamente entra e fica disponível. O valor econômico é quanto vale hoje a expectativa de caixa futuro da empresa, considerando seus riscos.
Uma empresa com alto faturamento e margens baixas pode valer menos do que outra menor, mas muito rentável e com receitas recorrentes.
Qual o papel do EBITDA, do capital de giro e da dívida líquida?
O EBITDA (lucro antes de juros, impostos, depreciação e amortização) é muito usado como indicador da geração operacional de caixa e como base para múltiplos de avaliação. Ele precisa ser normalizado, isto é, ajustado para retirar receitas e despesas não recorrentes e corrigir distorções, como um pró-labore abaixo do mercado.
O capital de giro é o volume de recursos necessário para financiar a operação do dia a dia (estoques e clientes, menos fornecedores). Se a empresa for entregue com capital de giro abaixo do normal, o comprador terá de colocar dinheiro novo logo após a compra.
A dívida líquida é o total de dívidas financeiras menos o caixa disponível. Em muitas negociações, ela é deduzida do valor da empresa para chegar ao valor efetivamente pago pelas quotas ou ações.
As projeções financeiras completam a análise, mas só têm credibilidade quando partem de uma base histórica validada. Nenhum desses indicadores deve ser analisado isoladamente.
Exemplo hipotético: como ajustes mudam o valor da empresa
Os números abaixo são inteiramente ilustrativos, criados apenas para fins didáticos, e não representam médias, múltiplos ou referências de mercado.
Imagine que o vendedor pede R$ 10 milhões por uma empresa, com base em um EBITDA informado de R$ 2 milhões e um múltiplo de 5 vezes, apresentando a empresa como «sem dívidas relevantes».
Durante a due diligence contábil, identifica-se que:
R$ 300 mil do EBITDA vieram de uma venda pontual de sucata industrial, que não se repetirá.
O pró-labore dos sócios está R$ 200 mil abaixo do que custaria contratar um gestor para a mesma função.
Com esses ajustes, o EBITDA normalizado cai para R$ 1,5 milhão. Aplicando o mesmo múltiplo hipotético, o valor da operação passa a ser R$ 7,5 milhões.
A análise também encontra empréstimos de R$ 1,6 milhão, caixa de R$ 400 mil, um parcelamento tributário de R$ 500 mil não mencionado na negociação e uma contingência trabalhista avaliada como provável de R$ 300 mil. Isso soma R$ 2 milhões em dívida líquida e passivos a deduzir.
O valor das quotas, nesse cenário hipotético, seria de R$ 5,5 milhões, e não de R$ 10 milhões. A diferença de R$ 4,5 milhões não significa que o vendedor agiu de má-fé, mas mostra como ajustes contábeis e passivos não considerados alteram profundamente a percepção de valor.
Como a due diligence pode evitar prejuízos depois da aquisição?
Os resultados da due diligence fundamentam quatro decisões possíveis: comprar nas condições propostas, renegociar o preço, estabelecer garantias e condições para o fechamento ou desistir do negócio. Sem essa base, o comprador negocia no escuro.
Como usar as conclusões na negociação?
Quando os riscos são quantificáveis, o caminho mais comum é o ajuste de preço. Quando são incertos, como uma contingência cujo desfecho ainda é imprevisível, costuma-se recorrer a mecanismos contratuais, como a retenção de parte do preço, depósitos em conta vinculada (escrow), cláusulas de indenização pelo vendedor e condições precedentes, que exigem a regularização de determinadas pendências antes do fechamento.
A definição desses mecanismos é jurídica, mas depende diretamente dos números levantados pela análise contábil e fiscal.
Por que documentar e alinhar as conclusões antes da assinatura?
Porque o relatório da due diligence se torna a referência da negociação. Inconsistências documentadas podem ser listadas no contrato, vinculadas a garantias específicas e usadas como base em eventuais discussões futuras.
Além disso, as conclusões contábeis, financeiras, tributárias e jurídicas precisam estar alinhadas. Se o advogado classifica um processo como de perda provável e a análise financeira não o considera no preço, a negociação parte de premissas contraditórias.
Quais cuidados contábeis devem ser tomados na compra de uma empresa em São Paulo?
Em São Paulo, os cuidados incluem conferir certidões nas três esferas, analisar o histórico fiscal, validar os registros contábeis e investigar cada estabelecimento, contrato e ativo relevante. O estado concentra empresas com operações complexas, muitas vezes com filiais em diferentes municípios, o que multiplica as obrigações a verificar.
Quais verificações práticas são recomendadas?
Confira as certidões federais, estaduais, municipais, trabalhistas e do FGTS, lembrando que elas indicam a situação em uma data específica e precisam ser atualizadas próximo ao fechamento.
Analise o histórico fiscal dos últimos anos, incluindo autos de infração, parcelamentos, intimações e procedimentos de fiscalização da Receita Federal, da Sefaz-SP e das prefeituras.
Valide os registros contábeis comparando escrituração, declarações e documentos fiscais.
Verifique as obrigações municipais de cada estabelecimento, já que cada prefeitura possui suas próprias regras de ISS, taxas e cadastros.
Investigue contratos de locação, licenças de funcionamento e ativos relevantes, confirmando titularidade, ônus e condições de transferência.
Comprar quotas ou comprar ativos produz os mesmos efeitos?
Não. A compra de quotas ou ações transfere a participação na pessoa jurídica, que mantém seus direitos, contratos, histórico e passivos. A aquisição de ativos ou de um estabelecimento empresarial transfere bens e operações específicos, mas, como visto, pode gerar responsabilidade por sucessão tributária, civil e trabalhista em determinadas situações.
As duas modalidades também têm consequências tributárias diferentes para comprador e vendedor, inclusive quanto à apuração de ganho de capital e ao tratamento contábil e fiscal do valor pago. Elas não são equivalentes, e a estrutura mais adequada deve ser definida com análise especializada para cada operação.
Como organizar um checklist de due diligence contábil antes de fechar o negócio?
Um checklist eficiente divide a análise em etapas sequenciais, da solicitação de documentos à formalização das conclusões. Use o roteiro abaixo como ponto de partida e adapte-o à realidade da empresa analisada.
Etapa 1: preparação e solicitação de documentos
- Assinar acordo de confidencialidade com o vendedor.
- Definir escopo, período de análise e equipe envolvida.
- Solicitar demonstrações contábeis, balancetes, razão, SPED, declarações fiscais e guias pagas.
- Obter procuração eletrônica ou acesso aos portais fiscais da empresa.
Etapa 2: conciliação dos demonstrativos
- Conciliar contabilidade com extratos bancários, notas fiscais e declarações.
- Normalizar receitas, despesas e EBITDA.
- Analisar capital de giro, estoques, recebíveis e imobilizado.
Etapa 3: identificação de passivos
- Levantar dívidas bancárias, parcelamentos e garantias concedidas.
- Emitir certidões e o relatório de situação fiscal.
- Mapear processos judiciais e administrativos com a equipe jurídica.
Etapa 4: avaliação de riscos
- Classificar riscos por probabilidade e impacto financeiro.
- Quantificar os efeitos sobre o preço e o fluxo de caixa.
Etapa 5: validação e formalização
- Esclarecer pendências com o contador e os gestores da empresa vendedora.
- Integrar conclusões contábeis, fiscais, financeiras e jurídicas.
- Emitir relatório final e refletir as conclusões no contrato antes da assinatura.
Quais erros devem ser evitados durante a due diligence contábil?
Os erros mais graves são confiar apenas nas informações do vendedor, analisar um período curto demais, ignorar contingências e capital de giro, tratar certidões negativas como garantia absoluta e deixar a investigação para depois da assinatura.
Basear a decisão apenas em informações do vendedor
O vendedor naturalmente apresenta o negócio da forma mais favorável possível. Isso não é necessariamente má-fé, mas significa que toda informação relevante precisa ser comprovada por documentos ou fontes independentes, como extratos, portais fiscais e certidões.
Analisar somente o último exercício
Um único ano pode esconder tendências de queda, eventos pontuais e problemas fiscais de anos anteriores ainda passíveis de cobrança. A análise histórica de vários exercícios revela padrões que uma fotografia isolada não mostra.
Ignorar contingências
Processos, autos de infração e discussões administrativas podem levar anos para serem concluídos e, quando concluídos, recaem sobre a empresa já sob o novo controle. Ignorá-los é aceitar um risco sem preço.
Desconsiderar o capital de giro
Muitos compradores descobrem, logo após assumir, que precisam injetar recursos para manter a operação funcionando. Definir no contrato um nível de capital de giro de referência é uma prática que ajuda a evitar essa surpresa.
Confiar exclusivamente em certidões negativas
Certidões refletem débitos já constituídos e registrados pelos órgãos públicos em determinada data. Elas não mostram tributos que deixaram de ser declarados, créditos tomados indevidamente que ainda não foram fiscalizados ou contingências em formação.
Deixar a investigação para depois da assinatura
Depois do contrato assinado, o poder de negociação do comprador diminui drasticamente. Problemas encontrados nesse momento dependem das garantias contratuais existentes, que podem ser insuficientes ou inexistentes.
Como a Confirp pode apoiar a sua decisão de compra?
Com 40 anos de experiência em contabilidade consultiva, a Confirp atua em contabilidade empresarial, análise fiscal, planejamento tributário e apoio à tomada de decisões financeiras e societárias. Nossa proposta é traduzir questões contábeis complexas em informações claras para que o empresário decida com segurança, seja para comprar, renegociar ou desistir de uma operação.
Se você está avaliando a aquisição de uma empresa ou de uma participação societária, converse com a equipe da Confirp antes de assinar qualquer compromisso.
Perguntas frequentes sobre due diligence contábil na compra de empresas
O que é due diligence contábil na compra de uma empresa?
É a investigação detalhada dos registros contábeis, financeiros e fiscais da empresa que se pretende adquirir, feita antes da negociação ser concluída. Seu objetivo é confirmar se os números apresentados pelo vendedor são confiáveis e identificar riscos e passivos que possam afetar o preço ou a decisão de compra.
Quais documentos contábeis devo analisar antes de comprar uma empresa?
Os principais são balanço patrimonial, DRE, demonstração de fluxo de caixa, balancetes, razão contábil, extratos bancários, contratos de empréstimos, relatórios de contas a pagar e a receber, controles de estoque e imobilizado, escriturações do SPED, declarações fiscais, guias pagas, certidões de regularidade e contratos relevantes.
Como descobrir se uma empresa tem dívidas ou passivos ocultos?
Cruzando a contabilidade com fontes externas: relatório de situação fiscal no e-CAC, certidões federais, estaduais, municipais e trabalhistas, consultas a processos judiciais e administrativos, confirmação de saldos com bancos e revisão de contratos em busca de garantias, avais e multas. Passivos ocultos aparecem justamente onde a contabilidade e as fontes externas não batem.
Como saber se a empresa que pretendo comprar tem pendências com a Receita Federal?
A forma mais completa é consultar o relatório de situação fiscal no e-CAC, com acesso autorizado pela empresa por certificado digital ou procuração eletrônica. Ele mostra débitos, divergências entre declarações e pagamentos, omissões de entrega e parcelamentos. A certidão conjunta da Receita Federal e da PGFN complementa essa verificação.
Uma empresa com certidão negativa pode ter riscos fiscais ou tributários?
Sim. A certidão negativa indica apenas que não havia débitos constituídos e exigíveis registrados na data da emissão. Ela não revela tributos apurados incorretamente, créditos indevidos, receitas não declaradas ou contingências que ainda podem ser objeto de fiscalização dentro do prazo legal.
Como identificar riscos de malha fiscal ou inconsistências nas declarações tributárias da empresa?
Comparando as informações entregues nas diferentes obrigações (como ECF, ECD, EFD-Contribuições, EFD ICMS/IPI, DCTFWeb e eSocial) entre si, com as notas fiscais emitidas e recebidas e com os pagamentos efetuados. Os órgãos fiscais fazem esse cruzamento eletronicamente, e divergências entre essas fontes são as principais causas de malha fiscal e de autuações. Também vale verificar a caixa postal do e-CAC e intimações recebidas.
Quem deve fazer a due diligence contábil?
O ideal é uma equipe independente do vendedor, formada por contadores com experiência em análise fiscal e societária, trabalhando em conjunto com advogados e, quando necessário, especialistas em avaliação de empresas. O contador da própria empresa vendedora é uma fonte importante de informações, mas não deve conduzir a análise em nome do comprador.
Quantos anos devem ser analisados na due diligence?
Para riscos tributários, a referência usual é de cinco anos, por ser, em regra, o prazo para o Fisco constituir créditos tributários. Para a análise de desempenho e qualidade dos resultados, costuma-se focar nos últimos três exercícios e no ano corrente. O período exato deve ser definido conforme a complexidade da operação.
O que são contingências na compra de uma empresa?
São obrigações potenciais cuja existência ou valor depende de eventos futuros, como o julgamento de um processo trabalhista, tributário ou cível. Elas são classificadas conforme a probabilidade de perda (provável, possível ou remota) e devem ser consideradas no preço ou cobertas por garantias contratuais.
O que acontece se um passivo for descoberto depois da compra?
Em regra, se a empresa comprada é a devedora, ela continuará responsável pela dívida, e o impacto econômico recai sobre o novo dono. A possibilidade de cobrar o vendedor depende das cláusulas de indenização e garantia previstas no contrato. Por isso, a due diligence deve acontecer antes da assinatura, e suas conclusões devem ser refletidas no contrato.
Este conteúdo tem caráter informativo e não substitui a análise individualizada de profissionais de contabilidade e direito. A legislação tributária e as normas mencionadas estão sujeitas a alterações; consulte sempre as fontes oficiais, como a Receita Federal, a PGFN, a Secretaria da Fazenda e Planejamento do Estado de São Paulo e a prefeitura competente, antes de tomar decisões.
Veja também: