O endividamento empresarial passa a comprometer o crescimento quando as parcelas, os juros e os tributos em atraso consomem uma parte tão grande do caixa que a empresa deixa de conseguir pagar fornecedores, investir e atravessar imprevistos sem recorrer a novos empréstimos. Enquanto a dívida financia algo que gera retorno maior do que o seu custo, ela é uma ferramenta de crescimento. Quando passa a cobrir despesas operacionais ou outras dívidas, torna-se um risco para a operação.
Este artigo explica como fazer essa distinção na prática, quais sinais merecem atenção, como avaliar a capacidade de pagamento e que medidas ajudam a recuperar o equilíbrio financeiro antes que a situação se agrave.
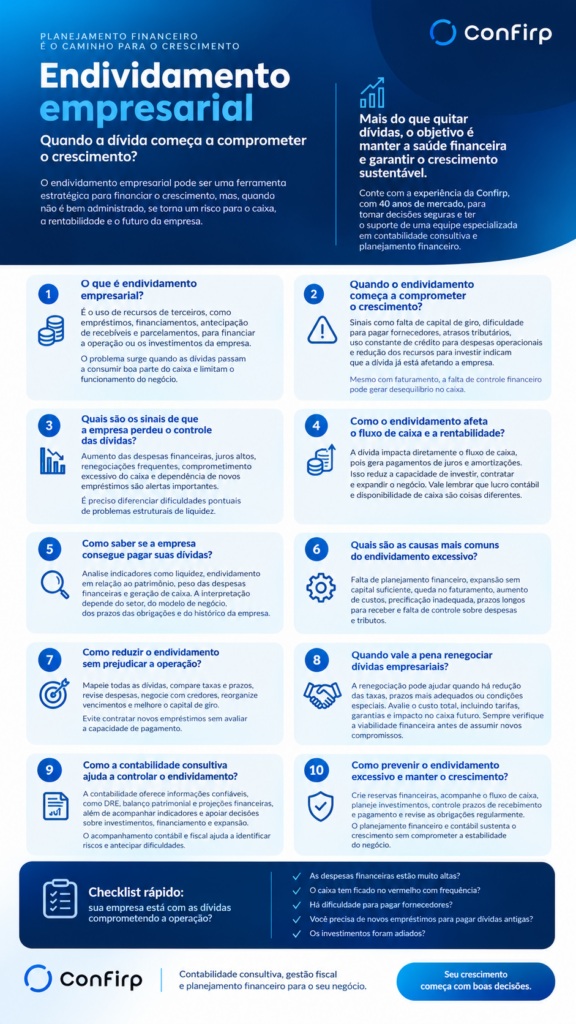
O que é endividamento empresarial e como ele funciona?
Endividamento empresarial é o conjunto de obrigações financeiras que a empresa assume com terceiros e que precisam ser pagas em prazos determinados. Inclui empréstimos, financiamentos, limites de crédito rotativo, antecipação de recebíveis, parcelamentos de tributos, dívidas com fornecedores e também obrigações como salários e encargos a pagar.
Ter dívidas não é, por si só, sinal de má gestão. Muitas empresas usam crédito para comprar máquinas, abrir uma nova unidade, formar estoque antes de uma temporada de vendas ou cobrir o intervalo entre pagar e receber. Nesses casos, o crédito é uma decisão estratégica: o dinheiro entra, vira ativo ou receita, e o retorno gerado deve superar o custo da dívida.
O problema surge quando o crédito deixa de ter uma finalidade que gere retorno. Um exemplo comum é o descasamento de prazos. Se a empresa compra um equipamento que vai render por dez anos usando uma linha de capital de giro que vence em seis meses, o caixa sofre pressão logo nas primeiras parcelas, mesmo que o investimento seja bom.
O mesmo vale para antecipar recebíveis de forma recorrente apenas para pagar a folha: a empresa passa a abrir mão de parte da receita futura para cobrir gastos do presente.
Por isso, mais importante do que o tamanho da dívida é a sua relação com a capacidade de pagamento, com o custo da dívida e com o uso que foi dado ao recurso.
Quando o endividamento empresarial começa a comprometer o crescimento da empresa?
O endividamento compromete o crescimento quando o serviço da dívida (parcelas de principal e juros) passa a competir com o dinheiro que deveria sustentar a operação e os investimentos. Na prática, isso aparece quando a empresa precisa escolher entre pagar o banco, pagar o fornecedor ou contratar alguém, e quase sempre acaba adiando a decisão que levaria ao crescimento.
Entre os sinais mais comuns estão a falta recorrente de capital de giro, a dificuldade para pagar fornecedores no prazo combinado, o atraso no recolhimento de tributos, o uso frequente de crédito para cobrir despesas operacionais e a redução dos recursos disponíveis para investir em equipamentos, tecnologia, equipe ou ações comerciais.
Por que uma empresa pode faturar bem e ainda assim ter dificuldades financeiras?
Porque o faturamento não é dinheiro em caixa. Uma empresa pode vender muito e, ainda assim, ficar sem recursos se vender a prazo, pagar fornecedores e tributos antes de receber dos clientes, ou ter parte significativa da receita comprometida com parcelas de dívidas.
Imagine uma empresa que vende a 60 dias, mas precisa pagar fornecedores em 30 dias, a folha todo mês e os tributos na data de vencimento. Quanto mais ela cresce, mais precisa financiar esse intervalo. Se esse financiamento vem de crédito caro, parte da margem que o crescimento deveria trazer é consumida pelos juros. A empresa fatura mais e, paradoxalmente, tem menos folga.
Quais são os principais sinais de que a empresa está perdendo o controle das dívidas?
O principal sinal é a dependência de novos empréstimos para pagar dívidas anteriores. Quando a empresa contrata crédito não para investir, mas para quitar parcelas vencidas ou fechar o mês, a dívida deixou de ser instrumento e passou a ser o problema central.
Outros indicadores merecem atenção:
- Aumento das despesas financeiras como proporção da receita, sinalizando que os juros estão ocupando espaço crescente no resultado.
- Juros que consomem a margem de lucro, de modo que vender mais não melhora o resultado final.
- Renegociações frequentes, especialmente quando cada acordo é seguido de novo atraso.
- Comprometimento excessivo do caixa com parcelas, deixando pouco para as despesas operacionais.
- Uso constante de limites de crédito de curto prazo, como cheque especial empresarial ou antecipação de recebíveis.
Como diferenciar uma dificuldade pontual de um problema estrutural de liquidez?
Uma dificuldade pontual tem causa identificável e prazo para acabar; um problema estrutural se repete mesmo quando as condições externas melhoram. Uma queda temporária de vendas, a inadimplência de um grande cliente ou uma despesa extraordinária podem gerar um aperto de caixa que se resolve em poucos meses, com uma renegociação bem feita.
Já o problema estrutural aparece quando, mesmo em meses normais, a geração de caixa da operação não cobre as despesas e as parcelas. Nesse caso, a solução não está em obter mais crédito, mas em rever preços, custos, prazos e a própria estrutura da dívida.
Checklist rápido: as dívidas estão comprometendo a operação?
Se a resposta for «sim» para vários itens abaixo, vale fazer uma análise financeira mais detalhada:
- A empresa usa crédito para pagar despesas do dia a dia?
- Há atrasos recorrentes com fornecedores, tributos ou parcelas?
- As despesas financeiras cresceram mais do que a receita?
- Novos investimentos foram adiados por falta de caixa?
- A empresa contratou empréstimo recentemente para pagar outro empréstimo?
- O gestor sabe, hoje, o valor total das dívidas, as taxas e os vencimentos de cada uma?
Como o endividamento empresarial afeta o fluxo de caixa e a rentabilidade?
O endividamento afeta o fluxo de caixa porque as parcelas têm data certa para sair, enquanto as receitas nem sempre entram no mesmo ritmo. Quando o serviço da dívida é alto, ele reduz o dinheiro disponível para contratar, comprar equipamentos, ampliar estoques ou investir em vendas. A empresa pode continuar lucrativa no papel e, ainda assim, não ter recursos para crescer.
É aqui que a diferença entre lucro contábil e disponibilidade financeira se torna decisiva. O lucro apurado na demonstração do resultado do exercício (DRE) considera receitas e despesas pelo regime de competência. A disponibilidade financeira depende de quando o dinheiro realmente entra e sai. Os dois conceitos não são equivalentes.
Veja um exemplo ilustrativo, com premissas simplificadas (não representa dados reais de nenhuma empresa):
- Lucro líquido do mês: R$ 50.000.
- Pagamento de principal de empréstimos no mês: R$ 40.000 (o principal não é despesa na DRE, mas sai do caixa).
- Aumento de contas a receber e estoques no mês: R$ 30.000 (a empresa vendeu mais, mas ainda não recebeu).
Resultado de caixa aproximado: R$ 50.000 menos R$ 40.000 menos R$ 30.000, ou seja, um caixa negativo de R$ 20.000, mesmo com lucro contábil positivo. Esse tipo de situação explica por que empresas lucrativas podem recorrer a crédito para fechar o mês, aumentando ainda mais o endividamento.
Como saber se a empresa consegue pagar suas dívidas?
A capacidade de pagamento é avaliada comparando o que a empresa gera de caixa com o que precisa pagar de juros e principal no período. Nenhum indicador isolado responde à pergunta. É a leitura em conjunto, ao longo do tempo, que mostra a tendência.
Os principais indicadores são:
- Liquidez corrente e liquidez seca: comparam os ativos de curto prazo com as obrigações de curto prazo. Mostram se a empresa tem recursos para honrar compromissos próximos. A liquidez seca desconsidera estoques, que nem sempre são convertidos em caixa rapidamente.
- Endividamento em relação ao patrimônio líquido: compara o capital de terceiros com o capital próprio e indica o quanto a estrutura da empresa depende de dívidas.
- Peso das despesas financeiras: relaciona os juros pagos com a receita ou com o resultado operacional.
- Cobertura de juros: compara o resultado operacional com as despesas financeiras.
- Dívida líquida em relação à geração de caixa operacional: mostra, de forma aproximada, quantos períodos de geração de caixa seriam necessários para quitar a dívida.
- Cobertura do serviço da dívida: compara a geração de caixa disponível com o total de parcelas (principal e juros) do período.
Exemplo ilustrativo de cobertura do serviço da dívida, com premissas: a empresa gera R$ 80.000 por mês de caixa operacional antes do pagamento das dívidas e paga R$ 60.000 por mês em parcelas.
A cobertura é de 80.000 dividido por 60.000, ou aproximadamente 1,33, o que significa que sobra uma folga de R$ 20.000. Se o caixa operacional cair 20%, para R$ 64.000, a cobertura passa a cerca de 1,07, com folga de apenas R$ 4.000. Qualquer imprevisto adicional já colocaria o pagamento em risco.
Cada indicador deve ser interpretado com cuidado. Não existe um valor universal que defina o que é um endividamento «saudável». O resultado depende do setor, do modelo de negócio, do prazo e do custo das dívidas, da previsibilidade das receitas e do histórico financeiro da empresa.
Um negócio com receitas recorrentes e contratos longos pode sustentar um nível de dívida que seria arriscado para outro com vendas sazonais ou concentradas em poucos clientes.
Quais são as causas mais comuns do endividamento excessivo nas empresas?
As causas mais comuns são falhas de planejamento financeiro, expansão sem capital suficiente, queda de faturamento, aumento de custos e prazos de recebimento mais longos do que os de pagamento. Raramente uma única causa explica o problema. O mais frequente é a combinação de vários fatores.
Entre os mais recorrentes estão a expansão sem planejamento de caixa, quando a empresa cresce mais rápido do que consegue financiar; a precificação inadequada, que ignora custos reais, tributos ou despesas financeiras; a concentração de receitas em poucos clientes, o que torna o caixa vulnerável a atrasos ou perdas; os prazos longos de recebimento; e a falta de controle sobre despesas e obrigações tributárias, que acumulam multas e juros.
Veja como esses fatores se reforçam. Uma empresa define o preço sem considerar o custo do crédito que usa para financiar o prazo de recebimento. A margem real é menor do que a calculada. Para cobrir a diferença, recorre a mais crédito. Os juros aumentam, a margem cai ainda mais, e um tributo passa a ser pago com atraso, gerando multa. Cada decisão isolada parecia razoável, mas o conjunto cria um ciclo difícil de interromper.
Como reduzir o endividamento empresarial sem prejudicar a operação?
Reduzir o endividamento sem comprometer a operação exige primeiro conhecer todas as dívidas e depois reorganizar os pagamentos de acordo com o custo e a capacidade de caixa. Cortar de forma indiscriminada pode prejudicar vendas e produção, agravando a situação.
As medidas práticas mais eficazes costumam seguir esta sequência:
- Mapear todas as dívidas: credor, saldo, taxa, prazo, garantias, vencimentos e eventuais multas. Inclua dívidas bancárias, fornecedores e tributos.
- Comparar custos: dívidas com juros mais altos e prazos curtos tendem a pressionar mais o caixa e merecem prioridade de análise.
- Revisar despesas: identificar gastos que não contribuem para receita ou eficiência, sem afetar atividades essenciais.
- Negociar com credores: alongar prazos, reduzir taxas ou reorganizar vencimentos, sempre com uma projeção de caixa em mãos.
- Melhorar o capital de giro: rever prazos de recebimento e pagamento, estoques e política de crédito a clientes.
- Elaborar projeções de fluxo de caixa: simular os próximos meses para saber se as parcelas negociadas cabem no orçamento.
Um ponto importante: contratar novos empréstimos sem avaliar a capacidade de pagamento costuma apenas adiar o problema. O dinheiro novo alivia o caixa por alguns meses, mas aumenta o total de parcelas. Se a causa do desequilíbrio não for corrigida (preço, custo, prazo, estrutura), a dívida maior volta a pressionar o caixa mais adiante.
Quando vale a pena renegociar dívidas empresariais?
Vale a pena renegociar quando as novas condições reduzem a pressão sobre o caixa sem aumentar de forma excessiva o custo total da dívida e quando a empresa consegue cumprir o novo acordo. Renegociar sem viabilidade financeira apenas troca uma dívida por outra, geralmente mais cara.
A comparação entre alternativas deve considerar o custo total, e não apenas o valor da parcela. É preciso analisar juros, tarifas, garantias exigidas, prazo, valor das parcelas e o efeito sobre o caixa futuro. Parcelas menores por prazo muito mais longo podem resultar em um custo total bastante superior. Já uma parcela maior, porém por menos tempo, pode ser inviável para o fluxo de caixa. O equilíbrio entre esses fatores depende da projeção financeira de cada empresa.
No caso de dívidas tributárias, existem modalidades de parcelamento e de transação com a Receita Federal e com a Procuradoria-Geral da Fazenda Nacional (PGFN). As condições, os prazos e os requisitos mudam conforme a legislação vigente, por isso é indispensável consultar as regras atualizadas nos canais oficiais antes de decidir. Em situações mais graves, a Lei nº 11.101/2005 prevê a recuperação judicial e a recuperação extrajudicial, alternativas que exigem acompanhamento jurídico especializado.
Antes de assumir qualquer novo compromisso, a pergunta central deve ser: com a projeção de caixa dos próximos meses, a empresa consegue pagar esta parcela sem criar um novo problema?
Como a contabilidade consultiva ajuda a controlar o endividamento empresarial?
A contabilidade consultiva ajuda porque transforma os registros contábeis em informação para decisão. Não se limita a cumprir obrigações legais: analisa o desempenho, aponta riscos e apoia escolhas de investimento, financiamento e expansão.
Informações contábeis confiáveis são a base de qualquer diagnóstico. A DRE mostra se a operação gera resultado. O balanço patrimonial revela a estrutura de capital, os prazos das obrigações e o peso das dívidas. As projeções financeiras permitem simular cenários, como o impacto de uma nova parcela ou de uma queda de vendas. O acompanhamento periódico de indicadores ajuda a perceber a deterioração antes que ela vire inadimplência.
O planejamento fiscal também tem papel relevante. Atrasos tributários geram multas e juros que aumentam a dívida, e uma escolha inadequada de regime tributário pode reduzir a margem. Acompanhar obrigações fiscais e avaliar o enquadramento tributário faz parte da gestão financeira.
Com 40 anos de mercado e atuação em contabilidade consultiva e serviços empresariais, a Confirp trabalha com a premissa de que decisões financeiras seguras dependem de dados contábeis organizados e de um olhar técnico que vá além da apuração de impostos. A informação contábil bem interpretada permite ao empresário antecipar dificuldades, e não apenas reagir a elas.
Como prevenir o endividamento excessivo e manter a empresa preparada para crescer?
A prevenção se apoia em rotina de acompanhamento, reserva financeira e planejamento antes de cada decisão de investimento ou crédito. O objetivo é que o crescimento seja financiado com previsibilidade, e não com improviso.
Algumas práticas contribuem diretamente para isso:
- Criar reservas financeiras proporcionais ao tamanho e aos riscos da operação, para absorver períodos de menor receita.
- Acompanhar o fluxo de caixa com frequência, comparando o previsto com o realizado.
- Planejar investimentos considerando o retorno esperado, o prazo e a forma de financiamento.
- Fazer análise de cenários, simulando queda de vendas, aumento de custos ou atraso de clientes.
- Controlar prazos de recebimento e pagamento, evitando que o intervalo entre eles pressione o caixa.
- Revisar periodicamente as obrigações financeiras, avaliando se ainda há condições melhores disponíveis.
O planejamento financeiro e contábil sustenta o crescimento porque conecta ambição e capacidade. Quando o empresário sabe quanto a empresa gera de caixa, quanto já está comprometido e qual margem de segurança existe, consegue crescer em um ritmo que a estrutura suporta.
Conclusão
O endividamento empresarial não é, em si, um problema. Torna-se um risco quando deixa de financiar crescimento e passa a financiar a própria dificuldade de caixa. Reconhecer os sinais cedo, medir a capacidade de pagamento com indicadores adequados ao seu setor e agir com base em dados contábeis são atitudes que preservam a operação e mantêm espaço para investir.
Agir preventivamente costuma custar menos do que reagir a uma crise. Um diagnóstico financeiro feito com calma, antes de atrasos e renegociações sucessivas, amplia as alternativas disponíveis e reduz o custo de corrigir o rumo.
FAQ: dúvidas frequentes sobre endividamento empresarial
Quando o endividamento empresarial se torna preocupante?
Quando as parcelas e os juros passam a comprometer o pagamento de despesas operacionais, fornecedores e tributos, ou quando a empresa precisa de novos empréstimos para quitar os anteriores. Não existe um percentual único de alerta, pois o limite depende do setor, do prazo e do custo das dívidas.
Uma empresa pode ter dívidas e continuar financeiramente saudável?
Sim. Dívidas com custo compatível, prazos adequados e capacidade comprovada de pagamento podem fazer parte de uma estrutura financeira saudável, principalmente quando financiam ativos ou projetos que geram retorno.
Como saber se as dívidas estão comprometendo o fluxo de caixa?
Compare, mês a mês, o caixa gerado pela operação com o total de parcelas a pagar. Se a sobra é pequena, se a empresa usa crédito para cobrir despesas ou se há atrasos recorrentes, as dívidas já estão pressionando o fluxo de caixa.
Qual é a diferença entre endividamento empresarial e falta de capital de giro?
Endividamento refere-se ao total de obrigações assumidas. Falta de capital de giro é a insuficiência de recursos para financiar a operação no curto prazo. Uma pode causar a outra: a falta de giro leva a contratar crédito, e o crédito acumulado reduz ainda mais o giro disponível.
Como calcular a capacidade de pagamento das dívidas de uma empresa?
Estime o caixa gerado pela operação em um período e compare com o total de principal e juros a pagar no mesmo período. Considere também tributos, investimentos necessários e uma margem de segurança. A projeção de fluxo de caixa torna o cálculo mais confiável.
É melhor quitar dívidas ou investir no crescimento da empresa?
Depende do custo da dívida e do retorno esperado do investimento. Se o investimento tem retorno comprovadamente maior do que o custo da dívida e a empresa mantém folga de caixa, investir pode fazer sentido. Se a dívida é cara e o retorno é incerto, reduzi-la tende a ser mais prudente.
Quando vale a pena renegociar empréstimos empresariais?
Quando a renegociação reduz a pressão sobre o caixa, mantém o custo total aceitável e cabe na projeção financeira. Compare juros, tarifas, garantias, prazo e valor das parcelas antes de aceitar.
Como reduzir as dívidas de uma empresa sem prejudicar a operação?
Mapeie todas as dívidas, priorize as de maior custo, revise despesas não essenciais, negocie prazos e taxas, melhore prazos de recebimento e pagamento e acompanhe tudo com projeções de caixa.
Como a contabilidade ajuda a prevenir o endividamento excessivo?
Fornecendo informações confiáveis sobre resultado, estrutura de capital e obrigações, além de projeções e indicadores que permitem identificar riscos cedo. O planejamento fiscal também evita multas e juros desnecessários.
O que fazer quando a empresa precisa contratar novos empréstimos para pagar dívidas antigas?
Esse é um sinal de alerta estrutural. Pare e faça um diagnóstico completo: mapeie as dívidas, projete o caixa, identifique a causa do desequilíbrio e avalie renegociação ou reestruturação antes de assumir novo crédito. Um novo empréstimo só faz sentido se melhorar de fato as condições, como menor custo ou prazo mais adequado, e se a causa do problema também for tratada.
Veja também: