Toda empresa que fatura, contrata e opera dentro da legislação brasileira paga tributos. A dúvida que move gestores e empresários não é se existe carga tributária a pagar, mas se ela está sendo paga da forma mais eficiente possível. É exatamente aqui que entra o planejamento tributário: um processo técnico e legal de análise que busca identificar, dentro da legislação vigente, a estrutura tributária mais adequada para a realidade e os objetivos de cada negócio.
Neste artigo, você vai entender o que é o planejamento tributário, quanto uma empresa pode efetivamente economizar com ele, como calcular essa economia tributária na prática e quais variáveis influenciam esse resultado, com exemplos numéricos didáticos para ilustrar o raciocínio.
O que é planejamento tributário empresarial?
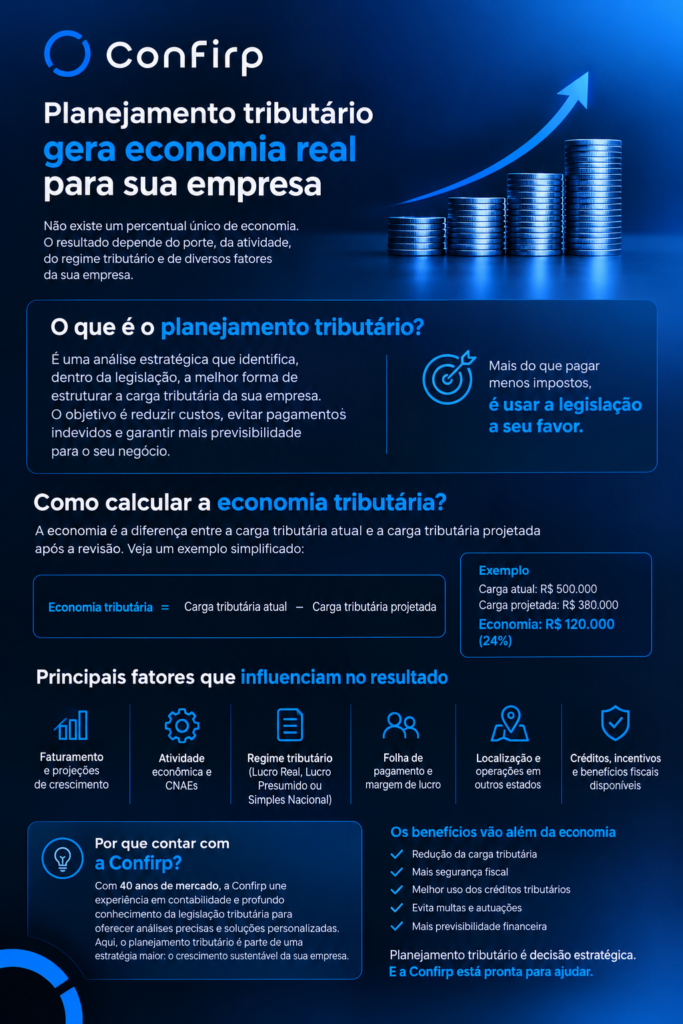
O planejamento tributário é o conjunto de análises e ações realizadas, dentro da lei, para reduzir, postergar ou otimizar o pagamento de tributos de uma empresa. Ele não se resume a «pagar menos imposto»: o objetivo central é encontrar, entre as opções permitidas pela legislação, o regime tributário e as práticas fiscais mais adequadas ao porte, à atividade e ao momento da empresa.
Isso envolve analisar o regime tributário (Simples Nacional, Lucro Presumido ou Lucro Real, conforme o caso), a forma como as operações são classificadas fiscalmente, o aproveitamento de créditos tributários, a existência de benefícios ou incentivos fiscais aplicáveis ao setor e a correção dos processos internos de apuração e recolhimento.
Um planejamento tributário bem conduzido é sempre baseado em elisão fiscal, ou seja, em mecanismos lícitos previstos ou permitidos pela legislação. Isso o diferencia radicalmente de práticas irregulares, como será detalhado mais adiante.
Quanto uma empresa pode economizar com planejamento tributário?
Não existe um percentual único de economia tributária válido para todas as empresas. O potencial de redução da carga tributária varia conforme fatores como faturamento, atividade econômica, margem de lucro, composição da folha de pagamento, estrutura societária, localização e histórico fiscal do negócio.
Em termos práticos, a economia pode surgir de diferentes frentes: da escolha de um regime tributário mais adequado, da correção de enquadramentos fiscais incorretos, do aproveitamento de créditos tributários não utilizados, da aplicação de benefícios fiscais elegíveis ou da eliminação de erros recorrentes na apuração de impostos. Em muitos casos, o resultado é a soma de pequenas otimizações em diferentes frentes, e não uma única mudança isolada.
Por isso, qualquer número apresentado como «percentual médio de economia» deve ser interpretado com cautela. O caminho mais confiável para saber quanto sua empresa pode economizar é realizar uma simulação personalizada, considerando os dados reais do negócio, não estimativas genéricas de mercado.
Quais fatores determinam o potencial de economia tributária?
Diversos elementos interferem diretamente no resultado de um planejamento tributário:
- Faturamento e seu enquadramento em faixas de receita, especialmente no Simples Nacional, onde a alíquota efetiva aumenta progressivamente conforme a receita acumulada.
- Margem de lucro, relevante sobretudo na comparação entre Lucro Presumido e Lucro Real, já que este último tributa o lucro efetivo apurado.
- Folha de pagamento, que pode alterar o enquadramento de empresas de serviços entre diferentes anexos do Simples Nacional, por meio do chamado Fator R.
- Composição das receitas, pois atividades distintas dentro da mesma empresa podem ter tratamentos tributários diferentes.
- Estrutura societária e atividade econômica (CNAE), que definem quais regimes e benefícios estão disponíveis.
- Localização da empresa, já que tributos estaduais e municipais variam de acordo com o estado e o município.
- Créditos tributários disponíveis, especialmente relevantes em regimes não cumulativos.
- Benefícios e incentivos fiscais aplicáveis ao setor ou à região de operação.
- Mudanças na legislação, que podem tornar um planejamento válido em determinado ano menos vantajoso no ano seguinte.
Como calcular a economia tributária de uma empresa?
Para fins didáticos, é possível representar o cálculo da economia tributária de forma simplificada, por meio da seguinte fórmula:
Economia tributária = carga tributária atual − carga tributária projetada após o planejamento
Em seguida, é possível transformar esse valor em percentual:
Economia percentual = (economia tributária ÷ carga tributária atual) × 100
Esse modelo é útil para entender a lógica do cálculo, mas é importante destacar que se trata de uma simplificação. Uma análise tributária profissional precisa considerar todos os tributos envolvidos (e não apenas um imposto isoladamente), os custos de implementação da mudança, eventuais impactos em obrigações acessórias e a sustentabilidade da estratégia ao longo do tempo.
O que deve ser analisado antes de calcular a economia tributária?
Antes de simular qualquer cenário de economia tributária, é necessário levantar um conjunto de informações sobre a empresa, entre elas:
Faturamento e sua evolução recente, atividade econômica e CNAEs utilizados, distribuição das receitas entre diferentes atividades ou produtos, margem de lucro, folha de pagamento e encargos, despesas operacionais relevantes, tributos efetivamente pagos no período, créditos tributários já apurados ou ainda não aproveitados, retenções na fonte, localização da empresa e das operações, benefícios e incentivos fiscais existentes, perfil de clientes e fornecedores, regime tributário atual e histórico fiscal dos últimos exercícios.
Esse levantamento é o que transforma uma simulação genérica em uma análise confiável. Sem esses dados, qualquer estimativa de economia tributária tende a ser imprecisa.
Como comparar a carga tributária entre regimes diferentes?
A comparação entre Simples Nacional, Lucro Presumido e Lucro Real costuma ser um dos pontos centrais do planejamento tributário, especialmente para empresas em crescimento ou próximas do limite de faturamento de um dos regimes.
No Simples Nacional, os tributos federais, estaduais e municipais são recolhidos em uma guia única (DAS), com alíquotas organizadas em faixas de receita bruta acumulada nos últimos 12 meses (RBT12).
Empresas de serviços podem ser tributadas pelo Anexo III ou pelo Anexo V, dependendo do Fator R, que é a relação entre a folha de pagamento e a receita bruta dos últimos 12 meses. Quando essa relação atinge 28%, a empresa pode migrar do Anexo V, com alíquotas iniciais mais altas, para o Anexo III, com alíquotas iniciais mais baixas.
No Lucro Presumido, a base de cálculo do IRPJ e da CSLL é presumida a partir de um percentual sobre a receita bruta, que varia conforme a atividade (por exemplo, 8% para IRPJ e 12% para CSLL em atividades de comércio e indústria, e 32% para IRPJ e CSLL em muitas atividades de prestação de serviços). Sobre essa base presumida aplicam-se as alíquotas de IRPJ e CSLL, além de PIS e COFINS no regime cumulativo.
No Lucro Real, o IRPJ e a CSLL incidem sobre o lucro contábil efetivamente apurado, ajustado pelas regras fiscais. Esse regime costuma ser mais vantajoso para empresas com margens de lucro reduzidas ou com prejuízo fiscal, além de permitir a apuração de PIS e COFINS pelo regime não cumulativo, com direito a créditos sobre determinados custos e despesas.
Não existe um regime universalmente mais barato. A vantagem de cada um depende diretamente do faturamento, da margem, da folha de pagamento e da atividade da empresa, o que reforça a necessidade de uma comparação individualizada.
Como o planejamento tributário pode gerar economia?
A economia tributária normalmente resulta da combinação de diferentes frentes de análise, e não de uma única ação isolada.
Como a escolha ou revisão do regime tributário pode gerar economia?
A comparação entre Simples Nacional, Lucro Presumido e Lucro Real pode revelar diferenças relevantes na carga tributária total de uma empresa. Isso não significa que um regime seja sempre melhor que outro: o resultado depende do cruzamento entre faturamento, margem, folha de pagamento e atividade exercida.
Como a revisão da classificação fiscal e das operações pode gerar economia?
Enquadramentos incorretos, seja no CNAE, no anexo do Simples Nacional ou na classificação fiscal de produtos e serviços, podem gerar pagamento indevido de tributos ou impedir o aproveitamento de tratamentos tributários mais adequados à atividade real da empresa.
Como créditos tributários podem reduzir a carga tributária?
Em regimes como o Lucro Real, e em determinadas operações específicas, a empresa pode ter direito a créditos tributários sobre insumos, custos ou despesas relacionadas à atividade. Quando esses créditos não são identificados e aproveitados corretamente, o resultado é uma carga tributária efetiva mais alta do que a legalmente devida.
Como benefícios e incentivos fiscais podem influenciar o resultado?
Determinados setores, regiões ou tipos de operação podem contar com tratamentos tributários específicos, desde que atendidos os requisitos legais aplicáveis. Identificar corretamente a elegibilidade da empresa a esses benefícios é parte do trabalho de planejamento tributário.
Como a revisão de processos fiscais pode recuperar valores pagos indevidamente?
Erros recorrentes na apuração de tributos, retenções aplicadas incorretamente e falhas em obrigações acessórias também podem representar oportunidades de recuperação de valores ou de redução de custos futuros, mesmo sem qualquer mudança de regime tributário.
Exemplos práticos de cálculo de economia tributária
Os exemplos a seguir utilizam valores hipotéticos, criados exclusivamente para fins didáticos, com base em alíquotas e regras vigentes para o Simples Nacional e para o Lucro Presumido. Eles não substituem uma simulação real, que deve considerar todas as particularidades de cada empresa.
Exemplo 1: comparação entre dois regimes tributários
Uma empresa de consultoria, tributada como prestadora de serviços, com faturamento acumulado (RBT12) de R$ 3.000.000,00 ao ano e Fator R abaixo de 28% (o que a mantém no Anexo V do Simples Nacional), decide comparar sua carga tributária atual com a do Lucro Presumido.
No Simples Nacional (Anexo V): para essa faixa de faturamento, a alíquota nominal é de 23%, com parcela a deduzir de R$ 62.100,00.
Alíquota efetiva = (R$ 3.000.000,00 × 23% − R$ 62.100,00) ÷ R$ 3.000.000,00 ≈ 20,93%
Carga tributária estimada no Simples Nacional: aproximadamente R$ 627.900,00 por ano.
No Lucro Presumido: considerando presunção de 32% da receita para base do IRPJ e da CSLL (percentual comum para diversas atividades de serviço), mais PIS, COFINS e ISS, a estimativa de carga tributária anual seria de aproximadamente R$ 561.900,00, valor que pode variar conforme a alíquota de ISS do município e outras particularidades da atividade.
Economia tributária estimada: R$ 627.900,00 − R$ 561.900,00 = R$ 66.000,00 por ano.
Percentual de redução: (R$ 66.000,00 ÷ R$ 627.900,00) × 100 ≈ 10,5%.
Esse exemplo mostra algo importante: para empresas de serviços com faturamento elevado e Fator R baixo, o Simples Nacional nem sempre é o regime mais econômico, o que reforça a importância de comparar cenários reais antes de decidir.
Exemplo 2: revisão da estrutura fiscal por meio do Fator R
Uma empresa de serviços com RBT12 de R$ 600.000,00 está enquadrada no Anexo V do Simples Nacional, com Fator R abaixo de 28%. Após reorganizar sua folha de pagamento e comprovar um Fator R igual ou superior a 28%, a empresa passa a ser tributada pelo Anexo III.
Carga tributária antes (Anexo V): alíquota nominal de 19,5%, parcela a deduzir de R$ 9.900,00.
Alíquota efetiva = (R$ 600.000,00 × 19,5% − R$ 9.900,00) ÷ R$ 600.000,00 ≈ 17,85%, totalizando cerca de R$ 107.100,00 por ano.
Carga tributária após a revisão (Anexo III): alíquota nominal de 13,5%, parcela a deduzir de R$ 17.640,00.
Alíquota efetiva = (R$ 600.000,00 × 13,5% − R$ 17.640,00) ÷ R$ 600.000,00 ≈ 10,56%, totalizando cerca de R$ 63.360,00 por ano.
Economia tributária estimada: R$ 107.100,00 − R$ 63.360,00 = R$ 43.740,00 por ano.
Percentual de redução: (R$ 43.740,00 ÷ R$ 107.100,00) × 100 ≈ 40,8%.
Esse exemplo demonstra como a estrutura da folha de pagamento, quando avaliada dentro do planejamento tributário, pode gerar uma redução expressiva e legal da carga tributária de empresas de serviços no Simples Nacional.
Exemplo 3: aproveitamento de créditos tributários
Uma indústria optante pelo Lucro Real identifica, durante uma revisão fiscal, créditos de PIS e COFINS sobre insumos que não vinham sendo aproveitados corretamente na apuração mensal.
Carga tributária antes da revisão: R$ 500.000,00 por ano (considerando apenas PIS e COFINS sobre o período analisado).
Carga tributária após o aproveitamento dos créditos: R$ 455.000,00 por ano.
Economia tributária estimada: R$ 500.000,00 − R$ 455.000,00 = R$ 45.000,00 por ano.
Percentual de redução: (R$ 45.000,00 ÷ R$ 500.000,00) × 100 = 9%.
Nesse caso, a economia não veio de uma mudança de regime, mas da correção de créditos que a empresa já tinha direito a aproveitar, o que reforça que planejamento tributário também é, em grande parte, um trabalho de conformidade e precisão na apuração.
Em todos os exemplos, é importante destacar que a economia efetiva de cada empresa depende de sua atividade, faturamento, margem, folha de pagamento, composição das receitas, localização, operações realizadas, créditos disponíveis e legislação vigente no momento da análise.
Como saber se o planejamento tributário realmente trouxe economia?
Avaliar o resultado de um planejamento tributário exige mais do que observar o valor de um único imposto isoladamente. É necessário comparar a carga tributária total antes e depois da implementação, considerando o conjunto de tributos envolvidos, e não apenas o que mudou de forma mais visível.
Além do valor absoluto dos tributos, vale observar o impacto na margem da empresa, no fluxo de caixa mensal, nos custos de conformidade (como sistemas, consultorias e ajustes operacionais necessários) e na sustentabilidade da estratégia ao longo do tempo, especialmente diante de mudanças na legislação.
Um exemplo simples de comparação: se a carga tributária mensal de uma empresa era de R$ 50.000,00 e passou para R$ 44.000,00 após o planejamento, a economia mensal é de R$ 6.000,00, o que projetado para 12 meses representa R$ 72.000,00 por ano, uma redução de 12% em relação à carga anterior.
Quais custos devem ser considerados para não confundir economia tributária com redução aparente?
Nem toda redução de um imposto específico representa economia real. É preciso considerar custos de implementação da mudança, eventual aumento de obrigações acessórias, possíveis impactos em outros tributos e o risco de questionamentos futuros por parte do fisco caso o planejamento não esteja bem fundamentado. Por isso, o planejamento tributário deve sempre considerar o conjunto de tributos da empresa, e não apenas um imposto isolado.
Quais riscos existem quando a empresa faz um planejamento tributário inadequado?
Um planejamento tributário mal estruturado pode gerar autuações fiscais, multas, cobrança de tributos com juros e, em casos mais graves, questionamentos sobre a legalidade das práticas adotadas. Por isso, é fundamental que qualquer estratégia de redução legal de impostos esteja fundamentada em legislação vigente, com documentação e justificativa técnica adequadas.
Qual é a diferença entre planejamento tributário, elisão fiscal, evasão fiscal e sonegação?
O planejamento tributário e a elisão fiscal referem-se a práticas lícitas, realizadas antes da ocorrência do fato gerador do tributo, com base em mecanismos previstos ou permitidos pela legislação.
Já a evasão fiscal e a sonegação envolvem práticas irregulares, muitas vezes realizadas após o fato gerador, com o objetivo de ocultar ou reduzir indevidamente o pagamento de tributos devidos. Essa diferença é central: um planejamento tributário sério nunca se confunde com omissão de receitas, uso de notas fiscais inidôneas ou qualquer prática vedada pela legislação.
Quando vale a pena fazer uma revisão do planejamento tributário?
Uma revisão costuma ser recomendável quando a empresa apresenta crescimento relevante de faturamento, muda de atividade ou de composição de receitas, altera significativamente sua folha de pagamento, passa por mudanças societárias, opera em novos estados ou municípios, ou quando há alterações na legislação tributária que possam impactar o regime atual.
Empresas em fase de expansão, em especial, tendem a se beneficiar de revisões periódicas, já que a estrutura tributária adequada em um patamar de faturamento pode deixar de ser a mais vantajosa conforme o negócio cresce.
Quais empresas podem se beneficiar de um planejamento tributário?
O planejamento tributário pode ser relevante para empresas de diferentes portes e setores, desde pequenos negócios no Simples Nacional até companhias de médio e grande porte no Lucro Presumido ou no Lucro Real. A complexidade da análise varia conforme o tamanho e a atividade da empresa, mas o princípio é o mesmo: identificar, dentro da legislação, a estrutura tributária mais eficiente para a realidade do negócio.
Perguntas frequentes sobre economia tributária
Todo planejamento tributário garante economia?
Não necessariamente. O planejamento tributário é um processo de análise que busca identificar oportunidades legais de redução da carga tributária, mas o resultado depende das características específicas de cada empresa. Em alguns casos, a conclusão da análise pode ser que o regime e a estrutura atuais já são os mais adequados.
É possível calcular a economia tributária sozinho, sem apoio contábil?
É possível ter uma noção inicial utilizando dados públicos de alíquotas, mas uma simulação confiável exige o cruzamento de diversas variáveis da empresa, além de conhecimento técnico sobre a legislação vigente. Por isso, o ideal é que essa análise seja conduzida com apoio contábil especializado.
Com que frequência uma empresa deve revisar seu planejamento tributário?
Não existe uma periodicidade fixa, mas revisões anuais, ou sempre que houver mudanças relevantes no faturamento, na folha de pagamento ou na legislação, ajudam a garantir que a estrutura tributária continue sendo a mais adequada.
Confirp
A economia tributária de uma empresa nunca é um número fixo ou universal: ela é o resultado de uma análise técnica que cruza faturamento, margem, folha de pagamento, atividade econômica, créditos disponíveis e legislação vigente.
Os exemplos apresentados neste artigo mostram como pequenas mudanças, seja na escolha do regime tributário, no enquadramento fiscal ou no aproveitamento de créditos, podem representar reduções relevantes e legais na carga tributária.
Com mais de 40 anos de experiência em contabilidade, gestão tributária e consultoria empresarial, a Confirp apoia empresas de diferentes portes e setores na análise e implementação de planejamentos tributários personalizados, sempre fundamentados na legislação vigente e nas particularidades de cada negócio.
Veja também: