Quando uma empresa cresce e passa a operar por meio de duas ou mais empresas relacionadas, a contabilidade deixa de ser apenas um registro individual de cada CNPJ e passa a exigir uma lógica diferente: a de grupo empresarial.
Nesse cenário, o desafio não é mais lançar corretamente as operações de uma única empresa, mas garantir que as informações de todas as empresas do grupo conversem entre si, sejam comparáveis e reflitam a real situação econômica e financeira do conjunto.
É nesse ponto que muitos empresários e diretores financeiros encontram dificuldades. Sem uma estrutura pensada especificamente para a contabilidade para grupos empresariais, é comum que surjam saldos que não fecham, operações registradas de formas diferentes em cada empresa, dificuldade para apurar o resultado consolidado e, principalmente, insegurança na hora de tomar decisões estratégicas.
Este artigo aprofunda como organizar, integrar e controlar as informações contábeis de empresas relacionadas, indo direto aos pontos práticos que fazem diferença na rotina de quem administra um grupo empresarial.
Como Funciona a Contabilidade para Grupos Empresariais?
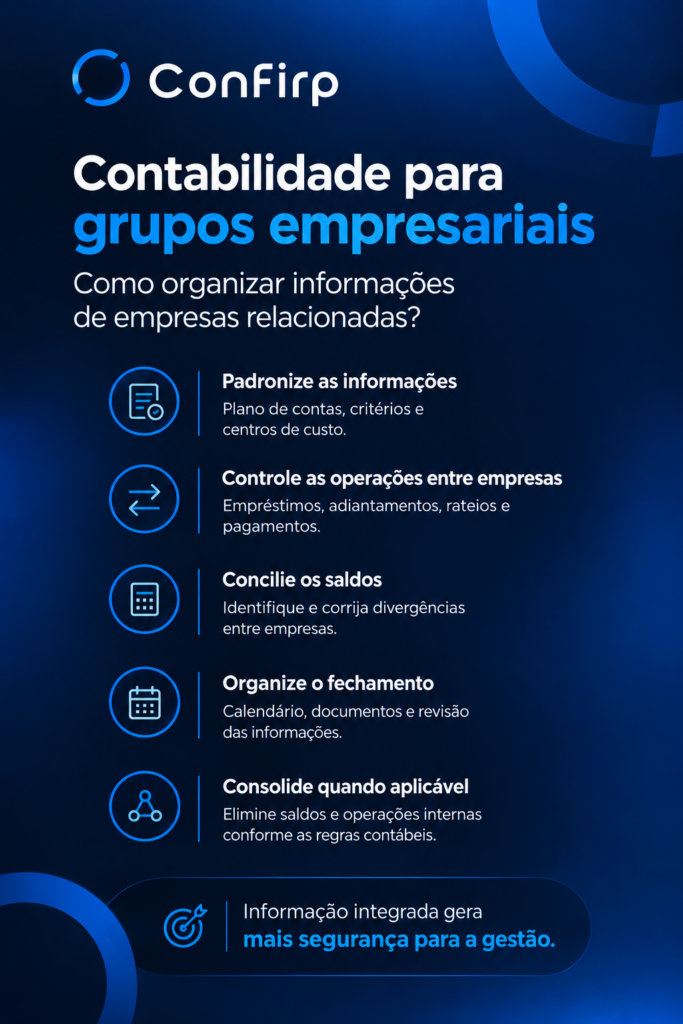
A contabilidade para grupos empresariais organiza os registros de empresas relacionadas sob critérios padronizados, permitindo controlar operações entre elas, conciliar saldos e, quando necessário, consolidar demonstrações. O objetivo é oferecer uma visão única e confiável do desempenho econômico e financeiro de todo o grupo.
Na prática, isso significa que cada empresa mantém sua contabilidade individual com suas obrigações fiscais e societárias próprias , mas segue diretrizes comuns definidas para o grupo: mesmo plano de contas, mesmos critérios de classificação, mesma política de rateio de despesas e os mesmos procedimentos para registrar transações entre empresas do grupo.
Sem esse alinhamento, cada empresa acaba desenvolvendo sua própria forma de registrar operações semelhantes, o que compromete qualquer análise comparativa ou consolidada.
Por Que Empresas Relacionadas Precisam Padronizar Suas Informações Contábeis?
A padronização contábil evita que a mesma operação seja interpretada de formas diferentes por empresas do mesmo grupo, o que gera divergências, dificulta o fechamento mensal e compromete a confiabilidade das informações gerenciais e consolidadas usadas na tomada de decisão.
Imagine um grupo em que uma empresa classifica determinado gasto como despesa administrativa, enquanto outra empresa relacionada classifica um gasto semelhante como custo operacional. Isoladamente, cada lançamento pode até estar correto do ponto de vista contábil.
Mas, quando os gestores tentam comparar o desempenho das empresas ou consolidar os resultados, essa diferença de critério distorce a análise. A padronização é o que garante que “comparar maçãs com maçãs” seja, de fato, possível dentro do grupo.
Quais Informações das Empresas Relacionadas Precisam Ser Integradas?
Para que um grupo empresarial tenha uma visão confiável de sua situação, é preciso integrar informações contábeis, fiscais e financeiras não apenas somar números. Isso envolve consolidar dados de receitas, custos, despesas, ativos, passivos e, sobretudo, as operações realizadas entre as empresas relacionadas.
Entre as informações que normalmente precisam de integração estão:
- Saldos de contas a pagar e a receber entre empresas do grupo
- Empréstimos, adiantamentos e mútuos entre empresas relacionadas
- Rateios de despesas compartilhadas (estrutura, pessoal, sistemas)
- Prestação de serviços entre empresas do mesmo grupo
- Resultados individuais, para fins de análise consolidada
- Posição fiscal e tributária de cada empresa, quando impacta o grupo como um todo
Sem esse processo de integração contábil, o grupo enxerga apenas fotografias isoladas de cada empresa, e não o filme completo do negócio.
Como Organizar o Plano de Contas de um Grupo Empresarial?
O ideal é que todas as empresas relacionadas utilizem um plano de contas unificado ou, no mínimo, altamente compatível, com a mesma lógica de estrutura, nomenclatura e nível de detalhamento. Isso é o que permite comparar e consolidar as informações sem retrabalho manual.
Um plano de contas comum não significa que todas as empresas terão exatamente as mesmas contas ativas uma empresa comercial e uma empresa de serviços, por exemplo, terão particularidades.
O que precisa ser padronizado é a estrutura: os mesmos grupos, subgrupos e critérios de classificação, de forma que uma conta de “despesas com pessoal” signifique a mesma coisa em qualquer empresa do grupo. Esse alinhamento inicial costuma ser o investimento que mais economiza tempo e retrabalho ao longo dos fechamentos seguintes.
Como Padronizar Critérios de Classificação Contábil Entre Empresas do Mesmo Grupo?
Padronizar critérios de classificação significa definir, de forma documentada, como cada tipo de operação deve ser registrado, independentemente de qual empresa do grupo a realizou. Isso inclui regras claras para classificação de despesas, apropriação de receitas e tratamento de eventos recorrentes.
Esse trabalho costuma ser formalizado em um manual de práticas contábeis do grupo, que serve como referência tanto para a equipe interna quanto para o escritório de contabilidade responsável. Quando esse manual não existe, cada nova operação vira uma decisão isolada e decisões isoladas tomadas por pessoas diferentes, em momentos diferentes, raramente seguem o mesmo critério.
Como Organizar Centros de Custo Quando Existem Várias Empresas Relacionadas?
Centros de custo bem definidos permitem identificar onde os recursos do grupo estão sendo consumidos, mesmo quando a estrutura é compartilhada entre empresas. Isso é essencial para grupos que dividem equipes, espaço físico, sistemas ou outras estruturas entre as empresas relacionadas.
Quando duas empresas do mesmo grupo compartilham, por exemplo, o setor administrativo ou a equipe comercial, os centros de custo ajudam a distribuir corretamente essas despesas entre as empresas que efetivamente se beneficiam delas. Sem essa organização, é comum que uma empresa “absorva” custos que, na prática, pertencem a outra distorcendo o resultado individual de cada uma.
Como Controlar Operações Entre Empresas Relacionadas?
Controlar operações entre empresas relacionadas exige identificar, documentar e registrar cada transação como empréstimos, pagamentos por conta de terceiros e prestação de serviços internos de forma padronizada em ambas as empresas envolvidas, com conciliação periódica dos saldos recíprocos.
Essa é, na prática, a parte mais sensível da contabilidade de grupos empresariais. Toda operação entre empresas relacionadas tem, necessariamente, duas pontas: o que sai de uma empresa entra na outra. Quando essas duas pontas não são registradas de forma coerente mesmo valor, mesma data, mesma natureza , o saldo entre as empresas deixa de “bater”, e identificar a origem da diferença meses depois pode ser trabalhoso.
Como Registrar Empréstimos e Adiantamentos Entre Empresas do Mesmo Grupo?
Empréstimos e adiantamentos entre empresas relacionadas devem ser formalizados por contrato ou documento equivalente, registrados como mútuo entre partes relacionadas em ambas as empresas e acompanhados de controle de saldo, prazo e, quando aplicável, encargos financeiros.
Ainda é comum encontrar grupos empresariais em que esse tipo de transação é tratado informalmente um simples repasse de caixa entre empresas, sem contrato e sem registro contábil equivalente nas duas pontas. Além do risco fiscal e societário, essa informalidade é uma das maiores causas de divergência de saldos entre empresas relacionadas.
Como Tratar Pagamentos Realizados por Uma Empresa em Nome de Outra?
Pagamentos feitos por uma empresa em nome de outra devem ser registrados como uma conta a receber (para quem pagou) e uma conta a pagar (para quem se beneficiou), gerando um saldo recíproco que precisa ser posteriormente quitado ou compensado entre as empresas.
Esse tipo de situação é frequente em grupos com estrutura compartilhada quando uma empresa centraliza o pagamento de fornecedores, folha de pagamento ou tributos que, na verdade, pertencem a mais de uma empresa do grupo. O registro correto exige identificar, no momento do pagamento, a quem efetivamente pertence aquela despesa.
Como Funciona o Rateio de Despesas Entre Empresas Relacionadas?
O rateio de despesas distribui custos e despesas compartilhadas entre as empresas do grupo com base em um critério objetivo e consistente como número de funcionários, faturamento, espaço físico ocupado ou horas de uso de determinada estrutura.
O critério escolhido precisa ser justificável e aplicado de forma constante ao longo do tempo, e não redefinido a cada mês conforme a conveniência.
Grupos que trocam o critério de rateio com frequência acabam produzindo resultados individuais pouco confiáveis, já que a comparação entre um período e outro deixa de fazer sentido.
Como Conciliar Saldos Entre Empresas do Mesmo Grupo?
A conciliação de saldos entre empresas relacionadas consiste em comparar, periodicamente, o valor registrado como ativo em uma empresa com o valor registrado como passivo correspondente na outra, identificando e corrigindo eventuais diferenças antes do fechamento contábil.
O ideal é que essa conciliação aconteça mensalmente, e não apenas no encerramento do exercício. Quanto mais tempo passa entre a operação e a conciliação, mais difícil se torna rastrear a origem de uma diferença especialmente em grupos com alto volume de transações entre empresas.
O Que Fazer Quando os Saldos Contábeis Entre Empresas Relacionadas Não Fecham?
Quando os saldos não batem, o primeiro passo é isolar o período e as contas envolvidas, comparando os lançamentos de ambas as empresas lado a lado para identificar se a diferença vem de classificação incorreta, lançamento em duplicidade, ausência de registro em uma das pontas ou divergência de datas.
Na maioria dos casos, a causa está em um lançamento feito em apenas uma das empresas por exemplo, um pagamento registrado como despesa em uma empresa, mas nunca contabilizado como receita ou reembolso na outra.
Ter um processo estruturado de investigação, e não apenas “forçar” o saldo para fechar, é o que garante que o problema não se repita no período seguinte.
Como Evitar que uma Mesma Operação Seja Registrada de Maneira Diferente em Empresas Relacionadas?
Evitar divergências de registro exige um fluxo definido de comunicação entre as equipes contábeis das empresas envolvidas, de forma que toda operação entre partes relacionadas seja identificada e registrada simultaneamente, com o mesmo valor e a mesma classificação, nas duas empresas.
Isso normalmente passa por documentar previamente quais tipos de operação exigem registro espelhado, quem é responsável por comunicar cada transação e qual o prazo para que o lançamento seja feito em ambas as empresas. Grupos que dependem apenas da boa vontade das equipes, sem um processo formalizado, tendem a acumular divergências ao longo do tempo.
Como Organizar o Fechamento Contábil de um Grupo Empresarial?
O fechamento contábil de um grupo empresarial deve seguir um cronograma único, com prazos definidos para cada empresa entregar seus lançamentos, conciliar saldos entre partes relacionadas e validar as informações antes de qualquer consolidação ou análise gerencial do conjunto.
Um erro comum é tratar o fechamento de cada empresa como um processo isolado, sem sincronia de prazos.
Quando uma empresa fecha antes de outra, e ambas têm operações recíprocas pendentes de conciliação, o resultado tende a ser retrabalho reabrindo períodos já encerrados para corrigir divergências identificadas depois.
Como Funciona a Consolidação das Demonstrações Contábeis?
A consolidação das demonstrações contábeis é o processo de reunir os balanços e resultados de empresas relacionadas em um único conjunto de demonstrações, eliminando saldos e operações entre elas para refletir a situação econômica do grupo como se fosse uma única entidade.
É importante esclarecer que a necessidade e a forma de consolidação dependem da estrutura societária do grupo, do porte das empresas envolvidas e das normas contábeis aplicáveis a cada caso não existe uma regra automática que obrigue qualquer conjunto de empresas relacionadas a apresentar demonstrações consolidadas.
Por isso, avaliar essa necessidade junto a um contador com experiência em grupos empresariais é fundamental antes de estruturar o processo.
Quais Informações Precisam Ser Ajustadas ou Eliminadas na Consolidação?
Na consolidação, é preciso eliminar saldos recíprocos entre empresas do grupo como contas a pagar e a receber entre elas, receitas e despesas decorrentes de operações internas, e resultados não realizados para que a mesma transação não seja contada duas vezes no resultado consolidado.
Se uma empresa do grupo vende um serviço para outra empresa do mesmo grupo, por exemplo, essa receita e essa despesa existem apenas do ponto de vista interno e não podem aparecer no resultado consolidado como se fossem uma venda para terceiros.
É exatamente aqui que a conciliação prévia de saldos entre empresas relacionadas se torna indispensável: sem saldos batidos, a eliminação na consolidação fica comprometida.
Toda Empresa Relacionada Precisa Apresentar Demonstrações Consolidadas?
Não. A obrigatoriedade de apresentar demonstrações consolidadas depende de fatores como a natureza jurídica das empresas, a existência de controle societário entre elas, exigências de investidores, instituições financeiras ou órgãos reguladores, e o porte do grupo.
Muitos grupos empresariais optam por consolidar suas informações mesmo sem obrigação legal, simplesmente porque isso melhora a qualidade da gestão e facilita decisões estratégicas. Nesses casos, a consolidação é uma ferramenta gerencial, e não uma exigência formal o que muda a forma como ela é estruturada e apresentada.
Como Integrar Informações Contábeis, Fiscais e Financeiras de Diferentes Empresas?
A integração entre as áreas contábil, fiscal e financeira do grupo depende de processos e, idealmente, de sistemas conectados que permitam que uma operação lançada em uma área seja automaticamente refletida nas demais, reduzindo divergências causadas por lançamentos manuais duplicados.
Quando cada empresa do grupo utiliza sistemas diferentes e desconectados, a integração passa a depender de planilhas de controle paralelas, uma fonte comum de erros, principalmente quando o volume de operações entre empresas relacionadas é alto. Avaliar a viabilidade de um ERP integrado para o grupo costuma ser um passo natural conforme a estrutura cresce.
Exemplo Prático: Divergência Entre Empresas Relacionadas Sem Padronização
Para ilustrar como a ausência de padronização gera problemas reais, considere um grupo hipotético formado por duas empresas: uma empresa comercial (Empresa A) e uma empresa de serviços (Empresa B), que compartilham a mesma estrutura administrativa.
Em uma estrutura desorganizada, a Empresa A paga o aluguel do escritório compartilhado e simplesmente contabiliza o valor integral como despesa própria, sem rateio para a Empresa B, mesmo essa ocupando parte do espaço.
Paralelamente, a Empresa B realiza um pagamento pontual a um fornecedor em nome da Empresa A, mas não formaliza esse valor como um saldo a receber. Ao final do mês, ninguém concilia essas movimentações: a Empresa A carrega uma despesa que não é só sua, e a Empresa B tem um valor “perdido” em seu caixa sem registro contábil correspondente.
O resultado individual de cada empresa fica distorcido, e uma eventual consolidação seria inconsistente.
Em uma estrutura organizada, o aluguel seria rateado entre as duas empresas conforme um critério previamente definido (como o espaço físico ocupado por cada uma), e o pagamento feito pela Empresa B em nome da Empresa A seria registrado, na mesma competência, como conta a receber em uma empresa e conta a pagar na outra.
Na conciliação mensal, os saldos recíprocos seriam confirmados e, se necessário, compensados. O resultado: informações confiáveis para os dois CNPJs individualmente e uma base sólida para qualquer análise consolidada do grupo.
Quais Erros São Comuns na Organização Contábil de Grupos Empresariais?
Entre os erros mais frequentes estão a ausência de padronização do plano de contas, operações entre empresas registradas apenas em uma das pontas, falta de contratos formalizando empréstimos e adiantamentos internos, critérios de rateio inconsistentes ao longo do tempo e conciliação de saldos feita apenas no fechamento anual.
Outro erro comum é tratar a contabilidade de cada empresa do grupo de forma completamente independente, sem nenhuma comunicação entre as equipes responsáveis como se fossem negócios sem qualquer relação entre si, mesmo compartilhando sócios, estrutura ou operações recorrentes.
Como Identificar Divergências Entre Empresas Relacionadas Antes do Fechamento?
Identificar divergências antecipadamente exige conciliações periódicas idealmente mensais comparando os saldos recíprocos registrados por cada empresa, além de relatórios que evidenciem operações entre partes relacionadas pendentes de confirmação em uma das pontas.
Quanto mais cedo uma divergência é identificada, menor o esforço para corrigi-la. Empresas que só revisam esses saldos no fechamento anual costumam enfrentar volumes de inconsistência muito maiores e, muitas vezes, perdem a rastreabilidade da origem do problema.
Quais Indicadores Ajudam a Analisar o Desempenho de um Grupo Empresarial?
Indicadores como margem consolidada, endividamento do grupo, saldo líquido de operações entre empresas relacionadas e resultado individual versus resultado consolidado ajudam a avaliar a real saúde financeira do conjunto, para além do que cada empresa mostra isoladamente.
Analisar apenas os resultados individuais pode esconder desequilíbrios uma empresa aparentemente lucrativa pode estar sendo, na prática, sustentada por transferências constantes de outra empresa do grupo. Os indicadores consolidados revelam esse tipo de dependência interna, essencial para decisões de longo prazo.
Como uma Estrutura Contábil Organizada Apoia Decisões Estratégicas do Grupo?
Uma contabilidade bem estruturada fornece a base de informações necessária para decisões de expansão, reorganização societária, entrada de novos sócios ou investidores e distribuição de resultados, reduzindo riscos e aumentando a segurança nas escolhas estratégicas do grupo.
Decisões como abrir uma nova empresa dentro do grupo, reestruturar participações societárias ou buscar captação com investidores dependem diretamente da qualidade das informações contábeis disponíveis.
Um grupo com dados confiáveis e consolidados negocia, planeja e se posiciona de forma muito mais segura do que um grupo que só descobre sua real situação financeira no momento em que precisa apresentá-la.
Quando um Grupo Empresarial Precisa de Maior Controle e Governança das Informações?
A necessidade de maior controle e governança contábil costuma aparecer quando o grupo cresce em número de empresas, passa a ter sócios ou investidores externos, busca financiamento, ou quando o volume de operações entre empresas relacionadas se torna complexo demais para ser controlado de forma manual.
Esse é um momento natural de amadurecimento do grupo e não um sinal de que algo está errado. Formalizar processos, documentar critérios e estabelecer uma rotina de conciliação são passos que costumam acompanhar esse crescimento, evitando que a complexidade operacional ultrapasse a capacidade de controle das equipes internas.
Como a Contabilidade Consultiva Pode Apoiar a Gestão de Grupos Empresariais?
A contabilidade consultiva vai além do cumprimento de obrigações fiscais e contábeis: atua na estruturação de processos, na padronização de critérios entre empresas relacionadas, na análise de indicadores consolidados e no apoio direto às decisões estratégicas do grupo.
Para grupos empresariais, esse acompanhamento próximo costuma fazer diferença justamente nos pontos mais sensíveis como definir a melhor forma de tratar operações entre empresas relacionadas, avaliar a necessidade de consolidação e interpretar os indicadores do conjunto sob a ótica do negócio, e não apenas sob a ótica fiscal.
Checklist: Organização Contábil de Grupos Empresariais
- [ ] Plano de contas padronizado (ou altamente compatível) entre todas as empresas do grupo
- [ ] Critérios de classificação contábil documentados em manual interno
- [ ] Centros de custo definidos para estruturas e despesas compartilhadas
- [ ] Critério de rateio de despesas definido, justificável e aplicado de forma constante
- [ ] Contratos formalizando empréstimos, mútuos e adiantamentos entre empresas relacionadas
- [ ] Fluxo definido para registro simultâneo de operações entre empresas do grupo
- [ ] Conciliação de saldos entre empresas relacionadas realizada mensalmente
- [ ] Cronograma único de fechamento contábil para todas as empresas do grupo
- [ ] Avaliação periódica da necessidade de consolidação das demonstrações
- [ ] Indicadores consolidados acompanhados além dos resultados individuais
- [ ] Revisão da necessidade de maior governança conforme o grupo cresce
Organizar a contabilidade de um grupo empresarial é um processo contínuo, que evolui junto com o crescimento das empresas relacionadas. Padronizar critérios, controlar operações internas e manter uma rotina consistente de conciliação são os pilares que transformam informações dispersas em uma visão real e confiável do desempenho do grupo como um todo.
Conte com a Confirp para Estruturar a Contabilidade do Seu Grupo Empresarial
Padronizar critérios, integrar informações entre empresas relacionadas e estruturar um processo confiável de conciliação e consolidação exige uma contabilidade consultiva com experiência prática em grupos empresariais e é exatamente esse o papel da Confirp há mais de 40 anos ao lado de empresários e gestores.
A equipe da Confirp acompanha de perto a realidade de grupos com duas, três ou dezenas de empresas relacionadas, ajudando a definir plano de contas unificado, critérios de rateio, controle de operações entre empresas e o nível de consolidação mais adequado para cada estrutura societária.
Fale com um especialista da Confirp e descubra como organizar a contabilidade do seu grupo empresarial com mais segurança, controle e visão estratégica.
Veja também: