Para muitas empresas, o aluguel é uma das maiores despesas fixas do mês. Para outras, como holdings patrimoniais e proprietários de salas, galpões e lojas, é a principal fonte de receita. Em ambos os casos, a locação de imóveis na Reforma Tributária deixa de ser um tema distante: o aluguel passa a ser uma operação tributada pelo IBS e pela CBS, com regras próprias, redução de alíquota, critérios específicos para pessoas físicas e um período de transição que já começou.
O ponto central é simples de enunciar e difícil de ignorar: hoje a locação pura de imóveis não sofre ISS nem ICMS. Ela é tributada, no máximo, por PIS e Cofins quando o locador é pessoa jurídica. Com o novo modelo, o aluguel entra no campo de incidência de um tributo sobre consumo, o que muda o preço final da locação, a margem do proprietário e o valor dos créditos que a empresa locatária pode aproveitar.
Neste conteúdo, a Confirp, com 40 anos de atuação em contabilidade consultiva e planejamento tributário, explica como funciona a tributação de aluguel comercial no novo sistema, apresenta simulações com valores praticados em São Paulo e indica os cuidados que locadores e locatários devem adotar desde já.
Importante: os percentuais, valores e prazos deste artigo seguem a Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025. As alíquotas de referência definitivas do IBS e da CBS ainda serão fixadas, e normas complementares podem alterar detalhes operacionais. As simulações usam premissas declaradas e não substituem a análise do caso concreto.
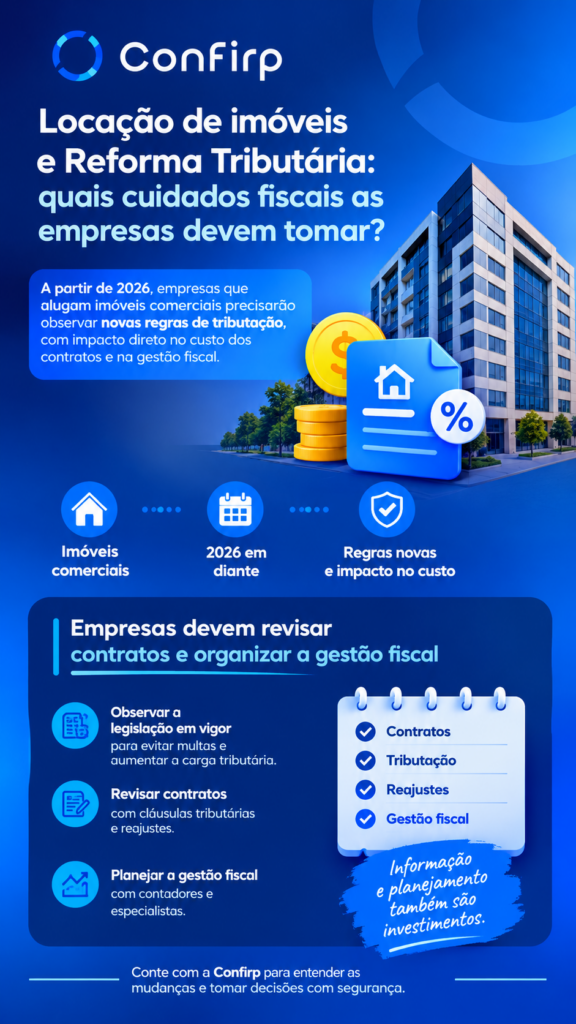
Como a Reforma Tributária muda a tributação da locação de imóveis comerciais?
Resposta direta: a locação, a cessão onerosa e o arrendamento de bens imóveis passam a ser fatos geradores do IBS e da CBS. A LC 214/2025 criou um regime específico para operações imobiliárias e determinou uma redução de 70% nas alíquotas desses tributos para a locação. Na prática, o aluguel será tributado por apenas 30% da alíquota padrão.
O sistema atual trata o aluguel de forma fragmentada. Uma empresa locadora no lucro presumido recolhe PIS e Cofins cumulativos (3,65% sobre a receita), além de IRPJ e CSLL. No lucro real, PIS e Cofins seguem a sistemática não cumulativa, de 9,25%, com direito a créditos. Já a pessoa física que aluga um imóvel paga apenas Imposto de Renda.
Com a reforma, PIS e Cofins são substituídos pela CBS, e o IBS ocupa o espaço que seria do ICMS e do ISS. Como a locação nunca foi tributada por esses dois impostos, o IBS representa uma carga nova para o setor. É justamente por isso que o legislador incluiu a locação no regime específico de bens imóveis, com redutor de alíquota.
Alguns pontos estruturais definem o novo tratamento:
Incidência sobre o valor da operação. A base de cálculo é o valor do aluguel. A LC 214/2025 prevê que tributos e emolumentos incidentes sobre o imóvel, como o IPTU, e as despesas de condomínio não integram a base de cálculo, o que torna essencial discriminar esses valores no contrato e nos documentos de cobrança.
Cálculo «por fora». Diferentemente de PIS, Cofins e ICMS, o IBS e a CBS não integram a própria base. O imposto é calculado sobre o valor do aluguel e destacado separadamente.
Não cumulatividade ampla. O tributo pago na locação pode gerar crédito para a empresa locatária, desde que ela esteja no regime regular e o imóvel seja usado na atividade empresarial.
Regras próprias para pessoa física. Nem todo proprietário será contribuinte. A lei estabelece critérios objetivos de receita e quantidade de imóveis.
Vale lembrar que contratos mistos, como coworking, escritórios com serviços agregados, hotelaria e estacionamento, podem ter enquadramento diferente da locação pura e exigem análise separada.
Quem terá de pagar IBS e CBS sobre a locação de imóveis?
Resposta direta: toda pessoa jurídica que aluga imóveis é, em regra, contribuinte do IBS e da CBS. A pessoa física só será contribuinte se, no ano-calendário anterior, tiver receita com locação, cessão onerosa e arrendamento de imóveis superior a R$ 240 mil e referente a mais de três imóveis distintos. As duas condições precisam ocorrer ao mesmo tempo.
Como fica a empresa que recebe aluguel?
Empresas locadoras, incluindo holdings patrimoniais, administradoras de imóveis próprios e companhias que alugam parte de suas instalações, serão contribuintes do IBS e da CBS no regime regular. Não existe dispensa por porte para pessoas jurídicas fora do Simples Nacional.
Empresas optantes pelo Simples Nacional continuam recolhendo pelo regime unificado, salvo se optarem por apurar IBS e CBS no regime regular. Essa escolha tem efeito direto para o inquilino, como veremos na seção de créditos.
Pessoa física que recebe aluguel paga IBS e CBS?
A regra geral é que a pessoa física não é contribuinte. Ela passa a ser quando ultrapassa, cumulativamente, os dois critérios da lei: receita anual de locação acima de R$ 240 mil no ano anterior e mais de três imóveis locados. A LC 214/2025 também prevê que, se o limite de receita for ultrapassado em mais de 20% no próprio ano em curso, o enquadramento pode ocorrer antes, já a partir do mês seguinte. O valor de R$ 240 mil é atualizado anualmente pelo IPCA.
Dois exemplos ajudam a visualizar:
Um proprietário em Pinheiros aluga duas lojas por R$ 12 mil cada. A receita anual é de R$ 288 mil, mas são apenas dois imóveis. Ele não é contribuinte do IBS e da CBS e continua tributado somente pelo Imposto de Renda.
Uma investidora possui quatro salas comerciais na Avenida Paulista, alugadas por R$ 6 mil mensais cada. São R$ 288 mil por ano e quatro imóveis distintos. Ela passa a ser contribuinte e terá de recolher IBS e CBS sobre os aluguéis, com a redução de 70%.
Esse ponto merece atenção de famílias que mantêm patrimônio imobiliário na pessoa física. Em muitos casos, a comparação entre manter os imóveis na pessoa física ou transferi-los para uma holding precisa ser refeita, porque os parâmetros mudaram.
Qual será a alíquota de IBS e CBS sobre o aluguel de imóveis?
Resposta direta: a alíquota aplicável à locação será 30% da alíquota padrão do IBS e da CBS, por causa do redutor de 70% previsto na LC 214/2025. Como a alíquota padrão ainda não foi fixada, não existe hoje um percentual definitivo. Usando como premissa uma alíquota padrão combinada de 26,5%, a carga efetiva sobre o aluguel comercial seria de 7,95%.
O percentual de 26,5% foi usado aqui porque é a referência adotada pela própria LC 214/2025 como parâmetro de controle: se a alíquota de referência superar esse patamar na avaliação prevista em lei, o Poder Executivo deverá propor medidas para reduzi-la. Isso não significa que a alíquota final será exatamente essa. Ela pode ser maior ou menor, e IBS estadual e municipal podem variar conforme cada ente.
Existe ainda o redutor social, que permite abater R$ 600 mensais por imóvel da base de cálculo. Esse benefício, porém, vale apenas para locação residencial. Na locação comercial, que é o foco deste artigo, ele não se aplica.
Exemplos com aluguéis de R$ 5 mil, R$ 10 mil e R$ 20 mil
Premissas: imóvel comercial, locador pessoa jurídica no regime regular, alíquota padrão hipotética de 26,5% (CBS de 8,8% e IBS de 17,7%), redução de 70% e cálculo por fora, sem condomínio e IPTU na base.
| Aluguel mensal | CBS (2,64%) | IBS (5,31%) | Total mensal (7,95%) | Total anual |
| R$ 5.000 | R$ 132,00 | R$ 265,50 | R$ 397,50 | R$ 4.770,00 |
| R$ 10.000 | R$ 264,00 | R$ 531,00 | R$ 795,00 | R$ 9.540,00 |
| R$ 20.000 | R$ 528,00 | R$ 1.062,00 | R$ 1.590,00 | R$ 19.080,00 |
A fórmula é direta: valor do aluguel × alíquota padrão × 30%. Se a alíquota padrão combinada for de 28%, por exemplo, a carga sobre o aluguel de R$ 10 mil sobe para R$ 840 mensais. Por isso, qualquer projeção contratual deve trabalhar com cenários, e não com um número único.
Como calcular os impostos sobre um contrato de locação comercial em São Paulo?
Resposta direta: o cálculo depende do regime do locador e do locatário. Para o locador pessoa jurídica no lucro presumido, a principal mudança está na troca do PIS e da Cofins cumulativos (3,65%) pelo IBS e pela CBS reduzidos. Para a empresa locatária, o efeito real depende de ela poder ou não aproveitar créditos.
Simulação: escritório de R$ 10 mil mensais na zona sul de São Paulo
Considere uma holding patrimonial no lucro presumido que aluga um conjunto comercial no Brooklin para uma empresa de tecnologia, por R$ 10 mil mensais.
Situação atual do locador. No lucro presumido, a base presumida de IRPJ e CSLL na locação é de 32% da receita:
| Tributo | Cálculo | Valor mensal |
| PIS e Cofins cumulativos | 3,65% × R$ 10.000 | R$ 365,00 |
| IRPJ | 15% × R$ 3.200 | R$ 480,00 |
| CSLL | 9% × R$ 3.200 | R$ 288,00 |
| Total | R$ 1.133,00 (11,33%) |
O adicional de IRPJ não incide nesse exemplo porque o lucro presumido mensal fica abaixo de R$ 20 mil.
Cenário de 2033, com a reforma totalmente implementada. PIS e Cofins deixam de existir. IRPJ e CSLL permanecem, já que a reforma do consumo não altera a tributação da renda. O IBS e a CBS, calculados por fora, somam R$ 795 (premissa de 7,95%).
Se o aluguel contratado continuar em R$ 10 mil e o tributo for acrescido ao preço, a empresa locatária passa a pagar R$ 10.795. O locador recebe os mesmos R$ 10 mil, deixa de recolher os R$ 365 de PIS e Cofins e repassa os R$ 795 ao fisco. Sua margem melhora em relação a hoje.
Se, ao contrário, o contrato estipular que o aluguel de R$ 10 mil já inclui todos os tributos, o locador absorve o IBS e a CBS. A receita líquida de tributos sobre consumo cai para cerca de R$ 9.264 (R$ 10.000 ÷ 1,0795), e o custo tributário sobe na comparação com os R$ 365 atuais. É exatamente aqui que a redação do contrato faz diferença.
O efeito para a empresa locatária
O impacto para quem paga o aluguel depende do regime tributário:
Locatária no lucro real. Hoje ela já pode tomar crédito de PIS e Cofins de 9,25% sobre aluguel de imóvel pago a pessoa jurídica e usado na atividade, ou R$ 925 no exemplo. No novo modelo, o crédito será o valor de IBS e CBS efetivamente cobrado, R$ 795 na premissa adotada. O crédito tende a ficar menor do que o atual, mas o custo líquido continua neutro se o imposto for destacado por fora.
Locatária no lucro presumido. Hoje ela não aproveita crédito de PIS e Cofins sobre aluguel. No novo sistema, como contribuinte do regime regular do IBS e da CBS, passa a ter direito ao crédito. Para esse perfil, a reforma pode reduzir o custo efetivo da locação.
Locatária no Simples Nacional. Em regra, não aproveita créditos. Se o tributo for repassado, os R$ 795 mensais (R$ 9.540 por ano) viram custo adicional.
Locador pessoa física não contribuinte. Não há IBS e CBS na operação e, portanto, não há crédito. Para uma locatária no regime regular, um aluguel de R$ 10 mil pago a pessoa física pode sair mais caro, em termos líquidos, do que um aluguel de R$ 10.795 pago a uma pessoa jurídica que destaca o tributo, já que neste caso R$ 795 retornam como crédito.
Essa lógica tende a alterar a dinâmica do mercado paulistano de imóveis comerciais, em que convivem proprietários pessoas físicas, holdings familiares e fundos imobiliários. Locatárias no regime regular passarão a comparar propostas pelo custo líquido de crédito, e não apenas pelo valor nominal do aluguel.
A empresa que aluga um imóvel poderá aproveitar créditos de IBS e CBS?
Resposta direta: sim, desde que a empresa locatária seja contribuinte no regime regular do IBS e da CBS, que o imóvel seja utilizado na atividade empresarial, que a operação esteja acobertada por documento fiscal idôneo e que o tributo tenha sido efetivamente pago na etapa anterior.
A LC 214/2025 adotou o princípio da não cumulatividade plena, mas condicionou o crédito à extinção do débito pelo fornecedor. Na prática, isso significa que o crédito do inquilino depende de o locador ter emitido o documento fiscal corretamente e recolhido o tributo, seja diretamente, seja pelos mecanismos de pagamento que a regulamentação vier a estabelecer, como o split payment.
Algumas limitações merecem atenção:
Uso pessoal. Imóveis destinados a uso pessoal de sócios, administradores ou empregados, como apartamentos usados como moradia de diretores, podem ter o crédito vedado.
Locador no Simples Nacional. O crédito do locatário fica limitado ao valor de IBS e CBS efetivamente recolhido dentro do regime simplificado, normalmente muito inferior ao que seria destacado no regime regular.
Locador pessoa física não contribuinte. Não existe crédito, porque não há tributo na operação.
Contratos em regime opcional de transição. Para contratos antigos que adotaram a sistemática transitória prevista na LC 214/2025, comentada adiante, as regras de crédito precisam ser verificadas à luz da regulamentação.
Para a área fiscal, isso significa um novo trabalho de controle: conferir contrato por contrato quem é o locador, qual é o seu regime, se o documento fiscal foi emitido e se o valor destacado corresponde ao contratado.
O que muda nos contratos de aluguel comercial com a Reforma Tributária?
Resposta direta: muda a forma de precificar, reajustar e alocar o custo tributário. Contratos que não definem se o aluguel é «líquido» ou «com tributos incluídos» tendem a gerar conflito quando o IBS e a CBS passarem a ser cobrados em percentuais relevantes.
Pela legislação, o contribuinte do IBS e da CBS na locação é o locador. A Lei do Inquilinato permite que as partes ajustem livremente o preço e a responsabilidade por encargos como IPTU e condomínio, mas o tributo sobre a operação é do locador. O repasse ao inquilino é econômico, por meio do preço, e precisa estar previsto.
Os principais pontos de atenção nos contratos de locação comercial são:
Cláusula de tributos. Definir expressamente se o valor do aluguel é líquido de IBS e CBS, com acréscimo do tributo destacado, ou se o valor já contempla a carga tributária.
Reajuste. Índices como IGP-M e IPCA corrigem inflação, não mudança de carga tributária. Sem uma cláusula de reequilíbrio, a variação dos tributos não é automaticamente incorporada.
Encargos discriminados. IPTU e condomínio cobrados junto com o aluguel devem aparecer separados, para que fiquem fora da base de cálculo do IBS e da CBS.
Documento fiscal. Prever a obrigação do locador de emitir documento fiscal regular, condição para que o locatário aproveite o crédito.
Contratos longos e atípicos. Built to suit, contratos de dez ou quinze anos e locações com cláusula de renúncia à revisional atravessam toda a transição e precisam de atenção redobrada.
Revisional. Mesmo sem cláusula específica, a Lei do Inquilinato permite pedido de revisão do aluguel após três anos de vigência, o que pode ser usado por ambas as partes diante de mudanças na carga tributária.
Existe regra especial para contratos antigos?
Sim. A LC 214/2025 criou uma regra de transição opcional para contratos de locação firmados antes da publicação da lei, em 16 de janeiro de 2025. Nessa sistemática, o locador pode optar por recolher IBS e CBS sobre a receita bruta a uma alíquota total de 3,65%, em vez do regime regular com redutor, até o fim do prazo contratual original. Para contratos por prazo indeterminado, o alcance da regra é limitado no tempo, até o fim de 2028.
A opção exige o cumprimento de requisitos formais, como o registro do contrato em cartório ou sua disponibilização à administração tributária dentro do prazo fixado em lei. Como esse prazo estava vinculado ao fim de 2025, empresas que não adotaram as providências devem verificar com o contador se ainda há alguma possibilidade de enquadramento. A regra também não alcança aditivos que alterem substancialmente o contrato, o que exige cuidado na renegociação de contratos que foram enquadrados.
Como fica a tributação dos aluguéis durante a transição da Reforma Tributária?
Resposta direta: a CBS entra em vigor plenamente em 2027, substituindo PIS e Cofins. O IBS cresce gradualmente entre 2029 e 2032 e atinge a alíquota cheia em 2033. Para a locação, esse cronograma tem um efeito particular: como o aluguel não paga ICMS nem ISS, o aumento do IBS na transição é carga nova, e não substituição de imposto.
O cronograma geral está na EC 132/2023 e na LC 214/2025. Aplicado à locação comercial, com a mesma premissa de alíquota padrão (CBS de 8,8% e IBS de 17,7%) e o redutor de 70%, a evolução estimada fica assim:
| Ano | O que acontece | Carga estimada sobre o aluguel (PJ no regime regular) | Sobre R$ 10 mil/mês |
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1%, compensáveis com PIS e Cofins. PIS e Cofins seguem vigentes | Sem aumento efetivo, se cumpridas as obrigações acessórias | R$ 365 de PIS/Cofins (presumido) |
| 2027 e 2028 | PIS e Cofins extintos. CBS cheia, reduzida em 0,1 ponto. IBS de 0,1% | Cerca de 2,64% | R$ 264 |
| 2029 | IBS sobe para cerca de 10% da alíquota cheia | Cerca de 3,17% | R$ 317 |
| 2030 | IBS em cerca de 20% da alíquota cheia | Cerca de 3,70% | R$ 370 |
| 2031 | IBS em cerca de 30% da alíquota cheia | Cerca de 4,23% | R$ 423 |
| 2032 | IBS em cerca de 40% da alíquota cheia | Cerca de 4,76% | R$ 476 |
| 2033 | Sistema completo | Cerca de 7,95% | R$ 795 |
A leitura dessa tabela mostra algo que poucos empresários perceberam: para o locador no lucro presumido, 2027 e 2028 podem representar carga menor do que a atual (cerca de 2,64% contra 3,65%), enquanto o salto relevante acontece entre 2031 e 2033. Para o locador no lucro real, que hoje recolhe 9,25% com créditos, a comparação depende do volume de créditos que ele aproveita atualmente.
Em 2026, a orientação é tratar o ano como período de adaptação: o destaque de IBS e CBS nos documentos fiscais tem caráter de teste, e quem cumpre as obrigações acessórias fica dispensado do recolhimento efetivo dessas parcelas. Ainda assim, é o momento de ajustar sistemas, cadastros e contratos.
Quais cuidados fiscais as empresas devem tomar para evitar problemas com a locação de imóveis?
Resposta direta: os principais cuidados são revisar contratos, confirmar o enquadramento do locador, projetar o impacto financeiro em cenários, organizar documentos, garantir a emissão correta de documentos fiscais e acompanhar a regulamentação.
Revisão dos contratos de locação
Mapeie todos os contratos ativos, como locador e como locatário, com prazo, índice de reajuste, cláusula de tributos e data de assinatura. Contratos que vencem depois de 2028 merecem prioridade, porque atravessam o aumento mais expressivo do IBS.
Análise do enquadramento tributário do locador
Para cada contrato em que a empresa é locatária, é preciso saber se o locador é pessoa jurídica no regime regular, optante pelo Simples ou pessoa física, e, nesse último caso, se ele ultrapassa os critérios de R$ 240 mil e três imóveis. Esse enquadramento define se haverá tributo e se haverá crédito.
Avaliação dos impactos financeiros
Projete o custo da locação ano a ano, de 2027 a 2033, em pelo menos dois cenários de alíquota. Empresas com vários pontos comerciais em São Paulo, como redes de varejo e clínicas, podem encontrar diferenças relevantes entre unidades conforme o perfil de cada proprietário.
Organização de documentos e comprovantes
Mantenha contratos, aditivos, comprovantes de pagamento e registros cartoriais organizados e acessíveis. A LC 214/2025 também integra os imóveis ao Cadastro Imobiliário Brasileiro (CIB), o que tende a aumentar o cruzamento de informações entre fisco, cartórios e prefeituras.
Emissão e recebimento de documentos fiscais
Esta é uma das mudanças mais práticas. Historicamente, muitos locadores pessoas jurídicas não emitiam nota fiscal sobre aluguel, porque não havia ISS. No novo modelo, o documento fiscal com destaque de IBS e CBS passa a ser a base do crédito do locatário. Locadores precisam adaptar seus sistemas, e locatários precisam exigir o documento.
Aproveitamento correto de créditos tributários
O crédito só existe quando a operação é tributada, documentada e paga. Controles internos devem conciliar valores contratados, documentos recebidos e créditos apropriados, evitando tanto a perda de créditos quanto a apropriação indevida.
Revisão do planejamento tributário
A reforma muda a comparação entre manter imóveis na pessoa física ou em holding, entre lucro presumido e lucro real e entre permanecer no Simples ou optar pelo regime regular de IBS e CBS. Some-se a isso a tributação de lucros e dividendos aprovada na reforma da renda, que afeta a distribuição de resultados de holdings patrimoniais. Estruturas montadas anos atrás merecem uma nova análise.
Acompanhamento das normas complementares
Regulamentos do Comitê Gestor do IBS e da Receita Federal ainda vão detalhar documentos fiscais, prazos e mecanismos de recolhimento. Acompanhar essas publicações, ou contar com uma assessoria que faça isso, é parte do cuidado fiscal.
Para uma visão mais ampla das mudanças no sistema de tributação do consumo, vale consultar o conteúdo da Confirp sobre a Reforma Tributária.
Vale a pena revisar o contrato de locação antes da implementação completa da Reforma Tributária?
Resposta direta: sim. O melhor momento para negociar é antes de a carga subir, quando as duas partes ainda podem discutir o tema com previsibilidade. Esperar 2031 ou 2032 tende a transformar uma negociação técnica em disputa.
Imagine uma rede de farmácias, optante pelo lucro presumido, que aluga dez lojas em São Paulo por R$ 20 mil mensais cada. Se os contratos forem omissos e os locadores pessoas jurídicas passarem a exigir o acréscimo de IBS e CBS em 2033, a diferença chega a cerca de R$ 190 mil por ano (10 × R$ 1.590 × 12). Se a rede puder aproveitar o crédito, o efeito é neutro no resultado, mas pesa no fluxo de caixa. Se não puder, vira custo permanente.
Do lado do locador, o risco é o oposto. Um proprietário que assinou um contrato de dez anos com aluguel fixo «com todos os tributos incluídos» pode ver sua margem encolher progressivamente a partir de 2029, sem instrumento contratual para recompor o valor.
A revisão antecipada permite incluir uma cláusula de tributos clara, um mecanismo de reequilíbrio em caso de alteração de carga, a obrigação de emissão de documento fiscal e a discriminação de encargos. Também abre espaço para negociações de ganho mútuo: um locatário no regime regular pode aceitar o acréscimo do tributo em troca de um desconto no aluguel base, já que recupera o valor como crédito.
Na experiência da Confirp, empresas que tratam o tema com antecedência conseguem negociar em melhores condições e evitam passivos que surgem de contratos mal redigidos. Para quem deseja entender como a transição afeta outras áreas do negócio, a página da Confirp sobre impactos da Reforma Tributária nas empresas reúne orientações complementares.
Perguntas frequentes sobre a locação de imóveis na Reforma Tributária
A Reforma Tributária vai aumentar o imposto sobre aluguel de imóveis comerciais?
Depende do regime do locador e do ano analisado. Para locadores no lucro presumido, a carga sobre consumo pode cair em 2027 e 2028 e subir a partir de 2029, chegando a cerca de 7,95% em 2033 na premissa de alíquota padrão de 26,5%, contra 3,65% de PIS e Cofins hoje.
Toda empresa que recebe aluguel terá de pagar IBS e CBS?
Sim, a pessoa jurídica locadora é contribuinte, independentemente do faturamento. A forma de recolhimento muda conforme o regime: empresas do Simples Nacional recolhem pelo regime unificado, salvo opção pelo regime regular.
Pessoa física que recebe aluguel também pagará IBS e CBS?
Somente se, no ano anterior, tiver receita de locação superior a R$ 240 mil e mais de três imóveis locados. Quem não atinge as duas condições continua pagando apenas Imposto de Renda sobre os aluguéis.
Qual será a alíquota de IBS e CBS sobre a locação de imóveis?
Será de 30% da alíquota padrão, graças ao redutor de 70% previsto na LC 214/2025. A alíquota padrão ainda não foi definida; com a referência de 26,5%, o resultado seria de 7,95% sobre o aluguel comercial.
Empresas poderão recuperar créditos de IBS e CBS sobre o aluguel?
Sim, se estiverem no regime regular, usarem o imóvel na atividade e receberem documento fiscal com destaque do tributo pago. Não há crédito quando o locador é pessoa física não contribuinte, e o crédito é reduzido quando ele é optante do Simples.
Contratos de locação assinados antes da Reforma Tributária serão afetados?
Sim. A partir de 2027, a CBS incide normalmente, salvo para contratos que cumpriram os requisitos da regra opcional de transição, com recolhimento de 3,65% sobre a receita bruta até o fim do prazo original. Contratos antigos sem cláusula tributária são os mais expostos a conflitos.
O proprietário pode repassar o aumento dos impostos para o inquilino?
Pode, desde que o contrato permita ou que as partes negociem. Sem previsão contratual, o repasse depende de acordo, de renovação ou de ação revisional após três anos de vigência.
Como fica a tributação de imóveis comerciais em São Paulo?
As regras de IBS e CBS são nacionais, mas a parcela municipal e a estadual do IBS podem ter alíquotas próprias definidas por São Paulo. O IPTU continua sendo cobrado normalmente pela Prefeitura e não entra na base de cálculo do IBS e da CBS quando discriminado.
O que acontece com os contratos de aluguel durante o período de transição?
Eles continuam válidos, mas a carga tributária muda ano a ano: CBS em 2027, IBS crescente de 2029 a 2032 e sistema completo em 2033. Contratos longos devem prever como cada etapa será refletida no preço.
É necessário alterar o contrato de locação por causa da Reforma Tributária?
Não é obrigatório, mas é altamente recomendável. Um aditivo com cláusula de tributos, reequilíbrio, discriminação de encargos e obrigação de documento fiscal reduz riscos para locador e locatário.
Como a Confirp pode ajudar sua empresa
A tributação de aluguel comercial no novo sistema exige mais do que conhecer a lei: exige olhar para cada contrato, cada locador e cada estrutura patrimonial. Com 40 anos de mercado, a Confirp apoia empresas e proprietários de imóveis na revisão de contratos, na simulação de cenários tributários, no planejamento de holdings patrimoniais e na adaptação das rotinas fiscais à Reforma Tributária, para que as decisões sejam tomadas com segurança e no momento certo.
Fontes legais: Emenda Constitucional nº 132/2023 e Lei Complementar nº 214/2025. As alíquotas utilizadas nas simulações são hipotéticas e as regras podem ser alteradas por regulamentação posterior.
Veja também: