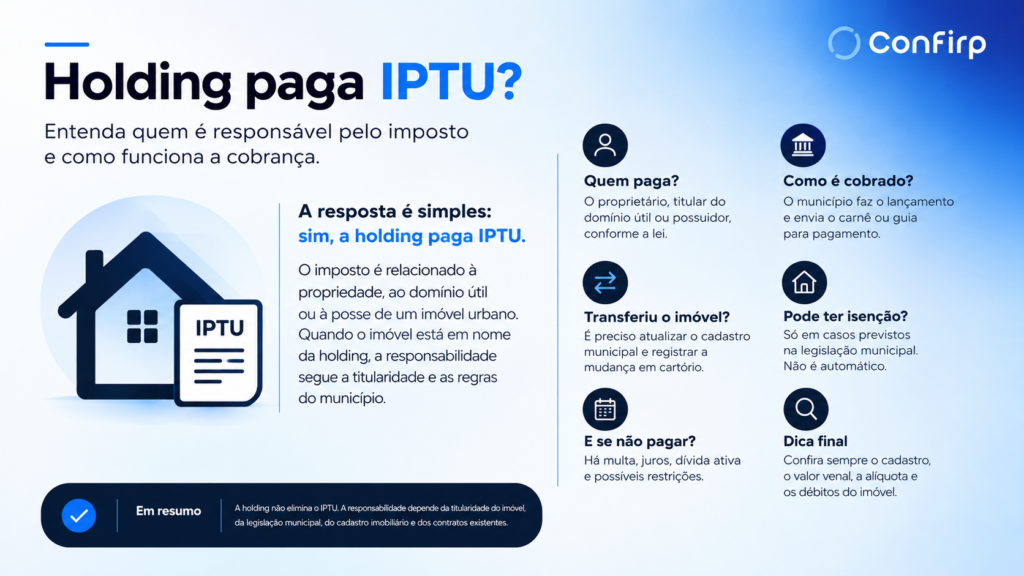
Sim, em regra a holding paga IPTU quando é proprietária, titular do domínio útil ou possuidora de um imóvel urbano. Criar uma holding não extingue essa obrigação: o que muda é apenas quem passa a figurar como contribuinte perante o município.
Essa dúvida é comum entre empresários, sócios e famílias que transferem imóveis para uma pessoa jurídica dentro de um planejamento patrimonial.
O imóvel sai do nome da pessoa física e passa para a holding, e surge a pergunta prática: em nome de quem o IPTU será lançado a partir de agora? A empresa herda dívidas antigas? A alíquota muda? É isso que este artigo responde, com foco exclusivo na tributação municipal sobre o imóvel, sem repetir explicações genéricas sobre o que é uma holding.
Holding paga IPTU?
Sim. O IPTU (Imposto sobre a Propriedade Predial e Territorial Urbana) incide sobre a propriedade, o domínio útil ou a posse com ânimo de dono de imóvel urbano, conforme o artigo 32 do Código Tributário Nacional (CTN). Esse fato gerador não depende de quem é o proprietário ser pessoa física ou pessoa jurídica. Uma holding que possui um apartamento, uma casa, uma sala comercial ou um terreno está sujeita ao mesmo imposto que qualquer outro proprietário estaria.
A constituição de uma holding não gera, por si só, isenção ou imunidade de IPTU. O que a transferência do imóvel altera é a identificação do contribuinte no cadastro municipal: antes, a cobrança era feita em nome da pessoa física; depois da integralização ou da venda do bem para a holding, a cobrança passa a ser feita em nome da pessoa jurídica.
Em resumo, para responder de forma direta:
- Sim, o imóvel pertencente a uma holding continua sujeito ao IPTU.
- Sim, a holding normalmente passa a ser a contribuinte perante o município assim que a transferência é registrada.
- Não, a criação de uma holding não é, isoladamente, uma forma de deixar de pagar o imposto.
Quem é responsável pelo IPTU de um imóvel pertencente à holding?
O artigo 34 do CTN define que o contribuinte do IPTU é «o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título». Essa redação é importante porque mostra que a responsabilidade não está amarrada a uma única figura jurídica, mas a três situações possíveis:
| Situação | Quem pode ser considerado contribuinte | Exemplo prático |
| Propriedade | Quem detém o domínio pleno do imóvel | Holding com escritura registrada em seu nome |
| Domínio útil | Titular de enfiteuse ou direito real equivalente | Situações de aforamento, mais raras |
| Posse com ânimo de dono | Possuidor que se comporta como proprietário | Compromissário comprador em contrato sem cláusula de arrependimento |
Quando o imóvel está formalmente registrado em nome da holding, ela normalmente se enquadra na primeira hipótese: é a proprietária e, portanto, a contribuinte do imposto. A legislação municipal é quem define, dentro dessas possibilidades previstas no CTN, sobre qual figura recairá a cobrança em cada cidade.
É importante não confundir três conceitos que costumam ser tratados como sinônimos:
- Propriedade: titularidade jurídica do bem, normalmente comprovada pela matrícula no Cartório de Registro de Imóveis.
- Posse: exercício de fato sobre o imóvel, que pode ou não coincidir com a propriedade.
- Responsabilidade tributária: obrigação de pagar o imposto, que a lei pode atribuir a um terceiro em situações específicas (artigo 121, parágrafo único, e artigos 128 a 135 do CTN), mesmo que essa pessoa não seja proprietária nem possuidora.
Nem toda dívida de IPTU recai automaticamente sobre quem ocupa o imóvel no dia a dia. Um inquilino, por exemplo, não é contribuinte do imposto apenas por estar morando ou trabalhando no local; ele ocupa o imóvel por posse direta derivada de contrato, sem ânimo de dono, e a jurisprudência do Superior Tribunal de Justiça (STJ) já reconheceu que o locatário não tem legitimidade para figurar como sujeito passivo do IPTU nesse sentido.
Se o imóvel está no nome da holding, quem recebe a cobrança do IPTU?
Na prática, quem lança e cobra o imposto é o município onde o imóvel está localizado, com base no seu próprio cadastro imobiliário. Esse cadastro reúne os dados do imóvel (metragem, localização, uso, padrão construtivo) e os dados do proprietário informado ao Fisco municipal.
O fluxo costuma seguir esta lógica:
- O imóvel é transferido da pessoa física para a holding, geralmente por integralização de capital social ou por compra e venda.
- A escritura ou o instrumento correspondente é levado a registro no Cartório de Registro de Imóveis.
- O município deveria ser informado da alteração, seja de forma automática (quando há integração entre cartório e prefeitura) ou por solicitação expressa do contribuinte junto à Secretaria de Fazenda municipal.
- O cadastro imobiliário passa a identificar a holding, pelo seu CNPJ, como proprietária.
- O carnê ou a guia de IPTU passa a ser emitido em nome da pessoa jurídica.
O problema mais comum aparece quando essa atualização não acontece automaticamente. Muitos municípios não cruzam dados de cartório com o cadastro fiscal em tempo real, o que significa que o IPTU pode continuar sendo lançado em nome do antigo proprietário, mesmo depois de a holding já ser a dona legítima do imóvel.
Isso não isenta a holding da obrigação, mas pode gerar confusão sobre quem recebe a guia, atrasos no pagamento e até cobrança judicial direcionada à pessoa errada, o que costuma gerar discussão administrativa para corrigir o cadastro.
Transferir um imóvel para a holding muda quem paga o IPTU?
Sim, mas a mudança não é automática. Existem duas etapas que precisam acontecer, e elas são frequentemente confundidas como se fossem uma só:
Etapa 1: transferência de titularidade no Registro de Imóveis. É o ato que, do ponto de vista do direito civil, torna a holding a proprietária do bem. Sem esse registro, a transferência não produz efeitos perante terceiros, incluindo o Fisco.
Etapa 2: atualização do cadastro imobiliário municipal. É o procedimento administrativo, feito junto à prefeitura, que altera o nome do contribuinte constante nos registros usados para o lançamento do IPTU.
Enquanto a segunda etapa não é concluída, existe risco de o carnê continuar chegando em nome da pessoa física, mesmo com a matrícula já atualizada. Por isso, a orientação prática é sempre solicitar formalmente a atualização cadastral perante o órgão municipal responsável assim que o registro imobiliário for concluído, reunindo a documentação que comprove a transferência (escritura, certidão de matrícula atualizada e, quando aplicável, o instrumento societário de integralização de bens).
Vale reforçar: a obrigação de pagar o IPTU não desaparece durante esse intervalo. Ela apenas pode gerar dúvida sobre em nome de quem o débito está sendo formalmente lançado, o que reforça a importância do acompanhamento documental da operação.
A holding imobiliária paga mais IPTU do que uma pessoa física?
Não existe uma regra geral que determine que pessoas jurídicas pagam IPTU mais alto do que pessoas físicas pelo mesmo imóvel. O cálculo do IPTU depende, em cada município, de critérios como:
- valor venal do imóvel, apurado conforme a planta de valores da prefeitura;
- alíquota aplicável, que pode variar conforme o uso do imóvel (residencial, comercial, terreno);
- localização e características construtivas;
- eventuais benefícios fiscais previstos na legislação local.
A titularidade por pessoa jurídica, isoladamente, não é um critério que a maioria dos municípios utiliza para definir a alíquota do IPTU. O que costuma alterar o valor é a destinação do imóvel (por exemplo, uso comercial em vez de residencial), e não o fato de o proprietário ser uma empresa.
É importante também não confundir o IPTU, que é um tributo municipal sobre a propriedade, com outros tributos federais ou municipais que podem incidir sobre a atividade da holding, como o Imposto de Renda sobre ganho de capital em uma eventual venda do imóvel, ou o ISS sobre serviços, quando aplicável à atividade da empresa. São obrigações distintas, com fatos geradores e legislações diferentes.
Existe diferença no IPTU de imóvel residencial e comercial dentro de uma holding?
Sim, a destinação do imóvel costuma influenciar o enquadramento tributário, independentemente de ele pertencer a uma pessoa física ou a uma holding. Alguns cenários práticos:
- Imóvel residencial pertencente à holding, ainda que ocupado por um dos sócios ou familiares, tende a ser enquadrado conforme o uso residencial, salvo particularidades da legislação municipal.
- Imóvel alugado para terceiros normalmente mantém o enquadramento conforme sua natureza (residencial ou comercial), com o IPTU calculado sobre o imóvel, não sobre o contrato de locação.
- Imóvel utilizado diretamente na atividade empresarial da holding, como uma sede administrativa, costuma ser enquadrado como uso comercial.
- Imóvel comercial locado segue a mesma lógica: a natureza do imóvel para fins de IPTU normalmente decorre do seu uso e cadastro, não da existência de contrato de aluguel.
- Terreno urbano sem edificação costuma ter tratamento tributário específico, muitas vezes com alíquota progressiva conforme a legislação de cada cidade.
- Conjunto de imóveis administrados pela holding pode reunir simultaneamente enquadramentos diferentes, exigindo controle individualizado de cada matrícula.
Como cada prefeitura define seus próprios critérios de enquadramento e suas próprias alíquotas, não existe um percentual único aplicável a todo o país. Qualquer análise precisa considerar a legislação do município onde o imóvel está localizado.
A holding pode deixar de pagar IPTU?
Não automaticamente. É preciso diferenciar quatro situações que costumam ser confundidas:
| Conceito | O que significa | A holding se enquadra automaticamente? |
| Imunidade | Vedação constitucional à cobrança do tributo, prevista no artigo 150 da Constituição Federal, para casos específicos (entes públicos, templos, partidos políticos, entidades sem fins lucrativos que cumpram requisitos legais, entre outros) | Não, salvo se a holding se enquadrar em hipótese constitucional específica |
| Isenção | Dispensa legal do pagamento, concedida por lei municipal para situações determinadas | Não, depende de previsão expressa na legislação do município e do cumprimento de requisitos |
| Redução ou benefício fiscal | Diminuição da base de cálculo ou da alíquota em hipóteses específicas | Não, depende de norma municipal aplicável ao caso concreto |
| Simples ausência de cobrança | Falha operacional do município, cadastro desatualizado ou erro administrativo | Não é um direito, é uma situação irregular que pode ser corrigida a qualquer momento, inclusive retroativamente |
Nenhuma dessas hipóteses decorre apenas do fato de o imóvel pertencer a uma holding. Eventual enquadramento em imunidade ou isenção depende sempre de análise da legislação aplicável e das características específicas do contribuinte e do imóvel, nunca de uma presunção genérica.
O que acontece se a holding não pagar o IPTU?
As consequências seguem a lógica de qualquer inadimplência tributária municipal:
- incidência de multa e juros sobre o valor não pago, conforme a legislação de cada cidade;
- possibilidade de inscrição em dívida ativa municipal;
- cobrança administrativa e, se não houver regularização, execução fiscal judicial;
- eventuais restrições cadastrais, que podem dificultar a emissão de certidões negativas de débitos relacionadas ao imóvel;
- impacto sobre a regularidade documental do bem em operações futuras, como venda, doação ou uso do imóvel como garantia.
Como o IPTU é uma obrigação classificada como propter rem (vinculada à coisa), débitos em aberto tendem a acompanhar o imóvel, o que reforça a importância de manter o pagamento em dia e de verificar eventuais pendências antes de qualquer nova operação envolvendo o bem.
Quem paga o IPTU quando o imóvel da holding está alugado?
Aqui existe uma distinção que gera bastante dúvida: responsabilidade perante o município não é o mesmo que quem arca economicamente com o custo por força de contrato.
Perante a prefeitura, o contribuinte do IPTU continua sendo, em regra, a holding, na condição de proprietária do imóvel. É em nome dela que o débito é lançado e é contra ela que a cobrança judicial, se houver, será direcionada.
No entanto, é comum que contratos de locação prevejam que o locatário reembolse o proprietário pelo valor do IPTU, como parte dos encargos da locação. Essa cláusula tem efeito apenas entre as partes do contrato e não altera a definição legal do sujeito passivo perante o Fisco.
É o que estabelece o artigo 123 do CTN: convenções particulares sobre responsabilidade pelo pagamento de tributos não podem ser opostas à Fazenda Pública para modificar quem é, legalmente, o contribuinte.
Na prática, isso significa que, mesmo com previsão contratual de reembolso, é a holding quem responde perante o município caso o imposto não seja pago, podendo depois cobrar do inquilino com base no contrato, por via própria, mas sem que isso afete a relação tributária original.
A holding pode cobrar o IPTU do inquilino?
Pode, desde que essa condição esteja expressamente prevista no contrato de locação, algo bastante comum em locações comerciais e também presente em parte das locações residenciais. É importante separar três planos diferentes:
- Quem paga efetivamente o valor ao município: normalmente a holding, que recebe a guia em seu nome.
- Quem é responsável perante o Fisco: a holding, como contribuinte, independentemente do que o contrato de locação estabeleça.
- O que está previsto no contrato: pode determinar que o locatário reembolse o proprietário pelo valor do IPTU, como parte do custo total da locação.
Se o contrato prevê o repasse e o locatário não paga esse valor ao proprietário, a discussão passa a ser uma questão contratual entre locador e locatário, resolvida no âmbito da Lei do Inquilinato, e não uma alteração da relação tributária entre a holding e o município.
O IPTU de uma holding pode ser diferente conforme o município?
Sim, e esse é um dos pontos mais importantes para quem administra imóveis por meio de uma holding com propriedades em cidades diferentes. O IPTU é um tributo de competência municipal, previsto no artigo 156, I, da Constituição Federal. Isso significa que cada prefeitura define, dentro dos limites da lei:
- a planta de valores usada para calcular o valor venal;
- as alíquotas aplicáveis conforme o tipo e o uso do imóvel;
- os critérios de cadastro e os procedimentos para atualização de dados;
- eventuais benefícios, descontos para pagamento à vista ou programas de parcelamento;
- os prazos de lançamento, vencimento e cotas do imposto.
Não existe, portanto, uma alíquota ou uma regra de cálculo válida para todo o território nacional. Uma holding com imóveis em municípios diferentes pode ter tratamentos tributários distintos para bens de perfil semelhante, simplesmente porque cada prefeitura tem sua própria legislação. Qualquer valor específico de alíquota ou desconto deve ser sempre verificado diretamente na legislação e no site oficial da prefeitura correspondente, já que esses parâmetros podem ser atualizados anualmente.
Como conferir se o IPTU do imóvel da holding está correto?
Antes de questionar um valor ou de assumir que há algo errado, vale seguir uma checagem básica:
- Conferir a matrícula do imóvel e confirmar que a holding realmente consta como proprietária.
- Verificar quem consta como contribuinte no cadastro imobiliário municipal.
- Consultar o cadastro junto à Secretaria de Fazenda ou ao portal do IPTU do município.
- Conferir se área, uso e demais dados cadastrais correspondem à realidade do imóvel.
- Verificar o valor venal utilizado como base de cálculo do lançamento.
- Conferir se a alíquota aplicada corresponde ao enquadramento correto do imóvel (residencial, comercial, terreno).
- Analisar se existe algum benefício fiscal aplicável e se ele está sendo considerado.
- Comparar os dados do cadastro com a documentação do imóvel (escritura, matrícula, habite-se, quando houver).
- Buscar orientação contábil ou jurídica quando houver divergência entre o que consta no cadastro e a realidade documental.
Esse tipo de checagem é especialmente relevante logo após a transferência de um imóvel para a holding, período em que erros de cadastro são mais frequentes.
Quais erros podem gerar problemas com o IPTU da holding?
Alguns problemas aparecem com frequência na rotina de administração patrimonial:
- imóvel transferido para a holding sem a devida atualização cadastral junto ao município;
- endereço de correspondência ou dados do proprietário desatualizados, fazendo com que guias não cheguem ao destino correto;
- classificação incorreta do imóvel (por exemplo, uso comercial cadastrado como residencial, ou vice-versa);
- área cadastrada divergente da área real ou da documentação registrada;
- cobrança que continua em nome do antigo proprietário pessoa física, mesmo após a transferência;
- existência de débitos anteriores à transferência, que podem acompanhar o imóvel;
- falta de acompanhamento das guias e prazos de vencimento, especialmente quando a holding possui vários imóveis;
- confusão entre a obrigação da empresa e a obrigação pessoal dos sócios, sobretudo quando há imóveis que permaneceram em nome da pessoa física e outros que já foram transferidos.
Como organizar o pagamento do IPTU dos imóveis da holding?
Quando a holding reúne vários imóveis, o IPTU deixa de ser um detalhe pontual e passa a ser um item de gestão patrimonial recorrente. Algumas práticas ajudam a evitar problemas:
- manter uma relação atualizada de todos os imóveis da holding, com matrícula, endereço e município;
- controlar vencimentos e cotas de cada IPTU, especialmente em municípios diferentes;
- separar com clareza a documentação pessoal dos sócios da documentação da pessoa jurídica;
- registrar e arquivar comprovantes de pagamento de cada imóvel;
- acompanhar periodicamente eventuais débitos em aberto junto às prefeituras;
- conferir se houve alteração cadastral após qualquer nova aquisição ou transferência de imóvel;
- manter a documentação societária e imobiliária organizada e acessível para consultas e auditorias.
O IPTU pode afetar o planejamento patrimonial da holding?
Sim. Embora o planejamento patrimonial costume ser discutido com foco em sucessão, proteção patrimonial e tributação sobre renda, os custos recorrentes de manutenção dos imóveis, incluindo o IPTU, também fazem parte dessa equação. Uma avaliação patrimonial completa considera:
- a quantidade de imóveis sob gestão da holding;
- a localização de cada um, já que isso afeta diretamente o valor do IPTU;
- a finalidade de cada propriedade (moradia, locação, uso comercial, reserva de valor);
- os custos tributários municipais associados a cada bem;
- as despesas de manutenção e eventuais obras;
- as receitas de locação, quando existirem;
- o fluxo de caixa da holding como um todo.
Avaliar apenas a transferência dos imóveis para a estrutura societária, sem considerar os custos recorrentes de manutenção, tende a gerar uma visão incompleta do planejamento. O IPTU, nesse sentido, deve ser tratado como parte do custo de manter cada ativo, e não como um detalhe irrelevante diante de decisões maiores de sucessão e proteção patrimonial.
Quais cuidados contábeis a holding deve ter com o IPTU?
A gestão eficiente do IPTU dentro de uma holding depende da integração entre informações contábeis, fiscais, societárias e patrimoniais. Isso envolve manter um controle organizado dos imóveis, da documentação de cada um, das despesas envolvidas, das receitas de locação quando existirem, dos pagamentos realizados e das eventuais obrigações acessórias relacionadas à administração patrimonial da empresa.
A Confirp, com 40 anos de atuação em contabilidade e planejamento tributário, acompanha esse tipo de estrutura em diferentes fases: desde a organização documental necessária para a transferência de imóveis até o controle recorrente de obrigações municipais, contribuindo para que a holding mantenha sua situação fiscal regular e sua gestão patrimonial organizada ao longo do tempo.
Checklist para verificar o IPTU de um imóvel da holding
- O imóvel está registrado em nome de quem?
- O cadastro municipal está atualizado com os dados da holding?
- O valor venal utilizado no lançamento está correto?
- A alíquota aplicada corresponde ao enquadramento do imóvel?
- Existem débitos anteriores à transferência do imóvel?
- Quem é formalmente responsável pelo pagamento perante o município?
- Existe contrato de locação em vigor sobre o imóvel?
- Há algum benefício fiscal aplicável a esse imóvel específico?
- Os pagamentos realizados estão devidamente documentados e arquivados?
Holding paga IPTU? O que analisar antes de transferir um imóvel
Antes de transferir um imóvel para uma holding, a análise não deve se limitar à questão do IPTU isoladamente.
É recomendável avaliar a operação de forma integrada, considerando a documentação completa do imóvel, a situação cadastral perante o município, os custos tributários envolvidos na própria transferência (como eventual ITBI, a depender do caso) e os impactos futuros sobre a manutenção e a tributação recorrente do bem. Essa análise costuma ser conduzida em conjunto com profissionais de contabilidade e direito, considerando as particularidades de cada família ou estrutura societária.
FAQ: dúvidas frequentes sobre holding e IPTU
Holding paga IPTU?
Sim. O IPTU incide sobre a propriedade, o domínio útil ou a posse de imóvel urbano, independentemente de o titular ser pessoa física ou jurídica. Criar uma holding não elimina essa obrigação, apenas pode alterar quem figura como contribuinte perante o município.
Quem paga o IPTU de um imóvel que pertence à holding?
Em regra, a própria holding, na condição de proprietária do imóvel. A responsabilidade perante o Fisco municipal acompanha quem consta no cadastro imobiliário como titular do bem após a devida atualização cadastral.
Se o imóvel está no nome da holding, o IPTU fica no nome da empresa?
Sim, desde que o cadastro municipal tenha sido atualizado após a transferência. Enquanto isso não ocorre, a cobrança pode continuar, indevidamente, em nome do antigo proprietário pessoa física.
Imóvel alugado pela holding tem IPTU?
Sim. A locação não altera a incidência do imposto. O IPTU continua sendo devido pela holding, como proprietária, independentemente de o imóvel estar ocupado pelo próprio dono ou por um inquilino.
O inquilino pode pagar o IPTU de um imóvel da holding?
Pode, se o contrato de locação previr o repasse desse custo, mas isso é um acordo entre as partes. Perante o município, a responsabilidade formal continua sendo da holding, proprietária do imóvel.
A holding imobiliária tem isenção de IPTU?
Não automaticamente. Isenções e imunidades dependem de previsão legal específica e do enquadramento do contribuinte e do imóvel nos requisitos exigidos, e não decorrem apenas da existência de uma holding.
Transferir um imóvel para uma holding elimina o IPTU?
Não. O imposto continua incidindo sobre o imóvel. O que muda, quando a atualização cadastral é feita corretamente, é apenas quem passa a ser identificado como contribuinte.
O IPTU pode ser cobrado do antigo proprietário depois da transferência do imóvel?
Pode ocorrer, especialmente se o cadastro municipal não tiver sido atualizado a tempo. Por isso é importante formalizar a atualização cadastral logo após o registro da transferência no Cartório de Imóveis.
O que acontece se a holding não pagar o IPTU?
Podem incidir multa e juros, inscrição em dívida ativa e execução fiscal, além de restrições que podem dificultar futuras operações envolvendo o imóvel, já que o débito tende a acompanhar o bem.
O IPTU de uma holding é diferente do IPTU de uma pessoa física?
Não há uma regra geral de alíquota diferenciada apenas por o proprietário ser pessoa jurídica. O que costuma alterar o valor é a destinação do imóvel (residencial ou comercial), conforme a legislação de cada município.
O município pode cobrar IPTU de imóvel registrado em nome de pessoa jurídica?
Sim. A legislação municipal define, entre as hipóteses do artigo 34 do CTN, quem será o sujeito passivo em cada situação, e a titularidade por pessoa jurídica não afasta essa possibilidade.
Como consultar o IPTU de um imóvel pertencente à holding?
Geralmente pelo portal oficial da Secretaria de Fazenda ou de Finanças do município onde o imóvel está localizado, informando os dados de cadastro do imóvel ou o CNPJ da holding, conforme o sistema de cada prefeitura.
Quem deve ser consultado quando existe divergência no IPTU de um imóvel da holding?
O ideal é buscar orientação contábil e, quando necessário, jurídica, para analisar a documentação do imóvel, o histórico cadastral e a legislação municipal aplicável ao caso específico.
Confirp
A existência de uma holding não elimina automaticamente o IPTU. O imposto continua incidindo sobre o imóvel, e a responsabilidade pelo seu pagamento deve ser analisada a partir da titularidade formal do bem, da legislação municipal aplicável, da situação do cadastro imobiliário e de eventuais contratos de locação em vigor.
O ponto de atenção mais recorrente não é o imposto em si, mas a atualização correta e tempestiva dos dados perante o município após qualquer transferência patrimonial.
A Confirp atua há 40 anos oferecendo suporte contábil e tributário a empresas e famílias que estruturam holdings, acompanhando desde a organização documental das transferências patrimoniais até a gestão recorrente de obrigações fiscais municipais, como o IPTU, dentro de uma visão integrada de planejamento patrimonial.
Veja também: