A partir de 2027, a Contribuição sobre Bens e Serviços (CBS) passa a ser cobrada de forma efetiva e o PIS e a Cofins deixam de existir. Para a maioria das empresas, essa não é apenas uma troca de siglas na nota fiscal: muda a forma de calcular o tributo, a base sobre a qual ele incide e, principalmente, a lógica dos créditos tributários.
Na prática, os impactos da CBS nos preços e na margem de lucro dependem de variáveis que só a própria empresa conhece: regime tributário, estrutura de custos, perfil dos fornecedores e tipo de cliente. Uma tabela de preços montada com a lógica do PIS e da Cofins pode, em 2027, gerar lucro menor do que o esperado ou deixar a empresa cara demais diante da concorrência.
Este artigo não repete a explicação geral sobre o novo sistema. Para essa visão ampla, a Confirp mantém um conteúdo dedicado à Reforma Tributária nas empresas. Aqui, o foco são as decisões de precificação e rentabilidade que precisam ser tomadas antes da virada.
Importante sobre os números deste artigo: a alíquota de referência da CBS será fixada por resolução do Senado Federal, nos termos da Lei Complementar nº 214/2025. Para viabilizar as simulações, usamos uma alíquota hipotética de 9%, que não corresponde a nenhuma alíquota oficial nem a uma projeção. Os exemplos também desconsideram ICMS, ISS e tributos sobre a renda, que continuam existindo em 2027 e devem entrar em qualquer análise real.
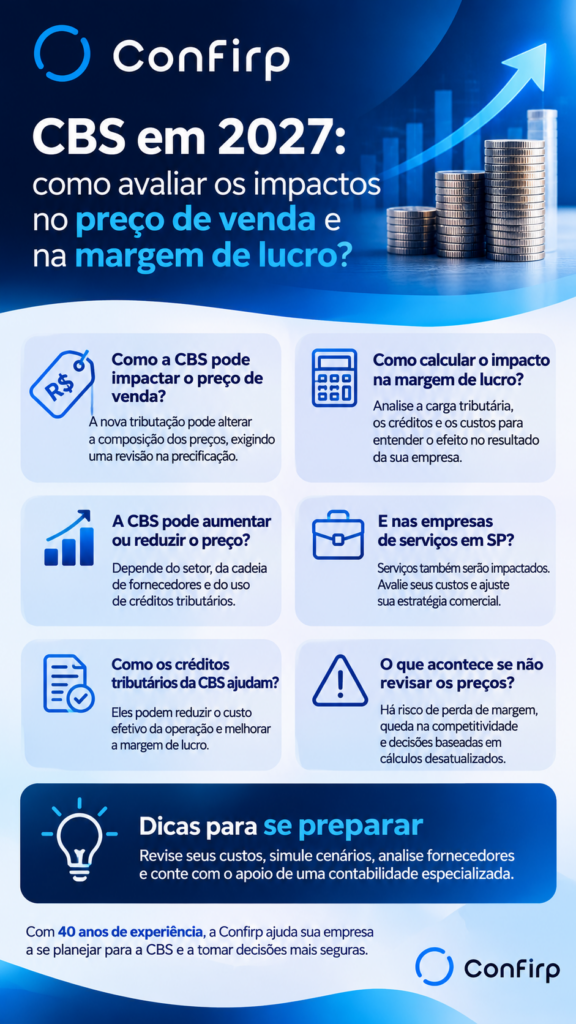
Como a CBS em 2027 pode impactar o preço de venda das empresas?
A CBS pode alterar o preço de venda porque muda três elementos ao mesmo tempo: a alíquota, a forma de cálculo e o volume de créditos que a empresa consegue aproveitar.
Hoje, o PIS e a Cofins são calculados «por dentro», ou seja, o tributo integra o próprio preço. A CBS é calculada «por fora»: incide sobre o valor da operação e é somada a ele. Essa diferença parece técnica, mas afeta diretamente a comparação entre alíquotas. Os 9,25% do PIS e da Cofins no regime não cumulativo, quando calculados por dentro, equivalem a cerca de 10,19% calculados por fora.
Também há regras específicas da transição da Reforma Tributária para 2027. Segundo a legislação, a CBS começa a ser cobrada com a alíquota reduzida em 0,1 ponto percentual em 2027 e 2028, período em que o IBS é cobrado em caráter de teste, com alíquota de 0,1%. No mesmo ano, as alíquotas do IPI ficam zeradas para a maior parte dos produtos, exceto aqueles que tenham industrialização incentivada na Zona Franca de Manaus.
Simulação: produto vendido por R$ 1.000
Considere uma empresa do Lucro Real, no regime não cumulativo de PIS e Cofins, que vende um produto por R$ 1.000 e o compra por R$ 600.
Cenário atual (PIS e Cofins a 9,25%):
| Item | Valor |
| Preço de venda (com PIS/Cofins embutidos) | R$ 1.000,00 |
| PIS/Cofins sobre a venda | R$ 92,50 |
| Receita líquida desses tributos | R$ 907,50 |
| Custo de aquisição | R$ 600,00 |
| Crédito de PIS/Cofins na compra | R$ 55,50 |
| Custo líquido | R$ 544,50 |
| Margem bruta | R$ 363,00 |
Cenário 2027 (CBS hipotética de 9%, por fora): supondo que o fornecedor mantenha seu valor líquido, a compra passa a custar R$ 544,50 mais R$ 49,00 de CBS, que geram crédito integral. O custo líquido continua em R$ 544,50.
A empresa então tem duas escolhas básicas:
| Estratégia | Preço ao cliente | CBS destacada | Valor da operação | Margem bruta |
| Manter a margem atual | R$ 989,18 | R$ 81,68 | R$ 907,50 | R$ 363,00 |
| Manter o preço final de R$ 1.000 | R$ 1.000,00 | R$ 82,57 | R$ 917,43 | R$ 372,93 |
Nesse cenário ilustrativo, a mudança abre espaço para reduzir o preço ou ampliar a margem. Com outra alíquota, outro mix de fornecedores ou outro regime, o resultado pode se inverter. É exatamente por isso que a simulação precisa ser feita com os dados reais de cada operação.
Como calcular o impacto da CBS na margem de lucro em 2027?
O cálculo do impacto da CBS na margem de lucro compara o resultado de cada produto ou serviço em dois cenários: o atual, com PIS e Cofins, e o de 2027, com CBS. A conta segue cinco etapas:
- Identificar a receita líquida atual, descontando o PIS e a Cofins que estão embutidos no preço.
- Levantar os custos de aquisição e quanto de PIS e Cofins se recupera hoje em créditos.
- Recalcular os custos em 2027, estimando quanto de CBS cada fornecedor vai destacar e quanto disso será efetivamente creditado.
- Separar os custos que não geram crédito, como a folha de salários.
- Recalcular o preço necessário para manter a margem, ou a margem resultante se o preço for mantido.
O ponto que mais exige atenção é a mudança de natureza do tributo. Na CBS, o valor destacado na nota não é receita da empresa nem custo do cliente que toma crédito. A margem de lucro passa a ser calculada sobre o valor da operação sem o tributo, e a comparação com o modelo atual só é correta quando os dois cenários estão na mesma base.
A CBS pode aumentar ou reduzir o preço dos produtos e serviços?
Pode fazer as duas coisas, e o efeito varia conforme o setor, a cadeia de fornecedores e a estrutura de custos.
Tendem a ter pressão de alta as empresas que hoje estão no regime cumulativo de PIS e Cofins, com alíquota de 3,65%, e passarão a recolher CBS com crédito apenas sobre insumos. Se o custo da empresa é formado principalmente por mão de obra, que não gera crédito, a carga efetiva tende a subir.
Tendem a ter efeito neutro ou de redução as empresas com cadeia longa de fornecedores formais, alto volume de compras e que hoje enfrentam restrições no aproveitamento de créditos de PIS e Cofins. A CBS adota o modelo de crédito amplo: em regra, gera crédito tudo o que é adquirido para a atividade, com exceções previstas em lei, como bens de uso e consumo pessoal.
A legislação ainda prevê reduções de alíquota para setores específicos. Serviços de saúde e de educação, por exemplo, têm redução de 60%, e determinadas profissões intelectuais regulamentadas têm redução de 30%, conforme os requisitos da Lei Complementar nº 214/2025.
Como a CBS afeta empresas prestadoras de serviços em São Paulo?
As prestadoras de serviços estão entre as que mais precisam de atenção, porque seu principal custo, a folha de pagamento, não gera crédito de CBS. Para empresas do Lucro Presumido que hoje recolhem PIS e Cofins a 3,65%, a mudança tende a aumentar o custo tributário.
Simulação: prestadora de serviços com contrato de R$ 10.000
Uma empresa de serviços em São Paulo, no Lucro Presumido, fatura R$ 10.000 por mês com um cliente. Seus custos são R$ 5.000 de folha e R$ 1.500 de despesas com fornecedores (software, aluguel e materiais).
| Item | Cenário atual | 2027, preço mantido | 2027, margem mantida |
| Valor cobrado do cliente | R$ 10.000,00 | R$ 10.000,00 | R$ 10.502,15 |
| PIS/Cofins (3,65%) ou CBS (9%) | R$ 365,00 | R$ 825,69 | R$ 867,15 |
| Valor da operação | R$ 9.635,00 | R$ 9.174,31 | R$ 9.635,00 |
| Crédito sobre fornecedores | R$ 0,00 | R$ 135,00 | R$ 135,00 |
| Folha + fornecedores (valor líquido) | R$ 6.500,00 | R$ 6.500,00 | R$ 6.500,00 |
| Margem antes de ISS e IR | R$ 3.135,00 | R$ 2.674,31 | R$ 3.135,00 |
Se mantiver o preço, a empresa perde R$ 460,69 por mês, cerca de 14,7% da margem. Para preservá-la, precisaria cobrar R$ 10.502,15, um reajuste de aproximadamente 5%.
Se a atividade se enquadrar na redução de 30% para profissões regulamentadas, a alíquota hipotética cairia para 6,3%, e o preço necessário para manter a margem seria de R$ 10.242,01.
Há ainda um fator de competitividade: se o cliente for uma empresa que toma crédito de CBS, o valor destacado na nota pode ser recuperado por ele. Nesse caso, o custo efetivo para o cliente é o valor da operação, e um reajuste que parece alto no total da nota pode ser neutro na conta dele. Para clientes pessoa física ou sem direito a crédito, o reajuste é sentido integralmente.
Como os créditos tributários da CBS podem influenciar a margem de lucro?
Os créditos tributários da CBS reduzem o custo efetivo das aquisições, e por isso o fornecedor mais barato no preço de nota nem sempre é o mais barato na conta final.
Um ponto central da nova legislação é que o crédito, em regra, depende da extinção do débito pelo fornecedor, seja pelo pagamento, seja pelo recolhimento na liquidação financeira (o chamado split payment). Empresas do Simples Nacional que permanecem recolhendo pelo DAS transferem crédito limitado ao valor da CBS efetivamente pago dentro do regime, o que costuma ser menor.
Simulação: dois fornecedores para o mesmo insumo
| Item | Fornecedor A (regime regular) | Fornecedor B (Simples Nacional) |
| Valor total da nota | R$ 1.090,00 | R$ 1.040,00 |
| Crédito de CBS aproveitável | R$ 90,00 | R$ 15,00 |
| Custo efetivo | R$ 1.000,00 | R$ 1.025,00 |
Valores ilustrativos. O fornecedor B parece R$ 50 mais barato, mas custa R$ 25 a mais depois dos créditos. Em compras recorrentes, essa diferença afeta a margem de forma relevante.
Por isso, a documentação fiscal e o mapeamento da cadeia de fornecedores passam a ser parte da gestão de custos, e não apenas uma rotina do departamento fiscal.
O que acontece com as empresas que não revisarem seus preços antes de 2027?
As empresas que mantiverem a formação de preços baseada em PIS e Cofins correm quatro riscos principais.
O primeiro é a perda silenciosa de rentabilidade: o faturamento se mantém, mas a margem diminui sem que a empresa perceba de imediato, como mostrou a simulação da prestadora de serviços.
O segundo é a perda de competitividade no sentido oposto: a empresa que teria espaço para reduzir preços, mas não fez a conta, pode perder vendas para concorrentes que se anteciparam.
O terceiro envolve contratos desatualizados. Contratos de longo prazo com preços fixos ou cláusulas de reajuste que não preveem a mudança tributária podem travar a empresa em condições desfavoráveis. A Lei Complementar nº 214/2025 traz regras sobre reequilíbrio em determinadas situações, mas a análise precisa ser feita contrato a contrato.
O quarto é tomar decisões comerciais com base em cálculos antigos, como descontos, comissões e metas calculados sobre uma receita que mudou de composição.
Como revisar a formação de preços e proteger a margem de lucro em 2027?
A revisão da precificação de produtos e serviços começa pelos dados e termina na negociação comercial. As etapas mais importantes são:
- Revisar a estrutura de custos de cada produto ou serviço, separando o que gera e o que não gera crédito de CBS.
- Fazer simulações tributárias por operação, e não pela média da empresa, já que produtos, serviços e clientes diferentes podem ter resultados opostos.
- Analisar a carteira de fornecedores, considerando o regime tributário de cada um e o custo efetivo após créditos.
- Revisar contratos com clientes e fornecedores, com atenção a prazos, cláusulas de reajuste e referência a tributos.
- Integrar contabilidade, financeiro e comercial, para que a tabela de preços reflita a nova lógica e a equipe de vendas entenda a diferença entre valor total e valor da operação.
O ano de 2026, em que a CBS é cobrada em caráter de teste, é a oportunidade para ajustar sistemas, cadastros e parametrizações antes que o tributo tenha efeito financeiro pleno.
Quais empresas precisam se preparar com mais atenção para os impactos da CBS?
Nenhum setor é afetado da mesma forma, mas alguns perfis exigem análise mais cuidadosa.
Na indústria, o efeito combinado da CBS com o zeramento do IPI para a maioria dos produtos altera a composição do preço e a comparação com concorrentes, inclusive os importados. O aproveitamento de créditos sobre insumos e bens do ativo tende a ser favorável, mas depende da cadeia.
No comércio, a margem depende muito do perfil dos fornecedores e da proporção de vendas para consumidores finais e para empresas.
Nos serviços, como visto, a folha de salários concentra o custo e não gera crédito, o que pede atenção especial de empresas que hoje estão no regime cumulativo.
Quanto ao regime, empresas do Lucro Presumido que hoje recolhem PIS e Cofins cumulativos tendem a ter a mudança mais significativa. Já as do Simples Nacional precisam avaliar se vale optar por recolher CBS e IBS pelo regime regular, especialmente quando vendem para empresas que valorizam o crédito integral.
Como a contabilidade pode ajudar a avaliar os impactos da CBS nos preços e na rentabilidade?
A contabilidade tem acesso aos dados que tornam a simulação confiável: custos reais, regime de cada fornecedor, histórico de créditos e composição do faturamento. Sem essa base, a análise fica restrita a médias que escondem os produtos e contratos mais afetados.
Na Confirp, que atua há 40 anos em contabilidade consultiva, planejamento tributário e assessoria empresarial, a preparação para a CBS é tratada como uma questão de gestão, e não só de cumprimento de obrigações. O trabalho envolve simulações por operação, revisão do planejamento tributário empresarial, análise do aproveitamento de créditos e acompanhamento das regulamentações que ainda vão definir pontos importantes, como a alíquota de referência.
Como a regulamentação segue em evolução, a avaliação não termina em uma única simulação. Ela precisa ser revista à medida que novas regras são publicadas.
Perguntas frequentes sobre a CBS em 2027
A CBS começa a ser cobrada em 2027?
Sim. Em 2026, a CBS é aplicada em caráter de teste, com alíquota de 0,9%. A partir de 2027, passa a ser cobrada de forma efetiva, substituindo o PIS e a Cofins, que são extintos.
Como a CBS pode afetar o preço de venda de uma empresa?
A CBS altera a forma de cálculo (por fora, e não por dentro), a alíquota e o volume de créditos. O preço pode precisar subir, cair ou se manter, dependendo do regime, dos custos e dos fornecedores de cada empresa.
A CBS pode reduzir a margem de lucro das empresas?
Pode, principalmente em empresas com custos concentrados em folha de pagamento e que hoje recolhem PIS e Cofins no regime cumulativo. Em outros casos, a ampliação dos créditos pode melhorar a margem.
Como calcular o impacto da CBS na formação de preços?
Compare o resultado atual de cada operação com uma simulação de 2027, considerando a receita líquida de tributos, os créditos de CBS sobre cada aquisição, os custos sem crédito e o preço necessário para manter a margem desejada.
Empresas do Simples Nacional serão afetadas pela CBS em 2027?
Sim, ainda que de forma diferente. Elas podem continuar recolhendo pelo DAS ou optar por recolher CBS e IBS pelo regime regular. Na primeira opção, transferem crédito limitado aos clientes, o que pode afetar a competitividade em vendas para outras empresas.
Empresas prestadoras de serviços podem ter aumento de custos com a CBS?
Sim, especialmente as que hoje estão no regime cumulativo de PIS e Cofins e têm a folha como principal custo, já que salários não geram crédito de CBS. Reduções de alíquota setoriais podem atenuar o efeito.
Como funcionam os créditos tributários da CBS?
A CBS adota o crédito amplo: em regra, as aquisições para a atividade da empresa geram crédito, com exceções previstas em lei. O crédito depende, em geral, da extinção do débito pelo fornecedor.
É necessário reajustar os preços dos produtos e serviços em 2027?
Não necessariamente. A decisão deve vir de simulações por produto, serviço e cliente. Em alguns casos o reajuste será necessário para manter a margem; em outros, haverá espaço para manter ou reduzir preços.
Como a empresa pode evitar perder margem de lucro com a CBS?
Revisando custos, simulando cada operação, avaliando fornecedores pelo custo efetivo após créditos, atualizando contratos e integrando contabilidade, financeiro e área comercial antes de 2027.
Qual é o papel da contabilidade na preparação para a CBS?
A contabilidade reúne os dados necessários para simular os impactos com precisão, orienta o planejamento tributário, acompanha a regulamentação e apoia as decisões de precificação com base em números reais da empresa.
Veja também:
- Quando a Reforma Tributária entra em vigor e como será o período de transição?
- Locação de imóveis e Reforma Tributária: quais cuidados fiscais as empresas devem tomar?
- Setor de Serviços e Reforma Tributária: Os Maiores Riscos para 2027