
CBS em 2027: como avaliar os impactos no preço de venda e na margem de lucro?
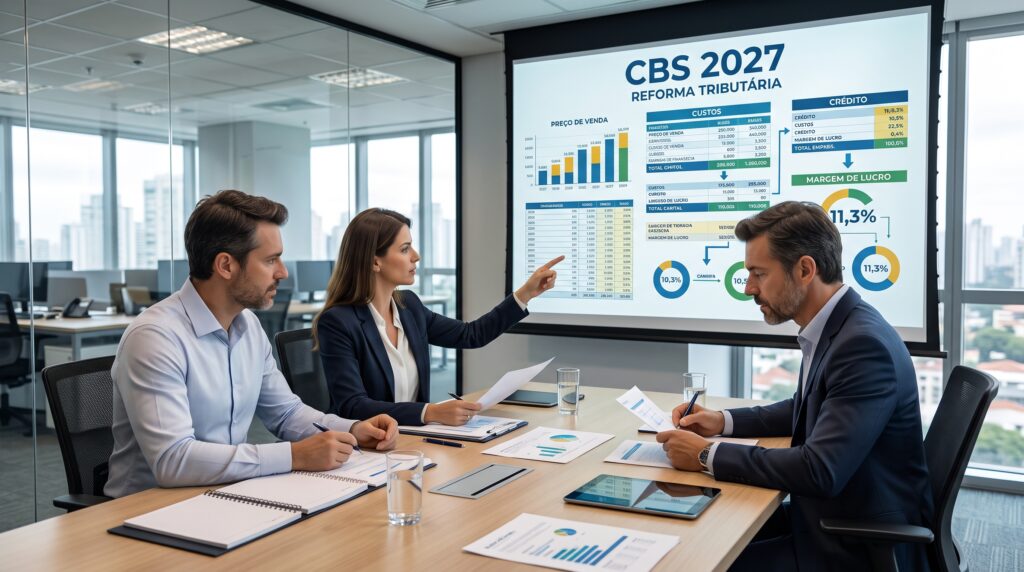
A partir de 2027, a Contribuição sobre Bens e Serviços (CBS) passa a ser cobrada de forma efetiva e o PIS e a Cofins deixam de existir. Para a maioria das empresas, essa não é apenas uma troca de siglas na nota fiscal: muda a forma de calcular o tributo, a base sobre a qual ele incide e, principalmente, a lógica dos créditos tributários. Na prática, os impactos da CBS nos preços e na margem de lucro dependem de variáveis que só a própria empresa conhece: regime tributário, estrutura de custos, perfil dos fornecedores e tipo de cliente. Uma tabela de preços montada com a lógica do PIS e da Cofins pode, em 2027, gerar lucro menor do que o esperado ou deixar a empresa cara demais diante da concorrência. Este artigo não repete a explicação geral sobre o novo sistema. Para essa visão ampla, a Confirp mantém um conteúdo dedicado à Reforma Tributária nas empresas. Aqui, o foco são as decisões de precificação e rentabilidade que precisam ser tomadas antes da virada. Importante sobre os números deste artigo: a alíquota de referência da CBS será fixada por resolução do Senado Federal, nos termos da Lei Complementar nº 214/2025. Para viabilizar as simulações, usamos uma alíquota hipotética de 9%, que não corresponde a nenhuma alíquota oficial nem a uma projeção. Os exemplos também desconsideram ICMS, ISS e tributos sobre a renda, que continuam existindo em 2027 e devem entrar em qualquer análise real. Como a CBS em 2027 pode impactar o preço de venda das empresas? A CBS pode alterar o preço de venda porque muda três elementos ao mesmo tempo: a alíquota, a forma de cálculo e o volume de créditos que a empresa consegue aproveitar. Hoje, o PIS e a Cofins são calculados «por dentro», ou seja, o tributo integra o próprio preço. A CBS é calculada «por fora»: incide sobre o valor da operação e é somada a ele. Essa diferença parece técnica, mas afeta diretamente a comparação entre alíquotas. Os 9,25% do PIS e da Cofins no regime não cumulativo, quando calculados por dentro, equivalem a cerca de 10,19% calculados por fora. Também há regras específicas da transição da Reforma Tributária para 2027. Segundo a legislação, a CBS começa a ser cobrada com a alíquota reduzida em 0,1 ponto percentual em 2027 e 2028, período em que o IBS é cobrado em caráter de teste, com alíquota de 0,1%. No mesmo ano, as alíquotas do IPI ficam zeradas para a maior parte dos produtos, exceto aqueles que tenham industrialização incentivada na Zona Franca de Manaus. Simulação: produto vendido por R$ 1.000 Considere uma empresa do Lucro Real, no regime não cumulativo de PIS e Cofins, que vende um produto por R$ 1.000 e o compra por R$ 600. Cenário atual (PIS e Cofins a 9,25%): Item Valor Preço de venda (com PIS/Cofins embutidos) R$ 1.000,00 PIS/Cofins sobre a venda R$ 92,50 Receita líquida desses tributos R$ 907,50 Custo de aquisição R$ 600,00 Crédito de PIS/Cofins na compra R$ 55,50 Custo líquido R$ 544,50 Margem bruta R$ 363,00 Cenário 2027 (CBS hipotética de 9%, por fora): supondo que o fornecedor mantenha seu valor líquido, a compra passa a custar R$ 544,50 mais R$ 49,00 de CBS, que geram crédito integral. O custo líquido continua em R$ 544,50. A empresa então tem duas escolhas básicas: Estratégia Preço ao cliente CBS destacada Valor da operação Margem bruta Manter a margem atual R$ 989,18 R$ 81,68 R$ 907,50 R$ 363,00 Manter o preço final de R$ 1.000 R$ 1.000,00 R$ 82,57 R$ 917,43 R$ 372,93 Nesse cenário ilustrativo, a mudança abre espaço para reduzir o preço ou ampliar a margem. Com outra alíquota, outro mix de fornecedores ou outro regime, o resultado pode se inverter. É exatamente por isso que a simulação precisa ser feita com os dados reais de cada operação. Como calcular o impacto da CBS na margem de lucro em 2027? O cálculo do impacto da CBS na margem de lucro compara o resultado de cada produto ou serviço em dois cenários: o atual, com PIS e Cofins, e o de 2027, com CBS. A conta segue cinco etapas: Identificar a receita líquida atual, descontando o PIS e a Cofins que estão embutidos no preço. Levantar os custos de aquisição e quanto de PIS e Cofins se recupera hoje em créditos. Recalcular os custos em 2027, estimando quanto de CBS cada fornecedor vai destacar e quanto disso será efetivamente creditado. Separar os custos que não geram crédito, como a folha de salários. Recalcular o preço necessário para manter a margem, ou a margem resultante se o preço for mantido. O ponto que mais exige atenção é a mudança de natureza do tributo. Na CBS, o valor destacado na nota não é receita da empresa nem custo do cliente que toma crédito. A margem de lucro passa a ser calculada sobre o valor da operação sem o tributo, e a comparação com o modelo atual só é correta quando os dois cenários estão na mesma base. A CBS pode aumentar ou reduzir o preço dos produtos e serviços? Pode fazer as duas coisas, e o efeito varia conforme o setor, a cadeia de fornecedores e a estrutura de custos. Tendem a ter pressão de alta as empresas que hoje estão no regime cumulativo de PIS e Cofins, com alíquota de 3,65%, e passarão a recolher CBS com crédito apenas sobre insumos. Se o custo da empresa é formado principalmente por mão de obra, que não gera crédito, a carga efetiva tende a subir. Tendem a ter efeito neutro ou de redução as empresas com cadeia longa de fornecedores formais, alto volume de compras e que hoje enfrentam restrições no aproveitamento de créditos de PIS e Cofins. A CBS adota o modelo de crédito amplo: em regra, gera crédito tudo o que é adquirido para a atividade, com exceções previstas em lei, como bens de uso e consumo