Quando a empresa tem cinco funcionários, o gestor ainda consegue lembrar de cabeça quem sai de férias em julho e quem volta de licença em setembro. Com cinquenta, cem ou várias centenas de colaboradores, essa memória deixa de funcionar. É nesse ponto que o controle de férias e afastamentos se torna um problema de gestão, e não apenas uma rotina do Departamento Pessoal.
Cada funcionário tem um período aquisitivo em andamento, uma data limite para gozo, um salário que pode mudar ao longo do ano e, eventualmente, um afastamento que altera todas essas datas. Multiplique isso pelo tamanho do quadro e o resultado é uma agenda de prazos que, quando falha, gera férias pagas em dobro, encargos recolhidos errado, caixa pressionado e equipes desfalcadas na pior época possível.
Este guia foi escrito para empresários, gestores financeiros, profissionais de RH e responsáveis pelo Departamento Pessoal que precisam organizar o controle de férias, afastamentos e encargos trabalhistas em empresas de médio e grande porte. Não vamos explicar o que é folha de pagamento. O foco está no que costuma escapar do controle quando o quadro cresce.
Aviso importante: os valores e percentuais apresentados ao longo do texto são exemplos ilustrativos, sujeitos a alterações, e podem variar conforme legislação vigente, categoria profissional, convenção coletiva, regime tributário, composição da remuneração e características de cada empresa. Confira sempre as regras aplicáveis ao período em que você está fazendo o cálculo.
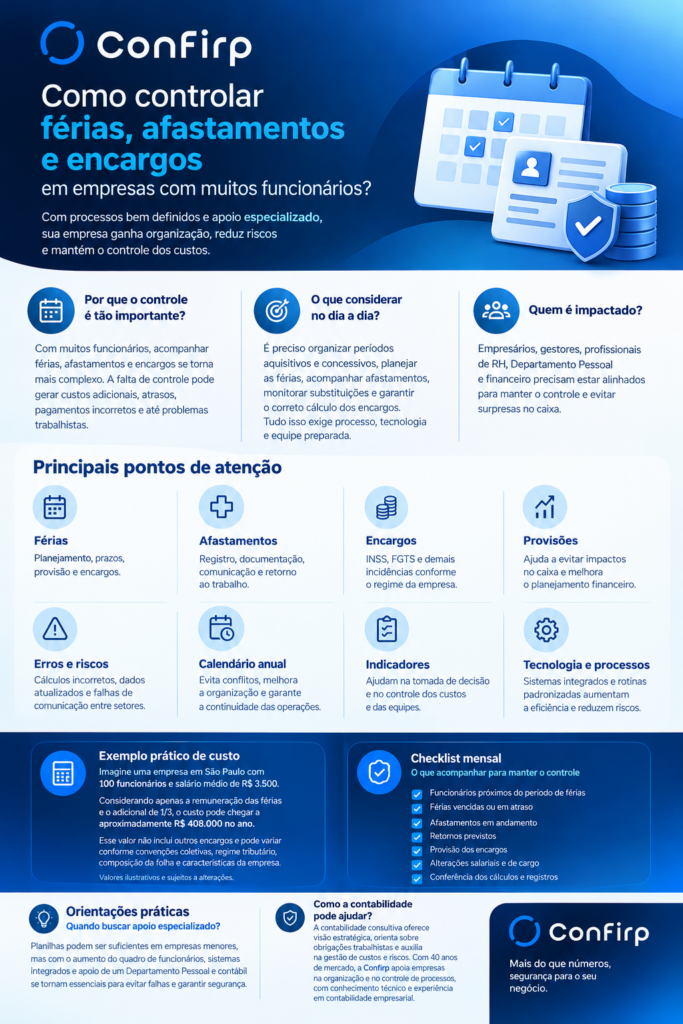
O que torna o controle de férias mais difícil em empresas com muitos funcionários?
A dificuldade cresce porque cada funcionário tem o próprio calendário. A data de admissão define quando o período aquisitivo começa e termina, e o período concessivo (os 12 meses seguintes, em que a empresa precisa conceder as férias) corre de forma independente para cada pessoa. Em uma empresa com contratações espalhadas pelo ano, os vencimentos nunca coincidem.
A isso se somam outros fatores que mudam o cenário o tempo todo:
Alterações de programação pedidas por gestores, férias fracionadas em até três períodos, férias coletivas que atingem apenas alguns setores, substituições que geram horas extras ou contratações temporárias, reajustes salariais que alteram o valor a pagar e afastamentos que reiniciam a contagem do período aquisitivo.
Controles manuais e planilhas desorganizadas até funcionam em quadros pequenos. Com dezenas ou centenas de pessoas, passam a depender de quem preencheu por último, de quem lembrou de atualizar e de quem conferiu. Qualquer falha de comunicação vira prazo perdido.
Como controlar férias de muitos funcionários sem perder prazos?
Resposta direta: o controle eficiente de férias depende de um processo com datas calculadas automaticamente, programação antecipada, comunicação formal com os gestores e conferência dos valores antes do pagamento. Quanto menos o controle depender de memória individual, menor o risco de perder prazos.
Antes do passo a passo, vale fixar as regras que estruturam todo o controle, previstas na CLT (arts. 129 a 153):
- O funcionário adquire direito a 30 dias de férias após cada 12 meses de vigência do contrato (período aquisitivo).
- A empresa deve conceder as férias nos 12 meses seguintes (período concessivo).
- O aviso de férias deve ser comunicado por escrito com antecedência mínima de 30 dias.
- O pagamento da remuneração das férias deve ocorrer até 2 dias antes do início do período de descanso.
- As férias podem ser divididas em até três períodos, desde que haja concordância do empregado, que um deles tenha no mínimo 14 dias corridos e que os demais tenham no mínimo 5 dias corridos cada.
- Se as férias forem concedidas fora do período concessivo, a empresa deve pagá-las em dobro.
Qual é o passo a passo prático para organizar o controle?
- Cadastre as datas-chave de cada funcionário. Registre admissão, início e fim do período aquisitivo e data limite do período concessivo. Não deixe esse cálculo para o momento em que alguém pergunta.
- Classifique os vencimentos por faixa de urgência. Separe quem vence em até 90 dias, entre 90 e 180 dias e acima disso. A faixa dos 90 dias é a que exige ação imediata, porque ainda permite conversar com o gestor e programar sem pressa.
- Crie uma programação antecipada. Em vez de esperar o funcionário pedir, o Departamento Pessoal deve levar aos gestores a lista de quem precisa sair de férias nos próximos meses e abrir a negociação das datas.
- Formalize as alterações. Toda mudança de data deve ser registrada, com aviso por escrito, para que o cálculo e o prazo de pagamento sejam refeitos. Alterações verbais são uma das principais causas de pagamento incorreto.
- Comunique os gestores com regularidade. Um relatório mensal enviado a cada gestor, com férias programadas, vencimentos próximos e retornos, evita surpresas na operação.
- Confira os valores antes do pagamento. Compare o salário usado no cálculo com o salário atual, verifique médias de horas extras, adicionais e comissões que integram a remuneração e confirme a data de pagamento em relação ao início das férias.
- Registre e arquive as informações. Aviso, recibo, programação original e alterações precisam estar organizados, inclusive para eventual fiscalização ou ação trabalhista.
Quanto uma empresa pode gastar com férias e encargos?
Resposta direta: o custo das férias para a empresa é composto pela remuneração do período de descanso, pelo adicional constitucional de 1/3 e pelos encargos incidentes, que variam conforme o regime tributário e o enquadramento da empresa.
Os principais componentes são:
Remuneração das férias. Equivale ao salário que o funcionário receberia no período, acrescido de médias de variáveis (horas extras, comissões, adicionais) quando houver.
Adicional de 1/3. Previsto na Constituição Federal, é pago sobre a remuneração das férias.
Encargos. Para empresas fora do Simples Nacional, os mais comuns são a contribuição previdenciária patronal (em regra de 20% sobre a remuneração, conforme a Lei 8.212/91), a contribuição para o RAT/FAP (que varia conforme o grau de risco da atividade), as contribuições a terceiros (que dependem do enquadramento da empresa) e o FGTS de 8%. Empresas optantes pelo Simples Nacional têm tratamento diferente, pois parte dessas contribuições é incorporada ao DAS, e empresas com regimes específicos podem ter regras próprias.
Em regra, o abono pecuniário (a venda de até 1/3 das férias, quando solicitada pelo funcionário até 15 dias antes do fim do período aquisitivo) tem tratamento distinto quanto à incidência de encargos, o que exige conferência técnica.
Qual é um exemplo de cálculo para uma empresa de São Paulo?
Imagine uma empresa em São Paulo com 100 funcionários, todos com salário médio hipotético de R$ 4.000,00. Para simplificar, vamos considerar apenas FGTS de 8% e INSS patronal de 20%, sem RAT, terceiros ou outras incidências. Os valores são meramente ilustrativos e sujeitos a alterações.
Para cada funcionário, a conta fica assim:
- Remuneração das férias: R$ 4.000,00
- Adicional de 1/3: R$ 1.333,33
- Total bruto das férias: R$ 5.333,33
- Encargos simplificados (28% sobre R$ 5.333,33): R$ 1.493,33
- Custo total por funcionário: R$ 6.826,67
Multiplicando por 100 funcionários, o custo anual de férias e encargos chega a aproximadamente R$ 682.666,67, ainda sem considerar substituições, médias de variáveis ou parcelas como RAT e terceiros. O ponto principal é perceber como o custo escala conforme o quadro cresce, e como uma diferença pequena por funcionário vira um valor relevante no total.
E se a empresa pagar férias em dobro?
Se o período concessivo vencer e as férias não forem concedidas, a empresa deve pagar a remuneração em dobro. No mesmo exemplo, a remuneração das férias com o terço seria de R$ 5.333,33 e passaria a R$ 10.666,67 para um único funcionário, ou seja, R$ 5.333,33 de custo adicional por falha de prazo. Se isso ocorrer com vários funcionários ao mesmo tempo, o prejuízo é imediato.
Como funciona a provisão de férias em empresas com muitos funcionários?
Resposta direta: a provisão de férias é o reconhecimento contábil, mês a mês, do valor que a empresa vai precisar desembolsar quando o funcionário sair de férias. Ela segue o regime de competência e permite que o impacto financeiro seja distribuído ao longo do ano, e não concentrado no mês do pagamento.
Sem provisão, a empresa só percebe o custo quando o pagamento é feito. Se muitos funcionários saírem de férias no mesmo mês, o caixa sofre um impacto concentrado que poderia ter sido previsto.
Usando o exemplo anterior, o custo de R$ 6.826,67 por funcionário dividido por 12 meses resulta em uma provisão mensal de aproximadamente R$ 568,89 por pessoa. Para 100 funcionários, isso significa reservar cerca de R$ 56.888,89 por mês, valor que precisa ser ajustado sempre que houver reajustes salariais, admissões, desligamentos ou mudanças de regime. Esses números são ilustrativos e sujeitos a alterações.
A diferença na prática é simples. Uma empresa que provisiona enxerga, a cada fechamento, o passivo trabalhista de férias acumulado e consegue planejar o caixa. Uma empresa que apenas paga quando acontece descobre o tamanho do compromisso só quando o dinheiro precisa sair.
Como controlar afastamentos de funcionários?
Resposta direta: o controle de afastamentos exige um fluxo definido entre RH, Departamento Pessoal e gestor, com registro imediato do início, documentação organizada, acompanhamento do período e planejamento do retorno. O foco é a gestão administrativa, trabalhista e financeira, e não o aspecto médico ou previdenciário.
Um processo prático costuma ter quatro etapas:
Início do afastamento. O gestor comunica imediatamente o RH, que repassa ao Departamento Pessoal. Atrasos aqui geram erros no cálculo da folha e no envio de informações ao eSocial, que possui evento específico para afastamentos temporários (S-2230).
Documentação. Atestados, comunicações e documentos de concessão de benefício devem ser conferidos e arquivados. Documentos incompletos atrasam a regularização e podem gerar divergências no pagamento.
Acompanhamento do período. Datas previstas de retorno, prorrogações e alterações precisam ser monitoradas. Em afastamentos por doença, por exemplo, os primeiros 15 dias costumam ser pagos pela empresa e, depois disso, o benefício é analisado pelo INSS, o que exige acompanhamento próximo.
Retorno ao trabalho. O Departamento Pessoal deve confirmar a data de volta, atualizar o período aquisitivo de férias quando aplicável e informar o gestor sobre eventuais restrições ou prazos relacionados à função.
Cada tipo de afastamento (doença, acidente de trabalho, licença-maternidade, licença-paternidade, serviço militar, entre outros) tem regras próprias, e algumas geram estabilidade provisória ou efeitos sobre o FGTS e sobre as férias. Por isso, o controle não pode tratar todos os afastamentos como iguais.
Quais são os impactos financeiros dos afastamentos?
Resposta direta: afastamentos afetam o planejamento de pessoal, geram custos com substituição, alteram encargos e benefícios e exigem ajuste de provisões. Seu impacto é financeiro e operacional ao mesmo tempo.
Alguns efeitos aparecem logo de início: a empresa pode precisar pagar horas extras a quem cobre o colega ou contratar um substituto temporário, e ainda manter os benefícios do afastado (conforme política interna e convenção coletiva).
Para ilustrar, considere um funcionário com salário de R$ 4.000,00 e carga de 220 horas mensais. O valor da hora é de aproximadamente R$ 18,18, e a hora extra com adicional de 50% fica em torno de R$ 27,27. Se a equipe cobrir 40 horas durante o afastamento, o custo de substituição será de cerca de R$ 1.090,91 apenas em horas extras, sem os encargos incidentes. Valor ilustrativo e sujeito a alterações, conforme convenção coletiva e jornada.
Por isso, o controle de afastamentos não pode ficar apenas no RH. O financeiro precisa saber quando eles ocorrem para ajustar projeções, o Departamento Pessoal precisa registrar corretamente e o gestor precisa reorganizar a equipe.
Como controlar férias e afastamentos ao mesmo tempo?
Resposta direta: a melhor forma é reunir as duas informações em um único calendário ou sistema centralizado, que mostre quem está de férias, quem está afastado, quem tem férias próximas do vencimento e quais retornos estão previstos.
Os dois eventos se influenciam. Um afastamento pode alterar o período aquisitivo, adiar férias programadas ou causar sobreposição com outros colaboradores da mesma equipe. Por exemplo, a CLT prevê que o empregado perde o direito às férias em situações como afastamento por mais de seis meses recebendo benefício por acidente de trabalho ou auxílio previdenciário, e que um novo período aquisitivo começa após o retorno.
Um painel unificado deve permitir enxergar, no mínimo:
funcionários em férias neste mês, férias com vencimento nos próximos 90 dias, afastamentos em andamento, retornos previstos e setores com maior concentração de ausências. Com essas informações, o gestor consegue evitar que duas pessoas essenciais da mesma equipe estejam ausentes ao mesmo tempo sem planejamento.
Quais encargos precisam ser acompanhados nas férias?
Resposta direta: os encargos relacionados às férias variam conforme o regime da empresa, mas normalmente envolvem contribuição previdenciária, FGTS, retenções do funcionário (INSS e imposto de renda) e contribuições sobre o adicional de 1/3, conforme a legislação aplicável.
Em linhas gerais, as férias gozadas e o respectivo terço constitucional compõem a base de cálculo de contribuições previdenciárias e do FGTS. Já o abono pecuniário possui tratamento diferente. Há ainda reflexos nas obrigações acessórias, como informações transmitidas ao eSocial e às demais declarações.
Algumas particularidades merecem atenção:
Regime tributário. Empresas do Simples Nacional, Lucro Presumido e Lucro Real não têm tratamento idêntico para contribuições patronais.
Convenção coletiva. Pode prever regras próprias de pagamento, adicionais e prazos de comunicação.
Legislação vigente. Alíquotas, bases de cálculo e regras de desoneração podem mudar. Sempre confira a norma aplicável ao período do cálculo.
Como evitar erros no cálculo de férias e encargos?
Resposta direta: os erros diminuem quando a empresa adota processos padronizados, conferências periódicas e comunicação estruturada entre RH, Departamento Pessoal e financeiro.
Os problemas mais frequentes em empresas com muitos funcionários são:
Prazos não acompanhados, que levam ao pagamento em dobro. Informações desatualizadas, como salário antigo usado no cálculo. Alterações salariais não consideradas, especialmente reajustes retroativos. Médias de variáveis ignoradas, como horas extras, comissões e adicionais habituais.
Afastamentos não registrados corretamente, que distorcem o período aquisitivo. Falhas de comunicação entre gestor, RH e Departamento Pessoal. E, por fim, a ausência de conferência antes do pagamento.
Duas práticas ajudam muito: uma conferência mensal por amostragem dos cálculos de férias e uma revisão trimestral de todos os vencimentos futuros. A repetição é o que transforma o controle em rotina.
Como organizar um calendário anual de férias?
Resposta direta: o calendário anual deve combinar os vencimentos individuais com os períodos de maior e menor demanda da empresa, definindo quantas pessoas de cada equipe podem sair ao mesmo tempo.
O planejamento começa com um levantamento de sazonalidade. Varejo, indústria, logística e serviços têm picos diferentes, e é nos períodos de menor demanda que a concessão de férias custa menos operacionalmente. Depois, cada gestor define um limite de ausências simultâneas para sua equipe e as datas são distribuídas respeitando os vencimentos de cada funcionário.
Também é preciso prever substituições: quem cobre quem, por quanto tempo e a que custo. Se a empresa prefere concentrar parte das férias, as férias coletivas podem ser uma alternativa, mas exigem comunicação prévia ao sindicato e ao órgão competente (a CLT prevê antecedência mínima de 15 dias) e afixação de aviso nos locais de trabalho.
Dessa forma, o planejamento de férias deixa de ser só uma obrigação trabalhista e se torna uma ferramenta de gestão operacional e financeira, que reduz picos de caixa e evita ausências críticas.
Quais indicadores ajudam a controlar férias e afastamentos?
Resposta direta: os indicadores mais úteis são aqueles que antecipam riscos, e não apenas descrevem o passado.
Quantidade de férias próximas do vencimento: mostra o risco imediato de pagamento em dobro e orienta a programação dos próximos meses.
Férias programadas por mês: permite visualizar concentrações e equilibrar a carga entre equipes.
Alterações de programação: um volume alto indica falha no planejamento ou excesso de pedidos de última hora.
Índice de afastamentos: relaciona o número de afastados ao total de funcionários e ajuda a identificar tendências por setor.
Quantidade de dias de afastamento: dimensiona o impacto operacional e financeiro dos afastamentos no período.
Custo provisionado de férias: acompanha o valor reservado e compara com o desembolso real, indicando se a provisão está adequada.
Checklist mensal para quem gerencia grandes equipes
Este checklist foi pensado para ser usado como rotina de fechamento, não como resumo do artigo:
- Listar todos os funcionários com período concessivo vencendo em até 90 dias e confirmar se já há data definida.
- Verificar se todos os avisos de férias do mês seguinte foram emitidos com 30 dias de antecedência.
- Confirmar que os pagamentos de férias do mês estão programados para até 2 dias antes do início.
- Conferir se reajustes e promoções do mês foram refletidos nos cálculos futuros de férias.
- Cruzar a lista de afastados com a de férias programadas para identificar conflitos e reinícios de período aquisitivo.
- Validar se todos os afastamentos novos foram registrados e enviados ao eSocial dentro do prazo.
- Revisar os retornos previstos do próximo mês e alinhar com os gestores.
- Comparar a provisão de férias contabilizada com o saldo estimado de férias a pagar.
- Levantar horas extras e substituições geradas por ausências e comparar com o orçamento.
- Verificar setores com mais de um terço da equipe ausente em algum período do mês.
Quando as planilhas bastam e quando é preciso algo mais?
As planilhas podem ser suficientes em empresas menores, com poucos funcionários, baixa rotatividade e poucos afastamentos, desde que haja um responsável claro e rotina de atualização. O problema aparece quando o volume cresce.
Alguns sinais indicam que chegou a hora de evoluir: vencimentos de férias descobertos em cima da hora, retrabalho para conferir cálculos, dificuldade de saber quem está afastado, informações diferentes em planilhas diferentes e dependência de uma única pessoa que “sabe como funciona”.
Nesses casos, três caminhos são possíveis, que podem ser combinados: sistemas integrados de gestão de pessoas, com alertas de vencimento e cálculo automático; processos padronizados, com responsáveis, prazos e fluxos de comunicação documentados; e apoio especializado em Departamento Pessoal e contabilidade, que traz conferência técnica e visão sobre os reflexos financeiros e fiscais.
Erros que empresas com muitos funcionários devem evitar
Os erros abaixo são os que mais costumam gerar prejuízo financeiro, problemas trabalhistas ou desorganização:
- Deixar o período concessivo vencer e pagar férias em dobro.
- Conceder férias sem aviso formal ou com menos de 30 dias de antecedência.
- Pagar férias fora do prazo, depois do limite de 2 dias antes do início.
- Usar salário desatualizado no cálculo, ignorando reajustes e promoções.
- Esquecer médias de variáveis, como horas extras, comissões e adicionais habituais.
- Registrar afastamentos com atraso, gerando divergências na folha e no eSocial.
- Não ajustar o período aquisitivo após afastamentos que o interrompem.
- Tratar todos os afastamentos da mesma forma, ignorando estabilidades e efeitos sobre FGTS e férias.
- Não provisionar férias, deixando o impacto financeiro para o mês do pagamento.
- Concentrar férias em poucos meses sem avaliar a capacidade operacional e o caixa.
- Manter RH, Departamento Pessoal e financeiro sem integração, com cada área trabalhando com informações diferentes.
Como a contabilidade pode ajudar no controle de férias e afastamentos?
Uma contabilidade consultiva não se limita a calcular e recolher. Ela acompanha as informações do Departamento Pessoal, valida cálculos, orienta sobre encargos e obrigações, ajuda a estruturar a provisão de férias e mostra ao gestor o impacto financeiro das decisões de pessoal.
Em empresas com muitos funcionários, esse apoio é útil porque conecta três pontos que normalmente ficam separados: a rotina trabalhista, o reflexo contábil e o planejamento financeiro. Quando a contabilidade tem acesso às datas de férias, aos afastamentos e às alterações salariais, consegue alertar sobre riscos antes que eles se tornem custo.
A Confirp atua há 40 anos no mercado com contabilidade empresarial, acompanhando empresas que precisam de mais controle, organização e segurança em suas rotinas. Essa experiência permite apoiar decisões que envolvem o Departamento Pessoal, as obrigações acessórias e a organização financeira, sempre respeitando a legislação vigente e as particularidades de cada empresa.
Perguntas frequentes sobre controle de férias, afastamentos e encargos
Como controlar férias de muitos funcionários?
Para controlar as férias de muitos funcionários, é preciso registrar a data de admissão, o período aquisitivo e o período concessivo de cada pessoa, e acompanhar os vencimentos com antecedência. O ideal é usar um calendário centralizado, com alertas para férias que vencem em até 90 dias.
Também é importante estabelecer uma rotina de programação antecipada com os gestores e conferir os cálculos antes de cada pagamento.
O que acontece quando a empresa perde o controle do período de férias?
Se o período concessivo vence sem que o funcionário tenha tirado as férias, a empresa deve pagá-las em dobro, conforme a CLT. Além do custo adicional, podem surgir questionamentos trabalhistas e multas administrativas por descumprimento das regras.
A concessão fora do prazo não elimina a obrigação de conceder o descanso, o que ainda pode desorganizar a equipe.
Como calcular o custo das férias para a empresa?
O custo é formado pela remuneração das férias, pelo adicional de 1/3 e pelos encargos incidentes, que variam conforme o regime tributário. Por exemplo, com salário hipotético de R$ 4.000,00, a base de férias com o terço seria de R$ 5.333,33, antes dos encargos.
Esses valores são ilustrativos e sujeitos a alterações, e o cálculo real deve considerar médias de variáveis, convenção coletiva e regras vigentes.
Férias geram encargos para a empresa?
Sim. As férias gozadas e o terço constitucional compõem a base de cálculo de contribuições previdenciárias e do FGTS, conforme a legislação aplicável. O tratamento muda de acordo com o regime da empresa, por exemplo entre Simples Nacional e regimes de apuração normal.
Parcelas como o abono pecuniário possuem tratamento distinto, por isso a conferência técnica é recomendada.
Como controlar afastamentos de funcionários?
O controle deve começar pelo registro imediato do afastamento, seguido da organização da documentação, do acompanhamento do período e do planejamento do retorno. RH, Departamento Pessoal e gestor precisam compartilhar as mesmas informações.
Cada tipo de afastamento tem regras próprias, e o registro correto evita divergências na folha e nas informações enviadas ao eSocial.
Como os afastamentos impactam os custos da empresa?
Os afastamentos podem gerar custos com horas extras, substituições, manutenção de benefícios e ajustes na provisão de férias. Em alguns casos, a empresa paga os primeiros dias do afastamento antes de a responsabilidade passar ao INSS.
O impacto também é operacional, pois a equipe precisa ser reorganizada e o planejamento financeiro revisto.
É possível controlar férias e afastamentos em uma única ferramenta?
Sim, e isso é recomendável. Um sistema ou calendário centralizado permite visualizar férias programadas, vencimentos próximos, afastamentos em andamento e retornos previstos no mesmo lugar.
Como os dois eventos se influenciam, o controle conjunto reduz erros de período aquisitivo e conflitos entre ausências.
Quando uma empresa precisa automatizar o controle de férias?
A automação se torna necessária quando surgem sinais como vencimentos descobertos de última hora, retrabalho na conferência de cálculos, informações divergentes entre planilhas e dependência de uma única pessoa para manter o controle.
Em geral, quanto maior o quadro e a rotatividade, mais cedo o controle manual deixa de ser seguro.
Como evitar erros no cálculo de férias?
Os erros diminuem com processos padronizados, conferência periódica e comunicação estruturada entre as áreas. É essencial usar o salário atualizado, considerar médias de variáveis e registrar corretamente afastamentos e alterações de programação.
Uma conferência mensal por amostragem e uma revisão trimestral dos vencimentos futuros são boas práticas.
Como a contabilidade pode ajudar no controle de férias e afastamentos?
A contabilidade acompanha as informações do Departamento Pessoal, valida cálculos, orienta sobre encargos e obrigações e ajuda a estruturar a provisão de férias. Com isso, o gestor enxerga o impacto financeiro das decisões de pessoal.
Em empresas com muitos funcionários, essa integração entre rotina trabalhista, contabilidade e planejamento financeiro reduz riscos e melhora a previsibilidade do caixa.
Veja também: