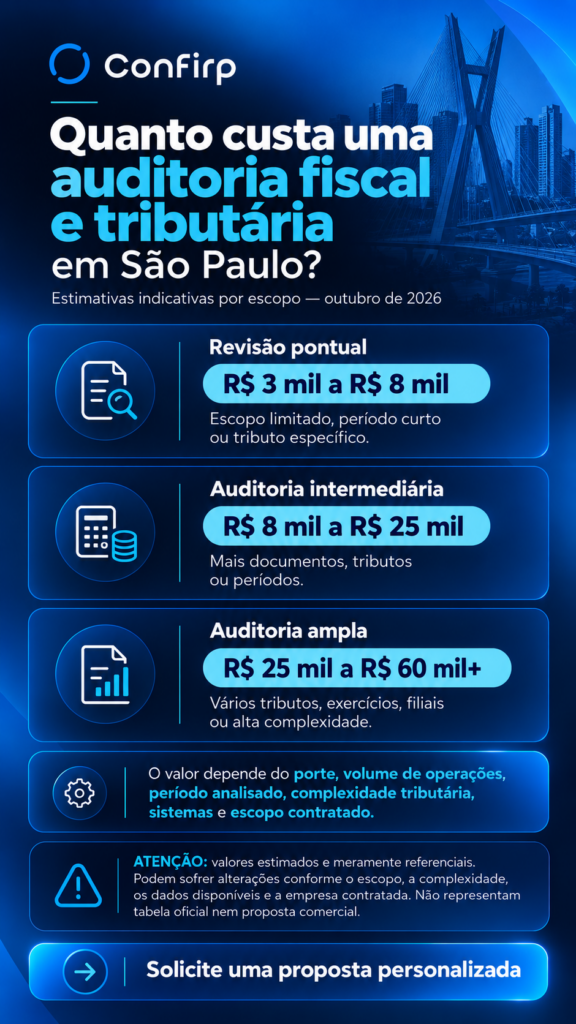
Não existe um valor único que responda a quanto custa uma auditoria fiscal e tributária. O preço é definido a partir do esforço técnico necessário para executar o trabalho, e esse esforço muda de uma empresa para outra.
Na prática, o orçamento depende principalmente de seis variáveis: porte do negócio, volume de operações, período analisado, complexidade tributária, sistemas utilizados e abrangência do escopo contratado. Uma revisão de um único tributo em um trimestre exige uma estrutura muito diferente de uma análise de vários exercícios envolvendo ICMS, PIS, Cofins, IRPJ, CSLL e contribuições previdenciárias em diversas filiais.
Por isso, desconfie de tabelas genéricas que prometem um preço fixo para qualquer empresa. Não há uma tabela oficial nacional de honorários de auditoria fiscal. Algumas entidades de classe do setor contábil divulgam tabelas referenciais para serviços contábeis em determinadas regiões, mas elas funcionam apenas como parâmetro geral e não substituem a avaliação do caso concreto.
O caminho mais seguro para saber o valor de uma auditoria tributária é apresentar ao prestador as informações da empresa e receber uma proposta construída sobre o escopo real do trabalho.
Quais fatores influenciam o preço de uma auditoria fiscal e tributária?
Antes de detalhar cada fator, vale fazer uma distinção importante. Alguns elementos alteram o esforço de trabalho, ou seja, aumentam ou reduzem as horas técnicas necessárias. Outros dependem das condições comerciais de cada prestador, como estrutura de custos, modelo de cobrança, localização e política de preços. Entender essa diferença ajuda a interpretar por que propostas podem variar tanto.
O porte, o faturamento e o volume de documentos pesam no orçamento?
Sim, mas o faturamento sozinho diz pouco. O que realmente pesa é o volume de documentos fiscais e de lançamentos que precisam ser examinados. Uma empresa com faturamento alto e poucas operações de grande valor pode demandar menos trabalho do que outra com faturamento menor e milhares de notas fiscais por mês.
A quantidade de estabelecimentos e CNPJs faz diferença?
Faz. Cada filial pode ter inscrição estadual própria, obrigações acessórias específicas e particularidades de apuração. Mais estabelecimentos significam mais escriturações para conferir, mais cruzamentos e, muitas vezes, legislações estaduais e municipais diferentes.
O regime tributário e a complexidade das operações alteram o custo?
Alteram, embora não de forma automática. O regime define quais tributos e obrigações entram na análise, mas a complexidade das operações costuma ser ainda mais determinante. Substituição tributária, benefícios fiscais, operações com diferentes NCMs e tratamento de créditos são exemplos de situações que exigem mais tempo de revisão. Esse tema é aprofundado em uma seção específica adiante.
Quais tributos entram no escopo?
Quanto mais tributos incluídos, maior tende a ser o trabalho. Uma auditoria restrita ao ICMS é diferente de uma revisão que abrange também IPI, PIS, Cofins, IRPJ, CSLL, ISS e contribuições sobre a folha. Muitas empresas optam por começar pelos tributos de maior impacto financeiro ou de maior risco no seu setor.
Qual período será revisado?
O período analisado é um dos fatores que mais influenciam o custo da auditoria fiscal empresarial. Um trimestre, um exercício completo e cinco anos de operações representam volumes de dados muito diferentes. Esse ponto também é detalhado mais à frente.
Como a qualidade dos registros interfere no preço?
Registros contábeis organizados, escriturações transmitidas corretamente e obrigações acessórias consistentes reduzem o tempo de análise. Quando há lacunas, divergências entre sistemas ou documentos ausentes, a equipe precisa reconstruir informações antes mesmo de iniciar os testes. Esse trabalho preparatório pode representar uma parcela relevante das horas do projeto.
Os sistemas de gestão podem encarecer o trabalho?
Podem. Empresas que extraem com facilidade arquivos do SPED, relatórios de entradas e saídas e bases de cadastro de produtos permitem análises mais ágeis. Já empresas com sistemas pouco integrados, migrações recentes de ERP ou dados espalhados em planilhas exigem tratamento e padronização das informações, o que aumenta o esforço.
A profundidade dos testes muda o valor?
Muda bastante. Uma revisão por amostragem é diferente de uma análise com cruzamento integral entre documentos fiscais, escriturações digitais, contabilidade e declarações. Quanto maior o nível de verificação, maior a segurança das conclusões e também o tempo necessário.
O prazo de entrega afeta o orçamento?
Prazos curtos podem exigir mobilização adicional da equipe, alocação de mais profissionais simultaneamente ou trabalho fora da programação regular. Quando a empresa tem flexibilidade de cronograma, o planejamento costuma ser mais eficiente.
Situações específicas exigem análises especializadas?
Sim. Temas como benefícios fiscais estaduais, operações de comércio exterior, preços de transferência, reorganizações societárias ou discussões judiciais em andamento podem demandar profissionais com conhecimento específico. Esses pontos tendem a elevar os honorários de auditoria fiscal, porque envolvem análise técnica mais aprofundada.
Como o regime tributário influencia o custo da auditoria fiscal?
É comum imaginar que empresas do Simples Nacional sempre terão auditorias mais baratas e empresas do Lucro Real sempre terão auditorias mais caras. Essa relação não é automática. O regime indica quais obrigações e apurações precisam ser revisadas, mas o volume e a natureza das operações continuam sendo decisivos.
O que considerar no Simples Nacional?
No Simples Nacional, a apuração é unificada, mas isso não significa ausência de complexidade. Pontos como a segregação correta das receitas sujeitas a substituição tributária ou monofasia, o enquadramento nos anexos, o cálculo do fator r e o controle dos sublimites podem exigir uma revisão detalhada. Uma empresa do Simples com grande volume de vendas e produtos com tributação diferenciada pode demandar um trabalho considerável.
O que considerar no Lucro Presumido?
No Lucro Presumido, a base de IRPJ e CSLL é calculada por percentuais de presunção, mas a empresa continua sujeita a obrigações como EFD Contribuições, ECD e ECF, além das escriturações de ICMS e IPI quando aplicáveis. A revisão costuma se concentrar na aplicação correta dos percentuais por atividade, no regime cumulativo de PIS e Cofins e nos tributos indiretos.
O que considerar no Lucro Real?
No Lucro Real, entram no escopo as adições e exclusões ao lucro contábil, o controle do LALUR e do LACS, a compensação de prejuízos fiscais e o regime não cumulativo de PIS e Cofins, com a análise da legitimidade dos créditos aproveitados. Como esses temas exigem conferência detalhada entre contabilidade e apuração fiscal, o esforço tende a ser maior.
Ainda assim, uma empresa do Lucro Real com operações simples pode ter um escopo mais enxuto do que uma empresa do Lucro Presumido com várias filiais e operações interestaduais.
A Reforma Tributária pode influenciar o escopo?
Pode. A transição para a CBS e o IBS, prevista na Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025, adiciona novas obrigações e parametrizações durante o período de convivência entre os sistemas.
Empresas que desejam avaliar a preparação de seus cadastros, sistemas e documentos fiscais para esse novo modelo podem incluir esse tema no escopo, o que deve ser considerado na proposta. Como a regulamentação segue em evolução, convém confirmar com o prestador quais normas estão vigentes no momento da contratação.
Como o porte da empresa e o volume de documentos afetam o orçamento?
Duas empresas com faturamento semelhante podem receber propostas bem diferentes. Imagine dois exemplos:
Uma distribuidora que fatura R$ 40 milhões por ano, possui três filiais em estados diferentes, emite milhares de notas fiscais por mês e trabalha com produtos sujeitos à substituição tributária.
Uma prestadora de serviços com o mesmo faturamento, apenas uma unidade, poucos contratos de alto valor e um número reduzido de notas fiscais de serviço.
Embora o faturamento seja igual, o primeiro caso envolve mais documentos, mais estabelecimentos, mais legislações estaduais e mais regras de tributação a verificar. O segundo tende a exigir menos horas de análise documental, ainda que possa haver pontos técnicos específicos, como retenções na fonte e enquadramento do ISS.
Outros elementos que costumam ampliar o esforço são:
- Operações interestaduais, que envolvem alíquotas diferentes, diferencial de alíquotas e regras de cada estado.
- Importações e exportações, com documentos aduaneiros, créditos específicos e tratamentos tributários próprios.
- Diversidade de atividades, quando a empresa combina indústria, comércio e serviços sob o mesmo CNPJ.
- Grande número de itens cadastrados, que exige revisão de NCM, CFOP e CST em escala.
Por isso, ao solicitar um orçamento para auditoria tributária, informar apenas o faturamento é insuficiente. O prestador precisa entender como a receita é gerada.
O período analisado pode aumentar o preço da auditoria tributária?
Sim. Cada mês adicional representa mais documentos, mais escriturações e mais apurações a revisar. Quando o período abrange vários exercícios, o volume de dados cresce de forma significativa.
Há também um efeito menos visível: períodos mais antigos costumam ter informações mais difíceis de recuperar. Mudanças de sistema, troca de fornecedores de contabilidade, alterações na legislação ao longo dos anos e documentos arquivados de forma dispersa podem exigir a reconstrução de dados antes da análise.
Muitas empresas consideram o prazo de cinco anos, que é a referência geral do Código Tributário Nacional para que o Fisco constitua créditos tributários e para que o contribuinte pleiteie a restituição de valores pagos indevidamente. As regras de contagem variam conforme o tributo e a situação, por isso esse período deve ser avaliado com orientação técnica.
O mais importante é delimitar o período e os tributos antes da contratação. Um escopo vago, como “revisar tudo”, dificulta a precificação e aumenta o risco de ajustes no orçamento durante o projeto. Em alguns casos, faz sentido começar pelo exercício mais recente e ampliar a análise para anos anteriores conforme os pontos identificados.
O que deve estar incluído no orçamento de uma auditoria fiscal?
Uma proposta clara evita mal-entendidos e permite comparar prestadores com mais segurança. Ao receber um orçamento, verifique se ele descreve:
- Escopo do trabalho, com os objetivos da auditoria e os temas que serão analisados.
- Tributos contemplados, especificados um a um.
- Períodos analisados, com meses e exercícios definidos.
- Estabelecimentos e CNPJs incluídos.
- Documentos e acessos necessários, como arquivos do SPED, relatórios do ERP e balancetes.
- Entregáveis previstos, como relatório técnico, mapa de riscos e recomendações.
- Cronograma, com etapas e datas de entrega.
- Reuniões de apresentação dos resultados, com indicação de quantas estão previstas.
- Responsabilidades de cada parte, incluindo prazos para envio de informações pela empresa.
- Forma de cobrança, seja por projeto, por etapas ou por horas.
Também é importante saber o que não está incluído. Atividades como retificação de declarações, recuperação de créditos tributários, implementação de correções nos sistemas, revisão de cadastros e acompanhamento de procedimentos de fiscalização costumam ser etapas distintas da auditoria. Dependendo do prestador, podem ser oferecidas em contratação específica, com escopo e honorários próprios.
Como comparar propostas de auditoria fiscal e tributária?
Escolher apenas pelo menor preço é arriscado. Duas propostas com valores muito diferentes podem simplesmente descrever trabalhos diferentes. Uma pode prever cruzamento integral de dados, enquanto outra considera apenas amostragem. Uma pode incluir cinco anos, enquanto outra cobre apenas um exercício.
Para comparar de forma justa, avalie:
Escopo e profundidade. Verifique se os tributos, períodos e estabelecimentos são os mesmos e qual o nível de verificação previsto.
Metodologia. Entenda como os dados serão tratados, quais cruzamentos serão feitos e como os riscos serão classificados.
Experiência técnica e qualificação da equipe. Pergunte quem conduzirá o trabalho e se a equipe conhece o seu setor.
Prazo. Confira se o cronograma é realista diante do volume de informações.
Entregáveis. Observe se o relatório final trará apenas constatações ou também recomendações práticas e priorização dos pontos identificados.
Suporte após a conclusão. Verifique se há disponibilidade para esclarecer dúvidas sobre os resultados.
Um bom exercício é pedir que os prestadores detalhem suas propostas no mesmo formato. Isso torna as diferenças mais evidentes e mostra o que realmente está sendo contratado.
Quando vale a pena investir em uma auditoria fiscal mais abrangente?
Em algumas situações, um escopo restrito pode deixar de fora justamente os pontos mais relevantes. Nesses casos, o investimento maior está ligado à necessidade de uma visão mais completa.
Reorganizações societárias
Fusões, cisões, incorporações e mudanças na estrutura do grupo envolvem a transferência de ativos, passivos e eventuais contingências. O escopo costuma incluir vários CNPJs e mais de um exercício, o que amplia o trabalho.
Aquisição de empresas
Quem compra uma empresa pode herdar passivos tributários. A análise tende a cobrir os períodos ainda passíveis de fiscalização e os tributos mais relevantes da operação, com prazos geralmente curtos, o que pode exigir mobilização reforçada da equipe.
Crescimento acelerado
Empresas que cresceram rapidamente muitas vezes mantiveram processos fiscais pensados para uma operação menor. A revisão pode exigir a análise de mudanças de enquadramento, novos produtos e novas obrigações surgidas ao longo do período.
Expansão para outros estados
A abertura de filiais ou o início de vendas para novos estados traz legislações estaduais diferentes, regras de substituição tributária e diferencial de alíquotas. O escopo precisa contemplar cada nova unidade e cada nova rotina de apuração.
Mudanças relevantes nas operações
Troca de ERP, alteração do mix de produtos, início de importações ou mudança de regime tributário são momentos em que erros podem se acumular. Uma auditoria mais ampla pode cobrir o período de transição com maior profundidade.
Decisões estratégicas
Antes de buscar investidores, solicitar crédito ou planejar uma venda, a empresa pode precisar conhecer seus riscos tributários com mais clareza. Nesses casos, o escopo deve ser definido de acordo com o nível de segurança que a decisão exige.
Como solicitar um orçamento de auditoria fiscal e tributária?
Quanto mais completas forem as informações enviadas, mais precisa será a proposta. Um passo a passo prático:
- Defina o objetivo da contratação. Explique se a empresa busca identificar riscos, preparar uma operação societária, revisar a apuração de um tributo específico ou avaliar procedimentos internos.
- Informe o regime tributário atual e eventuais mudanças nos últimos anos.
- Indique o faturamento aproximado e a principal atividade da empresa.
- Relacione os estabelecimentos, filiais e CNPJs envolvidos, com os estados em que estão localizados.
- Delimite o período desejado e os tributos de interesse.
- Estime o volume de documentos, como a quantidade média mensal de notas fiscais emitidas e recebidas.
- Informe os sistemas utilizados e se houve troca de ERP no período.
- Mencione situações específicas, como benefícios fiscais, operações de comércio exterior ou fiscalizações em andamento.
Com esses dados, o prestador consegue dimensionar o trabalho com mais precisão e reduzir a necessidade de ajustes posteriores.
Como evitar custos adicionais durante a auditoria fiscal?
Boa parte das cobranças inesperadas surge de informações que não estavam claras no início do projeto. Algumas medidas ajudam a evitar retrabalho e mudanças de orçamento:
Organize os documentos antes do início. Separe arquivos do SPED, balancetes, relatórios do sistema e documentos de suporte do período definido.
Defina o escopo com precisão. Tributos, períodos e estabelecimentos devem estar descritos de forma objetiva na proposta.
Garanta a disponibilidade das informações. Designe uma pessoa responsável por atender às solicitações da equipe de auditoria dentro dos prazos combinados.
Comunique as particularidades operacionais. Benefícios fiscais, regimes especiais, operações atípicas e mudanças de sistema devem ser informados desde o início, e não descobertos durante o trabalho.
Alinhe as entregas. Combine previamente o formato do relatório, o nível de detalhamento e o número de reuniões de apresentação.
Quando surgirem pontos fora do escopo original, o ideal é que o prestador comunique a situação e apresente uma proposta complementar antes de executá-los. Esse cuidado mantém a previsibilidade do investimento.
Por que considerar a experiência da empresa contratada ao avaliar o preço?
O valor de uma auditoria fiscal está diretamente ligado à qualidade das conclusões. Um relatório superficial pode deixar riscos relevantes sem identificação ou apontar problemas que não se confirmam. Por isso, a experiência do prestador deve fazer parte da avaliação do preço.
Alguns critérios técnicos ajudam nessa análise:
Experiência em contabilidade empresarial. Conhecer a rotina contábil das empresas permite interpretar os registros com mais precisão e entender a origem das inconsistências.
Conhecimento da legislação tributária. A legislação brasileira muda com frequência e varia entre União, estados e municípios. Isso exige atualização constante.
Capacidade de interpretar operações complexas. Nem todo apontamento é um erro. Algumas situações exigem entender o negócio para avaliar corretamente o tratamento tributário.
Clareza na comunicação dos resultados. Um bom relatório explica os pontos identificados, sua relevância e os caminhos possíveis, em linguagem compreensível para a gestão.
A Confirp atua há 40 anos no mercado, com foco em contabilidade consultiva e atendimento às necessidades fiscais e tributárias das empresas. Essa trajetória permite compreender a realidade de negócios de diferentes portes e setores e construir propostas de auditoria alinhadas ao objetivo de cada cliente, com escopo definido de forma transparente desde o início.
Dúvidas frequentes sobre o custo de uma auditoria fiscal e tributária
Quanto custa uma auditoria fiscal e tributária para uma empresa?
Não há um valor padrão. O preço depende do porte, do volume de documentos, do período analisado, dos tributos incluídos, da complexidade das operações e da profundidade dos testes. O ideal é solicitar uma proposta personalizada.
O preço da auditoria fiscal depende do faturamento?
Em parte. O faturamento ajuda a dimensionar a empresa, mas o volume de documentos, a quantidade de estabelecimentos e a complexidade das operações costumam pesar mais no esforço de trabalho.
Uma auditoria fiscal para empresas do Simples Nacional custa menos?
Nem sempre. O Simples tem apuração unificada, mas pode envolver segregação de receitas, substituição tributária, monofasia e enquadramento em anexos. O volume de operações também influencia o valor.
O que encarece uma auditoria tributária?
Os principais fatores são períodos longos, muitos tributos no escopo, vários estabelecimentos, grande volume de documentos, registros desorganizados, sistemas pouco integrados, prazos curtos e necessidade de análises especializadas.
O orçamento de auditoria fiscal pode ser cobrado por mês ou por projeto?
Sim, depende do modelo do prestador. Auditorias pontuais costumam ser cobradas por projeto ou por etapas. Revisões contínuas podem ser contratadas com honorários mensais. Alguns prestadores também trabalham com cobrança por horas.
Uma auditoria fiscal de vários anos custa mais?
Em geral, sim. Mais exercícios significam mais dados para revisar e, muitas vezes, mais trabalho para recuperar informações antigas ou reconstruir registros.
O que pode gerar cobranças adicionais durante uma auditoria tributária?
Inclusão de novos tributos, períodos ou estabelecimentos, documentos que precisam ser reconstruídos, particularidades não informadas no início e atividades fora do escopo, como retificações de declarações.
Como saber se uma proposta de auditoria fiscal está completa?
Ela deve especificar escopo, tributos, períodos, estabelecimentos, documentos necessários, entregáveis, cronograma, reuniões de apresentação, responsabilidades das partes, forma de cobrança e o que não está incluído.
A recuperação de créditos tributários está incluída no preço da auditoria?
Normalmente não. A auditoria pode identificar oportunidades de créditos, mas o levantamento detalhado, a retificação de declarações e os pedidos de restituição ou compensação costumam ser contratados separadamente.
Como solicitar um orçamento de auditoria fiscal para minha empresa?
Reúna regime tributário, faturamento aproximado, número de estabelecimentos, período desejado, tributos de interesse, volume de documentos, sistemas utilizados e o objetivo da contratação. Com esses dados, o prestador pode elaborar uma proposta adequada.
Conclusão: o preço deve ser avaliado junto com o escopo
Saber quanto custa uma auditoria fiscal e tributária exige olhar além do número final da proposta. O investimento deve ser avaliado em relação ao escopo contratado, à complexidade das operações e à qualidade das entregas. Uma proposta mais barata pode cobrir menos tributos, menos períodos ou testes menos profundos. Uma proposta mais cara pode refletir um trabalho mais completo, alinhado aos riscos reais do negócio.
O melhor caminho é definir com clareza o objetivo da auditoria, reunir as informações da empresa e solicitar uma proposta personalizada, construída a partir das necessidades específicas da operação.
Se a sua empresa está avaliando uma auditoria fiscal e tributária, a equipe da Confirp pode ajudar a entender qual escopo faz sentido para o seu momento e apresentar uma proposta sob medida.
Veja também: