Para preparar uma empresa para uma auditoria fiscal, a empresa precisa fazer quatro coisas: organizar e guardar os documentos fiscais e contábeis de todo o período em que o Fisco ainda pode cobrar tributos; conciliar notas, escrituração, apuração, declarações e pagamentos; corrigir as inconsistências encontradas antes de qualquer procedimento fiscal; e manter uma rotina de revisão contínua, com responsáveis definidos.
Nenhuma dessas medidas impede que a empresa seja fiscalizada, mas todas reduzem a chance de divergências e melhoram a posição da empresa quando ela precisa explicar seus números.
O ponto de partida é uma mudança de perspectiva. A auditoria fiscal costuma ser tratada como um evento, mas o que a determina é o que foi feito nos meses e anos anteriores. Hoje o Fisco cruza dados de notas fiscais eletrônicas, escriturações digitais, declarações e informações de terceiros, e uma diferença que passou despercebida internamente pode aparecer em um relatório automático.
Este artigo parte do princípio de que você já sabe o que é uma auditoria fiscal e vai direto ao que fazer antes dela.
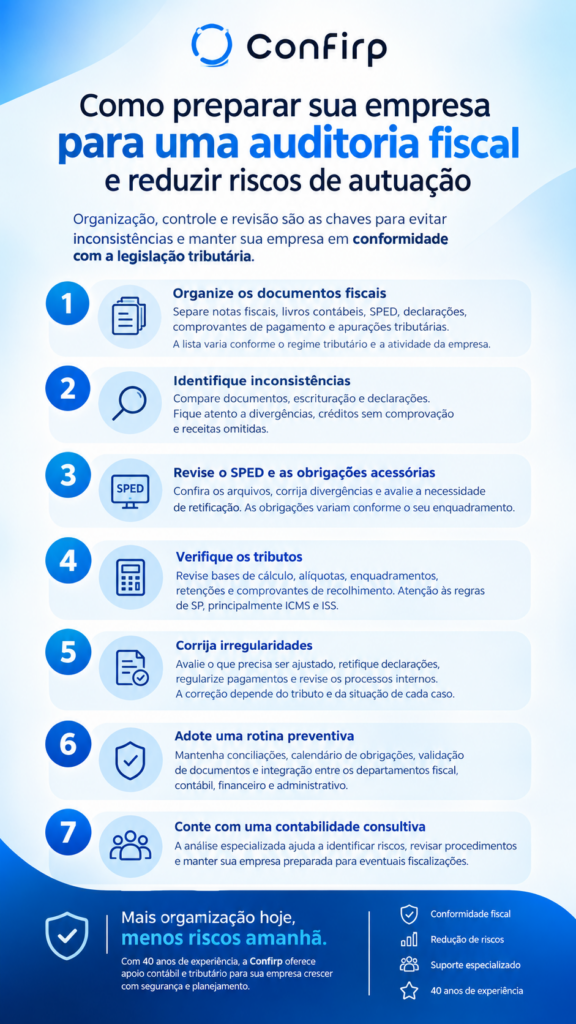
Quais documentos a empresa deve organizar antes de uma auditoria fiscal?
A empresa deve organizar todos os documentos que comprovam suas operações, sua escrituração e seus pagamentos no período em que o Fisco ainda pode lançar tributos. A lista exata varia conforme o regime tributário, a atividade econômica e as obrigações acessórias a que a empresa está sujeita.
Sobre o prazo, o Código Tributário Nacional exige que os livros e documentos sejam conservados até que ocorra a prescrição dos créditos tributários decorrentes das operações a que se referem (art. 195, parágrafo único). Já o prazo para o Fisco lançar o tributo, em regra, é de cinco anos, contados conforme os arts. 150, § 4º, e 173 do CTN, com exceções para casos de dolo, fraude ou simulação.
Na prática, vale manter organizada, no mínimo, a documentação dos últimos cinco exercícios e consultar o contador sobre situações específicas.
Qual é o checklist resumido da preparação documental?
- Notas fiscais de entrada e saída, com os arquivos XML originais (NF-e, NFC-e, CT-e e, quando aplicável, notas de serviço municipais), e não apenas os PDFs.
- Livros contábeis e fiscais, incluindo Diário, Razão e livros de apuração.
- Arquivos das escriturações digitais, como EFD ICMS IPI (SPED Fiscal), EFD-Contribuições, ECD e ECF, com os recibos de entrega e as eventuais retificações.
- Declarações aplicáveis ao seu enquadramento, como DCTFWeb, EFD-Reinf, eSocial e, no Simples Nacional, PGDAS-D e DEFIS.
- Guias de recolhimento e comprovantes de pagamento, vinculados à competência e ao tributo a que se referem.
- Memórias de cálculo das apurações de ICMS, ISS, IPI, PIS, Cofins, IRPJ e CSLL, com as bases, alíquotas e ajustes utilizados.
- Documentos que sustentam créditos fiscais: nota fiscal de aquisição, comprovação de que o bem ou serviço se relaciona à atividade e, quando exigido, laudos e contratos.
- Contratos, folha de pagamento e extratos bancários que expliquem receitas, despesas e retenções.
Empresas do Lucro Real têm, por exemplo, obrigações mais densas de comprovação de ajustes na ECF, enquanto empresas do Lucro Presumido precisam demonstrar com mais atenção a correta segregação das receitas por atividade. O contador deve indicar o que se aplica ao seu caso, e não o contrário.
Como identificar inconsistências fiscais antes de uma fiscalização?
A forma mais confiável é comparar, período a período, cinco camadas de informação: os documentos fiscais emitidos e recebidos, a escrituração fiscal, a escrituração contábil, a apuração dos tributos e as declarações e pagamentos efetivamente realizados. Cada divergência entre duas dessas camadas precisa de uma explicação documentada ou de uma correção.
Na prática, a conferência costuma começar pelos XML. O faturamento total das notas de saída de um mês deve conversar com a receita escriturada no SPED, com a receita contabilizada e com a base usada para calcular os tributos. Do lado das compras, as notas de entrada que geraram crédito precisam existir, estar escrituradas e ter relação com a atividade da empresa.
Alguns pontos merecem atenção redobrada:
Divergências entre notas fiscais e escriturações. Notas autorizadas e não escrituradas, ou escrituradas com valores, CFOP ou CST diferentes dos documentos, são o tipo mais comum de inconsistência detectável por cruzamento automático.
Receitas omitidas. Receita que consta de extratos, cartões ou notas, mas não aparece na contabilidade e nas declarações, é considerada pelo Fisco um indício sério e sujeita a empresa à multa de ofício, discutida adiante.
Créditos sem documentação suficiente. Crédito de ICMS, PIS ou Cofins tomado sem nota idônea, sem vínculo com a atividade ou em desacordo com as regras de apropriação é questionado com frequência.
Classificações fiscais incorretas. NCM, CST e CFOP erradas distorcem alíquotas, substituição tributária, créditos e regimes monofásicos.
Informações diferentes entre declarações. O faturamento informado em uma obrigação não pode destoar do informado em outra sem explicação.
Como é, na prática, uma divergência fiscal e quais são suas consequências?
Imagine uma distribuidora paulista, tributada pelo Lucro Presumido, que em um trimestre emitiu notas de saída que somam R$ 4,8 milhões em XML. Na EFD-Contribuições e na ECF, a receita informada foi de R$ 4,5 milhões. A diferença de R$ 300 mil não foi proposital: um lote de notas emitidas por um segundo estabelecimento não foi importado para a escrituração.
Esse tipo de diferença pode ser identificado por cruzamento de dados. O resultado costuma ser uma intimação para que a empresa explique a divergência. Se não houver explicação aceita, o Fisco pode lançar de ofício os tributos sobre a diferença, com multa e juros.
Se a empresa identificar o erro antes, ela pode apurar a diferença, avaliar a retificação das obrigações afetadas e regularizar o pagamento. As consequências financeiras de cada caminho são comparadas em uma simulação mais adiante neste artigo.
Como preparar o SPED e as obrigações acessórias para uma auditoria fiscal?
Preparar o SPED significa conferir se os arquivos entregues refletem fielmente as notas, a contabilidade e a apuração, e retificar o que estiver incorreto quando a legislação e o momento permitirem. As escriturações digitais são a principal base de comparação do Fisco, e o Portal do SPED concentra manuais, leiautes e orientações.
Nem todas as empresas entregam as mesmas obrigações. A EFD ICMS IPI, por exemplo, alcança contribuintes do ICMS e do IPI conforme as regras de obrigatoriedade, e empresas optantes pelo Simples Nacional têm tratamento próprio. A EFD-Contribuições, a ECD e a ECF também dependem do regime e de normas específicas. O primeiro passo é listar, com o contador, quais obrigações são exigidas da empresa em cada período.
Definido o rol, as conferências mais úteis são estas:
Totais do SPED Fiscal contra os XML. Compare entradas e saídas escrituradas com o conjunto de documentos autorizados no período, observando notas canceladas, denegadas e inutilizadas.
Apuração contra escrituração. O ICMS apurado e recolhido deve coincidir com o saldo do registro de apuração. Faça o mesmo com PIS e Cofins na EFD-Contribuições e com os créditos escriturados.
EFD-Contribuições contra ECD e ECF. As receitas e os resultados devem ser coerentes entre as três escriturações. Diferenças exigem conciliação documentada.
Declarações de retenções. Valores retidos e informados em DCTFWeb e EFD-Reinf devem corresponder às notas e aos pagamentos.
Inconsistências de cadastro e de leiaute. Os validadores e os avisos de entrega do SPED indicam erros formais que podem ter passado.
Se a conferência mostrar um erro, a empresa precisa avaliar se cabe retificação do arquivo, em quais condições e com quais efeitos. Em alguns casos, a retificação é simples. Em outros, há prazos, restrições ou necessidade de autorização, e retificar sem análise pode criar novas divergências. Esse é um ponto em que vale ouvir um especialista antes de agir.
Quais erros tributários podem aumentar o risco de autuação em empresas de São Paulo?
Os erros que mais pesam são os que geram diferença de tributo entre o que foi documentado e o que foi apurado, e eles variam conforme o tributo e o ente competente. A União administra IRPJ, CSLL, PIS, Cofins e IPI, por meio da Receita Federal. O estado de São Paulo administra o ICMS, pela Secretaria da Fazenda e Planejamento. O município de São Paulo administra o ISS, pela Prefeitura. Cada ente fiscaliza o que lhe cabe e tem seu próprio conjunto de normas e penalidades.
ICMS (estado). Os problemas típicos incluem crédito apropriado sem documento idôneo, erro no cálculo da substituição tributária, aplicação de benefício fiscal sem cumprir as condições, divergência entre CFOP e natureza da operação, falhas no diferencial de alíquota e atraso ou omissão de obrigações acessórias.
ISS (município). Os riscos se concentram no enquadramento do serviço na lista da Lei Complementar nº 116/2003, na alíquota aplicada, no local de incidência, na retenção na fonte e na emissão correta da nota fiscal de serviços. As regras do município de São Paulo não se estendem automaticamente a outras cidades, e o inverso também vale.
IPI (União). Para indústrias e equiparados, o erro de classificação na TIPI muda a alíquota e o direito a créditos. Saídas sem destaque e créditos sobre insumos indevidos são alvos usuais.
PIS e Cofins (União). É preciso conferir se a empresa está no regime cumulativo ou não cumulativo, se há produtos sujeitos a regimes especiais, como o monofásico, e se os créditos têm respaldo documental e enquadramento legal.
IRPJ e CSLL (União). Receitas não oferecidas à tributação, despesas indedutíveis lançadas como dedutíveis, ajustes de LALUR e ECF sem suporte e erros na presunção de lucro estão entre as origens de autuações.
Há ainda uma novidade que merece conferência em 2026. Durante a fase de testes da reforma tributária sobre o consumo, as notas fiscais eletrônicas passam a trazer o destaque da CBS e do IBS em alíquotas de teste, de 0,9% e 0,1%, segundo as normas da Receita Federal e do Comitê Gestor do IBS. Os novos campos podem gerar divergências de preenchimento, e vale checar com o fornecedor do sistema de emissão e com o contador o cronograma e as regras vigentes na data.
Como verificar se os tributos foram calculados e recolhidos corretamente?
A verificação deve refazer o cálculo a partir da base documental e comparar o resultado com o que foi apurado e pago. Em cada tributo, o roteiro é parecido: confirmar a base de cálculo, confirmar a alíquota e o enquadramento, abater corretamente créditos e retenções e conferir se o valor da guia coincide com o apurado e se foi efetivamente pago.
Alguns cuidados específicos para empresas paulistas:
ICMS em São Paulo. A alíquota interna geral no estado é de 18%, mas existem produtos com alíquotas diferentes, regimes de substituição tributária e benefícios com condições próprias. Confirme as regras vigentes no portal da Secretaria da Fazenda e Planejamento e no regulamento do imposto.
ISS no município de São Paulo. A Lei Complementar nº 116/2003 fixa limites de alíquota, e cada município define suas alíquotas e regras de retenção em lei própria. Para empresas com serviços em mais de um município, é essencial verificar onde o imposto é devido, pois a regra de local de incidência tem exceções.
Tributos federais. Confira se as retenções sofridas e efetuadas estão refletidas nas declarações e se as compensações realizadas foram feitas por meio dos procedimentos exigidos.
Comprovantes. Vincule cada guia a um comprovante bancário e a uma competência. Pagamentos sem vínculo claro com o débito são fonte frequente de dúvida em fiscalizações.
Como corrigir irregularidades fiscais antes que elas gerem autuações?
Corrigir exige entender a causa do erro, quantificar o efeito, definir o instrumento de regularização e documentar tudo. A possibilidade de correção espontânea e seus efeitos, especialmente quanto à multa, dependem do tributo, do tipo de irregularidade e de a empresa já estar sob procedimento fiscal.
O Código Tributário Nacional prevê, no art. 138, a denúncia espontânea, que pode excluir a responsabilidade por infrações quando feita antes de qualquer procedimento administrativo ou medida de fiscalização, acompanhada, quando for o caso, do pagamento do tributo e dos juros.
No âmbito federal, o Decreto nº 70.235/1972 (art. 7º) trata do início do procedimento fiscal e da perda da espontaneidade. Além disso, a jurisprudência do STJ distingue situações: a Súmula 360, por exemplo, afirma que a denúncia espontânea não se aplica a tributos sujeitos a lançamento por homologação regularmente declarados, mas pagos com atraso. Por isso, não há resposta automática, e isenção de multa jamais deve ser presumida.
Qual é o passo a passo para revisar e regularizar inconsistências identificadas?
- Registre a divergência: período, documentos, valores e obrigações envolvidas.
- Investigue a causa: falha de importação, erro de parametrização, classificação equivocada, lançamento duplicado, falta de documento.
- Calcule o efeito tributário em cada tributo e em cada ente federativo afetado, inclusive reflexos em créditos e prejuízos fiscais.
- Verifique se há procedimento fiscal em andamento, consultando intimações e a caixa postal eletrônica das administrações, pois isso altera as opções disponíveis.
- Defina o instrumento: retificação de declaração ou escrituração, pagamento com os acréscimos legais, parcelamento ou compensação, conforme o caso.
- Arquive o dossiê: laudo da causa, memória de cálculo, comprovantes e protocolos.
- Corrija o processo interno que originou o erro, para que ele não se repita no próximo fechamento.
Quanto uma empresa pode gastar para corrigir erros fiscais em São Paulo?
Não existe um valor padrão, porque o custo depende do tributo, do período, do tempo de atraso e do estágio em que o erro é tratado. É possível, porém, dimensionar a ordem de grandeza separando o tributo principal, os juros, a multa e os custos de regularização.
As regras federais usadas nas simulações abaixo são estas, com referência em outubro de 2026. A multa de mora é de 0,33% por dia de atraso, limitada a 20%, conforme o art. 61 da Lei nº 9.430/1996.
A multa de ofício, aplicada quando o lançamento é feito pelo Fisco, é de 75% sobre o tributo não pago, segundo o art. 44, I, da mesma lei, e de 100% do débito nos casos de sonegação, fraude ou conluio, podendo chegar a 150% na reincidência, conforme a redação dada pela Lei nº 14.689/2023 e o entendimento fixado pelo STF no Tema 863. Os juros são calculados pela taxa Selic. Os percentuais podem mudar com alterações legais.
Simulação: quanto custa a mesma divergência corrigida antes e depois da autuação?
Retomemos o exemplo da distribuidora, uma simulação hipotética. As premissas são: diferença de receita de R$ 300 mil no trimestre; empresa de comércio no Lucro Presumido; PIS e Cofins no regime cumulativo, de 3,65% ao todo; presunção de 8% para IRPJ e de 12% para CSLL, com alíquotas de 15% e 9%; sem adicional de IRPJ; juros Selic acumulados de 18% sobre o tributo no período, valor fictício adotado só para ilustrar. O ICMS e outros tributos ficam fora do cálculo.
O tributo principal seria composto assim: R$ 10.950 de PIS e Cofins, R$ 3.600 de IRPJ e R$ 3.240 de CSLL, num total de R$ 17.790.
Cenário A: autuação com multa de ofício de 75%. Tributo de R$ 17.790, multa de R$ 13.342,50 e juros de R$ 3.202,20, num total de R$ 34.334,70, sem contar os custos de defesa administrativa.
Cenário B: a empresa regulariza antes de qualquer procedimento fiscal. Se incidir multa de mora no teto de 20%, o total é de R$ 17.790 de tributo, R$ 3.558 de multa e R$ 3.202,20 de juros, ou R$ 24.550,20. Se a situação se enquadrar na denúncia espontânea e a multa for afastada, o total cai para R$ 20.992,20. A diferença entre os cenários A e B pode ficar entre R$ 9.784,50 e R$ 13.342,50 nesta simulação.
Os custos de regularização, como honorários, horas internas, retificações e eventuais ajustes de sistemas, variam por empresa, e não há valor oficial de referência. Eles também não devem ser confundidos com o valor de uma autuação, que é o efeito da cobrança do tributo e das penalidades.
Em empresas maiores ou com mais períodos afetados, os valores crescem de forma proporcional, e a multa qualificada de 100% ou 150% em caso de dolo comprovado pode mais que dobrar o impacto, embora a qualificação exija que a conduta dolosa seja individualizada e comprovada.
Como reduzir o risco de autuação fiscal com uma rotina preventiva?
A redução do risco vem de uma rotina contínua de conferências, com responsáveis definidos e evidências guardadas, e não de uma limpeza anual antes de uma auditoria. A estrutura precisa conectar os departamentos fiscal, contábil, financeiro e administrativo, porque a maioria dos erros nasce na passagem de informação entre eles.
Uma rotina mensal eficiente costuma incluir:
Conciliação fiscal e contábil. Comparar receitas, compras, impostos a recolher e impostos recuperáveis entre o módulo fiscal e a contabilidade, tratando as diferenças antes do fechamento.
Calendário de obrigações com dono. Cada entrega e cada guia tem um responsável, uma data interna anterior ao vencimento e um registro do envio.
Revisão periódica das escriturações. Validar o SPED antes do envio e revisar amostras de notas, cadastros de produtos e parametrizações de CFOP, CST e NCM.
Controle de créditos tributários. Acompanhar a origem, a documentação e a utilização de cada crédito, com checagem da regularidade do fornecedor quando relevante.
Validação dos documentos fiscais. Conferir a autorização das notas recebidas, tratar notas recusadas ou não reconhecidas e acompanhar eventos de cancelamento.
Rastreabilidade dos comprovantes. Arquivar guias, comprovantes de pagamento e protocolos de forma que o caminho entre o documento e o lançamento possa ser refeito.
Quando financeiro, fiscal e comercial trabalham com os mesmos cadastros e as mesmas regras, cai a chance de uma nota ser emitida com tratamento tributário diferente do que o fiscal aplicará depois.
Como a contabilidade consultiva ajuda a preparar a empresa para uma auditoria fiscal?
A contabilidade consultiva ajuda porque troca a lógica de apenas registrar o passado pela de analisar riscos e orientar decisões antes que os erros apareçam. O contador que atua assim não se limita a entregar obrigações: revisa procedimentos, testa a coerência entre as informações, acompanha mudanças na legislação e traduz o impacto tributário de decisões como uma nova operação, uma mudança de regime ou a entrada em outro estado.
A Confirp tem 40 anos de atuação no mercado e trabalha com contabilidade consultiva, gestão contábil e tributária e apoio à tomada de decisões empresariais.
Em um trabalho de revisão fiscal preventiva, o ponto de partida costuma ser o mesmo descrito neste artigo: mapear as obrigações aplicáveis, conciliar as bases de informação e priorizar os riscos conforme o efeito financeiro e a probabilidade de detecção. O resultado é um plano de correção e um processo mais organizado, e não uma garantia de que não haverá fiscalização.
Quando vale buscar apoio contábil especializado?
Vale buscar apoio quando a empresa encontra divergências que não consegue explicar, quando recebe uma intimação ou notificação, quando passou por fusão, cisão ou mudança de sistema, quando opera em vários estados e municípios, quando toma créditos relevantes, ou quando não revisa os cruzamentos de dados há muito tempo. O custo de uma revisão preventiva deve ser comparado com o de uma autuação, mas sem presumir que ela será evitada.
Quais providências priorizar antes de uma fiscalização?
- Levantar as obrigações aplicáveis à empresa em cada período e confirmar se foram entregues.
- Conciliar XML, escrituração fiscal, contabilidade, apuração e pagamentos dos últimos exercícios.
- Revisar créditos tributários e a documentação que os sustenta.
- Verificar procedimentos fiscais, intimações e a caixa postal eletrônica dos órgãos.
- Definir quem responde por cada processo e documentar a rotina.
Este conteúdo tem caráter informativo e não substitui a análise de um contador ou advogado tributarista sobre o caso concreto da sua empresa.
FAQ: dúvidas frequentes sobre auditoria fiscal e malha fiscal empresarial
1. Como preparar uma empresa para uma auditoria fiscal?
Organize os documentos fiscais e contábeis do período fiscalizável, concilie notas, escrituração, apuração, declarações e pagamentos, corrija o que estiver inconsistente e defina responsáveis por uma rotina de revisão. A preparação reduz o risco de divergências, mas não impede a fiscalização.
2. Quais documentos fiscais uma empresa precisa guardar?
Notas fiscais e seus XML, livros, arquivos e recibos das escriturações digitais, declarações, guias e comprovantes de pagamento, memórias de cálculo e documentos que sustentam créditos. O CTN exige a guarda até a prescrição dos créditos relacionados, e o rol exato depende do regime e das obrigações da empresa.
3. Como saber se existem inconsistências nas declarações fiscais da empresa?
Compare as informações entre as camadas: XML, escrituração fiscal, contabilidade, apuração, declarações e pagamentos. Diferenças de receita, de créditos e de retenções entre essas bases são os sinais mais comuns, e um contador pode estruturar a conferência.
4. O que acontece quando a Receita Federal identifica divergências fiscais?
Em geral, a empresa pode ser comunicada ou intimada a esclarecer ou regularizar. Se a divergência não for justificada, o Fisco pode lançar o tributo de ofício, com multa e juros, e a empresa pode contestar administrativamente. O desdobramento depende do caso.
5. Uma empresa pode corrigir erros fiscais antes de receber uma autuação?
Em muitos casos, sim, por retificação, pagamento com acréscimos legais ou parcelamento. O efeito sobre a multa depende do tributo, do tipo de infração e de haver ou não procedimento fiscal em curso. A denúncia espontânea tem requisitos próprios e não deve ser presumida.
6. Toda inconsistência fiscal gera multa?
Não necessariamente. Algumas inconsistências são apenas formais e exigem retificação, outras geram multa de mora ou multa de ofício. A existência e o valor da multa dependem da natureza da irregularidade e da legislação do tributo.
7. Como funciona o cruzamento de dados fiscais das empresas?
O Fisco compara informações de notas fiscais eletrônicas, escriturações digitais, declarações e dados de terceiros, como instituições financeiras e administradoras de cartões. Quando encontra diferenças, pode notificar a empresa ou selecioná-la para procedimento fiscal.
8. Quais são os principais riscos fiscais para empresas de São Paulo?
Erros de ICMS, como créditos e substituição tributária, falhas de enquadramento e retenção de ISS no município, classificação incorreta que afeta IPI, PIS e Cofins, receitas não declaradas e obrigações acessórias em atraso. Cada ente tem suas regras, que devem ser conferidas no órgão competente.
9. Como reduzir o risco de cair na malha fiscal ou ser selecionado para fiscalização?
Mantendo consistência entre documentos, escriturações e declarações, entregando as obrigações no prazo e corrigindo divergências cedo. Nenhuma medida elimina a possibilidade de seleção, mas a coerência dos dados reduz os alertas automáticos.
10. Quando vale a pena contratar uma revisão fiscal preventiva?
Quando há divergências sem explicação, mudança de regime, sistema ou estrutura societária, operação em vários estados ou municípios, créditos relevantes ou muito tempo sem conciliação. A revisão ajuda a dimensionar riscos, mas não garante ausência de autuação.
Informações revisadas em 22 de outubro de 2026. Valores, alíquotas, prazos e penalidades estão sujeitos a alterações na legislação.
Veja também: