Erros na folha de pagamento raramente se apresentam como um grande problema no mês em que acontecem. Quase sempre surgem como uma diferença pequena em um adicional, uma média esquecida no cálculo das férias ou um reajuste aplicado com atraso. O risco está no que acontece depois: a falha se repete, passa despercebida por meses e, quando um colaborador deixa a empresa, quando há uma fiscalização ou quando o sindicato questiona, a empresa descobre que acumulou um passivo trabalhista.
Os erros que mais geram passivos trabalhistas costumam estar ligados a horas extras e adicionais, férias e 13º salário, verbas rescisórias, divergências entre o controle de ponto e a folha, descumprimento de convenções coletivas e alterações salariais ou contratuais que não chegam ao sistema. Em todos esses casos, o ponto em comum é o mesmo: a regra aplicável existe, mas não foi corretamente traduzida em cálculo.
Este artigo parte do princípio de que sua empresa já conhece a rotina da folha e vai direto ao que importa para a gestão de risco: onde os erros acontecem, por que eles se transformam em obrigação financeira e como identificar e corrigir essas falhas antes que elas cheguem a uma reclamação trabalhista.
O conteúdo foi elaborado com base na experiência da Confirp, que há 40 anos atua com contabilidade empresarial, Departamento Pessoal, folha de pagamento e acompanhamento das obrigações que impactam a rotina das empresas.
Quais erros na folha de pagamento mais geram passivos trabalhistas?
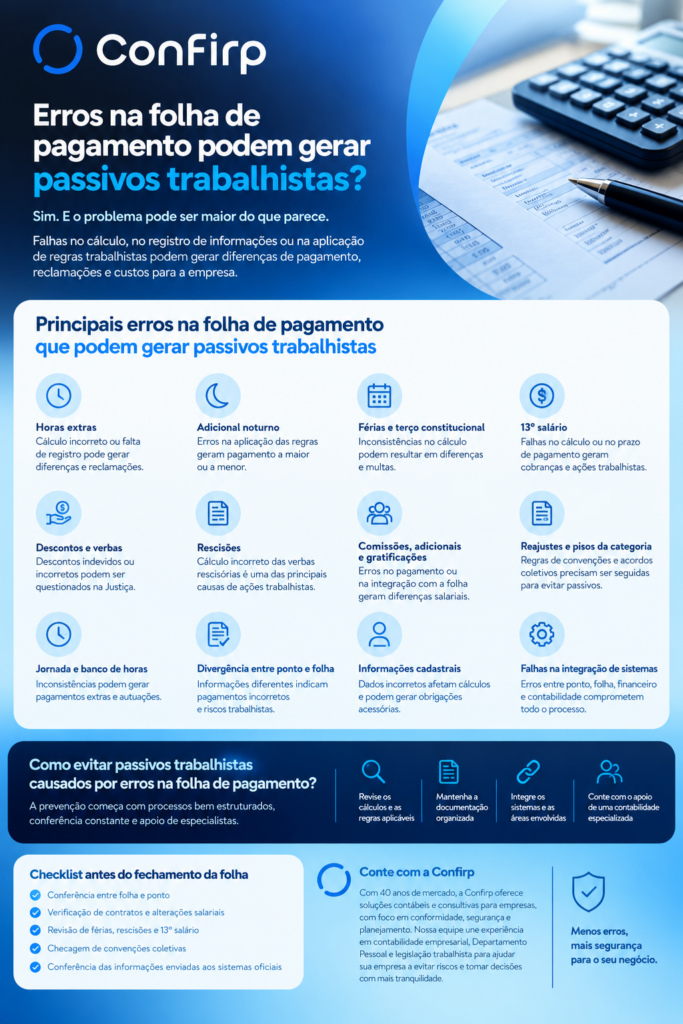
Os erros na folha de pagamento que mais geram passivos trabalhistas são aqueles que resultam em pagamento a menor de verbas devidas ao trabalhador, especialmente quando se repetem ao longo do tempo. Eles merecem atenção porque envolvem direitos expressamente previstos na legislação, em contratos ou em instrumentos coletivos, e porque deixam rastros claros em documentos como holerites, registros de ponto e comprovantes de pagamento.
Os principais são:
- Cálculo incorreto de horas extras e adicional noturno, com percentual aplicado de forma errada, base de cálculo incompleta ou jornada mal apurada.
- Falta de reflexos de verbas habituais (horas extras, comissões, adicionais) em férias, 13º salário, descanso semanal remunerado e FGTS.
- Erros em férias, como ausência do terço constitucional, média de variáveis desconsiderada ou pagamento fora do prazo.
- Falhas no 13º salário, principalmente no cálculo de avos, nas médias e nos afastamentos.
- Verbas rescisórias calculadas com diferença, seja no aviso prévio, nas férias, no 13º proporcional ou nos reflexos.
- Divergência entre ponto e folha, quando o que o colaborador efetivamente trabalhou não é o que foi pago.
- Descumprimento de piso, reajuste ou adicional previsto em convenção ou acordo coletivo.
- Descontos indevidos ou sem respaldo legal ou contratual.
- Alterações salariais e contratuais não atualizadas, como promoções, mudanças de função e de jornada.
- Informações trabalhistas e previdenciárias enviadas de forma incorreta aos sistemas oficiais.
Cada um desses itens é detalhado nas seções a seguir, com a explicação de como a falha gera diferenças de pagamento, cobranças e discussões trabalhistas.
Quando um erro na folha de pagamento se transforma em passivo trabalhista?
Nem todo erro na folha é um passivo trabalhista. Uma inconsistência operacional pode ser, por exemplo, um lançamento duplicado de um benefício identificado e corrigido ainda na competência seguinte, sem prejuízo ao trabalhador e sem reflexo em obrigações legais. É uma falha de processo, que deve ser tratada, mas que não cria necessariamente uma obrigação financeira relevante.
O erro passa a representar passivo trabalhista quando reúne uma ou mais das seguintes características:
- envolve verba devida ao trabalhador que foi paga a menor ou não foi paga;
- decorre do descumprimento de regra legal, contratual ou coletiva;
- não foi corrigido e continuou a se repetir nas competências seguintes;
- gerou informações incorretas em obrigações acessórias, como o eSocial, o que pode afetar bases de contribuição e FGTS;
- pode ser comprovado por documentos da própria empresa, como ponto, holerites e contratos.
Há também uma questão de tempo. Como regra geral, a Constituição Federal prevê prazo prescricional de cinco anos para ações sobre créditos trabalhistas, limitado a dois anos após o fim do contrato. Isso significa que um erro cometido hoje pode ser discutido por um longo período e que diferenças acumuladas durante anos podem ser reivindicadas de uma só vez.
A análise de cada caso depende de suas particularidades, e vale sempre contar com apoio jurídico para situações específicas.
Pagamentos feitos a maior também exigem cuidado. Corrigir esse tipo de erro não é simples, porque os descontos nos salários são limitados pela legislação e só podem ocorrer nas hipóteses previstas em lei ou em norma coletiva. Por isso, a empresa deve tratar a correção com critério e documentação, e não por ajuste automático na folha seguinte.
Como erros de horas extras e adicionais geram passivos trabalhistas?
As horas extras são, historicamente, um dos temas mais frequentes em reclamações trabalhistas, e a razão é simples: dependem da integração correta entre jornada, controle de ponto, regras de compensação e cálculo da folha. Uma falha em qualquer uma dessas etapas pode resultar em horas não pagas ou pagas com percentual incorreto.
O que pode dar errado no cálculo de horas extras?
A Constituição Federal estabelece que a remuneração do serviço extraordinário deve ser, no mínimo, 50% superior à da hora normal, e convenções ou acordos coletivos podem prever percentuais maiores. Os erros mais comuns são:
- aplicar percentual inferior ao previsto na norma coletiva da categoria;
- calcular a hora extra sobre uma base incompleta, sem considerar adicionais e outras verbas de natureza salarial que integram a base de cálculo;
- desprezar minutos de forma indevida na apuração da jornada;
- tratar como compensadas horas que não atendem aos requisitos do banco de horas;
- não considerar o trabalho em domingos e feriados conforme a regra aplicável à categoria.
Quando as horas extras são habituais, elas se refletem em outras verbas, como descanso semanal remunerado, férias com terço, 13º salário, aviso prévio e FGTS. É por isso que um erro aparentemente pequeno na hora extra se multiplica: a diferença não está apenas no valor da hora, mas em tudo que depende dela.
O banco de horas pode gerar passivo trabalhista?
Sim. A CLT admite o banco de horas, mas condiciona sua validade ao cumprimento de requisitos. Em linhas gerais, ele pode ser pactuado por acordo individual escrito, com compensação em até seis meses, ou por acordo ou convenção coletiva, com compensação em até um ano, além de regras específicas para a compensação dentro do mesmo mês. Se a compensação não ocorre no prazo, o saldo positivo deve ser pago como hora extra.
O passivo surge quando a empresa mantém saldos que nunca são compensados nem pagos, quando o banco de horas é adotado sem o instrumento adequado ou quando o saldo apresentado ao colaborador é diferente do que consta no sistema. Nesses casos, a compensação pode ser contestada e as horas podem ser cobradas como extraordinárias, com os respectivos reflexos.
Adicional noturno e intervalos também entram na conta?
Entram. O adicional noturno, para trabalhadores urbanos, tem percentual mínimo de 20% sobre a hora diurna e considera a hora noturna reduzida, que corresponde a 52 minutos e 30 segundos. Falhas comuns incluem esquecer a redução da hora noturna, não aplicar o adicional na prorrogação da jornada após o horário noturno e não observar percentuais maiores previstos em norma coletiva. As regras para trabalhadores rurais são diferentes.
Os intervalos intrajornada também merecem atenção. Quando o intervalo para repouso e alimentação não é concedido integralmente, a legislação prevê pagamento indenizatório do período suprimido, com acréscimo de 50% sobre o valor da hora normal. Se a folha não receber essa informação do controle de ponto, o direito simplesmente não é pago.
Como erros em férias e 13º salário geram passivos trabalhistas?
Férias e 13º salário são verbas com regras bem definidas, e justamente por isso qualquer desvio se torna fácil de identificar e de reivindicar. O problema, na maioria das vezes, não está no salário fixo, mas nas parcelas variáveis, nos prazos e nos avos.
Quais são os erros mais comuns no cálculo de férias?
Os erros em férias que mais costumam gerar diferenças são:
- ausência do terço constitucional ou cálculo sobre base menor que a devida;
- média de horas extras, comissões e adicionais não considerada na remuneração de férias;
- pagamento fora do prazo: as férias devem ser pagas até dois dias antes do início do período de gozo, e o pagamento em atraso pode gerar a dobra das férias, conforme entendimento consolidado do TST;
- concessão fora do período concessivo, o que pode gerar pagamento em dobro;
- erros no abono pecuniário e no fracionamento, que possui regras próprias de duração dos períodos;
- desconto incorreto de faltas na apuração dos dias de direito.
Simulação hipotética: imagine um colaborador com salário base de R$ 3.000 e média mensal de R$ 600 em horas extras habituais e comissões no período aquisitivo. A remuneração de férias correta deveria considerar R$ 3.600, e com o terço constitucional chegaria a R$ 4.800.
Se a folha considerar apenas o salário base, o cálculo resultaria em R$ 4.000, uma diferença de R$ 800 em um único período de férias de 30 dias. Se isso ocorrer todos os anos e com vários colaboradores, o valor se torna relevante. Os números são ilustrativos e não representam valores oficiais.
Por que o 13º salário também exige atenção?
O 13º salário é pago em duas parcelas, com a segunda devendo ser quitada até 20 de dezembro, e seu cálculo proporcional depende da contagem de avos, em que frações iguais ou superiores a 15 dias de trabalho no mês contam como mês integral. As falhas mais comuns são:
- erro na contagem de avos, principalmente em admissões, desligamentos e afastamentos;
- média de verbas variáveis não incluída no cálculo;
- atraso no pagamento das parcelas;
- desconsideração de reflexos do 13º em verbas como FGTS.
Além da cobrança das diferenças, o atraso ou a falta de pagamento pode gerar multas administrativas e discussão judicial. Como o 13º é verba de pagamento coletivo, um erro de critério afeta todos os colaboradores de uma só vez.
Descontos, comissões, gratificações e alterações salariais também geram passivos?
Geram, e muitas vezes passam despercebidos justamente por não terem a visibilidade de uma hora extra ou das férias.
Descontos em folha só são válidos nas hipóteses previstas em lei, contrato ou norma coletiva. Descontos por dano causado pelo empregado, por exemplo, dependem de previsão contratual ou de dolo. Um desconto lançado sem respaldo, ainda que de pequeno valor, pode ser considerado indevido e restituído ao trabalhador.
Comissões, gratificações e prêmios exigem análise da sua natureza. Dependendo da forma de pagamento, da habitualidade e do que dispõe a legislação, essas parcelas podem integrar a remuneração e gerar reflexos em outras verbas. Pagar comissões fora da folha, ou classificá-las incorretamente, é um caminho comum para discussões sobre salário pago por fora e diferenças em férias, 13º e FGTS.
Alterações salariais e contratuais não atualizadas completam o quadro. Promoções, mudanças de função, de jornada, de local de trabalho ou de regime que não chegam ao Departamento Pessoal podem resultar em salário abaixo do devido, adicionais não pagos e inconsistências com o contrato.
A irredutibilidade salarial também deve ser observada: reduções só são possíveis nas hipóteses admitidas por norma coletiva. Adicionais como insalubridade e periculosidade dependem de enquadramento e laudo, e sua base de cálculo deve seguir a norma aplicável.
Como erros em rescisões geram questionamentos e custos posteriores?
A rescisão é o momento em que o contrato se encerra e o trabalhador, muitas vezes, revisa com atenção tudo o que recebeu. É também o momento em que erros acumulados na folha ao longo do contrato aparecem, porque o cálculo final reúne saldo de salário, férias vencidas e proporcionais, 13º proporcional, aviso prévio e demais verbas.
Os pontos mais sensíveis são:
- aviso prévio, que pode ser proporcional ao tempo de serviço, conforme a Lei 12.506/2011;
- médias de horas extras, comissões e adicionais nas férias e no 13º proporcionais;
- reflexos de verbas habituais que não foram corretamente pagos durante o contrato;
- base de cálculo da multa do FGTS, que depende de depósitos corretos ao longo do tempo;
- prazo de pagamento: a CLT estabelece prazo de dez dias para pagamento das verbas rescisórias, e o atraso pode gerar multa equivalente ao salário do trabalhador;
- informações do evento de desligamento enviadas ao eSocial.
O custo posterior vem de várias frentes. Diferenças identificadas são cobradas com correção e juros, o atraso no pagamento pode gerar multa, e verbas incontroversas não pagas na primeira audiência podem sofrer acréscimo de 50%. Além disso, uma rescisão errada tende a ser discutida em conjunto com todo o contrato, ampliando o alcance da reclamação para além do desligamento.
Como divergências entre ponto e folha causam problemas trabalhistas?
A divergência entre ponto e folha ocorre quando as horas registradas no controle de jornada não correspondem às horas pagas. Pode ser uma hora extra apurada e não enviada, um adicional noturno ignorado, um atraso descontado sem conferência ou um intervalo não considerado.
No caso de estabelecimentos com mais de 20 empregados, o registro de jornada é obrigatório, e na ausência de registros confiáveis a empresa pode ter dificuldade de comprovar a jornada real.
O entendimento do TST (Súmula 338) estabelece que a não apresentação injustificada dos controles gera presunção relativa de veracidade da jornada alegada pelo trabalhador, e que registros com horários uniformes de entrada e saída não valem como prova. Isso inverte a posição da empresa: em vez de comprovar o que pagou, ela passa a ter de desmontar a jornada apontada.
Por isso, a conferência entre ponto e folha deve fazer parte do processo de fechamento, e não ser uma verificação eventual. O fluxo ideal inclui tratar as inconsistências do ponto (marcações ausentes, intervalos incompletos, jornadas acima do limite) antes de enviar as informações para cálculo, e conferir por amostragem, ou integralmente quando possível, se os totais de horas apurados correspondem aos totais pagos.
Como as convenções e acordos coletivos impactam a folha de pagamento?
A Constituição Federal reconhece as convenções e os acordos coletivos de trabalho, e a CLT permite que eles disponham sobre diversos temas. Para a folha de pagamento, isso significa que a lei é apenas parte da regra. Dependendo da categoria profissional e da base territorial, o instrumento coletivo pode definir:
- reajustes salariais e data base;
- piso salarial da categoria;
- percentuais de horas extras e adicional noturno superiores aos legais;
- adicionais específicos da atividade;
- benefícios como auxílios, cestas e seguros;
- regras de banco de horas, jornada, feriados e contribuições.
É fundamental deixar claro que essas regras variam conforme a categoria e o instrumento coletivo aplicável. Empresas com colaboradores de categorias diferentes podem estar sujeitas a mais de uma convenção ao mesmo tempo, e cada uma pode ter vigência, piso e reajuste distintos.
O erro típico acontece em dois momentos. O primeiro é quando a convenção é assinada depois da data base, e o reajuste precisa ser aplicado retroativamente. O segundo é quando o instrumento muda de um ano para outro e a regra antiga continua sendo usada no sistema.
Simulação hipotética: considere uma convenção que prevê reajuste de 5% a partir da data base. Um colaborador recebe R$ 2.500, e o reajuste só é aplicado seis meses depois, sem retroativo. A diferença mensal seria de R$ 125, ou R$ 750 no período, por colaborador. Em uma equipe de 20 pessoas, o valor chegaria a R$ 15.000, antes dos reflexos em férias, 13º e FGTS. Os valores são meramente ilustrativos.
Quais são os riscos de um erro recorrente na folha de pagamento?
O erro recorrente é o que transforma uma falha pontual em um passivo relevante. Isso acontece porque a folha funciona por repetição: se uma regra está errada no sistema, ela é aplicada a cada competência e a cada colaborador sujeito a ela.
Simulação hipotética: suponha que uma empresa com 30 colaboradores calcule o adicional noturno com uma diferença média de R$ 80 por pessoa a cada mês. Em um ano, a diferença seria de R$ 80 × 30 × 12 meses, ou R$ 28.800.
Em dois anos, o valor dobraria, e ainda seria necessário acrescentar reflexos, atualização monetária e eventual discussão de multas e encargos. Esses números não correspondem a valores oficiais e servem apenas para mostrar o efeito multiplicador.
O erro recorrente também tem um efeito qualitativo. Ele indica falha de processo, o que pode enfraquecer a defesa da empresa, aumentar o número de reclamações em conjunto e afetar o relacionamento com colaboradores e sindicatos. Além disso, quando a mesma inconsistência afeta as informações enviadas ao eSocial e ao FGTS Digital, o erro deixa de ser apenas trabalhista e passa a ter reflexos previdenciários e fiscais.
Como a empresa pode identificar erros na folha antes que eles virem passivos trabalhistas?
A empresa identifica erros na folha de pagamento antes que eles virem passivos trabalhistas por meio de conferências sistemáticas e cruzamentos de informação, e não apenas pela análise do total da folha. A abordagem preventiva se baseia em comparar a folha com as fontes que a alimentam e com as regras que a regem.
Os cruzamentos mais importantes são:
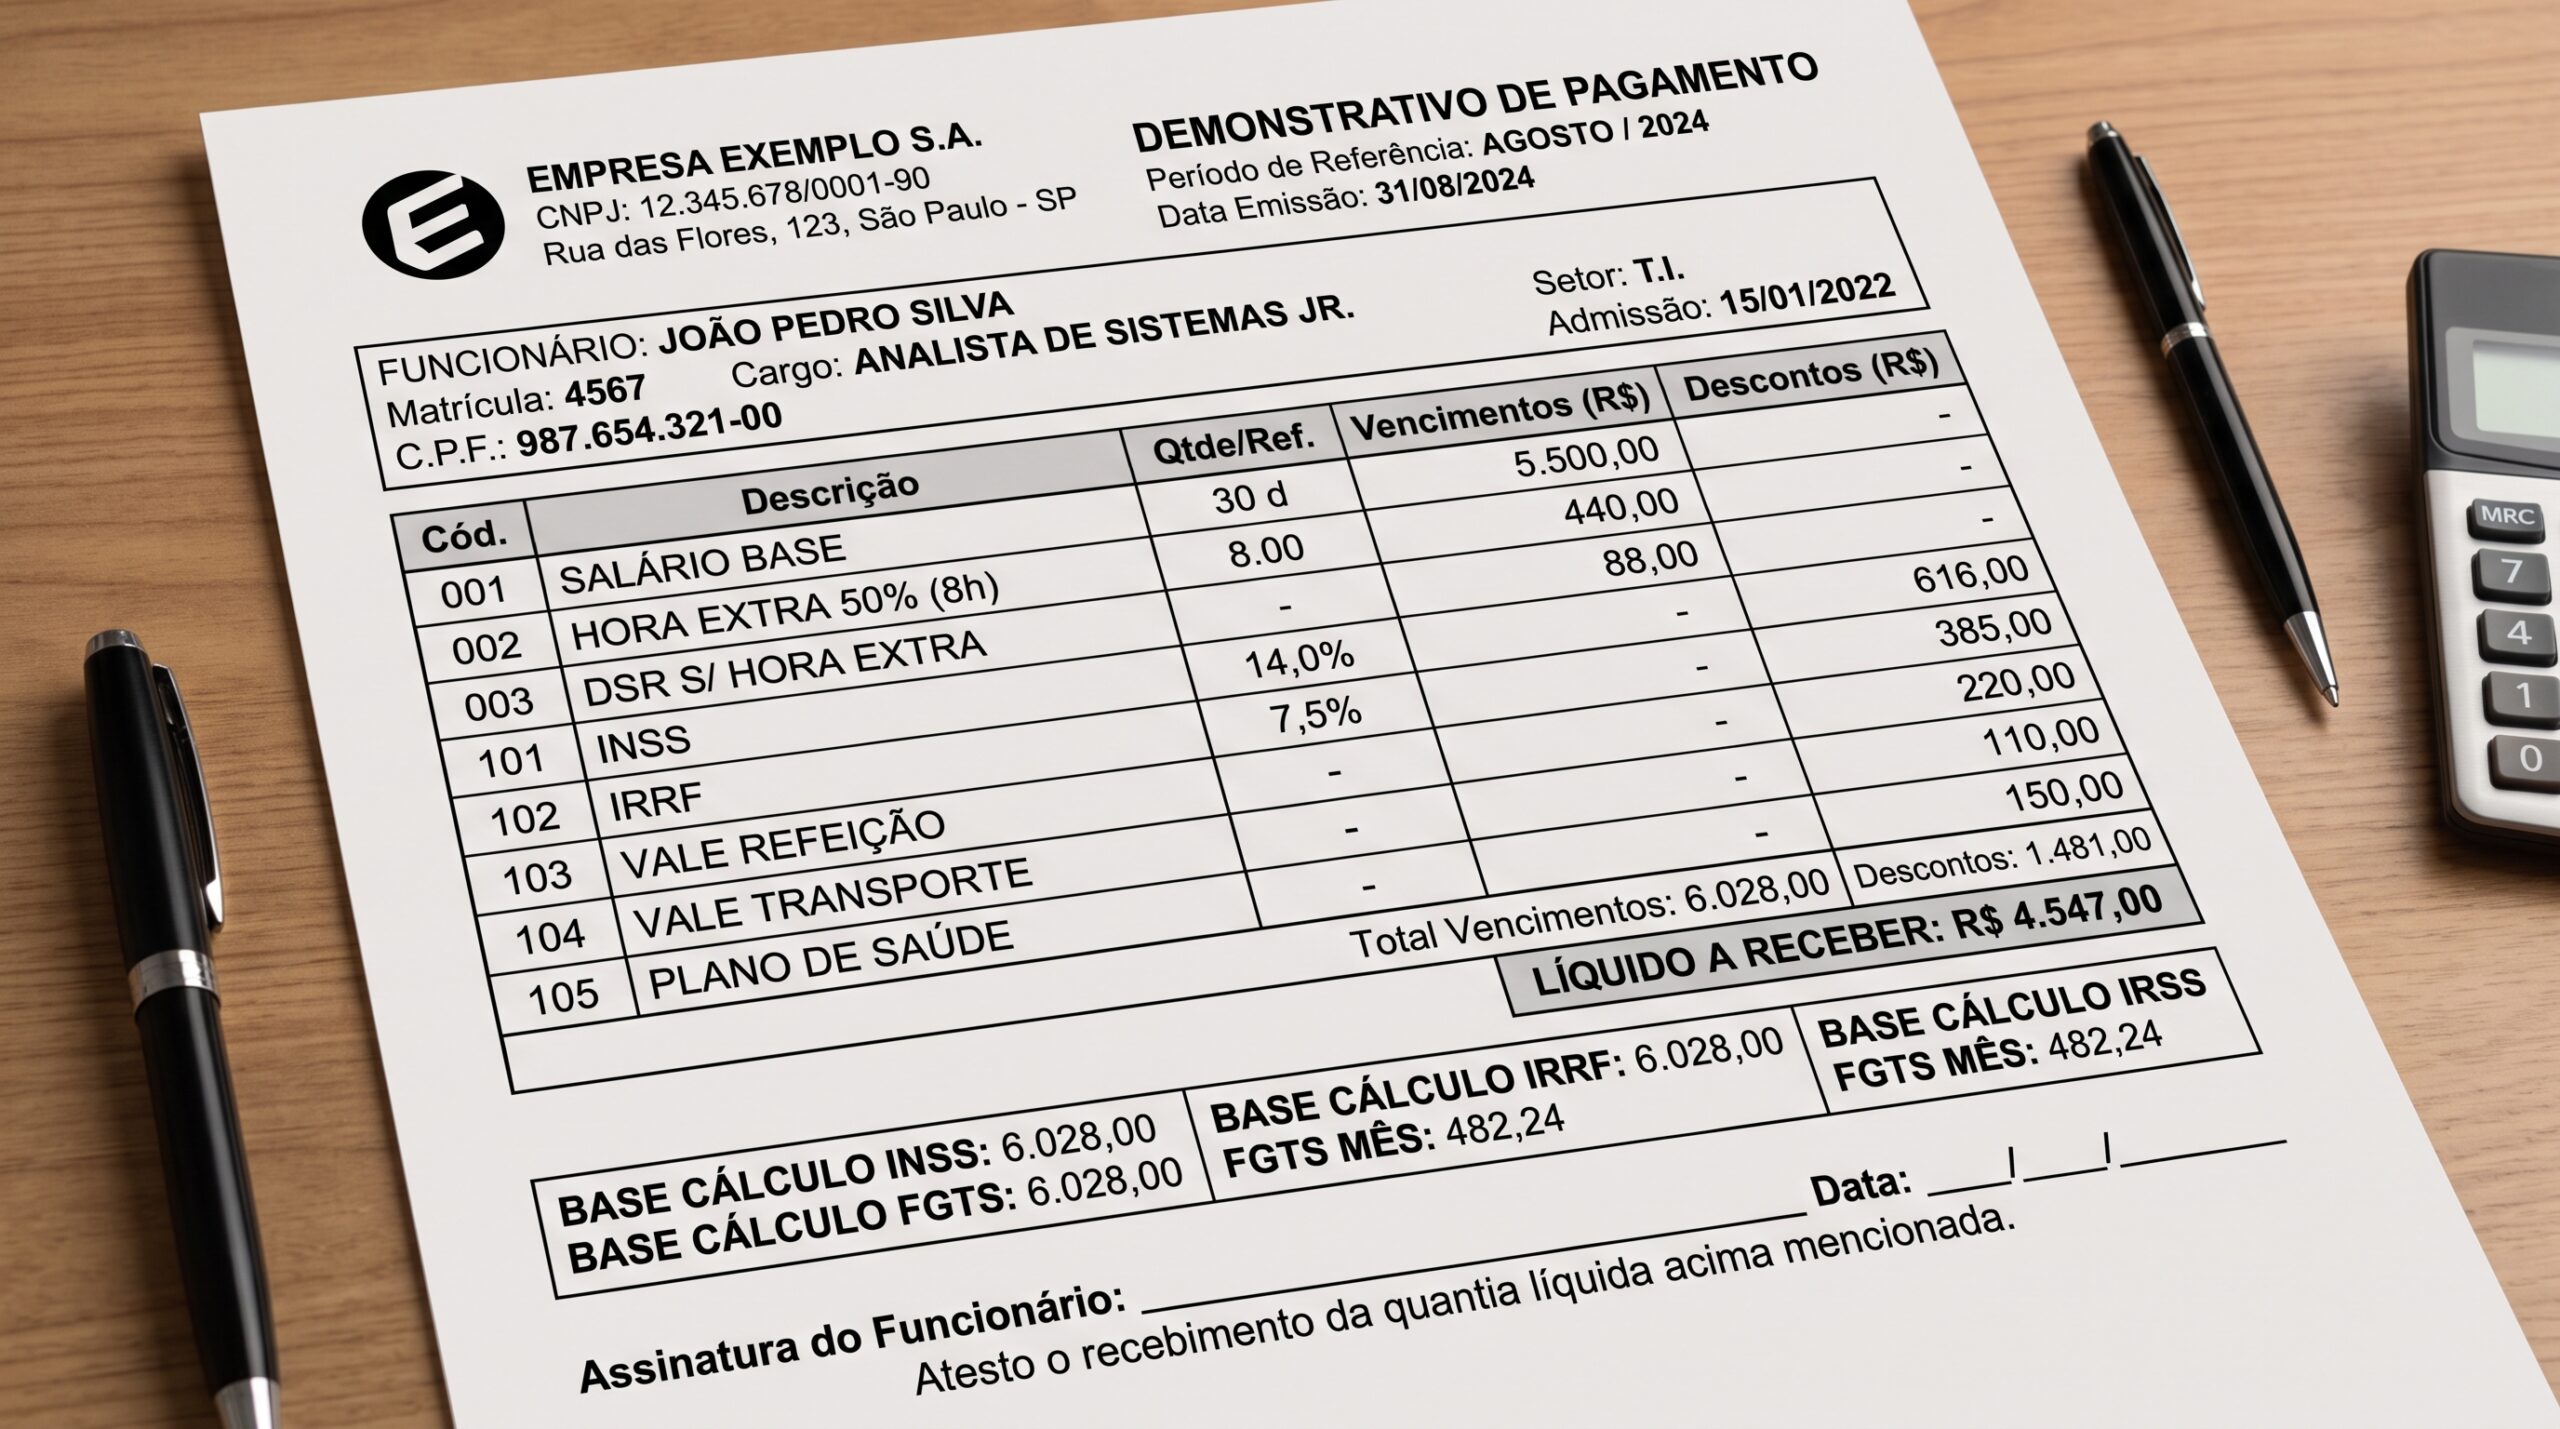
Folha e controle de ponto. Conferir se horas extras, adicional noturno, faltas, atrasos e intervalos apurados no ponto estão refletidos nos proventos e descontos da folha.
Folha e contratos. Verificar se salário, função, jornada, adicionais e benefícios pagos correspondem ao que está no contrato e em seus aditivos.
Folha e alterações salariais. Confirmar se promoções, reajustes, mudanças de função e de jornada comunicadas pela gestão foram efetivamente lançadas na competência correta.
Folha e calendário de férias. Verificar vencimentos, períodos concessivos, prazos de pagamento e médias de variáveis.
Folha e rescisões. Revisar o cálculo antes do pagamento, especialmente médias, reflexos, aviso prévio e prazos.
Folha e convenções coletivas. Conferir pisos, reajustes, percentuais e benefícios sempre que houver nova vigência ou assinatura de instrumento.
Folha e informações oficiais. Validar se rubricas, bases e eventos enviados ao eSocial, à DCTFWeb e ao FGTS Digital refletem corretamente o que foi pago.
Uma análise comparativa entre competências também ajuda. Variações atípicas em horas extras, adicionais, descontos ou encargos, sem explicação operacional, quase sempre indicam algo que precisa ser investigado.
Como evitar passivos trabalhistas causados por erros na folha de pagamento?
Evitar passivos trabalhistas causados por erros na folha de pagamento exige processo, atualização e documentação. As orientações abaixo reúnem as práticas que mais contribuem para reduzir o risco.
Conferência de cálculos. Defina uma etapa formal de revisão antes do fechamento, com responsável designado, e priorize verbas de maior risco, como horas extras, adicionais, médias e rescisões.
Atualização das regras. Mantenha cadastradas no sistema as regras vigentes da legislação e das convenções coletivas aplicáveis. Cada mudança de vigência deve gerar uma revisão de parametrizações.
Organização documental. Contratos, aditivos, acordos de banco de horas, autorizações de desconto, registros de ponto e comprovantes de pagamento devem estar acessíveis e atualizados. Boa parte da defesa de uma empresa depende da qualidade de seus documentos.
Integração entre sistemas. Reduza lançamentos manuais entre ponto, folha e demais sistemas. Cada reinserção de dados é uma oportunidade de erro.
Revisão de informações. Faça verificações periódicas de cadastro, como função, jornada, dependentes e adicionais, e confirme as informações antes do envio às obrigações oficiais.
Acompanhamento das obrigações. Monitore prazos e mudanças de regras de eSocial, FGTS Digital e demais obrigações, para que a folha acompanhe as alterações.
Comunicação entre áreas. Gestores, RH, Departamento Pessoal e contabilidade precisam de um fluxo claro para informar admissões, desligamentos, promoções, afastamentos e mudanças de jornada dentro de prazos definidos.
Qual checklist usar antes do fechamento da folha?
Um checklist curto, aplicado todo mês, já reduz muitos riscos:
- As horas extras, o adicional noturno e as faltas do ponto foram conferidos e estão refletidos na folha?
- Todas as alterações salariais e contratuais do mês foram lançadas?
- Os pisos e reajustes da convenção coletiva vigente foram aplicados, inclusive retroativos?
- As férias e rescisões do período foram calculadas com médias e reflexos?
- Os descontos lançados possuem respaldo legal, contratual ou coletivo?
- O saldo do banco de horas está dentro do prazo de compensação?
- As variações atípicas em relação ao mês anterior foram explicadas?
- As informações a serem enviadas aos sistemas oficiais foram validadas?
Como sistemas de folha, ponto e automações ajudam a reduzir erros?
Sistemas de folha, controle de ponto e integrações reduzem erros porque diminuem a digitação manual, padronizam cálculos e permitem alertas e validações automáticas. Um sistema bem parametrizado aplica a mesma regra a todos os colaboradores, importa as apurações do ponto diretamente para a folha e sinaliza inconsistências antes do fechamento.
Mas a tecnologia auxilia o processo e não substitui a conferência profissional. O sistema executa o que foi configurado. Se uma convenção coletiva foi lida de forma equivocada, se uma rubrica foi classificada com natureza incorreta ou se uma alteração contratual não foi informada, a automação reproduzirá o erro com eficiência. Parametrizar, revisar e interpretar regras continua sendo uma atividade que exige conhecimento técnico, experiência e atualização constante.
Na prática, o melhor resultado vem da combinação de ferramentas adequadas, processos bem definidos e análise de profissionais que conheçam a legislação trabalhista, previdenciária e as regras coletivas aplicáveis a cada categoria.
Qual é o papel da contabilidade na prevenção de passivos trabalhistas?
A contabilidade tem papel consultivo na prevenção de passivos trabalhistas porque reúne, em um mesmo ambiente, informações da folha, das obrigações acessórias, dos encargos e da situação fiscal e financeira da empresa.
Quando o Departamento Pessoal e a contabilidade trabalham de forma integrada, as inconsistências ficam mais visíveis: uma variação nos encargos, uma diferença entre a folha e as guias, um desvio nas despesas com pessoal ou uma divergência entre o que foi informado ao eSocial e ao FGTS Digital e o que foi pago.
Esse olhar contribui de três maneiras. Primeiro, antecipa riscos, ao apontar falhas antes que se acumulem. Segundo, organiza a evidência, com documentos, memórias de cálculo e histórico de alterações. Terceiro, apoia a decisão da gestão, ao mostrar o impacto financeiro das regras e dos erros identificados, inclusive para fins de provisão e planejamento.
É essa a abordagem que a Confirp adota em sua atuação. Com 40 anos de mercado, a Confirp acompanha empresas em serviços contábeis e consultivos, incluindo contabilidade empresarial, Departamento Pessoal, folha de pagamento e obrigações, com atenção às regras que mudam e que impactam a rotina dos negócios.
A preocupação central é a conformidade: ajudar o empresário a entender o que precisa ser cumprido, onde estão os riscos e como estruturar processos para que os erros sejam encontrados antes de se tornarem custo.
Para empresas que desejam revisar a rotina de folha, avaliar a aderência a convenções coletivas ou estruturar um processo de conferência mais robusto, contar com uma equipe especializada em contabilidade e Departamento Pessoal é um caminho seguro para reduzir a exposição a passivos.
Perguntas frequentes sobre erros na folha de pagamento e passivos trabalhistas
O que pode ser considerado um erro na folha de pagamento?
É qualquer divergência entre o que foi calculado, pago ou informado e o que deveria ter sido apurado conforme a legislação, o contrato, a convenção coletiva e os registros reais de trabalho. Pode envolver valores a menor ou a maior, verbas omitidas, descontos sem base, bases de cálculo erradas e dados incorretos enviados a órgãos oficiais. Nem todo erro é um passivo, mas todo erro merece análise para saber se há impacto financeiro ou legal.
Quais erros na folha de pagamento podem gerar passivos trabalhistas?
Os que envolvem direitos do trabalhador e se repetem ou não são corrigidos: horas extras e adicionais mal calculados, médias omitidas em férias e 13º, rescisões com diferenças, pisos e reajustes coletivos não aplicados, descontos indevidos, banco de horas irregular e divergências entre ponto e folha. O risco cresce quando o erro é comprovável por documentos da própria empresa.
Erro de cálculo de hora extra pode gerar processo trabalhista?
Pode. Se o colaborador entende que trabalhou horas não pagas ou pagas com percentual inferior ao devido, ele pode buscar a diferença na Justiça do Trabalho, com reflexos em outras verbas. A chance de discussão aumenta quando o ponto mostra jornada diferente da que foi paga ou quando a norma coletiva prevê percentual maior que o aplicado. Registros claros e conferência mensal diminuem esse risco.
Erro em férias pode gerar passivo trabalhista?
Sim. Férias pagas sem o terço constitucional, sem média de variáveis, fora do prazo ou concedidas fora do período concessivo podem gerar cobrança de diferenças e, em alguns casos, pagamento em dobro. Como as férias são um direito anual, o erro tende a se repetir em ciclos, o que amplia o valor total em discussão.
Erro no cálculo do 13º salário gera risco para a empresa?
Gera. Além de diferenças a pagar, o atraso ou a omissão do pagamento pode resultar em multas administrativas e questionamentos. Por ser uma verba paga a todos de uma só vez, uma falha de critério, como erro de avos ou de médias, atinge toda a equipe e torna o impacto financeiro mais expressivo.
Quem deve corrigir um erro identificado na folha de pagamento?
A responsabilidade perante o trabalhador é da empresa empregadora. Operacionalmente, a correção costuma ser executada pelo Departamento Pessoal, interno ou contratado, com validação de um responsável da empresa. Quando a folha é terceirizada, o prestador corrige conforme o contrato, mas isso não afasta o dever da empresa de garantir o pagamento correto. É recomendável registrar o erro, a causa, o ajuste realizado e a data da regularização.
Como identificar erros antes do fechamento da folha?
A melhor forma é estabelecer uma rotina de pré conferência: tratar inconsistências do ponto, comparar a folha com a competência anterior, revisar admissões, desligamentos, férias e alterações salariais, e verificar a aplicação de regras coletivas. Relatórios de exceção, que listam valores fora do padrão, ajudam a direcionar a atenção para os pontos de maior risco.
Erros recorrentes na folha podem aumentar o passivo trabalhista?
Podem, e é uma das principais razões para tratar a causa do erro e não só o sintoma. Um erro repetido se acumula por competências e por colaboradores, e as diferenças passam a ter reflexos, atualização monetária e possíveis encargos. A recorrência também enfraquece a defesa da empresa, por indicar falha de processo.
Como a empresa pode reduzir o risco de passivos trabalhistas?
Reduz o risco combinando governança e rotina: processos de conferência documentados, atualização constante das regras aplicáveis, bom controle de jornada, fluxo de comunicação entre áreas, arquivo organizado de documentos e apoio de profissionais especializados em Departamento Pessoal, contabilidade e orientação jurídica quando necessário. Revisões periódicas, mesmo sem suspeita de erro, ajudam a detectar problemas ainda no início.
A terceirização da folha de pagamento ajuda a evitar erros?
Pode ajudar, desde que o prestador tenha equipe qualificada, processos de conferência e acesso às informações corretas. A qualidade do resultado depende também da empresa contratante, que precisa enviar com pontualidade os dados de ponto, admissões, desligamentos e alterações. A terceirização não transfere a responsabilidade trabalhista da empresa, mas pode trazer especialização, padronização e acompanhamento das mudanças de regras.
O que fazer quando a empresa identifica um erro antigo na folha?
O primeiro passo é delimitar o problema: quais competências, quais colaboradores e quais verbas foram afetadas. Em seguida, é preciso apurar as diferenças com base nas regras vigentes à época, avaliar prazos prescricionais, corrigir a parametrização para evitar novas ocorrências e definir a forma de regularização, que pode envolver pagamento de diferenças e retificação de informações enviadas aos sistemas oficiais. Convém documentar todo o processo e buscar orientação jurídica, especialmente se houver valores relevantes, e evitar descontos ou compensações unilaterais sem respaldo.
Veja também: