A agenda está cheia, os clientes pedem atendimento em outra região e o faturamento cresce mês após mês. Para muitos empresários, esse é o sinal de que chegou a hora de abrir uma nova unidade. A decisão parece natural, mas carrega um risco que costuma passar despercebido: crescer em vendas não significa, por si só, ter condições financeiras de expandir.
Uma nova unidade exige investimento, assume custos fixos desde o primeiro dia, leva tempo para amadurecer e, durante esse período, pode consumir o caixa da operação que já funciona bem. Quando a expansão é feita sem números confiáveis, o resultado pode ser o oposto do esperado: duas operações pressionadas em vez de uma empresa mais forte.
Por isso, antes de assinar o contrato de aluguel ou contratar a equipe, vale olhar com atenção para os indicadores que mostram se a expansão se sustenta.
O que analisar antes de abrir uma nova unidade empresarial?
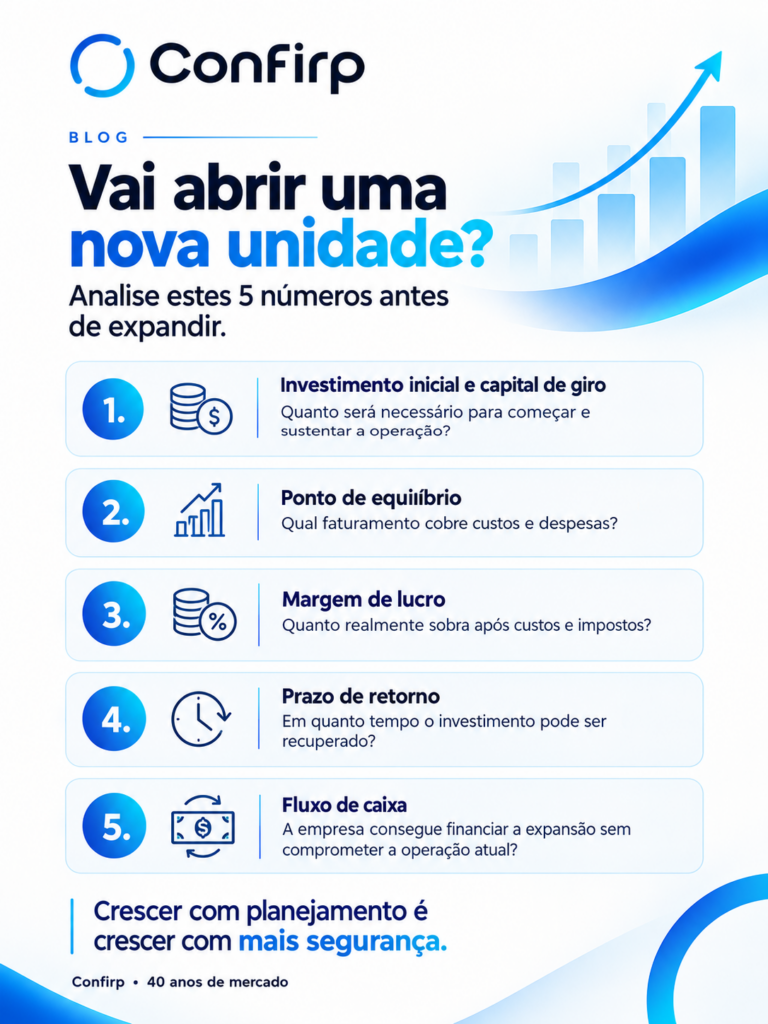
Antes de abrir uma nova unidade, o empresário precisa analisar cinco números: o investimento inicial somado ao capital de giro, o ponto de equilíbrio da nova operação, a margem de lucro esperada, o prazo de retorno do investimento e o impacto da expansão no fluxo de caixa e na capacidade financeira da empresa como um todo.
Juntos, esses indicadores mostram quanto a expansão vai custar, quanto precisa vender para não dar prejuízo, quanto pode gerar de resultado, em quanto tempo o dinheiro volta e se a empresa aguenta o período de maturação sem comprometer a operação atual.
Cada um desses números responde a uma pergunta diferente, e nenhum deles é suficiente sozinho. Uma unidade pode ter ótima margem e, ainda assim, quebrar o caixa da matriz se o investimento for maior do que a empresa suporta. Da mesma forma, um investimento baixo não garante viabilidade se o ponto de equilíbrio estiver acima do que o mercado local consegue absorver.
Por que o planejamento financeiro é essencial para expandir uma empresa?
O planejamento financeiro para expansão transforma uma intuição comercial em uma decisão mensurável. Ele permite enxergar, antes de comprometer recursos, como a nova unidade vai se comportar nos primeiros meses, quando a receita ainda está em formação e as despesas já estão correndo integralmente.
Sem esse planejamento, o empresário tende a projetar a nova unidade com base no desempenho da unidade atual, que levou anos para conquistar clientela, ajustar processos e formar equipe. A nova operação começa do zero em muitos desses aspectos, ainda que carregue a marca e a experiência do negócio.
Outro ponto importante é que a expansão altera a empresa inteira. Ela pode mudar o enquadramento tributário, aumentar a folha de pagamento, exigir financiamento e reduzir a folga de caixa. O planejamento financeiro olha para a unidade nova e, ao mesmo tempo, para os efeitos dela sobre o que já existe.
Ao longo deste artigo, os cinco indicadores serão ilustrados com uma mesma simulação: uma empresa hipotética do setor de serviços com venda de produtos, que avalia abrir uma segunda unidade em outro bairro da mesma cidade. Os valores são fictícios e servem apenas para demonstrar o raciocínio. Em uma análise real, cada premissa precisa ser construída a partir dos dados do próprio negócio, do mercado local e do regime tributário da empresa.
Número 1: quanto custa abrir uma nova unidade e qual capital de giro será necessário?
O primeiro número é o investimento total da expansão, que deve ser entendido como a soma de duas parcelas: o investimento inicial e o capital de giro.
O que entra no investimento inicial de uma nova unidade?
O investimento inicial reúne tudo o que precisa ser gasto antes de a unidade começar a vender. Normalmente inclui reforma e adaptação do imóvel, móveis, equipamentos, sistemas e tecnologia, estoque inicial, comunicação visual, marketing de inauguração, caução ou fiança do aluguel, contratação e treinamento da equipe e os custos de legalização.
A legalização merece atenção especial. A filial precisa de inscrição própria no CNPJ, vinculada à matriz, e, conforme a atividade e o local, de inscrição estadual, inscrição municipal, alvará de funcionamento, licença sanitária, autorização do Corpo de Bombeiros e outras exigências específicas. Os prazos e custos variam bastante entre municípios e estados, e atrasos nessa etapa adiam a receita sem adiar os gastos.
O que é capital de giro e por que ele costuma ser subestimado?
Capital de giro é o recurso necessário para manter a operação funcionando enquanto o dinheiro das vendas ainda não entrou em volume suficiente. Ele cobre o período em que a unidade vende menos do que gasta e também o descompasso entre pagar fornecedores, salários e aluguel e receber dos clientes.
Esse descompasso é especialmente relevante quando há vendas parceladas no cartão, boletos a prazo ou contratos com faturamento posterior. Uma unidade pode até registrar lucro no papel e, mesmo assim, ficar sem dinheiro em conta.
Uma forma prática de estimar o capital de giro de uma nova unidade é projetar mês a mês as entradas e saídas de caixa durante a fase de maturação e identificar o maior saldo negativo acumulado. Esse valor, acrescido de uma margem de segurança, indica quanto a empresa precisa reservar.
Simulação do investimento total
Na empresa hipotética, a estrutura física e a legalização somam R$ 330.000, e o estoque inicial, R$ 50.000. O investimento inicial chega a R$ 380.000.
A projeção de caixa mostra que a unidade deve acumular saídas superiores às entradas nos primeiros meses, totalizando cerca de R$ 70.000 até atingir o equilíbrio. Somando a necessidade de financiar os recebimentos parcelados, estimada em R$ 50.000, o capital de giro necessário fica em R$ 120.000.
O investimento total da expansão, portanto, é de R$ 500.000, e não os R$ 380.000 que apareceriam se apenas a obra, os equipamentos e o estoque fossem considerados.
Qual o risco de ignorar esse número?
O erro mais frequente é usar todo o recurso disponível na estrutura e contar com o faturamento da nova unidade para pagar suas próprias despesas desde o primeiro mês. Quando as vendas demoram a engrenar, o empresário recorre ao caixa da matriz, ao cheque especial ou a empréstimos emergenciais, geralmente com custo elevado.
Número 2: como calcular o ponto de equilíbrio de uma nova unidade?
O ponto de equilíbrio é o faturamento mensal que a nova unidade precisa alcançar para cobrir todos os seus custos e despesas, sem lucro e sem prejuízo. É o número que separa a operação que se sustenta da operação que depende de recursos externos.
Quais custos fixos e variáveis entram no cálculo?
Para calcular o ponto de equilíbrio, é preciso separar os gastos em dois grupos.
Os custos e despesas fixos são aqueles que existem independentemente do volume de vendas, como aluguel, condomínio, IPTU, folha de pagamento com encargos, pró-labore atribuído à unidade, sistemas, contabilidade, segurança e manutenção.
Os custos e despesas variáveis acompanham as vendas, como custo das mercadorias ou insumos, tributos incidentes sobre o faturamento, comissões, taxas de cartão e fretes.
A diferença entre o preço de venda e os custos variáveis é a margem de contribuição, isto é, a parte de cada real vendido que sobra para pagar os custos fixos e gerar lucro.
Qual é a fórmula do ponto de equilíbrio?
A fórmula mais usada para o ponto de equilíbrio contábil em faturamento é:
Ponto de equilíbrio = custos e despesas fixos mensais ÷ margem de contribuição percentual
A margem de contribuição percentual é obtida dividindo a margem de contribuição pela receita. Se, de cada R$ 100 vendidos, R$ 60 são consumidos por custos variáveis, a margem de contribuição é de 40%.
Simulação do ponto de equilíbrio
Na empresa hipotética, os custos fixos mensais da nova unidade são de R$ 60.000: R$ 18.000 de aluguel e condomínio, R$ 32.000 de folha com encargos e R$ 10.000 de outras despesas fixas. A margem de contribuição estimada é de 40%.
Ponto de equilíbrio = R$ 60.000 ÷ 0,40 = R$ 150.000 por mês
Isso significa que, abaixo de R$ 150.000 de faturamento mensal, a unidade gera prejuízo. A pergunta que o empresário precisa responder com honestidade é se o mercado daquela região comporta esse volume e em quanto tempo a unidade deve alcançá-lo.
Por que a demanda do mercado precisa ser analisada junto com o ponto de equilíbrio?
O ponto de equilíbrio só ganha significado quando comparado com o potencial real de vendas. Estudar a demanda local, a concorrência, o perfil de público, o fluxo de pessoas e o comportamento de consumo ajuda a verificar se o faturamento necessário é plausível.
Se o ponto de equilíbrio exigir, por exemplo, um volume de atendimentos que a capacidade física da unidade não comporta, a operação já nasce com um problema estrutural. Nesse caso, pode ser necessário rever o tamanho do imóvel, a equipe, o mix de produtos ou até a localização.
Número 3: qual margem de lucro uma nova unidade precisa alcançar?
Cobrir os custos é o mínimo. O terceiro número mostra quanto a nova unidade poderá gerar de resultado depois de pagar tudo: custos, despesas operacionais, tributos e demais obrigações.
Qual a diferença entre margem de contribuição e margem de lucro?
A margem de contribuição mostra quanto sobra de cada venda para cobrir os custos fixos. A margem de lucro líquida mostra quanto sobra de fato depois que todos os gastos, inclusive os fixos e os tributos sobre o lucro, quando aplicáveis, foram pagos.
Margem de lucro líquida = lucro líquido ÷ receita total × 100
Não existe uma margem ideal universal. O nível adequado depende do setor, do modelo de negócio, da intensidade de capital e do risco envolvido. O que existe é uma margem compatível com o investimento realizado: quanto maior o capital imobilizado na expansão, maior precisa ser o resultado para que o retorno faça sentido.
Simulação da margem de lucro
Na empresa hipotética, a projeção é que a nova unidade alcance, depois do período de maturação, um faturamento de R$ 200.000 por mês.
Com margem de contribuição de 40%, sobram R$ 80.000. Descontados os R$ 60.000 de custos fixos, o resultado operacional é de R$ 20.000. Considerando os tributos sobre o lucro conforme o regime da empresa, o lucro líquido estimado fica em torno de R$ 16.000 por mês, o que corresponde a uma margem líquida de 8%.
O que acontece com a margem quando as vendas ficam abaixo do previsto?
Esse é um dos pontos mais reveladores da análise. Como os custos fixos não diminuem quando as vendas caem, o lucro é muito sensível ao faturamento.
Se a nova unidade faturar 15% menos do que o projetado, ou seja, R$ 170.000, a margem de contribuição cai para R$ 68.000. Descontados os mesmos R$ 60.000 de custos fixos, o resultado operacional despenca para R$ 8.000, menos da metade do cenário original.
Uma redução moderada nas vendas, portanto, pode reduzir o lucro de forma desproporcional. Por isso, a análise de viabilidade deve sempre trabalhar com cenários pessimista, realista e otimista, e não apenas com a projeção mais favorável.
Número 4: como calcular o prazo de retorno do investimento na expansão?
O prazo de retorno do investimento, também chamado de payback, indica em quanto tempo o capital investido na nova unidade será recuperado com os resultados que ela gerar.
Qual é a fórmula do payback?
Na versão mais simples, o cálculo é:
Payback simples = investimento total ÷ resultado de caixa mensal esperado
O investimento total deve incluir o capital de giro, e o resultado de caixa mensal deve refletir o que efetivamente sobra para o empresário, depois de tributos e de eventuais parcelas de financiamento atribuídas à unidade.
Simulação do prazo de retorno
Com investimento total de R$ 500.000 e resultado mensal estimado de R$ 16.000:
Payback simples = R$ 500.000 ÷ R$ 16.000 ≈ 31 meses
Esse prazo, no entanto, só começa a correr de forma plena quando a unidade atinge o faturamento maduro. Se a unidade levar oito meses para chegar a R$ 200.000 mensais, o retorno total tende a ultrapassar três anos desde a inauguração.
No cenário pessimista, com resultado operacional de R$ 8.000 e lucro líquido ainda menor, o prazo de retorno passaria facilmente de cinco anos. Para muitos negócios, especialmente aqueles com contrato de aluguel de prazo determinado ou equipamentos que se desgastam rapidamente, esse prazo pode tornar a expansão pouco atrativa.
O payback simples é suficiente para decidir?
O payback simples é um bom ponto de partida, mas tem limitações. Ele não considera o valor do dinheiro no tempo nem o que acontece depois que o investimento é recuperado.
Para uma análise mais completa, é recomendável calcular também o payback descontado, que traz os resultados futuros a valor presente usando uma taxa que represente o custo de oportunidade do capital, e indicadores como o valor presente líquido (VPL) e a taxa interna de retorno (TIR). Esses cálculos permitem comparar a expansão com outras alternativas de uso do mesmo recurso, como reduzir dívidas, investir na unidade atual ou manter reservas.
Número 5: como saber se a empresa tem caixa suficiente para abrir uma filial?
O quinto número olha para fora da nova unidade e responde a uma questão decisiva: a empresa atual consegue sustentar a expansão sem comprometer sua própria saúde financeira?
Como a expansão afeta o fluxo de caixa da operação atual?
Durante a maturação da nova unidade, é comum que a matriz cubra parte das despesas, absorva compras centralizadas, empreste equipe ou arque com parcelas de financiamento. Cada uma dessas saídas reduz a folga de caixa da operação que já funciona.
Por isso, o fluxo de caixa projetado consolidado, que soma a operação atual e a nova unidade, é uma ferramenta indispensável. Ele mostra, mês a mês, se em algum momento o saldo da empresa ficará abaixo do nível necessário para pagar fornecedores, salários, tributos e compromissos financeiros em dia.
Uma boa prática é testar o fluxo consolidado em um cenário de estresse: o que acontece se a nova unidade demorar mais para atingir o ponto de equilíbrio e, ao mesmo tempo, a unidade atual tiver um trimestre de vendas mais fracas? Se o caixa não resistir a essa combinação, o risco da expansão está alto.
Recursos próprios ou financiamento: como o endividamento entra na conta?
O financiamento pode viabilizar uma expansão que seria impossível apenas com recursos próprios, mas ele cria uma obrigação fixa que não depende do desempenho da nova unidade.
Na simulação, suponha que a empresa financie R$ 300.000 dos R$ 500.000 necessários, com parcela hipotética de R$ 9.000 por mês. No cenário realista, a unidade gera R$ 16.000 de lucro mensal e consegue pagar a parcela com folga. No cenário pessimista, porém, o resultado da unidade pode não cobrir a parcela, e a diferença sairá do caixa da matriz.
A pergunta-chave é: a geração de caixa da empresa como um todo cobre as parcelas com margem de segurança, mesmo nos meses ruins? Também é importante avaliar o custo efetivo total do crédito, a carência, o prazo e as garantias exigidas, além do nível de endividamento que a empresa já possui.
Quais sinais indicam que a empresa ainda não está preparada para expandir?
Alguns sinais merecem atenção: dependência frequente de cheque especial ou antecipação de recebíveis para fechar o mês, ausência de reserva financeira, dívidas tributárias em aberto, margens que vêm caindo na unidade atual e falta de controles gerenciais confiáveis.
Nesses casos, muitas vezes a decisão mais estratégica é fortalecer a operação existente antes de expandir. Organizar o caixa, ajustar preços e revisar o regime tributário podem preparar a empresa para uma expansão mais segura no momento seguinte.
Quais custos e impostos devem entrar no planejamento de uma nova unidade?
Além dos custos operacionais, o planejamento tributário da expansão é parte essencial da análise de viabilidade, porque a abertura de uma filial pode alterar a carga tributária da empresa inteira.
Como o regime tributário influencia a expansão?
No Simples Nacional, o limite de receita bruta anual é de R$ 4,8 milhões, e a receita considerada é a da empresa como um todo, somando matriz e filiais. Uma nova unidade que eleva o faturamento pode levar a empresa a faixas com alíquotas efetivas maiores, a ultrapassar o sublimite estadual e municipal de R$ 3,6 milhões, a partir do qual ICMS e ISS passam a ser recolhidos fora do Simples, ou até a ser excluída do regime.
No Lucro Presumido, aplicável a empresas com receita de até R$ 78 milhões anuais, a tributação sobre o lucro é calculada com base em percentuais de presunção definidos por atividade. No Lucro Real, a tributação acompanha o lucro efetivamente apurado, o que pode ser vantajoso em operações com margens menores ou em fase de investimento, mas exige controles contábeis mais robustos.
A escolha do regime deve ser feita com base em simulações para a empresa consolidada, já considerando a nova unidade. Um regime que era o mais vantajoso antes da expansão pode deixar de ser depois dela.
A localização da filial muda os tributos?
Sim, em muitos casos. O ISS é um tributo municipal, e suas alíquotas e regras variam conforme o município. O ICMS segue a legislação de cada estado, o que pode alterar alíquotas, benefícios fiscais e obrigações quando a filial está em outra unidade da federação. Operações interestaduais podem envolver diferencial de alíquota, e transferências de mercadorias entre estabelecimentos exigem atenção às regras vigentes.
Também é preciso considerar as obrigações acessórias de cada estabelecimento, que geram custos de cumprimento e exigem rotina contábil e fiscal organizada.
A reforma tributária precisa entrar na análise?
Sim. A reforma tributária sobre o consumo, instituída pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025, está em fase de transição iniciada em 2026, com implantação gradual da CBS e do IBS e redução progressiva de PIS, Cofins, ICMS e ISS até 2033.
Para uma expansão cujo retorno se dará ao longo de vários anos, é prudente avaliar como essa transição pode afetar preços, créditos tributários, margens e a escolha do regime. Como as regras de transição ainda dependem de regulamentações e definições complementares, essa análise deve ser revisada periodicamente com apoio especializado.
Folha de pagamento, aluguel e outros custos que pesam na expansão
A folha de pagamento costuma ser um dos maiores custos fixos de uma nova unidade. Além dos salários, é preciso considerar encargos previdenciários, FGTS, férias, 13º salário, benefícios e eventuais acordos coletivos da categoria naquela localidade. No Simples Nacional, a forma de recolhimento da contribuição previdenciária patronal varia conforme o anexo da atividade, o que também influencia o custo real da equipe.
O aluguel merece análise além do valor mensal: prazo do contrato, índice de reajuste, garantias exigidas, multa por rescisão antecipada e custos de condomínio e IPTU. Um contrato longo com multa elevada pode transformar uma unidade inviável em um prejuízo prolongado.
Como avaliar se a expansão é financeiramente viável?
A viabilidade financeira de uma nova unidade não depende de um único número aprovado, mas da coerência entre todos eles. Uma expansão tende a ser viável quando o investimento total, incluindo capital de giro, cabe na capacidade financeira da empresa, quando o ponto de equilíbrio é compatível com a demanda real do mercado, quando a margem projetada é sustentável mesmo em cenários menos favoráveis, quando o prazo de retorno é aceitável diante do risco e da duração dos compromissos assumidos e quando o fluxo de caixa consolidado suporta o período de maturação.
Uma análise bem feita também considera o efeito da nova unidade sobre a existente. A abertura de uma unidade próxima pode atrair parte dos clientes que já compravam na matriz, o que significa que nem todo faturamento da nova unidade é receita adicional para a empresa. Além disso, a atenção do gestor passa a ser dividida, e processos que funcionavam com supervisão direta podem perder qualidade.
Quando os números não fecham, isso não significa necessariamente desistir da expansão. Pode significar rever o formato, reduzir o investimento inicial, buscar um imóvel menor, adiar a abertura ou testar a demanda com uma estrutura mais enxuta antes de assumir compromissos maiores.
Quais são os erros mais comuns ao abrir uma nova unidade?
O erro mais comum é projetar a nova unidade com o desempenho da unidade atual, ignorando que a operação existente levou tempo para chegar ao patamar em que está.
Outro erro frequente é esquecer o capital de giro, comprometendo todos os recursos com obra e equipamentos e deixando a nova unidade sem fôlego para os primeiros meses.
Também é recorrente trabalhar com um único cenário, geralmente o otimista, sem testar o que acontece se as vendas demorarem mais ou ficarem abaixo do previsto.
Há ainda os erros tributários: abrir a filial sem simular o impacto no regime da empresa, desconsiderar as diferenças de tributação entre municípios e estados ou descobrir apenas depois da abertura que a empresa ultrapassou limites do Simples Nacional.
Por fim, muitos empresários misturam o caixa das unidades e perdem a capacidade de saber se a nova operação está, de fato, dando resultado. Sem controles separados por unidade, é impossível corrigir rumos com rapidez.
Como a contabilidade pode ajudar a reduzir os riscos da expansão empresarial?
A contabilidade, quando atua de forma consultiva, deixa de ser apenas responsável pelo cumprimento de obrigações e passa a ser uma fonte de informação para decisões estratégicas. Na expansão, ela contribui em várias frentes.
Antes da abertura, ajuda a estruturar as projeções de investimento, custos, faturamento e fluxo de caixa, a calcular ponto de equilíbrio, margem e prazo de retorno e a montar cenários que mostram os riscos com clareza. Também simula o impacto da nova unidade no regime tributário, avalia as diferenças de tributação conforme a localização e orienta a legalização da filial.
Depois da abertura, a contabilidade permite acompanhar o desempenho de cada unidade separadamente, comparar o realizado com o projetado e identificar rapidamente desvios de custo, margem ou caixa. Essa leitura contínua é o que permite ajustar a operação antes que pequenos problemas se tornem grandes prejuízos.
A Confirp Contabilidade, com 40 anos de mercado, acompanhou de perto as transformações da economia e da legislação brasileira e entende que decisões de crescimento exigem mais do que números isolados.
Exigem uma leitura integrada dos aspectos financeiros, tributários e operacionais do negócio. É essa visão que a contabilidade consultiva, o planejamento tributário e a análise financeira oferecem ao empresário que está diante de uma decisão tão relevante quanto abrir uma nova unidade.
Crescer com segurança começa pelos números
Abrir uma nova unidade não deve ser uma decisão baseada apenas no aumento da demanda ou na expectativa de faturamento. O desejo de crescer é legítimo e, muitas vezes, necessário para a empresa continuar competitiva, mas a expansão só fortalece o negócio quando a empresa tem estrutura financeira para sustentá-la.
Analisar o investimento inicial e o capital de giro, o ponto de equilíbrio, a margem de lucro, o prazo de retorno do investimento e o fluxo de caixa consolidado permite enxergar com antecedência os riscos e as condições necessárias para que a nova unidade dê certo. Somados à análise do mercado, dos custos e da estrutura tributária, esses números transformam uma aposta em uma decisão fundamentada.
Se a sua empresa está avaliando expandir, contar com o apoio da Confirp pode ajudar a examinar os aspectos contábeis, financeiros e tributários envolvidos e a construir uma expansão mais segura e sustentável.
FAQ: dúvidas frequentes sobre abrir uma nova unidade empresarial
Qual é o valor mínimo necessário para abrir uma nova unidade?
Não existe um valor mínimo universal, porque o investimento depende do setor, do porte da operação, da localização, do estado do imóvel e das exigências legais da atividade. O valor necessário deve ser calculado somando o investimento inicial, como reforma, equipamentos, estoque e legalização, ao capital de giro suficiente para sustentar a unidade até que ela atinja o ponto de equilíbrio.
Como saber se minha empresa está financeiramente preparada para expandir?
A empresa tende a estar preparada quando tem caixa organizado, reserva financeira, margens estáveis, endividamento sob controle, obrigações fiscais em dia e controles gerenciais confiáveis. O teste mais importante é o fluxo de caixa consolidado projetado: se a empresa consegue sustentar a nova unidade durante a maturação sem comprometer os pagamentos da operação atual, mesmo em cenários menos favoráveis, há sinais consistentes de preparo.
Qual é o ponto de equilíbrio de uma nova unidade?
O ponto de equilíbrio é o faturamento mensal que a nova unidade precisa atingir para cobrir todos os seus custos e despesas, sem lucro nem prejuízo. Ele é calculado dividindo os custos e despesas fixos mensais pela margem de contribuição percentual. Por exemplo, em uma simulação com custos fixos de R$ 60.000 e margem de contribuição de 40%, o ponto de equilíbrio seria de R$ 150.000 por mês.
Como calcular o retorno do investimento na abertura de uma filial?
O cálculo mais simples é o payback, que divide o investimento total, incluindo capital de giro, pelo resultado de caixa mensal que a filial deve gerar depois de tributos e eventuais parcelas de financiamento. Para uma análise mais precisa, recomenda-se considerar o período de maturação e complementar com payback descontado, valor presente líquido e taxa interna de retorno.
Quanto tempo uma nova unidade pode levar para começar a dar lucro?
O prazo varia conforme o setor, a localização, a força da marca na região, o volume de investimento e a velocidade de formação da clientela. Por isso, não é adequado usar um prazo médio genérico. O caminho mais seguro é projetar mês a mês as receitas e despesas da unidade em diferentes cenários e identificar em que momento ela tende a superar o ponto de equilíbrio.
É melhor abrir uma filial com recursos próprios ou financiamento?
Depende da situação financeira da empresa, do custo do crédito disponível e do retorno esperado da expansão. Recursos próprios evitam juros e parcelas fixas, mas podem reduzir a reserva da empresa. O financiamento preserva o caixa no curto prazo, mas cria uma obrigação que precisa ser paga mesmo que a unidade demore a gerar resultado. Muitas empresas combinam as duas fontes, desde que a geração de caixa consolidada cubra as parcelas com margem de segurança.
Como calcular o capital de giro necessário para uma nova unidade?
Uma forma prática é montar a projeção mensal de entradas e saídas de caixa da nova unidade, considerando prazos de recebimento e pagamento, e identificar o maior saldo negativo acumulado durante a fase de maturação. Esse valor, acrescido de uma margem de segurança, indica o capital de giro a ser reservado antes da inauguração.
Quais impostos devem ser considerados ao abrir uma filial?
Os tributos dependem do regime tributário, da atividade e da localização da filial. Podem incidir tributos federais, como IRPJ, CSLL, PIS e Cofins, além do ICMS, de competência estadual, e do ISS, de competência municipal, com regras e alíquotas que variam conforme o estado e o município. Também devem ser considerados os encargos sobre a folha e, a partir da transição da reforma tributária iniciada em 2026, os efeitos graduais da CBS e do IBS.
Abrir uma nova unidade pode aumentar a carga tributária da empresa?
Pode. No Simples Nacional, a receita de todas as unidades é somada, e o aumento do faturamento pode elevar a alíquota efetiva, levar ao recolhimento de ICMS e ISS fora do regime ao ultrapassar o sublimite de R$ 3,6 milhões ou até à exclusão do Simples acima de R$ 4,8 milhões anuais. Nos demais regimes, a localização da filial também pode alterar a tributação estadual e municipal. Por isso, a expansão deve ser acompanhada de uma simulação tributária da empresa consolidada.
Quais são os principais erros financeiros na expansão de uma empresa?
Os erros mais comuns são subestimar o capital de giro, projetar a nova unidade com base no desempenho da unidade atual, trabalhar apenas com o cenário otimista, ignorar o impacto tributário da expansão, assumir financiamentos sem avaliar a capacidade de pagamento e misturar o caixa das unidades, o que impede saber se a nova operação está dando resultado.
Como a contabilidade ajuda a avaliar a viabilidade de uma nova unidade?
A contabilidade consultiva ajuda a estruturar projeções de investimento, custos, receitas e fluxo de caixa, calcular indicadores como ponto de equilíbrio, margem e prazo de retorno, simular o impacto da expansão no regime tributário e orientar a legalização da filial. Depois da abertura, permite acompanhar o desempenho de cada unidade e comparar o realizado com o planejado, apoiando ajustes rápidos e decisões mais seguras.
Veja também: