O fechamento contábil mensal é o momento em que a empresa organiza, confere e consolida todas as informações financeiras e patrimoniais geradas ao longo do mês. Mais do que uma exigência formal, essa rotina é a base sobre a qual gestores tomam decisões, bancos avaliam crédito, sócios acompanham resultados e o fisco recebe informações declaradas.
Quando o fechamento contábil mensal é feito com rigor, a empresa tem em mãos um retrato confiável da sua situação econômica e financeira. Quando é feito com falhas, esse retrato se distorce, e decisões importantes passam a ser tomadas sobre uma base que não corresponde à realidade do negócio.
Empresas de médio e grande porte sentem esse impacto de forma mais intensa, porque lidam com volume maior de lançamentos, múltiplos centros de custo, operações mais complexas e exigências tributárias mais rigorosas. Um erro pequeno, replicado mês a mês, pode se transformar em uma distorção relevante nas demonstrações contábeis e nos indicadores usados pela diretoria.
Este artigo aprofunda o que é o fechamento contábil mensal, por que ele é estratégico para a gestão, quais são suas etapas, quais erros mais comprometem sua qualidade e como identificá-los antes que causem danos maiores à empresa.
O que é fechamento contábil mensal?
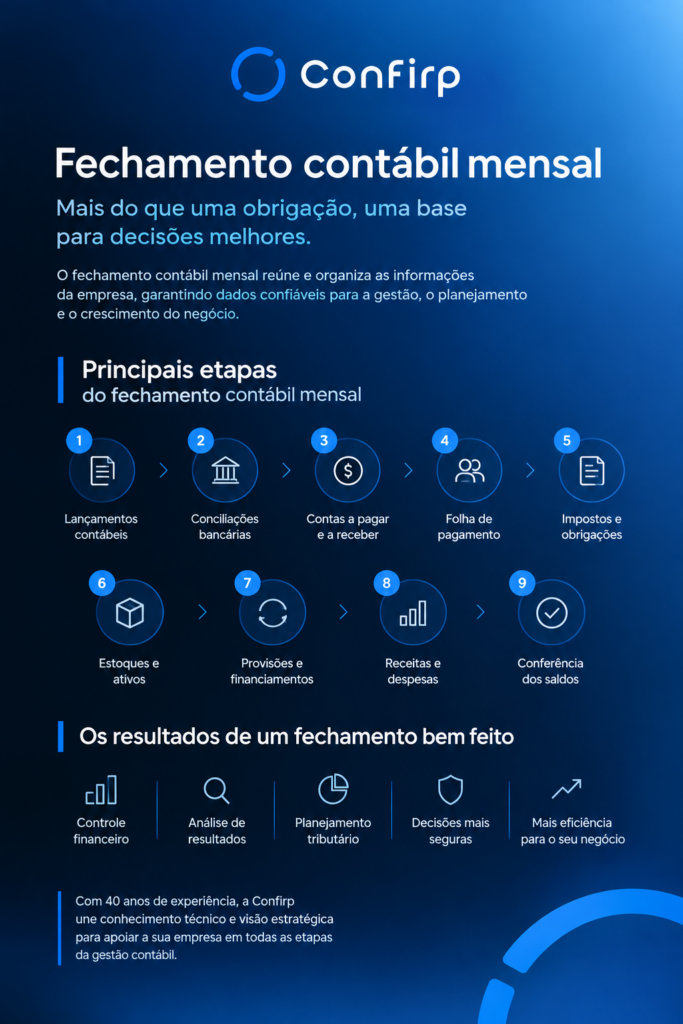
Fechamento contábil mensal é o processo de consolidação de todos os registros contábeis de um determinado mês, com o objetivo de gerar informações completas, conciliadas e prontas para análise. Ele envolve a conferência de lançamentos, a conciliação contábil, o registro de receitas e despesas do período e a apuração de saldos que alimentam as demonstrações contábeis, como o balancete, a DRE e o balanço patrimonial.
É comum haver confusão entre fechamento contábil, fechamento financeiro e fechamento fiscal. Embora estejam relacionados, eles não são a mesma coisa.
O fechamento financeiro trata do controle de caixa, contas a pagar e a receber, e do fluxo de recursos da empresa no período. O fechamento fiscal está relacionado à apuração de tributos e ao cumprimento de obrigações acessórias perante o fisco. Já o fechamento contábil mensal integra essas informações em um conjunto coerente, seguindo os princípios e normas contábeis, para retratar de forma técnica a posição patrimonial e o resultado da empresa.
Na prática, esses três processos precisam conversar entre si. Um financeiro desalinhado da contabilidade, por exemplo, tende a gerar divergências que só aparecem no momento do fechamento contábil, quando já é mais difícil corrigir a origem do problema.
Por que o fechamento contábil mensal é importante para a empresa?
O fechamento contábil mensal importa porque é a partir dele que a empresa constrói sua capacidade de enxergar o próprio negócio com precisão. Ele sustenta o controle financeiro, permite acompanhar a evolução de indicadores, dá base para o planejamento tributário e serve de fundamento para qualquer análise de rentabilidade.
Quando o fechamento é bem executado, a empresa consegue identificar com clareza onde os custos estão concentrados, como as despesas se comportam mês a mês e se a operação está de fato gerando o resultado esperado. Isso influencia diretamente decisões como reajuste de preços, corte de despesas, expansão de equipe ou revisão de contratos.
Empresas com operações mais complexas, múltiplas filiais, diferentes centros de custo ou grande volume de transações, dependem de um fechamento contábil mais estruturado.
Nesses casos, um pequeno desalinhamento em uma unidade pode se multiplicar quando os dados são consolidados, afetando a leitura do resultado da empresa como um todo. Por isso, quanto maior a complexidade operacional, maior a necessidade de padronização, prazos definidos e responsáveis claros para cada etapa do processo.
Em resumo: o fechamento contábil mensal existe para transformar dados brutos em informação confiável, e é essa informação que sustenta a gestão da empresa.
Quais são as principais etapas do fechamento contábil mensal?
O fechamento contábil mensal reúne uma sequência de procedimentos que, juntos, garantem que todas as movimentações do período estejam corretamente refletidas na contabilidade. Entre as principais etapas estão:
- Registro e conferência dos lançamentos contábeis do período
- Conciliação bancária, comparando extratos com os registros contábeis
- Conferência de contas a pagar e a receber
- Apuração da folha de pagamento e seus encargos
- Verificação de tributos apurados e recolhidos
- Conferência de estoques, quando aplicável ao segmento
- Análise de ativos, passivos e provisões
- Registro de depreciação e amortização de bens
- Conferência de empréstimos e financiamentos
- Classificação correta de receitas e despesas do período
- Conferência final dos saldos contábeis antes da geração dos relatórios
A ordem e a profundidade de cada etapa variam conforme o porte da empresa, o segmento de atuação, o regime tributário adotado e a complexidade das operações. Uma indústria com controle de estoque, por exemplo, tem etapas adicionais que não existem em uma empresa prestadora de serviços.
Da mesma forma, empresas do Lucro Real costumam demandar um nível de conferência mais detalhado do que empresas do Lucro Presumido, dado o impacto direto da apuração contábil na base tributável.
Quais erros no fechamento contábil mensal podem comprometer a gestão?
Esta é uma das questões mais relevantes para qualquer gestor, porque é aqui que pequenas falhas se transformam em problemas de gestão. Alguns dos erros mais recorrentes no fechamento contábil mensal são:
A falta de conciliação bancária é um dos erros mais comuns e também um dos mais perigosos, porque impede que a empresa saiba, com exatidão, se o saldo contábil corresponde ao saldo real disponível em conta. Sem essa conciliação, diferenças podem passar despercebidas por meses.
Lançamentos incorretos, seja por valor errado, conta contábil equivocada ou período incorreto, distorcem o resultado do mês em que ocorrem e, muitas vezes, também dos meses seguintes, já que erros contábeis tendem a se acumular quando não são corrigidos na origem.
Documentos não contabilizados, como notas fiscais, recibos ou contratos que não chegam a tempo ao setor contábil, fazem com que despesas ou receitas fiquem de fora do período correto. Isso é especialmente crítico em empresas com fluxo intenso de documentos e múltiplos centros de custo.
A classificação inadequada de receitas e despesas compromete a leitura da DRE. Uma despesa operacional lançada como despesa não operacional, por exemplo, pode inflar artificialmente o resultado operacional da empresa, levando a uma leitura otimista demais sobre o desempenho do negócio.
A duplicidade de lançamentos infla despesas ou receitas de forma artificial, distorcendo o resultado do período e, em alguns casos, gerando pagamentos em duplicidade a fornecedores.
A omissão de informações, seja por falha na comunicação entre setores ou por atraso no envio de documentos, gera lacunas que só aparecem quando alguém tenta cruzar os dados financeiros com os contábeis.
Divergências entre contabilidade e financeiro costumam surgir quando esses dois setores não seguem uma rotina de conciliação periódica. O resultado é uma empresa que enxerga números diferentes dependendo de qual área é consultada.
Erros em estoques, como divergências entre o estoque físico e o contábil, afetam diretamente o custo das mercadorias vendidas e, consequentemente, a margem bruta apurada no período.
Problemas com a folha de pagamento, como encargos calculados incorretamente ou provisões de férias e décimo terceiro mal dimensionadas, distorcem tanto o resultado do mês quanto o passivo trabalhista registrado no balanço.
Provisões incorretas, sejam elas insuficientes ou superestimadas, comprometem a fidelidade do balanço patrimonial e podem gerar surpresas desagradáveis quando a obrigação provisionada finalmente se concretiza.
A ausência de conferência final dos saldos contábeis é o erro que, na prática, permite que todos os outros passem despercebidos. É essa etapa que deveria funcionar como uma última barreira de proteção antes que os relatórios sejam considerados definitivos.
Nenhum desses erros costuma ser grave isoladamente, no primeiro mês em que ocorre. O problema real aparece quando eles se repetem, se acumulam e passam a fazer parte da rotina contábil da empresa sem que ninguém perceba.
Como erros no fechamento contábil afetam os indicadores da empresa?
Indicadores financeiros são calculados a partir de dados contábeis, o que significa que qualquer inconsistência na base compromete a confiabilidade do indicador, mesmo que o cálculo em si esteja correto.
A margem de lucro, por exemplo, pode aparecer artificialmente alta se uma despesa não foi registrada no período correto. O EBITDA pode ficar distorcido se receitas e despesas não operacionais forem classificadas de forma inadequada. Indicadores de endividamento e liquidez perdem precisão quando passivos não estão devidamente provisionados ou quando saldos bancários não foram conciliados.
A rentabilidade de uma linha de produto ou de uma unidade de negócio também pode ser mal avaliada quando custos são alocados de forma incorreta entre centros de custo. Isso é particularmente relevante para empresas de médio e grande porte, que costumam usar indicadores segmentados para decidir onde investir e onde reduzir esforços.
O ponto central é que um indicador pode parecer tecnicamente correto, com uma fórmula bem aplicada, e ainda assim levar a conclusões equivocadas, simplesmente porque os dados de origem não refletem a realidade da empresa. Por isso, a qualidade do fechamento contábil mensal é tão determinante quanto a metodologia usada para calcular os indicadores.
Como um fechamento contábil incorreto pode prejudicar a tomada de decisão?
A tomada de decisão empresarial depende diretamente da qualidade das informações contábeis disponíveis. Quando o fechamento contábil mensal contém erros, essas decisões deixam de ser baseadas na realidade da empresa e passam a refletir uma versão distorcida dela.
Um exemplo hipotético ajuda a ilustrar essa relação. Imagine uma empresa que, por falta de conciliação bancária, não identifica uma tarifa recorrente cobrada pelo banco. Isoladamente, o valor parece irrelevante.
Mas se essa cobrança se repete por doze meses sem ser identificada, o impacto acumulado pode alterar a leitura da geração de caixa da empresa, levando a uma decisão de investimento baseada em uma disponibilidade de recursos que, na prática, é menor do que a apurada.
Outro exemplo hipotético é o de uma despesa de manutenção registrada como investimento em vez de despesa operacional. Esse tipo de erro infla o resultado do período e pode sustentar uma decisão de distribuição de lucros acima do que a empresa efetivamente teria condições de distribuir sem comprometer seu caixa.
Decisões como investir em um novo equipamento, contratar mais funcionários, reduzir custos em determinada área, buscar uma linha de financiamento, reorganizar a estrutura societária ou avaliar a rentabilidade de uma unidade de negócio dependem de números confiáveis. Quando esses números carregam distorções vindas de um fechamento contábil mal feito, a decisão tomada com base neles carrega o mesmo risco, mesmo que o raciocínio estratégico por trás dela esteja correto.
Qual é a relação entre fechamento contábil mensal e planejamento tributário?
O planejamento tributário depende de informações contábeis precisas para funcionar de forma eficiente. É a partir do fechamento contábil mensal que se acompanha a evolução da carga tributária da empresa, se identificam oportunidades de ajuste dentro da legalidade e se avalia se o regime tributário adotado ainda é o mais adequado à realidade do negócio.
Empresas enquadradas no Lucro Real, por exemplo, apuram o Imposto de Renda e a Contribuição Social com base no resultado contábil ajustado. Isso significa que qualquer inconsistência no fechamento contábil mensal, como uma despesa lançada incorretamente ou uma receita reconhecida no período errado, pode impactar diretamente a base de cálculo dos tributos apurados.
Já em empresas do Lucro Presumido, embora a base de cálculo dos tributos federais não dependa diretamente do resultado contábil, a qualidade das informações contábeis continua sendo essencial para o acompanhamento de indicadores, para decisões de planejamento tributário futuro e para avaliar se a permanência nesse regime ainda faz sentido diante do crescimento da empresa.
Em ambos os casos, um fechamento contábil confiável permite que decisões tributárias sejam tomadas com base em dados reais, e não em estimativas que podem estar defasadas ou incorretas.
O fechamento contábil mensal influencia as demonstrações contábeis?
Sim, e essa é uma das relações mais diretas do processo. O fechamento contábil mensal é a fonte primária de informações para demonstrações como o balancete, a DRE, o balanço patrimonial e outras demonstrações financeiras exigidas conforme a estrutura societária da empresa.
O balancete reflete a movimentação e os saldos das contas contábeis em um determinado momento, servindo como base para análises intermediárias ao longo do ano. A DRE consolida receitas, custos e despesas para apurar o resultado do período, seja lucro ou prejuízo. O balanço patrimonial retrata a posição de ativos, passivos e patrimônio líquido da empresa em uma data específica.
Quando o fechamento contábil mensal apresenta inconsistências recorrentes, esses erros não desaparecem sozinhos. Eles se acumulam, mês após mês, até que, no fechamento anual ou em uma auditoria, geram divergências mais difíceis de rastrear e corrigir. É por isso que corrigir um problema na origem, ainda no mês em que ele ocorre, é sempre mais simples e menos custoso do que tentar reconstruir meses de informações posteriormente.
Como identificar problemas no fechamento contábil antes que eles afetem a gestão?
Existem sinais que costumam indicar que algo não está funcionando bem na rotina contábil da empresa, mesmo antes que o problema se torne evidente nos relatórios finais.
Diferenças recorrentes entre o saldo bancário e o saldo contábil, mês após mês, geralmente indicam falha na conciliação bancária. Resultados que oscilam de forma significativa sem uma explicação operacional clara também merecem atenção, assim como saldos contábeis incompatíveis com a movimentação esperada de determinada conta.
Contas sem movimentação em períodos em que deveriam apresentar lançamentos, documentos pendentes de contabilização acumulados por vários dias, divergências constantes entre os números apresentados pelo financeiro e pela contabilidade, e a necessidade frequente de ajustes retroativos em meses já fechados, são todos indícios de que o processo de fechamento contábil precisa ser revisado.
Identificar esses sinais cedo permite corrigir a origem do problema antes que ele se propague para vários meses seguidos e comprometa a confiabilidade das demonstrações contábeis da empresa.
Como tornar o fechamento contábil mensal mais eficiente?
Melhorar a eficiência do fechamento contábil mensal passa por padronizar processos e reduzir a dependência de conferências manuais feitas apenas no último dia do mês. A integração entre o setor financeiro e a contabilidade é um dos pontos mais importantes nesse sentido, já que boa parte dos erros nasce justamente da falta de comunicação entre essas duas áreas.
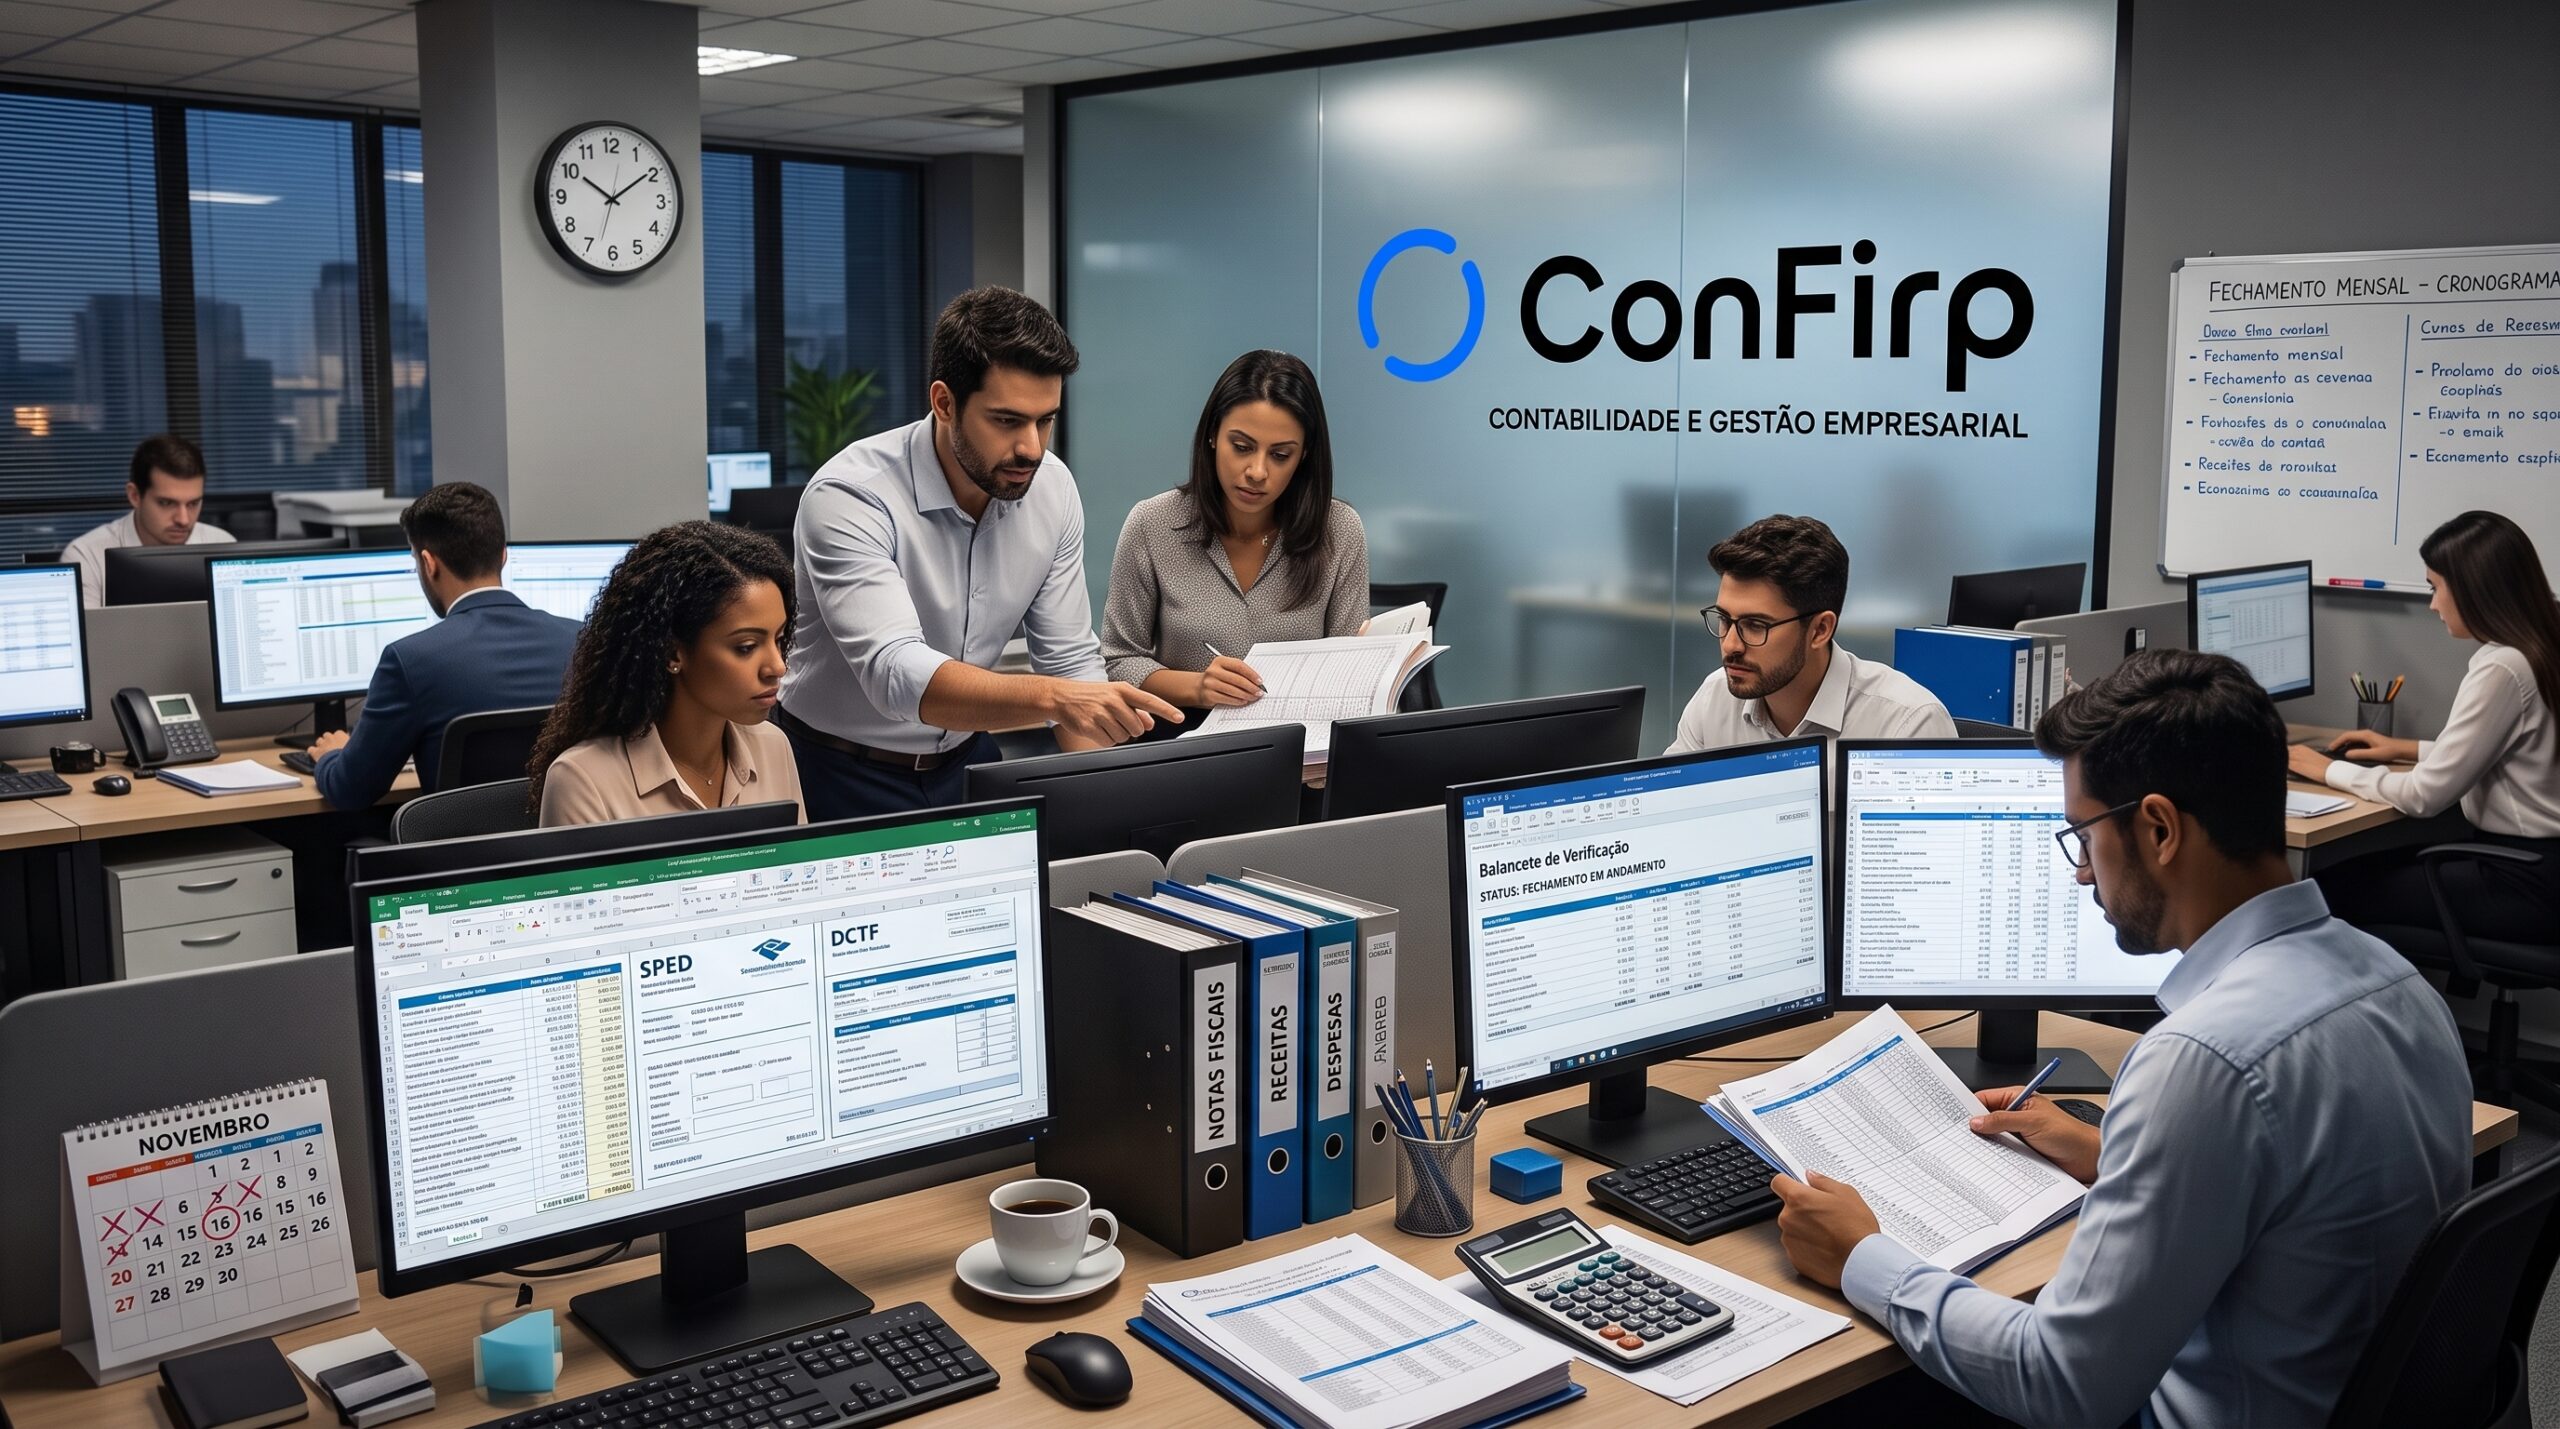
Organizar a documentação ao longo do mês, em vez de concentrar tudo nos últimos dias, reduz a chance de documentos ficarem de fora do período correto. Estabelecer um calendário de fechamento, com prazos definidos para cada etapa e responsáveis claros por cada conferência, também ajuda a distribuir o trabalho de forma mais previsível.
A conciliação periódica, feita ao longo do mês e não apenas no fechamento, permite identificar divergências enquanto ainda são pequenas e fáceis de corrigir. O uso de sistemas contábeis e financeiros integrados reduz a necessidade de lançamentos manuais duplicados, que são uma das principais fontes de erro na rotina contábil.
Por fim, revisar periodicamente os processos internos, entendendo onde os erros mais se repetem, permite ajustar a rotina de forma contínua, em vez de tratar cada problema como um caso isolado.
O que uma empresa deve conferir antes de considerar o fechamento contábil concluído?
Antes de dar o fechamento contábil mensal como finalizado, vale conferir alguns pontos essenciais:
- Se todas as contas bancárias foram conciliadas
- Se todos os documentos do período foram contabilizados
- Se receitas e despesas estão classificadas corretamente
- Se provisões e depreciações foram registradas
- Se os saldos contábeis foram conferidos e batem com os relatórios auxiliares
Esse checklist não substitui uma análise técnica mais aprofundada, mas funciona como uma última verificação antes de considerar as informações do mês prontas para análise e tomada de decisão.
Quando a empresa precisa de apoio contábil mais estratégico?
Existe um momento em que a contabilidade deixa de ser apenas a área responsável por cumprir obrigações fiscais e passa a se tornar uma peça central de apoio à gestão. Isso costuma acontecer quando a empresa cresce, quando as operações se tornam mais complexas, ou quando os sócios e gestores começam a demandar mais do que relatórios obrigatórios, buscando interpretação e contexto sobre os números.
É nesse ponto que a contabilidade consultiva se diferencia da contabilidade puramente operacional. Em vez de apenas registrar e declarar, o trabalho passa a incluir a análise de indicadores, a interpretação dos resultados apresentados no fechamento contábil mensal e o apoio direto ao planejamento empresarial, tributário e financeiro.
A Confirp atua há 40 anos ao lado de empresas de diferentes portes e segmentos, acompanhando de perto essa transição entre a contabilidade que cumpre obrigações e a contabilidade que apoia decisões. Essa experiência acumulada permite enxergar, com mais facilidade, onde processos de fechamento contábil costumam falhar e como estruturar rotinas mais confiáveis, adequadas à realidade e à complexidade de cada negócio.
Perguntas frequentes sobre fechamento contábil mensal
O que é fechamento contábil mensal?
É o processo de consolidação e conferência de todos os registros contábeis de um mês, incluindo conciliações, lançamentos e apuração de saldos, para gerar informações confiáveis sobre a situação econômica e financeira da empresa.
Quais são os principais erros no fechamento contábil?
Entre os mais comuns estão a falta de conciliação bancária, lançamentos incorretos, documentos não contabilizados, classificação inadequada de receitas e despesas, duplicidade de lançamentos e ausência de conferência final dos saldos.
Por que a conciliação bancária é importante no fechamento contábil?
Porque garante que o saldo contábil corresponda ao saldo real disponível em conta, evitando que diferenças financeiras passem despercebidas ao longo do tempo.
O que acontece quando uma despesa não é registrada corretamente na contabilidade?
O resultado do período pode ficar artificialmente melhor do que a realidade, distorcendo indicadores como margem de lucro e levando a decisões baseadas em uma rentabilidade que não existe de fato.
O fechamento contábil mensal ajuda na tomada de decisão?
Sim. Ele fornece a base de informações que sustenta decisões sobre investimentos, custos, contratações, distribuição de lucros e planejamento tributário, entre outras.
Qual a diferença entre fechamento contábil e fechamento financeiro?
O fechamento financeiro trata do controle de caixa e de contas a pagar e a receber, enquanto o fechamento contábil consolida essas e outras informações seguindo normas contábeis, para retratar o resultado e a posição patrimonial da empresa.
Como saber se o fechamento contábil da empresa está correto?
Sinais como conciliações sem divergências, ausência de ajustes retroativos frequentes e coerência entre os dados do financeiro e da contabilidade indicam um processo bem estruturado.
A contabilidade pode identificar problemas financeiros por meio do fechamento mensal?
Sim. Divergências recorrentes, oscilações inexplicadas de resultado e saldos incompatíveis costumam ser identificados justamente durante o fechamento contábil mensal.
Com que frequência a empresa deve revisar suas informações contábeis?
O ideal é que a revisão aconteça mensalmente, como parte da própria rotina de fechamento, além de análises mais aprofundadas em períodos estratégicos, como o fechamento do trimestre ou do ano.
Como uma contabilidade consultiva pode melhorar o fechamento contábil?
Ao ir além do registro obrigatório, a contabilidade consultiva interpreta os números, identifica inconsistências com mais rapidez e orienta a gestão na leitura correta dos indicadores gerados pelo fechamento.
Confirp
O fechamento contábil mensal não deveria ser encarado apenas como uma etapa burocrática dentro da rotina empresarial. Ele é, na prática, a base sobre a qual a administração constrói sua leitura sobre a situação econômica, financeira e patrimonial da empresa. Erros nessa rotina, mesmo pequenos, tendem a se acumular e comprometer indicadores, demonstrações contábeis e decisões estratégicas.
Uma contabilidade estruturada, confiável e capaz de interpretar os números vai além do cumprimento de obrigações. Ela se torna parte ativa da gestão. Há 40 anos acompanhando empresas de diferentes portes e segmentos, a Confirp entende essa rotina não apenas como processo contábil, mas como suporte real para decisões empresariais mais seguras.