Três amigos abrem uma agência de marketing. Um entra com a maior parte do capital, outro assume a área comercial em tempo integral e o terceiro cuida da parte técnica meio período. No primeiro ano, tudo é informal: cada um retira «o que precisa» do caixa. No segundo ano, o faturamento cresce, as retiradas também, e surge a pergunta que ninguém respondeu no começo: quem tem direito a quanto, e por quê?
Situações assim são comuns em uma LTDA com vários sócios. A falta de regras claras para a distribuição de lucros entre sócios e para a divisão de responsabilidades costuma gerar desconfiança, retiradas sem respaldo contábil e, em muitos casos, riscos fiscais. Com a nova tributação de lucros e dividendos em vigor desde 2026, organizar esse tema deixou de ser apenas uma boa prática e passou a ter impacto direto no bolso dos sócios.
Neste guia, a Confirp Contabilidade, com 40 anos de atuação em contabilidade empresarial, societária e tributária, explica como estruturar a sociedade para que lucros, remuneração e responsabilidades fiquem claros para todos.
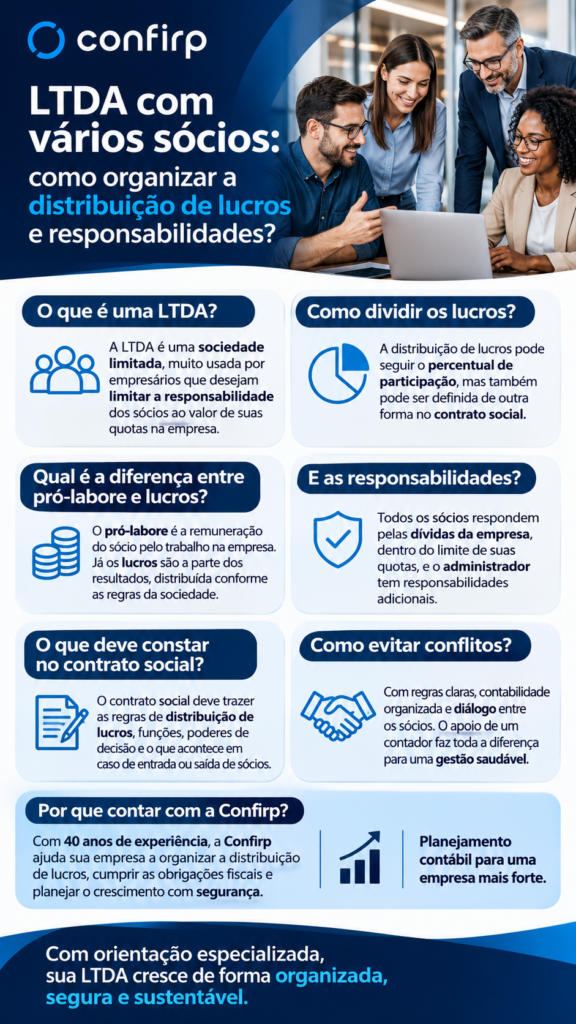
O que é uma sociedade limitada (LTDA) com vários sócios?
Explicação objetiva: uma LTDA com vários sócios é uma sociedade empresária em que o capital social é dividido em quotas entre duas ou mais pessoas. A responsabilidade de cada sócio, em regra, é limitada ao valor de suas quotas, mas todos respondem solidariamente pela integralização total do capital social. As regras de funcionamento são definidas no contrato social, com base no Código Civil.
A sociedade limitada é regulada pelos artigos 1.052 a 1.087 do Código Civil. Na ausência de regras específicas no contrato, aplicam-se supletivamente as normas da sociedade simples, ou, se o contrato prever, as da sociedade anônima (art. 1.053).
Essa estrutura dá bastante liberdade aos sócios. É justamente essa liberdade que exige cuidado: o que não estiver no contrato social será resolvido pela regra geral da lei, que nem sempre corresponde ao que os sócios combinaram verbalmente.
Como funciona a divisão de participação societária entre os sócios?
A participação societária corresponde à fração do capital social que pertence a cada sócio, representada pelas quotas. Ela define, em regra, o peso do voto nas deliberações e a proporção na participação nos lucros e nas perdas, salvo disposição contratual diferente.
Os percentuais podem refletir o dinheiro investido, bens aportados ou um acordo entre os sócios. É importante saber que, na sociedade limitada, é vedada a contribuição que consista apenas em prestação de serviços (art. 1.055, § 2º). Quem entra na sociedade «com o trabalho» precisa ter essa contribuição estruturada de outra forma, como remuneração por pró-labore ou critérios de distribuição de lucros previstos no contrato.
Como organizar a distribuição de lucros em uma LTDA?
A distribuição de lucros em uma LTDA deve ser feita a partir de lucros efetivamente apurados em demonstrações contábeis, conforme os critérios do contrato social e as deliberações dos sócios. Retirar dinheiro do caixa sem lastro contábil não é distribuição de lucros, e pode gerar riscos fiscais e societários.
O Código Civil prevê responsabilidade solidária dos administradores que realizarem distribuição de lucros ilícitos ou fictícios, e dos sócios que os receberem conhecendo ou devendo conhecer essa ilegitimidade (art. 1.009).
Passo a passo: como organizar a distribuição de lucros entre os sócios?
- Revise o contrato social e verifique se ele traz regras sobre periodicidade, critérios e quórum para distribuição.
- Mantenha a escrituração contábil completa e regular, com balanço patrimonial e demonstração de resultado.
- Apure o lucro do período e verifique se há prejuízos acumulados a compensar.
- Defina a destinação do resultado: quanto será distribuído e quanto ficará como reserva ou reinvestimento.
- Formalize a deliberação em ata ou documento equivalente, quando exigido pelo contrato ou pela lei.
- Calcule os impactos tributários, especialmente a retenção do imposto de renda sobre valores acima do limite mensal.
- Faça os pagamentos por transferência identificada para a conta de cada sócio, mantendo comprovantes.
Critérios de distribuição: quais fatores considerar para definir quanto cada sócio recebe?
Antes de definir percentuais, os sócios devem discutir o capital investido por cada um, a dedicação à empresa, as funções e responsabilidades assumidas, a necessidade de reinvestimento do negócio, a existência de pró-labore para quem trabalha na operação e o impacto tributário das retiradas. Esses critérios precisam ser transformados em regras escritas, e não em combinados de boca.
A distribuição de lucros precisa seguir o percentual de participação de cada sócio?
Não necessariamente. Pelo art. 1.007 do Código Civil, o sócio participa dos lucros e das perdas na proporção de suas quotas, salvo estipulação em contrário. Ou seja, a proporcionalidade é a regra padrão, mas o contrato social pode estabelecer critérios diferentes.
O limite está no art. 1.008: é nula a cláusula que exclua qualquer sócio de participar dos lucros e das perdas. É possível distribuir de forma diferente, mas não excluir totalmente um sócio.
É possível distribuir lucros de forma desigual entre os sócios?
Sim, desde que haja previsão no contrato social e que a distribuição esteja respaldada em lucros apurados. A chamada distribuição desproporcional é usada, por exemplo, quando um sócio com menor participação no capital tem maior dedicação à empresa.
Exemplo prático: Ana tem 70% das quotas e atua apenas como investidora. Bruno tem 30% e administra a empresa. O contrato pode prever que, de um lucro de R$ 300 mil no ano, 50% seja destinado a cada um. Sem essa previsão contratual, a regra seria 70% e 30%.
Esse tipo de cláusula deve ser bem redigido e acompanhado pela contabilidade, porque distribuições desproporcionais sem respaldo podem ser questionadas pelo Fisco, que pode entender o valor como remuneração disfarçada. Também é preciso lembrar que, com a nova tributação, a forma de distribuir pode alterar o imposto devido por cada sócio.
Qual é a diferença entre distribuição de lucros e pró-labore?
Essa é uma das confusões mais frequentes em sociedades com vários sócios.
O pró-labore é a remuneração pelo trabalho do sócio que atua na empresa. É uma despesa da empresa, tem caráter mensal e sofre incidência de contribuição previdenciária (o sócio, como contribuinte individual, contribui com 11% até o teto do INSS, e a empresa pode ter a contribuição patronal, a depender do regime tributário) e de imposto de renda pela tabela progressiva.
A distribuição de lucros é a remuneração pelo capital investido. Depende da existência de lucro apurado, não é despesa da empresa e segue as regras específicas de tributação de lucros e dividendos.
Comparação prática:
| Aspecto | Pró-labore | Distribuição de lucros |
| Remunera | O trabalho do sócio | O capital investido |
| Quem recebe | Sócio que trabalha na empresa | Sócios, conforme contrato |
| Depende de lucro? | Não | Sim |
| INSS | Incide | Não incide |
| Imposto de renda | Tabela progressiva mensal | Regras de lucros e dividendos (Lei nº 15.270/2025) |
Como definir a remuneração dos sócios que trabalham na empresa?
O sócio que exerce atividade na empresa deve receber pró-labore, compatível com a função e com a realidade financeira do negócio. Não existe um valor fixado em lei, mas ele não deve ser inferior ao salário mínimo para fins previdenciários.
Uma prática comum, e arriscada, é fixar um pró-labore muito baixo e retirar o restante como «lucro» mensal, sem apuração contábil. Além de fragilizar a proteção previdenciária do sócio, essa prática pode ser questionada pela Receita Federal. O ideal é que a contabilidade analise o equilíbrio entre pró-labore e lucros, considerando previdência, impostos e fluxo de caixa.
Como funciona a tributação dos lucros distribuídos aos sócios em 2026?
A tributação mudou. A Lei nº 15.270/2025 encerrou a isenção irrestrita sobre lucros e dividendos que vigorava desde 1996 e criou duas regras principais para pessoas físicas residentes no Brasil:
Retenção mensal na fonte. A partir de janeiro de 2026, quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50.000,00 em lucros e dividendos no mesmo mês, há retenção de 10% de imposto de renda sobre o total pago, e não apenas sobre o excedente. A lei veda deduções na base de cálculo e determina que vários pagamentos no mesmo mês sejam somados.
Tributação mínima anual sobre altas rendas. A partir do ano-calendário de 2026, a pessoa física cuja soma de rendimentos no ano superar R$ 600.000,00 fica sujeita a uma tributação mínima, com alíquota que cresce progressivamente até 10% para rendimentos a partir de R$ 1.200.000,00. O imposto retido na fonte sobre dividendos pode ser deduzido nesse cálculo anual, e a lei prevê um mecanismo de redução para que a soma da tributação da empresa e do sócio não ultrapasse determinados limites (34% na regra geral).
E os lucros apurados até 2025?
A lei trouxe uma regra de transição. Ficam fora da nova tributação os lucros relativos a resultados apurados até o ano-calendário de 2025, cuja distribuição tenha sido aprovada até 31 de dezembro de 2025 e cujo pagamento ocorra nos termos originalmente previstos no ato de aprovação (para a tributação mínima anual, a lei fala em pagamentos realizados em 2026, 2027 e 2028). Empresas que aprovaram distribuições no fim de 2025 precisam seguir rigorosamente o que foi deliberado.
O que isso muda para uma LTDA com vários sócios?
Na prática, a forma e o calendário das distribuições passaram a importar. Uma distribuição de R$ 60 mil a um sócio em um único mês gera retenção de R$ 6 mil; a mesma quantia distribuída em meses diferentes, abaixo do limite mensal, não sofre a retenção mensal, embora possa entrar na apuração anual se o sócio tiver rendimentos totais acima de R$ 600 mil.
Esse planejamento deve ser feito com base na lei e com respaldo contábil, sem fracionamentos artificiais. Empresas do Simples Nacional e situações específicas, como sócios no exterior, exigem análise própria, pois há regras e discussões particulares. Como a regulamentação ainda pode ser detalhada por normas da Receita Federal, o acompanhamento contábil é essencial.
Quais responsabilidades cada sócio possui dentro da empresa?
Todos os sócios respondem pelas dívidas da LTDA?
Em regra, não com o patrimônio pessoal. Pelo art. 1.052 do Código Civil, a responsabilidade de cada sócio é restrita ao valor de suas quotas, mas todos respondem solidariamente pela integralização do capital social. Se o capital não foi totalmente integralizado, qualquer sócio pode ser cobrado pelo valor faltante.
Há exceções importantes. A desconsideração da personalidade jurídica (art. 50 do Código Civil) pode atingir o patrimônio dos sócios em casos de abuso, desvio de finalidade ou confusão patrimonial, como pagar contas pessoais com dinheiro da empresa. Na esfera trabalhista e tributária também existem hipóteses específicas de responsabilização.
Qual é a responsabilidade do sócio administrador?
O sócio administrador tem deveres adicionais. Ele deve agir com cuidado e diligência (art. 1.011) e responde solidariamente perante a sociedade e terceiros por culpa no desempenho de suas funções (art. 1.016). No campo tributário, o art. 135 do Código Tributário Nacional prevê responsabilidade pessoal de administradores por créditos tributários resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatuto.
Por isso, ser administrador não é apenas um título: envolve assinar, responder e prestar contas, inclusive apresentando anualmente o balanço aos sócios (art. 1.065 e art. 1.078).
Responsabilidades dos sócios: o que cabe a cada um?
Todos os sócios devem integralizar suas quotas, participar das deliberações, respeitar o contrato social e não usar a empresa para fins pessoais. Os administradores, além disso, conduzem a gestão, representam a empresa, mantêm a escrituração em ordem e prestam contas. Sócios que atuam na operação devem ter suas funções e sua remuneração formalizadas.
Como dividir funções, poderes de decisão e obrigações entre os sócios?
A divisão começa pelo contrato social, que define quem administra e com quais poderes, e pode ser complementada por um acordo de sócios, documento que detalha funções, metas, regras de convivência e mecanismos de solução de conflitos.
Também é importante conhecer os quóruns legais. Após a Lei nº 14.451/2022, a modificação do contrato social, a incorporação, a fusão e a dissolução passaram a depender de votos correspondentes a mais da metade do capital social (art. 1.076, II), e não mais de três quartos. O contrato pode prever quóruns diferentes em determinadas matérias, o que reforça a importância de redigi-lo com cuidado.
Exemplo prático: em uma empresa com sócios de 60% e 40%, o sócio majoritário pode, sozinho, aprovar muitas alterações contratuais. Se o minoritário quise
r proteção em decisões estratégicas, isso precisa estar previsto no contrato.
O que deve constar no contrato social para evitar conflitos?
Checklist societário: contrato social e controles contábeis
- [ ] Participação de cada sócio e situação de integralização do capital.
- [ ] Administradores, poderes e limites de atuação.
- [ ] Critérios e periodicidade da distribuição de lucros, inclusive desproporcional.
- [ ] Possibilidade de antecipação de lucros com base em balanços intermediários.
- [ ] Regras de pró-labore para sócios que trabalham na empresa.
- [ ] Quóruns para decisões relevantes.
- [ ] Regras de entrada, saída, cessão de quotas e direito de preferência.
- [ ] Critério de apuração de haveres em caso de saída ou falecimento.
- [ ] Possibilidade de exclusão de sócio por justa causa.
- [ ] Escrituração contábil completa, com balanço e DRE.
- [ ] Atas ou registros das deliberações sobre distribuição.
- [ ] Separação total entre contas da empresa e dos sócios.
Como estabelecer regras para entrada e saída de sócios?
A cessão de quotas a terceiros, quando o contrato for omisso, pode ser feita se não houver oposição de titulares de mais de um quarto do capital social (art. 1.057). Muitas sociedades preferem prever direito de preferência para os sócios atuais.
Na saída, o sócio de sociedade por prazo indeterminado pode se retirar mediante notificação com antecedência mínima de 60 dias (art. 1.029). Os haveres são apurados com base na situação patrimonial da sociedade, por balanço especialmente levantado, salvo disposição contratual diferente (art. 1.031). Definir previamente o critério de avaliação evita disputas longas.
A exclusão extrajudicial de sócio que coloque em risco a continuidade da empresa por atos de inegável gravidade é possível quando o contrato prevê a exclusão por justa causa, mediante deliberação da maioria do capital, com direito de defesa (art. 1.085).
O que acontece quando os sócios discordam sobre a distribuição de lucros?
Prevalece o que estiver no contrato social e o resultado das deliberações conforme os quóruns aplicáveis. A maioria pode, por exemplo, decidir reter lucros para reinvestimento, desde que respeitadas as regras contratuais e sem abuso.
Quando o contrato é omisso ou mal redigido, o conflito tende a terminar no Judiciário, com custo alto e desgaste para a empresa. Por isso, vale incluir no contrato ou no acordo de sócios mecanismos de mediação ou arbitragem e critérios objetivos para reter ou distribuir resultados.
Quais são os riscos de não formalizar corretamente a distribuição de lucros?
Retiradas sem apuração contábil podem ser tratadas como remuneração não declarada, sujeita a contribuição previdenciária e imposto de renda, com multa e juros. Distribuir lucros inexistentes pode gerar responsabilidade solidária de administradores e sócios. A mistura de contas pessoais e empresariais abre espaço para a desconsideração da personalidade jurídica. E, entre os sócios, a falta de registros alimenta desconfiança e disputas sobre quem recebeu a mais.
Com a Lei nº 15.270/2025, há um risco adicional: deixar de reter o imposto devido sobre distribuições mensais acima de R$ 50 mil, obrigação que recai sobre a empresa pagadora.
Como a contabilidade pode ajudar a organizar a relação societária?
Uma contabilidade especializada transforma acordos em números confiáveis. Na prática, o acompanhamento contábil ajuda a organizar a distribuição de lucros de acordo com a legislação, definir corretamente pró-labore e remuneração, manter a escrituração regular, reduzir riscos fiscais e societários, dar transparência às movimentações financeiras, evitar conflitos com informações claras para todos os sócios e apoiar decisões estratégicas de crescimento.
Ao longo de 40 anos, a Confirp acompanhou empresas com diferentes estruturas societárias e observa um padrão: sociedades que formalizam regras desde o início discutem estratégia; as que deixam para depois acabam discutindo o passado.
Orientações práticas para evitar conflitos e problemas tributários
Separe as contas da empresa e dos sócios. Defina pró-labore para quem trabalha. Distribua lucros apenas com base em demonstrações contábeis. Registre as deliberações. Planeje o calendário de distribuições considerando a nova tributação. Revise o contrato social sempre que a realidade da sociedade mudar.
FAQ: dúvidas frequentes sobre LTDA com vários sócios
1. Como dividir os lucros de uma empresa LTDA com vários sócios?
Com base no lucro apurado contabilmente e nos critérios do contrato social. Sem regra específica, a divisão segue a proporção das quotas. A deliberação deve ser registrada e o pagamento feito por transferência identificada.
2. A distribuição de lucros precisa seguir a porcentagem de participação de cada sócio?
Não obrigatoriamente. A proporcionalidade é a regra padrão do art. 1.007 do Código Civil, mas o contrato social pode estabelecer critérios diferentes.
3. Uma empresa LTDA pode distribuir lucros de maneira desigual entre os sócios?
Sim, se houver previsão no contrato social e lucro apurado. Não é permitido, porém, excluir totalmente um sócio da participação nos lucros e nas perdas (art. 1.008).
4. Qual é a diferença entre pró-labore e distribuição de lucros?
O pró-labore remunera o trabalho, é mensal, incide INSS e imposto de renda pela tabela progressiva. A distribuição de lucros remunera o capital, depende de lucro apurado e segue as regras de tributação de dividendos.
5. Todo sócio de uma LTDA precisa receber pró-labore?
O pró-labore é devido ao sócio que trabalha na empresa. O sócio apenas investidor, que não exerce atividade na sociedade, não precisa recebê-lo.
6. Os sócios podem decidir não distribuir os lucros da empresa?
Sim. Os lucros podem ser retidos para reinvestimento ou reservas, conforme o contrato social e as deliberações dos sócios, desde que não haja abuso contra minoritários.
7. Como funciona a tributação da distribuição de lucros entre sócios?
Desde janeiro de 2026, pagamentos de mais de R$ 50 mil por mês de uma mesma empresa a uma mesma pessoa física sofrem retenção de 10% sobre o total. Pessoas com rendimentos anuais acima de R$ 600 mil estão sujeitas à tributação mínima anual, de até 10%. Lucros apurados até 2025 com distribuição aprovada até 31/12/2025 seguem regra de transição.
8. A distribuição de lucros pode ser feita mensalmente?
Pode, desde que haja lucro apurado em balanço ou balancete e que o contrato permita antecipações. Hoje, é preciso observar o limite mensal de R$ 50 mil por sócio para fins de retenção.
9. O sócio que não trabalha na empresa pode receber distribuição de lucros?
Sim. A distribuição de lucros remunera o capital, não o trabalho. O sócio investidor tem direito aos lucros conforme o contrato social.
10. Todos os sócios de uma LTDA respondem pelas dívidas da empresa?
Em regra, a responsabilidade é limitada ao valor das quotas, com solidariedade pela integralização do capital. O patrimônio pessoal pode ser atingido em casos como confusão patrimonial, desvio de finalidade e hipóteses específicas trabalhistas e tributárias.
11. O sócio administrador tem mais responsabilidades que os demais?
Sim. Ele responde por culpa no desempenho de suas funções e pode ser pessoalmente responsabilizado por tributos resultantes de atos com excesso de poderes ou infração de lei ou do contrato.
12. O que acontece quando os sócios discordam sobre a divisão dos lucros?
Valem o contrato social e os quóruns de deliberação. Se o conflito persistir, pode ser resolvido por mediação, arbitragem, quando prevista, ou pelo Judiciário.
13. Como evitar conflitos entre sócios de uma empresa?
Com contrato social detalhado, acordo de sócios, pró-labore definido, distribuição baseada em demonstrações contábeis, registros das decisões e transparência nas informações financeiras.
14. O contrato social pode estabelecer regras específicas para distribuição de lucros?
Sim. Ele pode definir periodicidade, critérios desproporcionais, antecipações e quóruns, respeitada a vedação de exclusão de qualquer sócio da participação nos lucros e perdas.
15. Quais cuidados contábeis devem ser adotados antes de distribuir lucros?
Manter escrituração regular, apurar o resultado em balanço ou balancete, compensar prejuízos acumulados quando aplicável, verificar a disponibilidade de caixa, calcular a retenção de imposto devida e registrar a deliberação.
Uma LTDA com vários sócios funciona melhor quando o que foi combinado está escrito e quando os números mostram, com clareza, o que cada um tem a receber. Com a nova tributação de dividendos, esse cuidado ganhou ainda mais relevância.
A Confirp Contabilidade apoia empresas em todo esse processo, do planejamento societário à rotina contábil e tributária, para que a sociedade cresça com segurança e os sócios possam se concentrar no que realmente importa: o futuro do negócio.
Este conteúdo tem caráter informativo e reflete a legislação vigente na data de publicação. Cada sociedade deve ser analisada individualmente por profissionais habilitados.
Veja também: