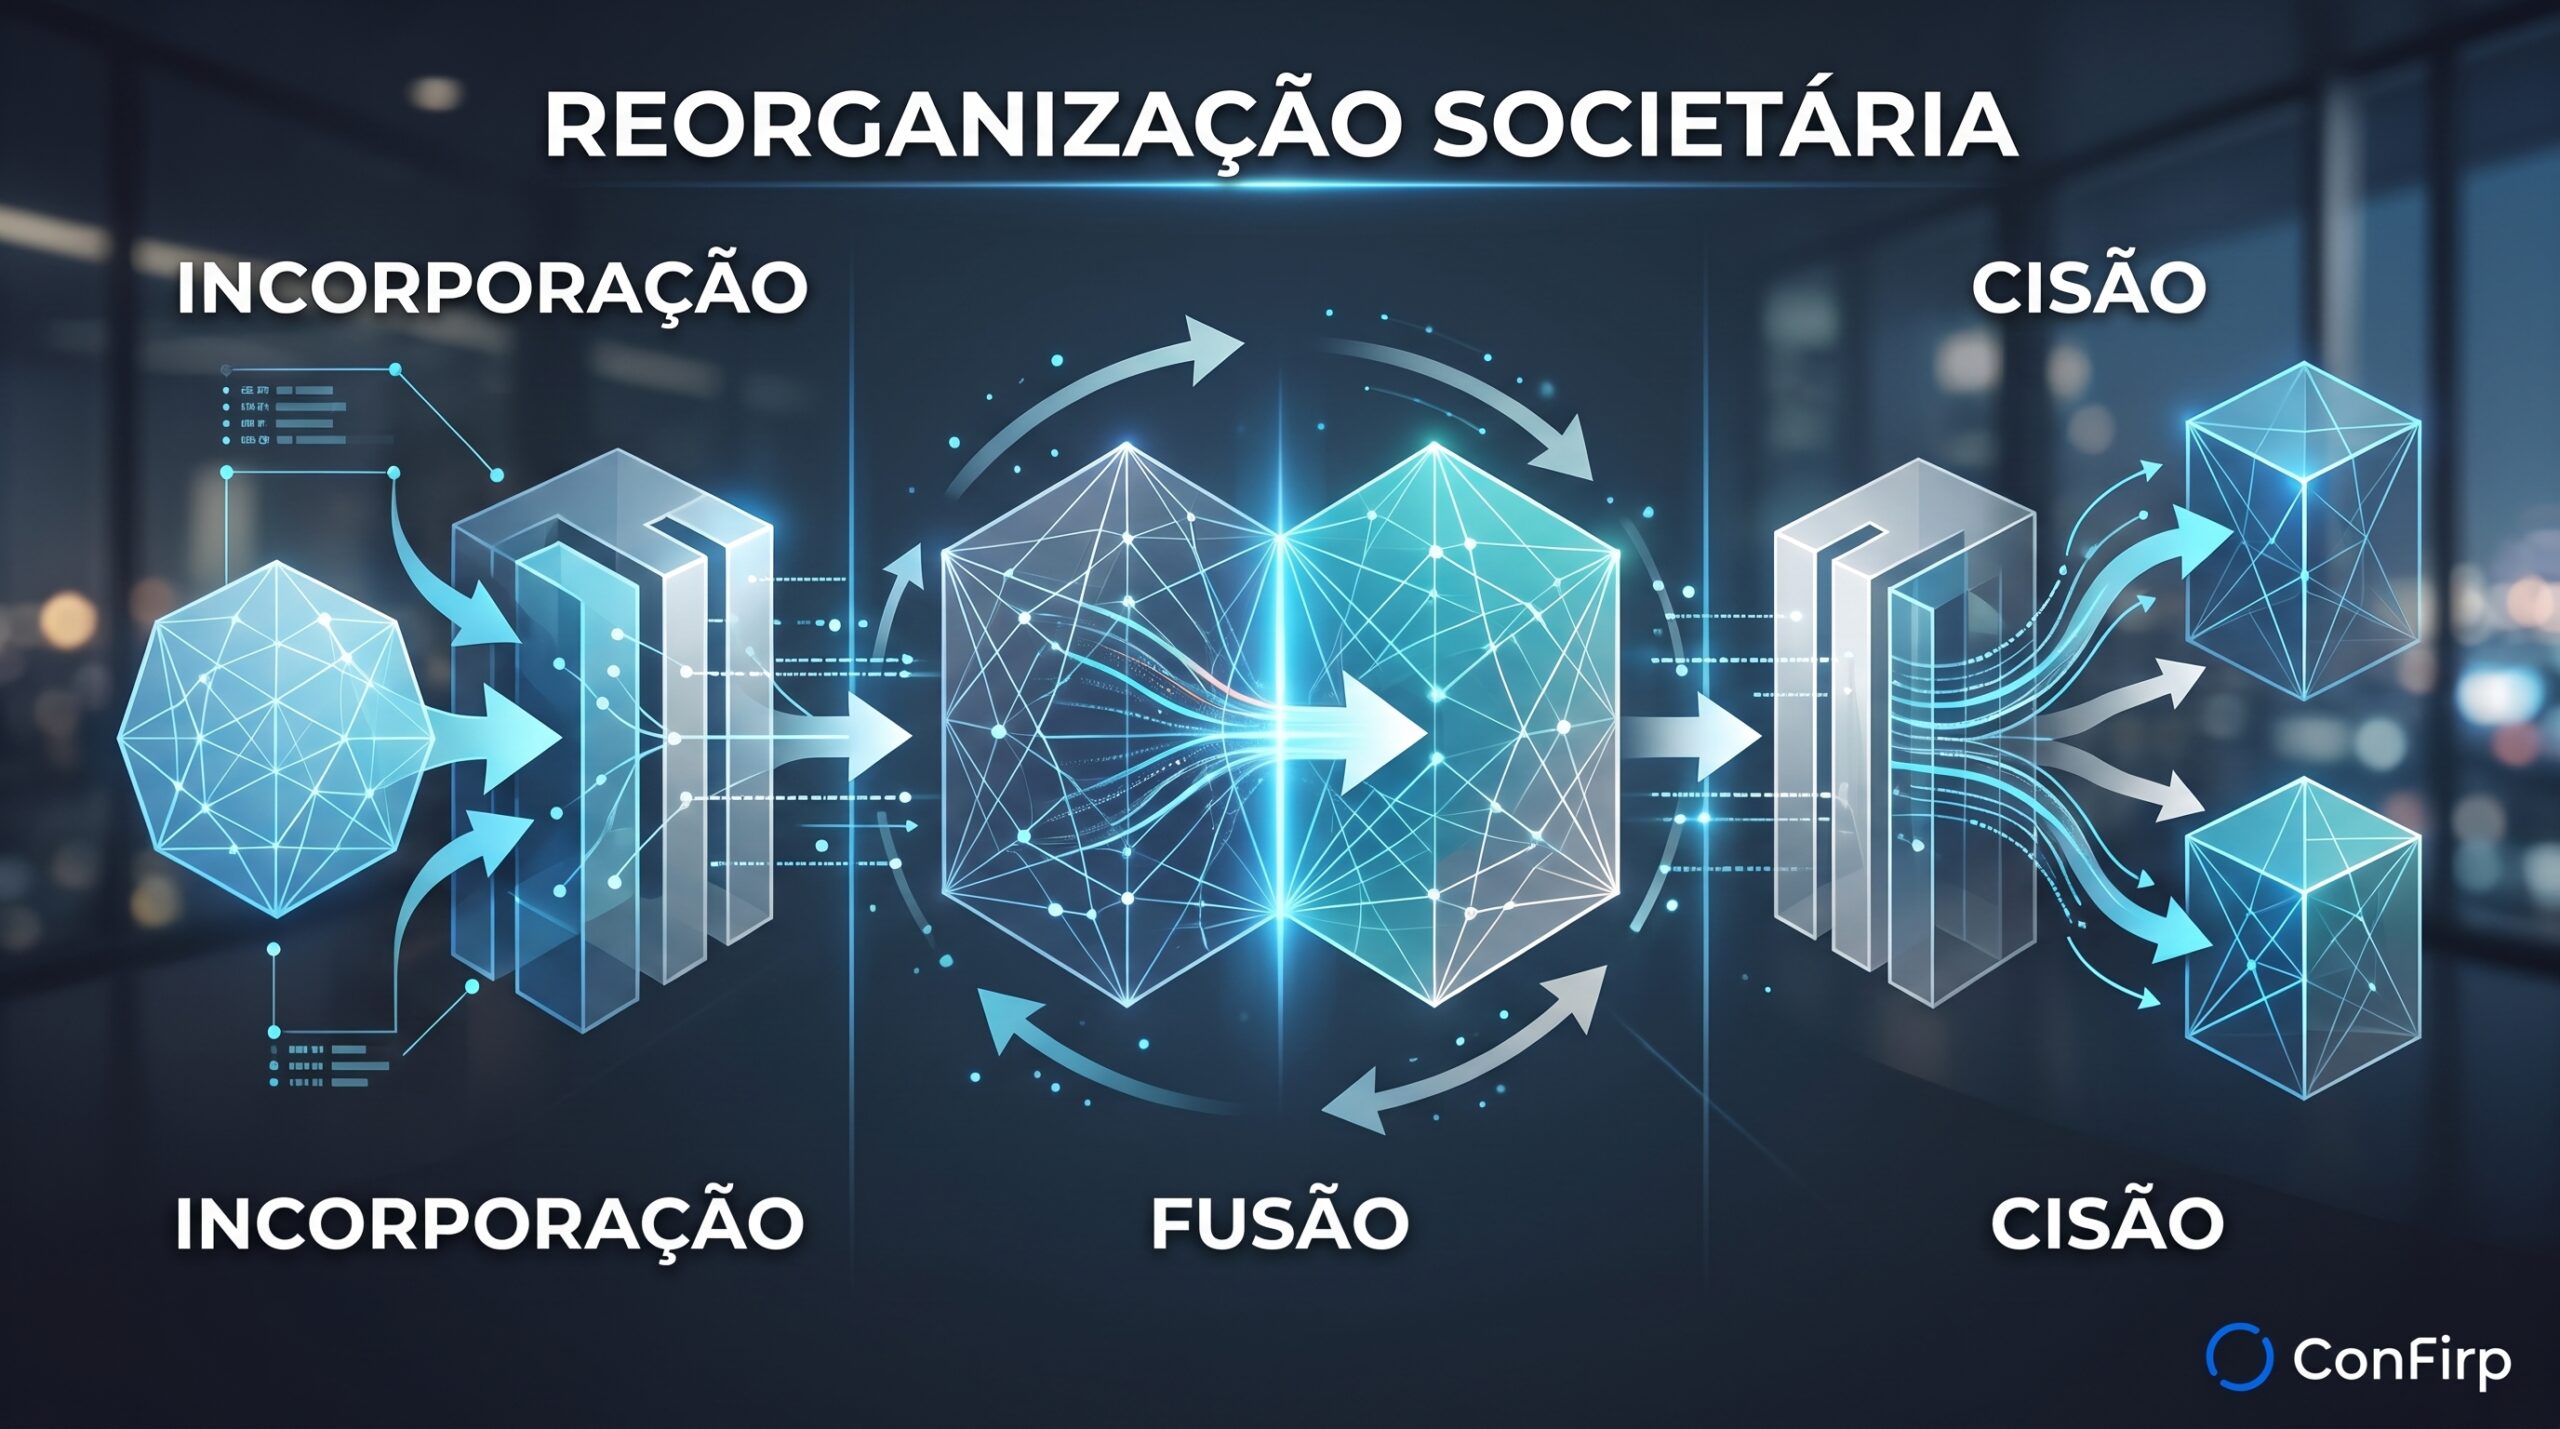
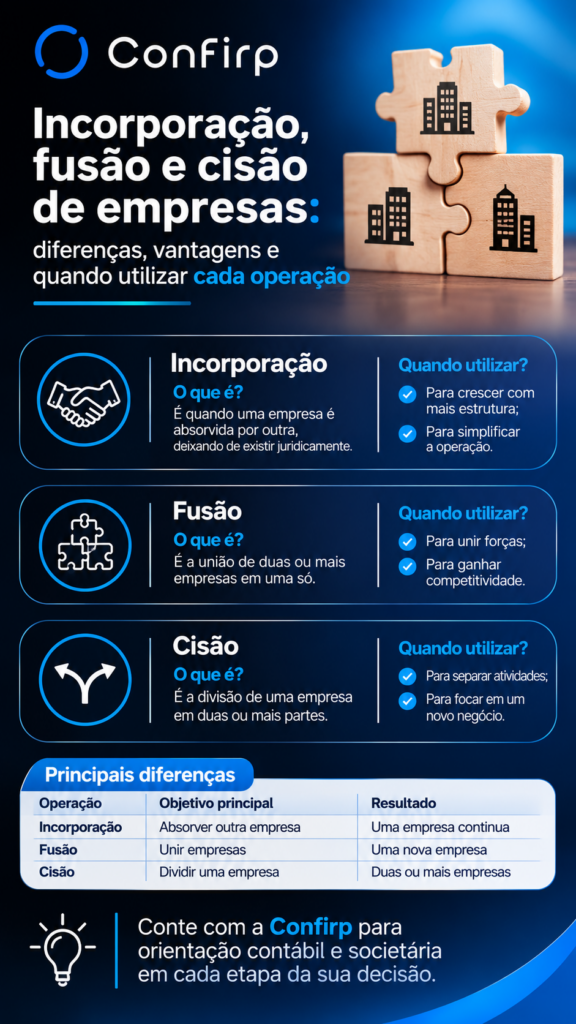
Incorporação, fusão e cisão de empresas são as três principais operações de reorganização societária previstas na legislação brasileira. Na incorporação, uma ou mais sociedades são absorvidas por outra, que continua existindo. Na fusão, duas ou mais sociedades se unem para criar uma empresa nova, e as originais deixam de existir. Na cisão, uma sociedade transfere todo ou parte do seu patrimônio para uma ou mais empresas, podendo ou não ser extinta.
A diferença central está no destino das empresas envolvidas: na incorporação, uma sobrevive; na fusão, nasce uma nova; na cisão, o patrimônio se divide. Entender essa lógica é o primeiro passo para avaliar qual operação faz sentido para o seu negócio, e por que nenhuma delas deve ser decidida sem um diagnóstico contábil, societário e tributário.
O que é incorporação de empresas?
A incorporação de empresas é a operação em que uma ou várias sociedades são absorvidas por outra, que sucede as incorporadas em todos os direitos e obrigações. A definição está no artigo 1.116 do Código Civil (Lei nº 10.406/2002) e, para as sociedades anônimas, no artigo 227 da Lei das S.A. (Lei nº 6.404/1976).
Na prática, existem dois papéis. A incorporadora continua existindo, recebe o patrimônio da incorporada e, em regra, aumenta seu capital social. A incorporada é extinta, e seus ativos, passivos, contratos e obrigações passam para a incorporadora.
Um caso comum é o de grupos empresariais que mantêm várias empresas com atividades semelhantes e decidem concentrá-las em uma só, para simplificar a gestão e reduzir custos administrativos. A Lei das S.A. ainda prevê regras específicas para a incorporação de companhia controlada pela controladora (artigo 264).
O que é fusão de empresas?
A fusão de empresas é a operação pela qual duas ou mais sociedades se unem para formar uma sociedade nova, que sucede as anteriores em todos os direitos e obrigações (artigo 1.119 do Código Civil e artigo 228 da Lei das S.A.).
A principal consequência é que todas as sociedades originais são extintas. Nenhuma delas «absorve» a outra: surge uma terceira pessoa jurídica, com novo CNPJ, novo contrato social ou estatuto e um quadro societário formado pelos sócios das empresas que se uniram.
No uso comercial, é comum chamar de «fusão» qualquer união entre empresas, mas juridicamente muitas dessas operações são, na verdade, incorporações ou aquisições de participação. Essa distinção importa, porque cada modalidade tem efeitos societários, contábeis e fiscais próprios.
O que é cisão de empresas?
A cisão de empresas é a operação pela qual uma sociedade transfere parcelas do seu patrimônio para uma ou mais sociedades, já existentes ou constituídas para esse fim (artigo 229 da Lei das S.A.).
Qual é a diferença entre cisão total e cisão parcial?
Na cisão total, todo o patrimônio da empresa cindida é transferido, e ela deixa de existir. Na cisão parcial, apenas uma parte do patrimônio é transferida; a empresa cindida continua existindo, com o capital social reduzido.
As parcelas transferidas podem ir para empresas novas, criadas na própria operação, ou para empresas já existentes. Nesse segundo caso, a operação segue, na parte aplicável, as regras da incorporação.
A cisão é muito usada para separar atividades, isolar riscos, reorganizar unidades de negócio e viabilizar a saída de sócios ou a sucessão empresarial.
Qual é a diferença entre incorporação, fusão e cisão?
O quadro a seguir resume as principais diferenças entre as três operações societárias:
| Critério | Incorporação | Fusão | Cisão |
| O que acontece com as empresas | A incorporada é extinta; a incorporadora continua | Todas as sociedades originais são extintas | Na total, a cindida é extinta; na parcial, ela continua |
| Surge uma nova empresa? | Não | Sim | Pode surgir, se o patrimônio for para sociedade nova |
| Patrimônio | Transferido integralmente para a incorporadora | Reunido na nova sociedade | Dividido entre uma ou mais sociedades |
| Sucessão de direitos e obrigações | Incorporadora sucede a incorporada | Nova sociedade sucede as originais | Sucessoras respondem conforme a lei e o protocolo |
| Objetivo mais comum | Concentrar, simplificar e ganhar escala | Unir forças e criar uma nova estrutura | Separar atividades, sócios ou riscos |
| Base legal principal | Art. 1.116 CC; art. 227 Lei 6.404/1976 | Art. 1.119 CC; art. 228 Lei 6.404/1976 | Art. 229 Lei 6.404/1976 |
Em resumo: incorporação concentra, fusão une criando algo novo e cisão divide.
Quais são as vantagens da incorporação de empresas?
A incorporação costuma ser escolhida quando o objetivo é ganhar eficiência. Ao reunir operações em uma única pessoa jurídica, a empresa pode centralizar a administração, eliminar estruturas duplicadas, reduzir obrigações acessórias e custos com contabilidade, folha e sistemas.
Também favorece a expansão e o ganho de escala, quando uma empresa absorve outra com carteira de clientes, tecnologia ou presença regional complementar. A integração de operações tende a melhorar o poder de negociação com fornecedores e a otimizar recursos.
Em grupos familiares ou empresariais, a incorporação ajuda a simplificar estruturas que cresceram de forma desordenada ao longo dos anos.
Quais são as vantagens da fusão de empresas?
A fusão faz sentido quando duas ou mais empresas, de porte e relevância semelhantes, querem construir algo novo juntas, sem que uma prevaleça sobre a outra.
Entre os benefícios possíveis estão a ampliação da participação de mercado, a reunião de competências complementares, o fortalecimento da competitividade e a criação de novas oportunidades de negócio, como a entrada em mercados que nenhuma das empresas acessaria sozinha.
Por envolver a extinção de todas as sociedades originais, porém, a fusão exige atenção redobrada à transferência de contratos, licenças, cadastros e registros, que precisarão ser regularizados em nome da nova empresa.
Quais são as vantagens da cisão de empresas?
A cisão é uma ferramenta de organização e segregação. Ela permite separar atividades com naturezas, riscos ou regimes diferentes, por exemplo, isolar uma operação imobiliária de uma atividade industrial.
Também é usada para reorganizar unidades de negócio, preparar uma área para venda ou para a entrada de um investidor, e para resolver questões societárias, como a saída de sócios que desejam seguir caminhos diferentes, cada um com parte do patrimônio.
No planejamento sucessório, a cisão pode ajudar a dividir negócios entre herdeiros de forma organizada, reduzindo conflitos futuros.
Quando vale a pena realizar uma incorporação, fusão ou cisão?
Não existe uma operação «melhor» em termos absolutos. A escolha depende dos objetivos estratégicos, da situação financeira, da estrutura societária e dos impactos contábeis e tributários de cada caso. Algumas situações práticas ajudam a ilustrar:
- Incorporação: um grupo com três empresas do mesmo ramo e os mesmos sócios decide concentrar tudo em uma, para reduzir custos e simplificar a gestão; ou uma empresa adquire o controle de outra e quer integrar as operações.
- Fusão: duas empresas regionais concorrentes, de porte parecido, decidem unir forças para disputar um mercado nacional com uma nova marca e uma nova estrutura.
- Cisão parcial: uma indústria separa seus imóveis em uma empresa específica, para organizar a gestão patrimonial e isolar riscos operacionais.
- Cisão total: dois sócios com visões diferentes dividem a empresa em duas, cada um ficando com uma das linhas de negócio.
- Cisão com sucessão: uma família organiza as atividades do grupo para facilitar a transição entre gerações.
Em todos os casos, a operação deve ter um propósito empresarial claro, e não apenas um suposto benefício fiscal.
Quais são os impactos contábeis e tributários dessas operações?
Do ponto de vista contábil, toda reorganização começa pela avaliação patrimonial. A Lei das S.A. exige que o patrimônio a ser vertido seja avaliado por peritos ou empresa especializada (artigos 226 e 8º), e o Código Civil traz exigência semelhante para as demais sociedades. Os critérios de mensuração, como valor contábil ou valor de mercado, precisam ser definidos no protocolo da operação.
Na esfera tributária, a Lei nº 9.249/1995, em seu artigo 21, determina que a pessoa jurídica que tiver parte ou todo o seu patrimônio absorvido por incorporação, fusão ou cisão levante balanço específico até 30 dias antes do evento. A apuração de IRPJ e CSLL deve ser feita na data da operação, com entrega das declarações de situação especial à Receita Federal.
Outros pontos merecem atenção especial:
Prejuízos fiscais: o artigo 33 do Decreto-Lei nº 2.341/1987 proíbe a sucessora por incorporação, fusão ou cisão de compensar prejuízos fiscais da sucedida. Na cisão parcial, a cindida pode compensar os próprios prejuízos proporcionalmente à parcela remanescente do patrimônio.
Ágio por rentabilidade futura (goodwill): a Lei nº 12.973/2014 disciplina o aproveitamento fiscal do ágio após incorporação, fusão ou cisão, com requisitos como laudo de avaliação e operações entre partes não dependentes. É um tema frequentemente fiscalizado.
Simples Nacional: pela Lei Complementar nº 123/2006, artigo 3º, § 4º, não pode se beneficiar do regime a empresa resultante ou remanescente de cisão ocorrida em um dos cinco anos-calendário anteriores. Esse detalhe pode mudar completamente a viabilidade de uma cisão para pequenas empresas.
Normas contábeis: quando a operação caracteriza combinação de negócios entre partes independentes, aplica-se o CPC 15 (R1). Reorganizações entre empresas sob controle comum ficam fora do seu alcance e exigem tratamento contábil específico.
Por fim, é preciso avaliar os efeitos sobre tributos indiretos, créditos acumulados, benefícios fiscais estaduais e municipais e a transferência de inscrições e regimes especiais.
Quais são os cuidados jurídicos e societários antes de realizar uma reorganização empresarial?
A primeira preocupação é a sucessão de responsabilidades. O artigo 132 do Código Tributário Nacional estabelece que a empresa resultante de fusão, transformação ou incorporação responde pelos tributos devidos pelas sociedades extintas até a data do ato. A jurisprudência estende essa lógica à cisão. Na esfera trabalhista e cível, as obrigações também acompanham o patrimônio transferido.
Na cisão, a Lei das S.A. prevê responsabilidade solidária entre a companhia cindida e as que absorverem seu patrimônio pelas obrigações anteriores (artigo 233). Na cisão parcial, o protocolo pode limitar essa responsabilidade, mas qualquer credor anterior pode se opor no prazo legal.
Os credores também têm proteção específica. Nas sociedades anônimas, o credor prejudicado por incorporação ou fusão pode pedir a anulação da operação no prazo previsto no artigo 232 da Lei das S.A.; para as demais sociedades, o artigo 1.122 do Código Civil prevê regra semelhante.
Os direitos dos sócios precisam ser respeitados. A aprovação deve seguir o quórum legal e contratual, e sócios ou acionistas dissidentes podem ter direito de retirada, com reembolso do valor de suas participações, nas hipóteses previstas em lei (artigos 137 e 230 da Lei das S.A.). Nas limitadas, o quórum de deliberação está no artigo 1.076 do Código Civil, alterado pela Lei nº 14.451/2022.
Também é essencial revisar contratos com cláusulas de mudança de controle, financiamentos com garantias, licenças e autorizações regulatórias, marcas e registros, além das formalidades legais, como atas, protocolo, justificação e arquivamento na Junta Comercial.
Como funciona o processo de incorporação, fusão e cisão?
Embora cada caso tenha particularidades, o processo de reorganização societária costuma seguir estas etapas:
- Diagnóstico inicial: definição do objetivo da operação e análise da situação societária, contábil, fiscal e operacional das empresas envolvidas.
- Estudo de alternativas: comparação entre as modalidades possíveis e simulação dos impactos tributários de cada uma.
- Due diligence: levantamento de passivos fiscais, trabalhistas, cíveis e contratuais.
- Avaliação patrimonial: elaboração de balanço específico e laudo de avaliação por peritos ou empresa especializada.
- Protocolo e justificação: documentos que estabelecem as condições da operação, os critérios de avaliação e os motivos que a justificam (artigos 224 e 225 da Lei das S.A.).
- Aprovação societária: deliberação em assembleia ou reunião de sócios, com o quórum exigido.
- Registros: arquivamento dos atos na Junta Comercial e atualização junto à Receita Federal, órgãos estaduais, municipais e demais cadastros.
- Implementação: transferência de ativos, contratos, empregados, contas bancárias e sistemas, além do cumprimento das obrigações acessórias de situação especial.
Quais erros devem ser evitados em uma reorganização societária?
O erro mais frequente é a falta de planejamento: decidir a operação com base em uma oportunidade comercial ou em uma promessa de economia, sem analisar os efeitos completos.
Outros equívocos comuns incluem a avaliação patrimonial inadequada, que pode gerar questionamentos fiscais e conflitos entre sócios; o desconhecimento de passivos ocultos, que passam para a sucessora; a escolha de uma estrutura sem propósito negocial, que pode ser desconsiderada pelo Fisco; e a ausência de análise dos impactos operacionais, como a perda de benefícios fiscais, de habilitações ou de contratos com cláusulas restritivas.
Também é comum subestimar o tempo e a burocracia da fase de implementação, o que pode travar faturamento, contas bancárias e emissão de notas fiscais.
Checklist de planejamento antes de uma incorporação, fusão ou cisão
Antes de decidir, empresários e gestores devem avaliar:
- [ ] O objetivo estratégico da operação está claro e documentado?
- [ ] A modalidade escolhida é a mais adequada para esse objetivo?
- [ ] Os impactos tributários foram simulados, incluindo regime de tributação e prejuízos fiscais?
- [ ] Há levantamento completo de passivos fiscais, trabalhistas e contratuais?
- [ ] O patrimônio foi avaliado com critérios técnicos e laudo adequado?
- [ ] Os direitos dos sócios e dos credores foram considerados?
- [ ] Contratos, licenças e benefícios fiscais permanecerão válidos após a operação?
- [ ] Existe um cronograma realista de implementação e regularização cadastral?
Por que o acompanhamento contábil, jurídico e tributário é essencial?
Uma reorganização societária envolve, ao mesmo tempo, direito societário, contabilidade, tributação e gestão. Um erro em qualquer dessas frentes pode comprometer o resultado de toda a operação.
Uma assessoria contábil especializada contribui para avaliar os impactos contábeis e tributários, identificar riscos e obrigações fiscais, analisar a estrutura patrimonial das empresas, apoiar o planejamento e a execução das etapas e reduzir os riscos de decisões tomadas sem diagnóstico adequado. O trabalho conjunto com advogados societários garante que a operação seja segura em todas as dimensões.
A Confirp, com 40 anos de mercado, atua em contabilidade, gestão empresarial, legislação tributária e planejamento fiscal, apoiando empresas em decisões estratégicas como essas.
Perguntas frequentes sobre incorporação, fusão e cisão
Qual é a diferença entre incorporação, fusão e cisão de empresas?
Na incorporação, uma empresa absorve outra e continua existindo, enquanto a incorporada é extinta. Na fusão, duas ou mais empresas se unem para formar uma nova, e todas as originais são extintas. Na cisão, uma empresa transfere todo ou parte do seu patrimônio para outras, podendo ser extinta (cisão total) ou continuar existindo (cisão parcial).
O que acontece com uma empresa depois de ser incorporada?
Ela é extinta. Seu patrimônio, seus direitos e suas obrigações passam para a incorporadora, que a sucede integralmente, inclusive nos débitos tributários, trabalhistas e cíveis existentes até a data da operação.
Na fusão de empresas, as sociedades originais deixam de existir?
Sim. Na fusão, todas as sociedades originais são extintas e surge uma nova pessoa jurídica, que as sucede em todos os direitos e obrigações, conforme o artigo 1.119 do Código Civil e o artigo 228 da Lei das S.A.
Quais são os tipos de cisão empresarial?
A cisão pode ser total, quando todo o patrimônio é transferido e a empresa cindida é extinta, ou parcial, quando apenas parte do patrimônio é transferida e a cindida continua existindo. Em ambos os casos, o patrimônio pode ir para sociedades novas ou já existentes.
Qual é a diferença entre cisão total e cisão parcial?
A diferença está na continuidade da empresa cindida. Na cisão total, ela deixa de existir, porque todo o seu patrimônio é transferido. Na cisão parcial, ela permanece ativa, com capital social reduzido proporcionalmente à parcela transferida.
A incorporação, fusão ou cisão pode gerar impactos tributários?
Sim. Essas operações exigem balanço específico, apuração de tributos na data do evento e entrega de declarações especiais. Também podem afetar o aproveitamento de prejuízos fiscais, o tratamento do ágio, a permanência no Simples Nacional, créditos e benefícios fiscais. Por isso, os impactos devem ser simulados antes da decisão.
É necessário realizar uma avaliação patrimonial antes de uma reorganização societária?
Sim. A legislação exige que o patrimônio envolvido seja avaliado por peritos ou empresa especializada, e a Lei nº 9.249/1995 determina o levantamento de balanço específico. Uma avaliação bem feita protege sócios, credores e a própria empresa contra questionamentos futuros.
Como ficam as dívidas e obrigações fiscais em uma incorporação, fusão ou cisão?
Elas acompanham a sucessão. Pelo artigo 132 do CTN, a empresa resultante responde pelos tributos das sociedades extintas até a data do ato. Na cisão, a Lei das S.A. prevê responsabilidade solidária pelas obrigações anteriores, com possibilidade de limitação na cisão parcial, desde que respeitado o direito de oposição dos credores.
A reorganização societária pode ser utilizada no planejamento tributário?
Pode, desde que tenha propósito negocial e respeite a legislação. Operações feitas apenas para reduzir tributos, sem fundamento econômico ou empresarial, podem ser questionadas e desconsideradas pelo Fisco. Não há economia tributária automática: cada caso precisa ser analisado individualmente.
Quais documentos são necessários para realizar uma incorporação, fusão ou cisão?
Em geral, são necessários balanço específico, laudo de avaliação, protocolo e justificação da operação, atas ou instrumentos de deliberação dos sócios, alteração contratual ou estatuto da nova empresa, quando houver, e os documentos exigidos pela Junta Comercial e pelos órgãos fiscais. A lista exata varia conforme o tipo societário e a operação.
Pequenas e médias empresas também podem realizar essas operações?
Sim. Incorporação, fusão e cisão não são exclusivas de grandes companhias e são previstas também para sociedades limitadas. Pequenas empresas, no entanto, precisam de atenção a pontos específicos, como a vedação ao Simples Nacional para empresas resultantes de cisão nos cinco anos-calendário anteriores.
É obrigatório contar com acompanhamento contábil e jurídico em uma reorganização societária?
A participação de profissionais é necessária em várias etapas, como a elaboração do laudo de avaliação e das demonstrações contábeis. Além disso, a complexidade societária e tributária torna o acompanhamento contábil e jurídico indispensável na prática, para evitar passivos, autuações e conflitos entre sócios.
Reorganizar exige estratégia, não apenas oportunidade
Incorporação, fusão e cisão são instrumentos importantes de reorganização empresarial, capazes de gerar eficiência, crescimento, segregação de riscos e soluções para questões societárias e sucessórias. Mas a escolha da modalidade adequada depende de uma análise criteriosa dos objetivos, da estrutura patrimonial, das obrigações e dos impactos tributários.
Decisões dessa natureza não devem ser tomadas apenas com base em oportunidades comerciais ou vantagens fiscais aparentes. O planejamento contábil, societário e tributário é o que garante segurança e sustentabilidade à operação.
Se a sua empresa está avaliando uma reorganização societária, conte com a experiência da Confirp, que há 40 anos oferece suporte contábil e tributário para empresas que querem crescer com segurança.
Veja também: