Uma empresa pode apresentar lucro contábil e, ao mesmo tempo, enfrentar falta de dinheiro em caixa. Da mesma forma, pode registrar uma forte entrada de recursos em determinado período sem que isso represente, necessariamente, um aumento equivalente do lucro.
Essa diferença entre lucro contábil e geração de caixa é fundamental para gestores que precisam avaliar a saúde financeira da empresa, definir investimentos, controlar despesas, negociar prazos e tomar decisões sobre crescimento.
O lucro mostra o resultado econômico obtido pela empresa em determinado período. A geração de caixa mostra quanto dinheiro efetivamente entrou e saiu, considerando o momento em que os recursos foram recebidos ou pagos.
Por isso, analisar apenas o lucro pode levar a uma interpretação incompleta da situação empresarial. Para uma gestão mais segura, é necessário observar resultado, caixa e capacidade de transformar vendas em recursos disponíveis.
A Confirp, com 40 anos de atuação no mercado, acompanha empresas em diferentes momentos de gestão e planejamento e destaca a importância de interpretar os números contábeis em conjunto com as informações financeiras e operacionais do negócio.
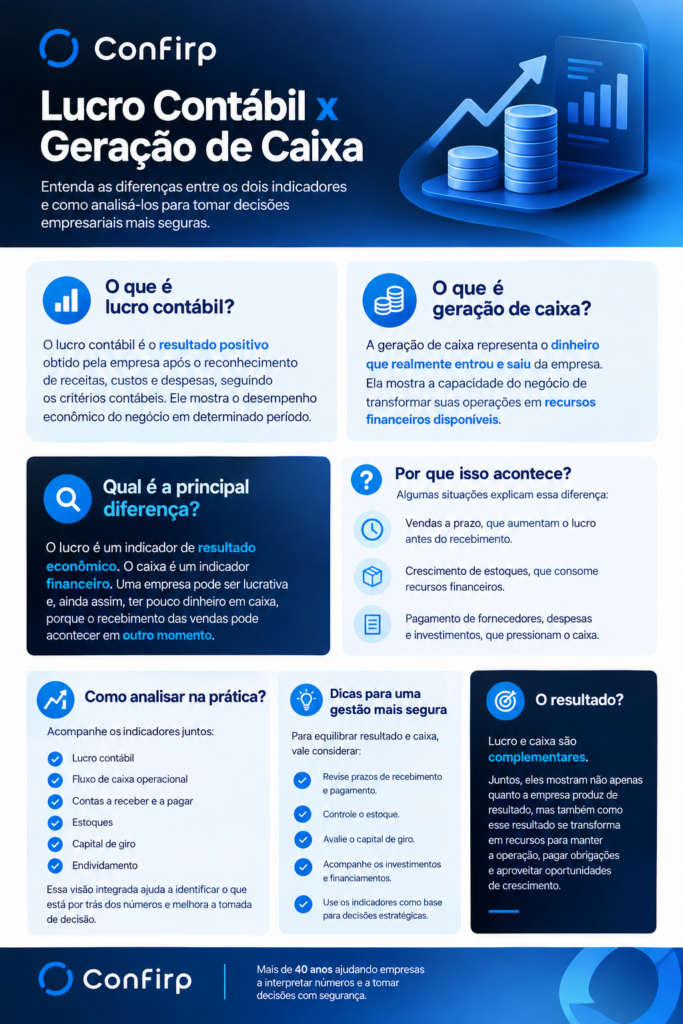
O que é lucro contábil e o que é geração de caixa?
O lucro contábil representa o resultado positivo obtido pela empresa depois do reconhecimento das receitas, custos e despesas de determinado período, conforme os critérios contábeis aplicáveis.
A geração de caixa, por sua vez, está relacionada à capacidade de o negócio produzir recursos financeiros efetivamente disponíveis a partir de suas operações e de outras movimentações que impactam o caixa.
A principal diferença está no momento em que cada informação é reconhecida.
Uma venda realizada a prazo, por exemplo, pode contribuir para o resultado contábil mesmo antes de o cliente efetuar o pagamento. Nesse caso, a empresa pode ter registrado uma receita e aumentado seu lucro, mas ainda não ter recebido o dinheiro.
É justamente nessa diferença de timing que podem surgir situações aparentemente contraditórias, como uma empresa lucrativa enfrentando dificuldades para pagar compromissos de curto prazo.
Qual é a diferença entre lucro contábil e geração de caixa?
A diferença entre lucro contábil e geração de caixa está principalmente na forma como cada indicador registra os acontecimentos econômicos e financeiros da empresa.
O lucro está relacionado ao desempenho econômico do período. O caixa está relacionado à movimentação efetiva de recursos financeiros.
Uma empresa pode vender R$ 1 milhão em determinado mês, por exemplo, mas receber apenas uma parcela desse valor imediatamente. A receita reconhecida contabilmente e o dinheiro disponível no banco podem, portanto, apresentar valores bastante diferentes.
Também existem despesas e receitas que afetam o resultado contábil sem representar uma movimentação imediata de dinheiro.
Por isso, lucro e caixa não devem ser tratados como sinônimos.
Por que uma empresa pode ter lucro e pouco dinheiro em caixa?
Uma das situações mais importantes para entender a relação entre lucro contábil e geração de caixa ocorre quando a empresa cresce rapidamente, mas não consegue transformar suas vendas em dinheiro na mesma velocidade.
Imagine uma empresa que vende R$ 500 mil em produtos em determinado mês, com recebimento previsto para os próximos 90 dias.
Contabilmente, a operação pode contribuir para o resultado daquele período. Financeiramente, porém, grande parte dos recursos ainda está representada por contas a receber.
Enquanto isso, a empresa precisa pagar fornecedores, salários, impostos, aluguel, financiamentos e outras obrigações.
O resultado pode ser uma empresa lucrativa, mas com pressão sobre o caixa.
Esse cenário demonstra por que o crescimento das vendas não significa automaticamente aumento da disponibilidade financeira.
Quais situações explicam lucro sem geração de caixa?
Existem diferentes situações capazes de explicar por que uma empresa apresenta lucro contábil sem gerar caixa na mesma proporção.
Uma das mais comuns é o aumento das vendas a prazo. Quanto maior o prazo concedido aos clientes, maior pode ser o intervalo entre o reconhecimento da receita e o recebimento.
Outro fator é o crescimento dos estoques. A empresa pode utilizar recursos para comprar mercadorias ou matérias-primas que ainda não foram vendidas. O dinheiro saiu do caixa, mas o efeito sobre o resultado ocorrerá de acordo com o reconhecimento contábil correspondente.
Também podem existir investimentos, aquisição de ativos, pagamento de financiamentos e outras movimentações financeiras que pressionam o caixa sem necessariamente representarem despesas do período na mesma proporção.
Por isso, o gestor precisa investigar o que está acontecendo com o dinheiro, e não apenas o que está acontecendo com o lucro.
Como o lucro contábil x geração de caixa deve ser analisado na gestão empresarial?
A análise deve começar pela comparação entre o resultado contábil e o comportamento do fluxo de caixa.
Se a empresa apresenta lucro crescente, mas a geração de caixa operacional permanece baixa ou negativa, é necessário investigar os motivos.
Algumas perguntas ajudam nessa análise:
A empresa está vendendo mais a prazo?
Os clientes estão demorando para pagar?
Os estoques estão aumentando?
Os fornecedores estão sendo pagos antes do recebimento das vendas?
As despesas operacionais cresceram?
A empresa está realizando investimentos relevantes?
Existem financiamentos ou outras obrigações consumindo recursos?
Essas respostas ajudam a transformar números contábeis e financeiros em informações úteis para a tomada de decisão.
Como o fluxo de caixa ajuda a interpretar o lucro contábil?
O fluxo de caixa empresarial permite observar como os recursos financeiros entram e saem da empresa.
Na prática, ele ajuda o gestor a entender se a operação está conseguindo produzir dinheiro suficiente para sustentar suas atividades.
Uma empresa pode apresentar margem de lucro interessante, mas depender constantemente de empréstimos ou antecipação de recebíveis para manter suas obrigações em dia.
Nesse caso, o lucro isoladamente não explica a situação financeira do negócio.
Por outro lado, uma empresa pode apresentar uma entrada extraordinária de recursos decorrente de um financiamento ou da venda de um ativo. Isso melhora temporariamente o caixa, mas não significa necessariamente que a operação se tornou mais lucrativa.
Por isso, fluxo de caixa e lucro precisam ser analisados em conjunto, mas não confundidos.
O que significa ter lucro, mas não gerar caixa?
Ter lucro sem geração de caixa significa que o resultado econômico positivo da empresa não está se convertendo, naquele momento, em recursos financeiros disponíveis na mesma proporção.
Isso pode ocorrer por razões normais do ciclo operacional ou sinalizar problemas que precisam ser investigados.
O ponto de atenção aparece quando essa situação se torna recorrente.
Se a empresa apresenta lucro todos os meses, mas constantemente precisa recorrer a crédito para financiar suas operações, pode existir um problema relacionado a capital de giro, prazo de recebimento, estoque, condições de pagamento ou estrutura financeira.
Nesse cenário, o lucro continua sendo uma informação importante, mas deixa de ser suficiente para explicar a capacidade financeira da empresa.
Como identificar se o problema está no capital de giro?
O capital de giro está diretamente relacionado à diferença entre os recursos necessários para financiar a operação e os recursos disponíveis para sustentar o ciclo financeiro.
Uma empresa pode crescer e, mesmo assim, enfrentar dificuldades de caixa porque precisa financiar um volume cada vez maior de contas a receber e estoques.
Por exemplo, se as vendas aumentam 30%, mas os clientes passam a pagar em prazos maiores, a necessidade de recursos para financiar a operação também pode aumentar.
Por isso, a análise do lucro contábil x geração de caixa deve considerar indicadores relacionados ao ciclo financeiro da empresa.
O gestor deve observar especialmente:
Prazo médio de recebimento: quanto tempo os clientes levam para pagar.
Prazo médio de pagamento: quanto tempo a empresa leva para pagar fornecedores.
Prazo médio de estoque: quanto tempo os produtos permanecem armazenados antes da venda.
A relação entre esses períodos ajuda a explicar quanto tempo o dinheiro permanece comprometido na operação.
O que é mais importante: lucro ou geração de caixa?
Lucro e geração de caixa respondem a perguntas diferentes e, por isso, não devem ser colocados simplesmente em uma disputa sobre qual é mais importante.
O lucro contábil ajuda a entender se a empresa está produzindo resultado econômico.
A geração de caixa ajuda a entender se a operação está produzindo recursos financeiros suficientes para sustentar suas necessidades.
Para decisões empresariais, os dois indicadores são complementares.
Uma empresa precisa ser economicamente rentável no longo prazo e também precisa preservar sua capacidade financeira para cumprir obrigações, financiar operações e aproveitar oportunidades.
Como usar lucro e caixa para tomar decisões empresariais?
A interpretação conjunta dos indicadores pode melhorar decisões relacionadas a crescimento, investimentos, contratação, distribuição de resultados, endividamento e expansão.
Antes de realizar um investimento, por exemplo, o gestor pode analisar se a empresa apresenta lucro suficiente e, ao mesmo tempo, se possui geração de caixa compatível com o desembolso previsto.
Na expansão das operações, é importante avaliar não apenas quanto a empresa pretende faturar, mas também quanto capital será necessário para financiar o crescimento.
Em decisões de distribuição de lucros, também é importante diferenciar o resultado apurado contabilmente da efetiva disponibilidade financeira.
O fato de existir lucro não significa automaticamente que todo esse valor esteja disponível em dinheiro para distribuição ou utilização imediata.
Como saber se o lucro da empresa está se transformando em caixa?
Uma forma prática de acompanhar essa relação é comparar a evolução do resultado com a geração de caixa operacional ao longo de vários períodos.
Se o lucro cresce e o caixa operacional acompanha esse movimento, existe uma conversão mais consistente do resultado em recursos financeiros.
Quando o lucro aumenta, mas o caixa operacional permanece estagnado ou diminui, o gestor deve investigar o que está absorvendo os recursos.
Entre os principais pontos de investigação estão contas a receber, estoques, fornecedores, despesas operacionais e investimentos.
Essa análise recorrente é mais útil do que observar apenas um mês isoladamente, porque permite identificar tendências.
Quais indicadores devem ser analisados junto com o lucro contábil?
O lucro contábil pode ganhar muito mais significado quando analisado em conjunto com outros indicadores.
Entre os principais estão margem de lucro, geração de caixa operacional, capital de giro, contas a receber, estoque, endividamento e necessidade de capital de giro.
Também é importante acompanhar a evolução histórica desses indicadores.
Uma margem aparentemente positiva pode esconder aumento de despesas ou necessidade crescente de financiamento. Da mesma forma, um aumento do faturamento pode não representar melhora proporcional na situação financeira.
O objetivo é entender a qualidade do resultado, e não apenas seu valor nominal.
Como uma empresa pode melhorar a geração de caixa sem necessariamente aumentar o faturamento?
A geração de caixa não depende exclusivamente de vender mais.
A empresa pode melhorar sua posição financeira por meio de uma gestão mais eficiente do ciclo operacional.
Entre as possibilidades estão a revisão dos prazos concedidos aos clientes, redução de atrasos nos recebimentos, negociação de prazos com fornecedores, controle de estoques e revisão de despesas.
Isso significa que uma empresa pode melhorar sua geração de caixa mesmo mantendo o faturamento relativamente estável.
Em determinadas situações, vender mais sem controlar o ciclo financeiro pode até aumentar a necessidade de capital de giro.
Como interpretar um aumento do lucro acompanhado de queda no caixa?
Esse é um dos sinais que merece atenção na análise empresarial.
Quando o lucro aumenta enquanto o caixa diminui, não significa automaticamente que exista um problema contábil. Pode haver uma explicação operacional ou financeira para essa diferença.
O primeiro passo é identificar quais movimentações consumiram os recursos.
Pode ser o aumento das contas a receber, formação de estoques, pagamento de fornecedores, investimentos, amortização de dívidas ou outras operações.
A análise precisa separar aquilo que decorre da atividade operacional daquilo que resulta de decisões de investimento e financiamento.
Qual é a importância da análise contábil para a gestão do caixa?
A contabilidade fornece informações fundamentais para compreender o desempenho econômico da empresa e acompanhar sua evolução.
Quando essas informações são analisadas em conjunto com os dados financeiros, o gestor consegue enxergar não apenas quanto a empresa lucrou, mas também como esse resultado está sendo convertido em recursos.
Essa visão integrada é especialmente relevante para empresas em expansão, grupos empresariais e negócios que trabalham com prazos elevados de recebimento ou possuem operações com alto volume de estoque.
Para uma gestão empresarial mais estratégica, o objetivo não deve ser simplesmente aumentar o lucro ou aumentar o caixa de forma isolada, mas compreender como resultado, operação e recursos financeiros se relacionam.
Como transformar lucro contábil e geração de caixa em indicadores para decisão?
Uma boa prática é estabelecer uma rotina de acompanhamento mensal dos principais números.
O gestor pode comparar:
Lucro contábil: demonstra o resultado econômico.
Fluxo de caixa operacional: mostra quanto a operação efetivamente gerou ou consumiu de recursos.
Contas a receber: mostram quanto das vendas ainda não se transformou em dinheiro.
Estoques: mostram recursos financeiros comprometidos em produtos e materiais.
Contas a pagar: ajudam a entender o impacto dos compromissos futuros.
Endividamento: mostra quanto da estrutura financeira depende de capital de terceiros.
O mais importante é observar a relação entre esses indicadores e sua evolução ao longo do tempo.
Checklist: o que analisar antes de tomar uma decisão empresarial?
Antes de decidir sobre investimentos, expansão ou distribuição de resultados, vale verificar:
- A empresa apresentou lucro no período?
- A operação gerou caixa?
- As contas a receber estão crescendo?
- O estoque aumentou acima do planejado?
- O prazo de recebimento está adequado?
- A empresa está conseguindo financiar sua operação com recursos próprios?
- Existem dívidas ou investimentos pressionando o caixa?
- O crescimento das vendas está aumentando a necessidade de capital de giro?
- O resultado atual é recorrente ou foi influenciado por eventos específicos?
- A decisão planejada comprometerá o caixa dos próximos meses?
Esse acompanhamento ajuda a evitar decisões baseadas em um único indicador.
Perguntas frequentes sobre lucro contábil e geração de caixa
Uma empresa pode ter lucro e ficar sem dinheiro?
Sim. Isso pode acontecer quando o resultado contábil não se converte em caixa na mesma velocidade, especialmente em operações com vendas a prazo, aumento de estoques ou necessidade elevada de capital de giro.
Lucro contábil é a mesma coisa que dinheiro em caixa?
Não. Lucro contábil e dinheiro em caixa são conceitos diferentes. O lucro representa o resultado econômico do período, enquanto o caixa demonstra a movimentação efetiva de recursos financeiros.
Por que uma empresa lucrativa precisa de fluxo de caixa?
Porque o lucro não mostra sozinho quando os recursos estarão disponíveis para pagar fornecedores, salários, tributos, financiamentos e demais compromissos.
O que pode causar geração de caixa negativa mesmo com lucro?
Entre as possibilidades estão aumento das vendas a prazo, crescimento de contas a receber, formação de estoques, investimentos, pagamento de dívidas e alterações no ciclo financeiro.
Como saber se a empresa está gerando caixa de forma saudável?
É necessário analisar a geração de caixa operacional ao longo do tempo e relacioná-la ao lucro, ao capital de giro, às contas a receber, aos estoques e às obrigações financeiras.
Aumento do faturamento significa aumento da geração de caixa?
Não necessariamente. O crescimento do faturamento pode aumentar a necessidade de capital de giro quando as vendas são recebidas posteriormente ou exigem maior investimento em estoque e operação.
Qual indicador deve ser analisado para saber se a empresa é lucrativa?
O lucro é um dos principais indicadores de resultado, mas sua interpretação deve considerar também margens, geração de caixa, endividamento, capital de giro e demais informações relevantes para o negócio.
Lucro contábil pode ser distribuído integralmente?
Não se deve presumir que todo lucro contábil esteja imediatamente disponível em dinheiro. A possibilidade e os valores de distribuição precisam considerar a apuração contábil, a legislação aplicável e a situação financeira da empresa.
Como o contador pode ajudar a interpretar lucro e geração de caixa?
O profissional contábil pode apoiar a análise dos demonstrativos, identificar diferenças entre resultado e movimentação financeira, acompanhar indicadores e fornecer informações para que a administração tome decisões com maior segurança.
Lucro contábil x geração de caixa: qual é a principal conclusão?
A principal conclusão é simples: lucro e caixa mostram dimensões diferentes da realidade empresarial.
O lucro ajuda a responder se a empresa está gerando resultado econômico. A geração de caixa ajuda a responder se a operação está produzindo recursos financeiros suficientes para sustentar suas atividades.
Uma gestão empresarial consistente precisa observar os dois.
Quando o gestor entende a relação entre lucro contábil, fluxo de caixa, capital de giro, contas a receber, estoque e endividamento, consegue interpretar melhor os números e identificar situações que poderiam passar despercebidas em uma análise baseada apenas no faturamento ou no lucro.
Para empresas que buscam crescimento sustentável, essa visão integrada transforma os números contábeis e financeiros em informação para tomada de decisão, permitindo avaliar não apenas quanto o negócio está produzindo de resultado, mas também como esse resultado está se convertendo em recursos para financiar suas próximas etapas.
Veja também: