Toda nota fiscal emitida sob as novas regras precisa responder, item por item, a uma pergunta que antes ficava espalhada entre CST de ICMS, CST de PIS/Cofins, benefícios estaduais e regimes especiais: qual é o tratamento tributário desta operação no IBS e na CBS? A resposta formal a essa pergunta é o par formado pelo CST-IBS/CBS e pelo código cClassTrib.
Na prática, é aqui que muitas empresas travam. O ERP pede um código de seis dígitos, a equipe fiscal encontra dezenas de opções parecidas, algumas com a mesma descrição e fundamentos legais diferentes, e a tentação é escolher a que “parece” combinar com o produto. Esse atalho costuma gerar retrabalho, rejeições de documentos e divergências na apuração.
Neste artigo, a equipe tributária da Confirp mostra como funciona a tabela cClassTrib IBS e CBS, onde consultá-la, como ler cada coluna e, principalmente, como relacionar o código à operação que a empresa efetivamente realiza. Se você ainda está estruturando o entendimento geral sobre o novo modelo, vale começar pelo nosso conteúdo sobre a Reforma Tributária e seus impactos nas empresas e depois voltar aqui para a parte operacional.
O que é a tabela cClassTrib do IBS e da CBS?
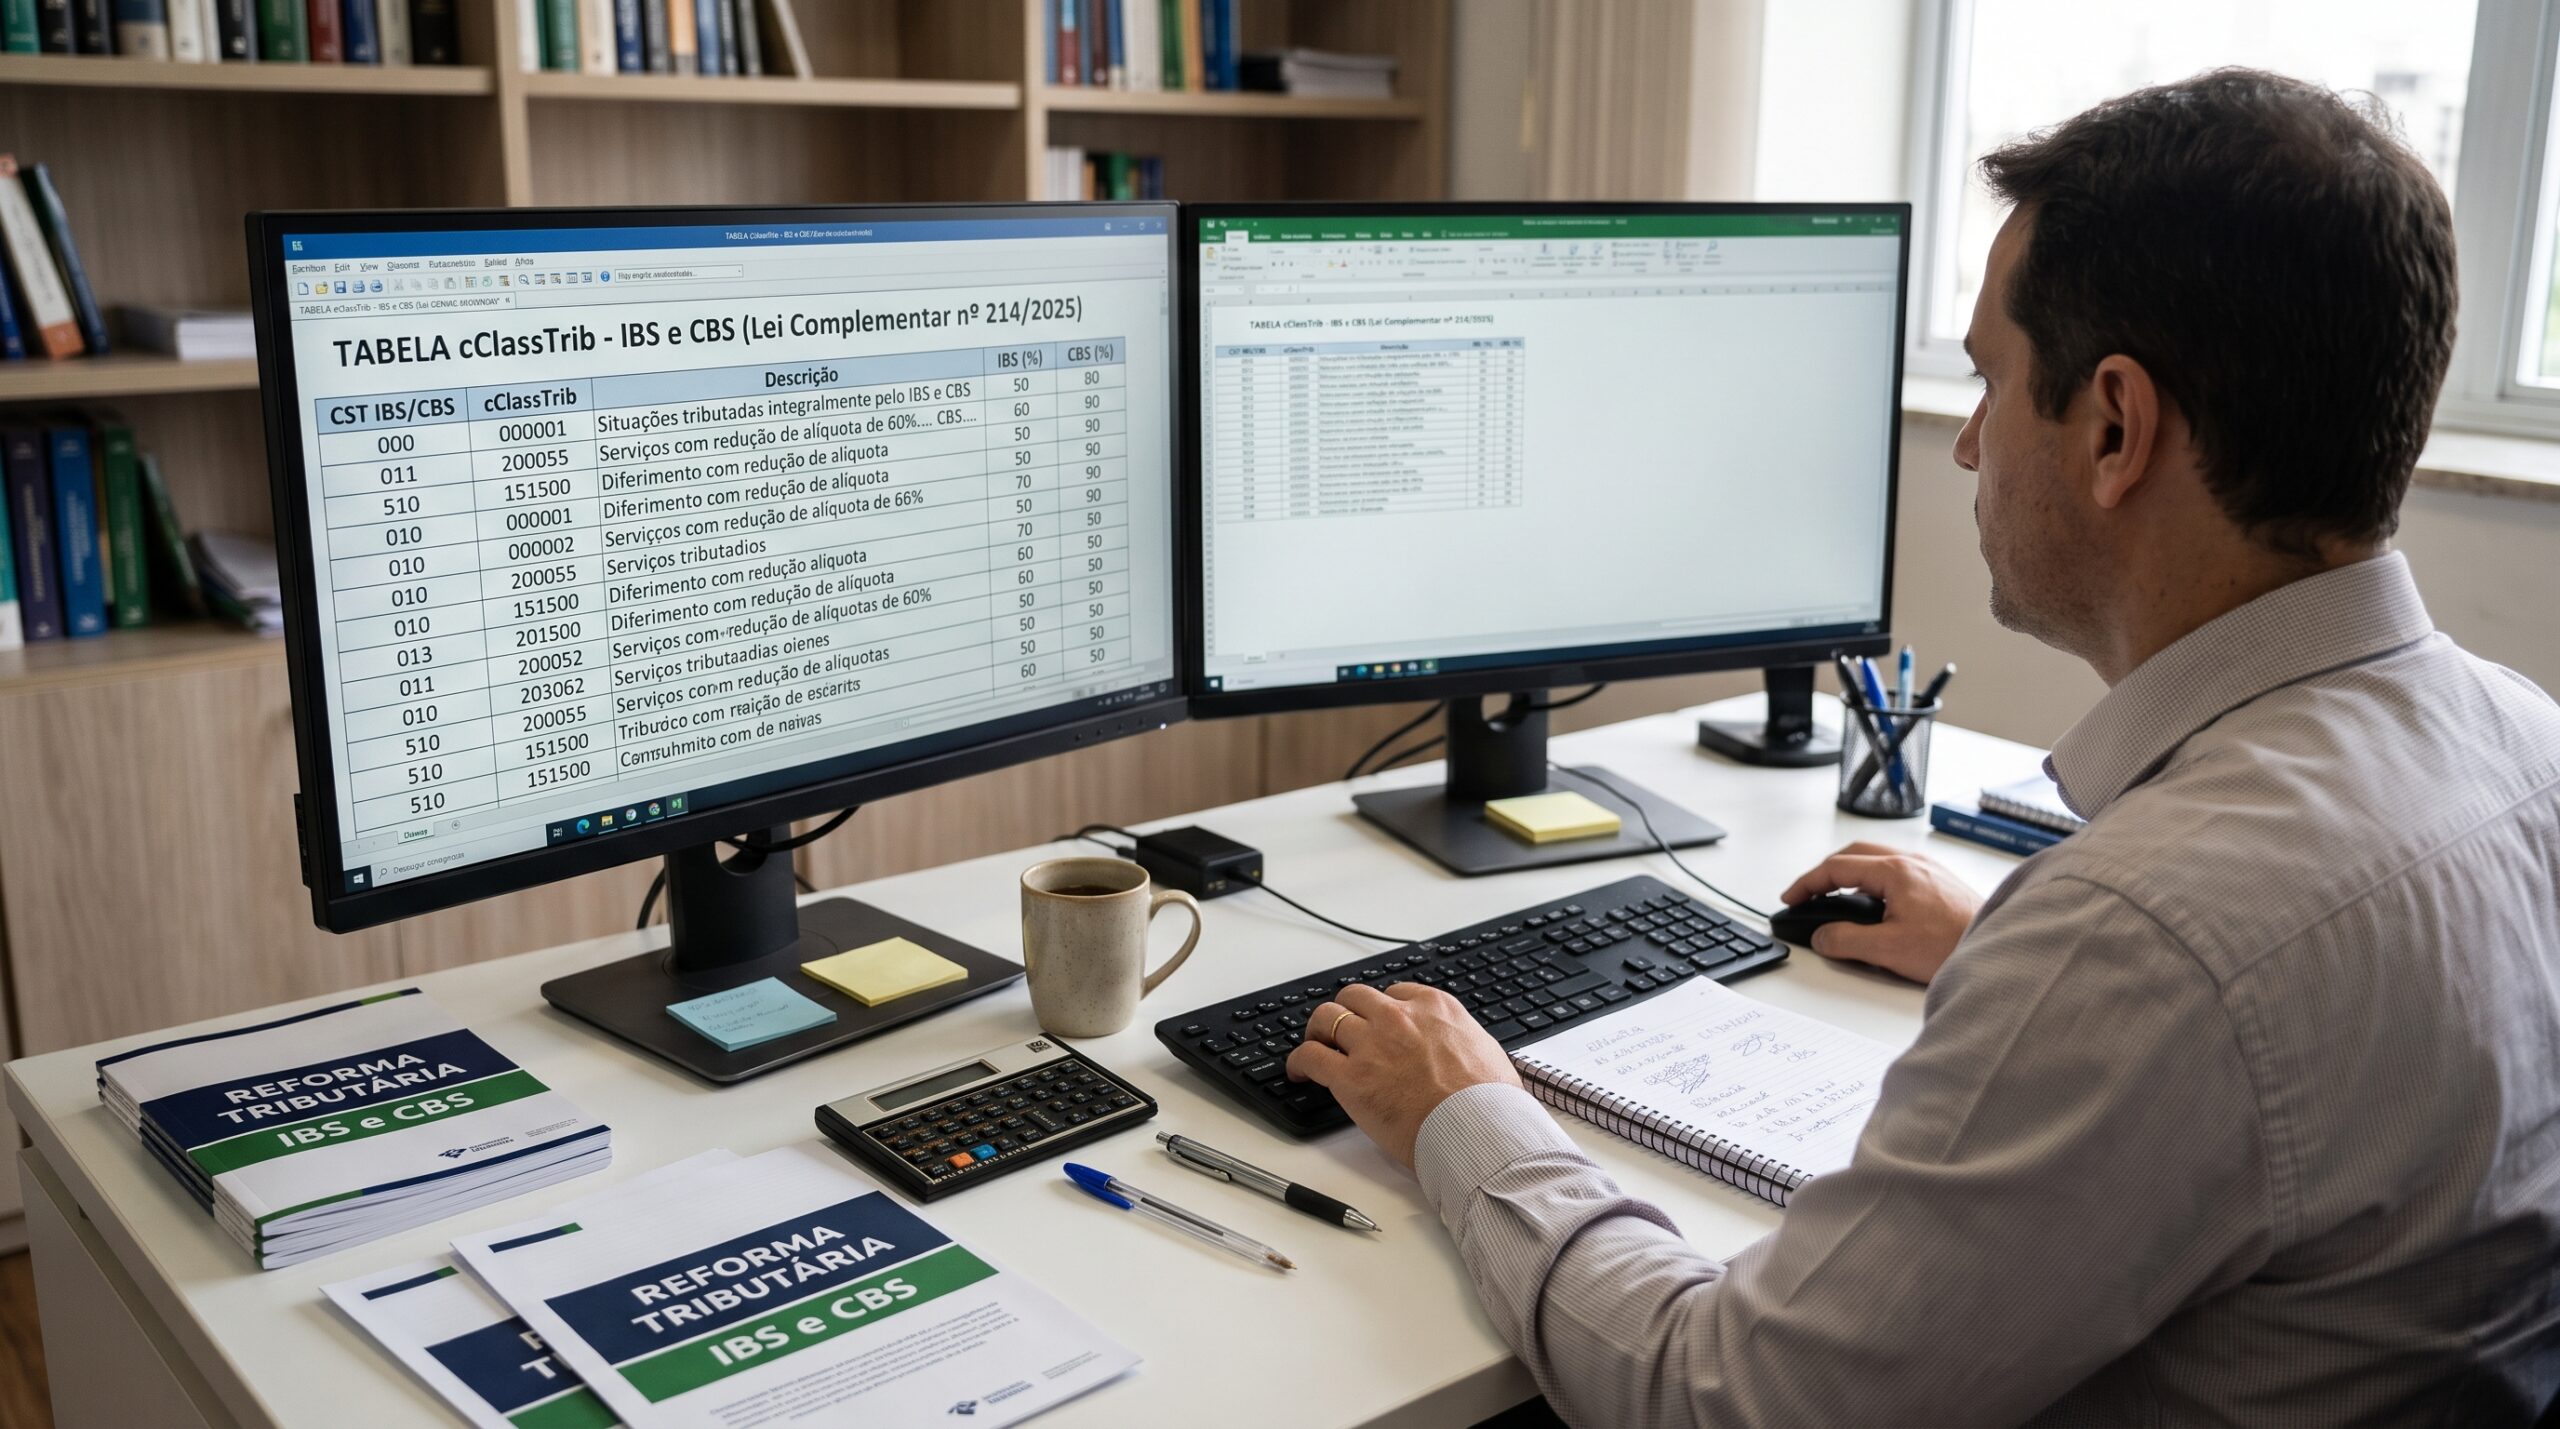
A tabela cClassTrib do IBS e da CBS é a relação oficial de códigos de classificação tributária que identificam, de forma padronizada, qual regra da Lei Complementar nº 214/2025 se aplica a cada operação informada em um documento fiscal eletrônico.
O nome vem do campo do leiaute dos documentos fiscais: cClassTrib significa “código de classificação tributária”. Cada código tem seis dígitos e aponta para uma situação específica, por exemplo: venda de produto da Cesta Básica Nacional, prestação de serviço de profissão intelectual com redução de 30%, transferência entre estabelecimentos do mesmo contribuinte ou exportação de bens.
A finalidade é dupla. Para a empresa, o código documenta qual tratamento tributário foi aplicado e com base em qual dispositivo legal. Para o Fisco, ele permite validar automaticamente se os valores, alíquotas e grupos de informação preenchidos no XML são coerentes com o enquadramento declarado.
Qual é a diferença entre o código cClassTrib e o CST do IBS e da CBS?
Os dois campos andam juntos, mas têm papéis diferentes.
O CST-IBS/CBS (Código de Situação Tributária) tem três dígitos e indica a natureza geral do tratamento: tributação integral, alíquota reduzida, isenção, imunidade e não incidência, diferimento, suspensão, tributação monofásica, entre outros. Ele responde à pergunta “que tipo de tributação é esta?”.
O código cClassTrib tem seis dígitos e indica a hipótese legal específica dentro daquela natureza. Ele responde à pergunta “qual regra, exatamente, justifica esse tratamento?”.
A relação entre eles é visível na própria estrutura do código: os três primeiros dígitos do cClassTrib correspondem ao CST. O código 200034, por exemplo, está dentro do CST 200 (Alíquota reduzida) e identifica o fornecimento de alimentos destinados ao consumo humano relacionados no Anexo VII da LC 214/2025, com redução de 60%. Já o 200003, no mesmo CST, identifica os produtos da Cesta Básica Nacional do Anexo I, com redução de 100%.
Por isso os campos não devem ser confundidos nem tratados como redundantes. Informar o CST correto com um cClassTrib de outra hipótese, ou escolher o cClassTrib sem conferir se o CST correspondente reflete a operação, gera inconsistência entre o enquadramento declarado e os valores calculados.
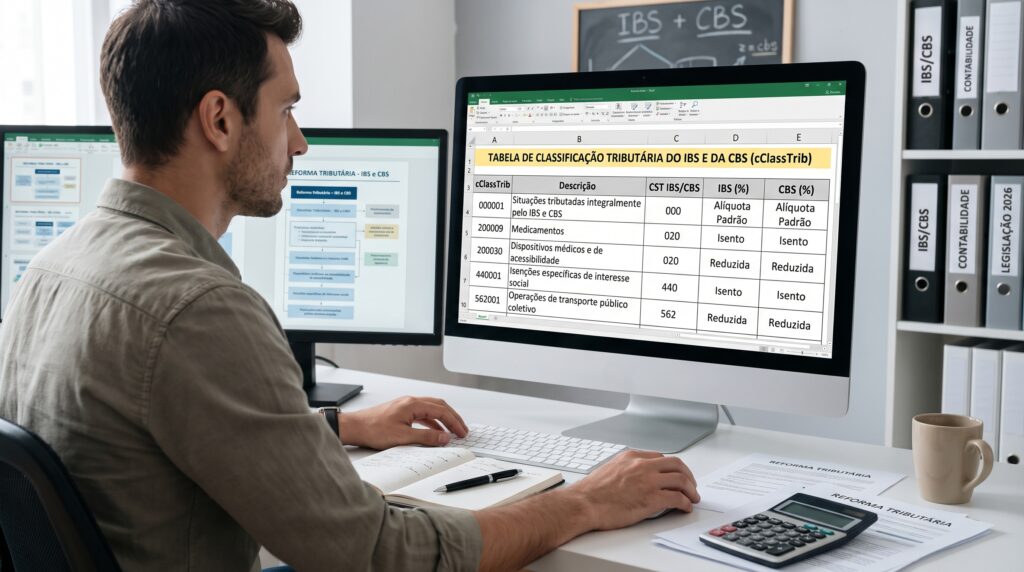
Como funciona a tabela de códigos cClassTrib do IBS e da CBS?
A tabela oficial é muito mais do que uma lista de códigos e descrições. Na versão utilizada como referência neste artigo, cada linha traz um conjunto de informações que, lidas em conjunto, dizem quando o código pode ser usado, como o documento deve ser preenchido e em quais documentos ele é aceito.
Quais informações compõem cada código de classificação tributária?
As colunas mais relevantes para o dia a dia são estas:
- CST-IBS/CBS e sua descrição: a natureza geral do tratamento tributário.
- cClassTrib, nome e descrição: a hipótese específica, normalmente com a remissão ao artigo da LC 214/2025 (“observado o art. X”).
- Fundamentação legal: o dispositivo da LC 214/2025 e, quando aplicável, os artigos correspondentes nos regulamentos da CBS e do IBS, com o texto da norma transcrito.
- Tipo de alíquota: padrão, uniforme setorial, uniforme nacional (referência), fixa ou sem alíquota.
- Percentuais de redução (pRedIBS e pRedCBS): quanto da alíquota é reduzido em cada tributo.
- Indicadores de grupos do XML: sinalizam se a operação exige o preenchimento de grupos como tributação regular, crédito presumido, monofasia, estorno de crédito, entre outros.
- tpRBSN e tpDoacao: indicam, respectivamente, o tipo de receita bruta para fins do Simples Nacional e se o campo de doação deve ou não ser preenchido.
- Vigência e data de atualização (dIniVig, dFimVig e DataAtualização): a partir de quando o código vale, se tem data de término e quando a linha foi alterada pela última vez.
- Indicadores por documento fiscal: apontam em quais documentos o código pode ser utilizado (NF-e, NFC-e, CT-e, NFS-e, BP-e, NF3e, NFCom, entre outros).
- Anexo: quando a hipótese depende de lista de bens ou serviços prevista em anexo da lei complementar.
Um detalhe que costuma passar despercebido: a planilha oficial também tem uma aba própria para o CST, com indicadores que mostram quais grupos do XML cada situação tributária exige. O CST 200, por exemplo, aciona o grupo de redução de alíquota; o 510, o grupo de diferimento; o 620, o grupo de monofasia; o 800, o de transferência de crédito. É essa amarração que permite a validação automática do documento.
Como a tabela trata tributação integral, alíquota reduzida, alíquota zero, isenção e imunidade?
As categorias da tabela não funcionam todas da mesma forma, e entender a diferença evita boa parte dos erros de enquadramento.
Tributação integral (CST 000): a operação sofre a incidência plena do IBS e da CBS. O código genérico é o 000001, mas a tabela traz hipóteses específicas, como a exploração de via e operações do regime automotivo com crédito presumido, que exigem códigos próprios.
Alíquotas uniformes (CST 010 e 011): aplicam-se a regimes específicos com alíquotas definidas para o setor, como serviços financeiros e operações do FGTS (010) ou planos de assistência à saúde, assistência funerária e concursos de prognósticos (011).
Alíquota reduzida (CST 200): é o maior grupo da tabela. Reúne as reduções de 30%, 40%, 50%, 60%, 70%, 80% e 100% previstas na LC 214/2025. Aqui está um ponto importante: na tabela, a alíquota zero aparece como redução de 100% dentro do CST 200, e não como uma categoria separada. É o caso da Cesta Básica Nacional (200003), dos produtos hortícolas, frutas e ovos do Anexo XV (200014) e dos absorventes higiênicos (200013).
Alíquota fixa (CST 220 e 221): concentra operações do setor imobiliário submetidas a regime especial, como incorporação imobiliária e parcelamento do solo. Na versão de referência, os códigos 220001 a 220003 constam com vigência encerrada, e as mesmas hipóteses aparecem no CST 221 (alíquota fixa proporcional).
Redução de base de cálculo (CST 222): hoje contempla o transporte internacional de passageiros quando ida e volta são vendidas em conjunto.
Isenção (CST 400): a lei afasta o tributo por opção do legislador, como no transporte público coletivo rodoviário e metroviário, bagagens e remessas internacionais.
Imunidade e não incidência (CST 410): a operação está fora do campo de incidência, seja por imunidade constitucional (livros, entidades religiosas, partidos políticos, exportações), seja por não se enquadrar como fato gerador (transferências entre estabelecimentos do mesmo contribuinte, bonificações em determinadas condições, fornecimento por produtor rural não contribuinte). É um grupo extenso e heterogêneo, e por isso exige leitura atenta da descrição.
Diferimento (CST 510 e 515): o pagamento é transferido para etapa posterior da cadeia. A tabela traz operações com energia elétrica (510001) e insumos agropecuários do Anexo IX, que combinam diferimento com redução de 60% (515001).
Suspensão (CST 550): o tributo fica suspenso enquanto as condições do regime são cumpridas. Aqui estão os regimes aduaneiros especiais (Repetro, Recof, drawback, regimes de depósito e trânsito), zonas de processamento de exportação, áreas de livre comércio e regimes de incentivo como Reidi, Reporto, Renaval e Rehidro. Diferente da isenção, a suspensão pode ser convertida em cobrança se a condição não se cumprir.
Tributação monofásica (CST 620): aplicável aos combustíveis, com códigos distintos para quem recolhe, quem retém e quem adquire com tributo já cobrado anteriormente.
Transferência de crédito, ajustes e documentos específicos (CST 800, 810, 811, 820 e 830): não descrevem propriamente uma venda tributada, mas eventos de apuração, como transferência de crédito em fusão, cisão ou incorporação, anulação de crédito por saídas imunes ou isentas, desenquadramento do Simples Nacional, ou situações em que a tributação é declarada em outro documento.
Onde consultar a tabela cClassTrib atualizada do IBS e da CBS?
A consulta de códigos cClassTrib deve ser feita sempre em fonte oficial. As tabelas de CST-IBS/CBS e cClassTrib são mantidas pela administração tributária no ambiente dos documentos fiscais eletrônicos e publicadas junto aos materiais técnicos da Reforma Tributária do Consumo. Os principais pontos de consulta são:
- Portal Conformidade Fácil (SVRS), que disponibiliza as tabelas de classificação tributária para consulta e download: dfe-portal.svrs.rs.gov.br/CFF.
- Portal Nacional da NF-e, onde ficam as notas técnicas que definem os campos do IBS e da CBS no leiaute e as regras de validação, a começar pela NT 2025.002 (RTC) e suas versões: nfe.fazenda.gov.br.
- Portal da Reforma Tributária do Consumo, mantido pela Receita Federal e pelo Comitê Gestor do IBS: consumo.tributos.gov.br.
- Texto compilado da LC 214/2025, no Planalto, para conferir a redação vigente de cada dispositivo citado na tabela: planalto.gov.br/ccivil_03/leis/lcp/lcp214.htm.
O que verificar antes de utilizar um código cClassTrib?
Antes de parametrizar qualquer código, confira se a versão que você está usando é a mais recente publicada, se a data de início de vigência já foi alcançada e se não existe data de fim de vigência preenchida. Verifique também a coluna de data de atualização: uma linha alterada recentemente pode ter mudado a descrição, o indicador de documento ou a forma de preenchimento de algum campo.
Essa disciplina não é formalidade. A tabela é viva. Na própria versão analisada há códigos encerrados e substituídos (caso do grupo 220 para o 221) e linhas com atualização posterior às demais, como as relativas a doações e amostras grátis. Além disso, a LC 214/2025 já recebeu alterações e os regulamentos do IBS e da CBS detalham dispositivos que a tabela referencia. Uma mudança na lei ou no regulamento tende a se refletir na tabela e, depois, nas regras de validação dos documentos.
Tabela cClassTrib do IBS e da CBS: confira os códigos e suas classificações
A seguir está a relação de códigos tributários do IBS e da CBS extraída da tabela oficial de classificação tributária (versão com atualizações até 08/10/2026), apresentada de forma resumida para facilitar a consulta. Para cada código, indicamos o CST correspondente e a hipótese a que ele se refere. Quando a classificação envolve redução de alíquota, o percentual consta entre parênteses.
Use esta tabela como mapa de orientação, e não como fonte única de enquadramento. Antes de aplicar qualquer código, consulte na tabela oficial a descrição completa, a fundamentação legal (artigo da LC 214/2025 e dos regulamentos), o tipo de alíquota, os indicadores e condições aplicáveis, os documentos fiscais em que o código é aceito e a vigência. Muitos códigos só se aplicam se a operação cumprir requisitos previstos no dispositivo legal, como a inclusão do bem em anexo específico pela classificação NCM, a natureza do adquirente ou a habilitação em regime especial.
| CST-IBS/CBS | cClassTrib | Classificação tributária (resumo) |
| 000 (Tributação integral) | 000001 | Situações tributadas integralmente pelo IBS e CBS |
| 000 (Tributação integral) | 000002 | Exploração de via |
| 000 (Tributação integral) | 000003 | Regime automotivo: projetos incentivados (art. 311) |
| 000 (Tributação integral) | 000004 | Regime automotivo: projetos incentivados (art. 312) |
| 000 (Tributação integral) | 000005 | Operação com EAC destinado à mistura com gasolina A, mas com saída do biocombustível com destinação diversa |
| 000 (Tributação integral) | 000006 | Situações tributadas integralmente pelo IBS e CBS realizadas por autônomo |
| 010 (Tributação com alíquotas uniformes) | 010001 | Operações do FGTS não realizadas pela Caixa Econômica Federal |
| 010 (Tributação com alíquotas uniformes) | 010002 | Operações do serviço financeiro |
| 011 (Tributação com alíquotas uniformes reduzidas) | 011001 | Planos de assistência funerária (redução de 60%) |
| 011 (Tributação com alíquotas uniformes reduzidas) | 011002 | Planos de assistência à saúde (redução de 60%) |
| 011 (Tributação com alíquotas uniformes reduzidas) | 011003 | Intermediação de planos de assistência à saúde (redução de 60%) |
| 011 (Tributação com alíquotas uniformes reduzidas) | 011004 | Concursos e prognósticos |
| 011 (Tributação com alíquotas uniformes reduzidas) | 011005 | Planos de assistência à saúde de animais domésticos (redução de 30%) |
| 200 (Alíquota reduzida) | 200001 | Serviços de transporte de bens até as zonas de processamento de exportação e bens exportados a partir das zonas de processamento de exportação (alíquota zero) |
| 200 (Alíquota reduzida) | 200002 | Fornecimento ou importação para produtor rural não contribuinte ou TAC (alíquota zero) |
| 200 (Alíquota reduzida) | 200003 | Vendas de produtos destinados à alimentação humana (Anexo I) (alíquota zero) |
| 200 (Alíquota reduzida) | 200004 | Fornecimento de dispositivos médicos (Anexo XII) (alíquota zero) |
| 200 (Alíquota reduzida) | 200005 | Fornecimento de dispositivos médicos para órgãos da administração pública e entidades de saúde imunes (Anexo IV) (alíquota zero) |
| 200 (Alíquota reduzida) | 200006 | Situação de emergência de saúde pública reconhecida pelo Poder público (alíquota zero) |
| 200 (Alíquota reduzida) | 200007 | Fornecimento dos dispositivos de acessibilidade próprios para pessoas com deficiência (Anexo XIII) (alíquota zero) |
| 200 (Alíquota reduzida) | 200008 | Fornecimento dos dispositivos de acessibilidade próprios para pessoas com deficiência adquiridos por órgãos da administração pública (Anexo V) (alíquota zero) |
| 200 (Alíquota reduzida) | 200009 | Fornecimento dos medicamentos registrados na Anvisa (alíquota zero) |
| 200 (Alíquota reduzida) | 200010 | Fornecimento dos medicamentos registrados na Anvisa, adquiridos por órgãos da administração pública (alíquota zero) |
| 200 (Alíquota reduzida) | 200011 | Fornecimento das composições para nutrição enteral e parenteral quando adquiridas por órgãos da administração pública (Anexo VI) (alíquota zero) |
| 200 (Alíquota reduzida) | 200012 | Situação de emergência de saúde pública reconhecida pelo Poder público (alíquota zero) |
| 200 (Alíquota reduzida) | 200013 | Fornecimento de tampões higiênicos, absorventes higiênicos internos ou externos (alíquota zero) |
| 200 (Alíquota reduzida) | 200014 | Fornecimento dos produtos hortícolas, frutas e ovos (Anexo XV) (alíquota zero) |
| 200 (Alíquota reduzida) | 200015 | Venda de automóveis de passageiros de fabricação nacional adquiridos por motoristas profissionais ou pessoas com deficiência (alíquota zero) |
| 200 (Alíquota reduzida) | 200016 | Prestação de serviços de pesquisa e desenvolvimento por Instituição Científica, Tecnológica e de Inovação (ICT) (alíquota zero) |
| 200 (Alíquota reduzida) | 200017 | Operações relacionadas ao FGTS (alíquota zero) |
| 200 (Alíquota reduzida) | 200018 | Operações de resseguro e retrocessão (alíquota zero) |
| 200 (Alíquota reduzida) | 200019 | Importador dos serviços financeiros contribuinte (alíquota zero) |
| 200 (Alíquota reduzida) | 200020 | Operação praticada por sociedades cooperativas optantes por regime específico do IBS e CBS (alíquota zero) |
| 200 (Alíquota reduzida) | 200021 | Serviços de transporte público coletivo de passageiros ferroviário e hidroviário (alíquota zero) |
| 200 (Alíquota reduzida) | 200022 | Operação originada fora da ZFM que destine bem material industrializado a contribuinte estabelecido na ZFM (alíquota zero) |
| 200 (Alíquota reduzida) | 200023 | Operação realizada por indústria incentivada que destine bem material intermediário para outra indústria incentivada na ZFM (alíquota zero) |
| 200 (Alíquota reduzida) | 200024 | Operação originada fora das Áreas de Livre Comércio destinadas a contribuinte estabelecido nas Áreas de Livre Comércio (alíquota zero) |
| 200 (Alíquota reduzida) | 200025 | Fornecimento dos serviços de educação relacionados ao Programa Universidade para Todos (Prouni) (redução de 100% na CBS e 60% no IBS) |
| 200 (Alíquota reduzida) | 200026 | Locação de imóveis localizados nas zonas reabilitadas (redução de 80%) |
| 200 (Alíquota reduzida) | 200027 | Operações de locação, cessão onerosa e arrendamento de bens imóveis (redução de 70%) |
| 200 (Alíquota reduzida) | 200028 | Fornecimento dos serviços de educação (Anexo II) (redução de 60%) |
| 200 (Alíquota reduzida) | 200029 | Fornecimento dos serviços de saúde humana (Anexo III) (redução de 60%) |
| 200 (Alíquota reduzida) | 200030 | Venda dos dispositivos médicos (Anexo IV) (redução de 60%) |
| 200 (Alíquota reduzida) | 200031 | Fornecimento dos dispositivos de acessibilidade próprios para pessoas com deficiência (Anexo V) (redução de 60%) |
| 200 (Alíquota reduzida) | 200032 | Fornecimento dos medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação, ressalvados os medicamentos sujeitos à alíquota zero (redução de 60%) |
| 200 (Alíquota reduzida) | 200033 | Fornecimento das composições para nutrição enteral e parenteral (Anexo VI) (redução de 60%) |
| 200 (Alíquota reduzida) | 200034 | Fornecimento dos alimentos destinados ao consumo humano (Anexo VII) (redução de 60%) |
| 200 (Alíquota reduzida) | 200035 | Fornecimento dos produtos de higiene pessoal e limpeza (Anexo VIII) (redução de 60%) |
| 200 (Alíquota reduzida) | 200036 | Fornecimento de produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura (redução de 60%) |
| 200 (Alíquota reduzida) | 200037 | Fornecimento de serviços ambientais de conservação ou recuperação da vegetação nativa (redução de 60%) |
| 200 (Alíquota reduzida) | 200038 | Fornecimento dos insumos agropecuários e aquícolas (Anexo IX) (redução de 60%) |
| 200 (Alíquota reduzida) | 200039 | Fornecimento dos bens e serviços relacionados com produções nacionais artísticas, culturais, de eventos, jornalísticas e audiovisuais (Anexo X) (redução de 60%) |
| 200 (Alíquota reduzida) | 200040 | Fornecimento de serviços de comunicação institucional à administração pública (redução de 60%) |
| 200 (Alíquota reduzida) | 200041 | Fornecimento de serviço de educação desportiva (art. 141. I) (redução de 60%) |
| 200 (Alíquota reduzida) | 200042 | Fornecimento de serviço de gestão e exploração do desporto (art. 141. II) (redução de 60%) |
| 200 (Alíquota reduzida) | 200043 | Fornecimento à administração pública dos serviços e dos bens relativos à soberania (Anexo XI) (redução de 60%) |
| 200 (Alíquota reduzida) | 200044 | Operações e prestações de serviços de segurança da informação e segurança cibernética desenvolvidos por sociedade que tenha sócio brasileiro (Anexo XI) (redução de 60%) |
| 200 (Alíquota reduzida) | 200045 | Operações relacionadas a projetos de reabilitação urbana de zonas históricas e de áreas críticas de recuperação e reconversão urbanística (redução de 60%) |
| 200 (Alíquota reduzida) | 200046 | Operações com bens imóveis (redução de 50%) |
| 200 (Alíquota reduzida) | 200047 | Bares e Restaurantes (redução de 40%) |
| 200 (Alíquota reduzida) | 200048 | Hotelaria, Parques de Diversão e Parques Temáticos (redução de 40%) |
| 200 (Alíquota reduzida) | 200049 | Transporte coletivo de passageiros rodoviário, ferroviário e hidroviário (redução de 40%) |
| 200 (Alíquota reduzida) | 200050 | Serviços de transporte aéreo regional coletivo de passageiros ou de carga (redução de 40%) |
| 200 (Alíquota reduzida) | 200051 | Agências de Turismo (redução de 40%) |
| 200 (Alíquota reduzida) | 200052 | Prestação de serviços de profissões intelectuais (redução de 30%) |
| 200 (Alíquota reduzida) | 200053 | Fornecimento de medicamentos registrados na Anvisa, quando classificados como soros ou vacinas (alíquota zero) |
| 200 (Alíquota reduzida) | 200054 | Fornecimento de bem material pela cooperativa de produção agropecuária a associado não sujeito ao regime regular do IBS e da CBS (alíquota zero) |
| 200 (Alíquota reduzida) | 200055 | Fornecimento dos serviços com redução de alíquota de 60% realizado por autônomo |
| 200 (Alíquota reduzida) | 200056 | Fornecimento dos serviços com redução de alíquota de 30% realizado por autônomo |
| 220 (Alíquota fixa) | 220001 | Incorporação imobiliária submetida ao regime especial de tributação (vigência encerrada em 01/01/2026) |
| 220 (Alíquota fixa) | 220002 | Incorporação imobiliária submetida ao regime especial de tributação (vigência encerrada em 01/01/2026) |
| 220 (Alíquota fixa) | 220003 | Alienação de imóvel decorrente de parcelamento do solo (vigência encerrada em 01/01/2026) |
| 221 (Alíquota fixa proporcional) | 221001 | Locação, cessão onerosa ou arrendamento de bem imóvel com alíquota sobre a receita bruta |
| 221 (Alíquota fixa proporcional) | 221002 | Incorporação imobiliária submetida ao regime especial de tributação |
| 221 (Alíquota fixa proporcional) | 221003 | Incorporação imobiliária submetida ao regime especial de tributação |
| 221 (Alíquota fixa proporcional) | 221004 | Alienação de imóvel decorrente de parcelamento do solo |
| 222 (Redução de base de cálculo) | 222001 | Transporte internacional de passageiros, caso os trechos de ida e volta sejam vendidos em conjunto |
| 400 (Isenção) | 400001 | Fornecimento de serviços de transporte público coletivo de passageiros rodoviário e metroviário |
| 400 (Isenção) | 400002 | Fornecimento de serviços de transporte público coletivo de passageiros rodoviário e metroviário com medição por quilômetro rodado |
| 400 (Isenção) | 400003 | Bagagens |
| 400 (Isenção) | 400004 | Remessas internacionais |
| 410 (Imunidade e não incidência) | 410001 | Fornecimento de bonificações quando constem no documento fiscal e que não dependam de evento posterior |
| 410 (Imunidade e não incidência) | 410002 | Transferências entre estabelecimentos pertencentes ao mesmo contribuinte |
| 410 (Imunidade e não incidência) | 410003 | Doações e amostras grátis sem contraprestação em benefício do doador |
| 410 (Imunidade e não incidência) | 410004 | Exportações de bens e serviços |
| 410 (Imunidade e não incidência) | 410005 | Fornecimentos realizados pela União, pelos Estados, pelo Distrito Federal e pelos Municípios |
| 410 (Imunidade e não incidência) | 410006 | Fornecimentos realizados por entidades religiosas e templos de qualquer culto |
| 410 (Imunidade e não incidência) | 410007 | Fornecimentos realizados por partidos políticos, entidades sindicais e instituições de educação e de assistência social |
| 410 (Imunidade e não incidência) | 410008 | Fornecimentos de livros, jornais, periódicos e do papel destinado a sua impressão |
| 410 (Imunidade e não incidência) | 410009 | Fornecimentos de fonogramas e videofonogramas musicais produzidos no Brasil |
| 410 (Imunidade e não incidência) | 410010 | Fornecimentos de serviço de comunicação nas modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita |
| 410 (Imunidade e não incidência) | 410011 | Fornecimentos de ouro, quando definido em lei como ativo financeiro ou instrumento cambial |
| 410 (Imunidade e não incidência) | 410012 | Fornecimento de condomínio edilício não optante pelo regime regular |
| 410 (Imunidade e não incidência) | 410013 | Exportações de combustíveis |
| 410 (Imunidade e não incidência) | 410014 | Fornecimento de produtor rural não contribuinte |
| 410 (Imunidade e não incidência) | 410015 | Fornecimento por transportador autônomo não contribuinte |
| 410 (Imunidade e não incidência) | 410016 | Fornecimento ou aquisição de resíduos sólidos |
| 410 (Imunidade e não incidência) | 410017 | Aquisição de bem móvel com crédito presumido sob condição de revenda realizada |
| 410 (Imunidade e não incidência) | 410018 | Operações relacionadas aos fundos garantidores e executores de políticas públicas |
| 410 (Imunidade e não incidência) | 410019 | Exclusão da gorjeta na base de cálculo no fornecimento de alimentação |
| 410 (Imunidade e não incidência) | 410020 | Exclusão do valor de intermediação na base de cálculo no fornecimento de alimentação |
| 410 (Imunidade e não incidência) | 410021 | Contribuição de que trata o art. 149-A da Constituição Federal |
| 410 (Imunidade e não incidência) | 410022 | Consolidação da propriedade do bem pelo credor |
| 410 (Imunidade e não incidência) | 410023 | Alienação de bens móveis ou imóveis que tenham sido objeto de garantia em que o prestador da garantia não seja contribuinte |
| 410 (Imunidade e não incidência) | 410024 | Consolidação da propriedade do bem pelo grupo de consórcio |
| 410 (Imunidade e não incidência) | 410025 | Alienação de bem que tenha sido objeto de garantia em que o prestador da garantia não seja contribuinte |
| 410 (Imunidade e não incidência) | 410026 | Doação e amostras grátis com anulação de crédito |
| 410 (Imunidade e não incidência) | 410027 | Exportação de serviço ou de bem imaterial |
| 410 (Imunidade e não incidência) | 410028 | Operações com bens imóveis realizadas por pessoas físicas não consideradas contribuintes |
| 410 (Imunidade e não incidência) | 410029 | Operações acobertadas somente pelo ICMS |
| 410 (Imunidade e não incidência) | 410030 | Estorno de crédito por perecimento, deteriorização, roubo, furto ou extravio |
| 410 (Imunidade e não incidência) | 410031 | Fornecimento em período anterior ao início de vigência de incidências de CBS e IBS |
| 410 (Imunidade e não incidência) | 410032 | Tributos incidentes na operação que não integram a base de cálculo do IBS e da CBS |
| 410 (Imunidade e não incidência) | 410033 | Operações de Fundos de Investimento Imobiliário (FII) e Fundos de Investimento nas Cadeias Produtivas do Agronegócio (Fiagro) |
| 410 (Imunidade e não incidência) | 410034 | Operações de fundos de investimento |
| 410 (Imunidade e não incidência) | 410035 | Fornecimento realizado por nanoempreendedor |
| 410 (Imunidade e não incidência) | 410036 | Descontos financeiros em nota fatura |
| 410 (Imunidade e não incidência) | 410037 | Importação de bens materiais sem incidência de IBS e CBS |
| 410 (Imunidade e não incidência) | 410999 | Operações não onerosas sem previsão de tributação, não especificadas anteriormente |
| 510 (Diferimento) | 510001 | Operações, sujeitas a diferimento, com energia elétrica, relativas à importação, geração, comercialização, distribuição e transmissão |
| 515 (Diferimento com redução de alíquota) | 515001 | Operações, sujeitas a diferimento, com insumos agropecuários e aquícolas (Anexo IX) (redução de 60%) |
| 550 (Suspensão) | 550001 | Exportações de bens materiais |
| 550 (Suspensão) | 550002 | Regime de Trânsito |
| 550 (Suspensão) | 550003 | Regimes de Depósito (art. 85) |
| 550 (Suspensão) | 550004 | Regimes de Depósito (art. 87) |
| 550 (Suspensão) | 550005 | Regimes de Depósito (art. 87, Parágrafo único) |
| 550 (Suspensão) | 550006 | Regimes de Permanência Temporária com suspensão total |
| 550 (Suspensão) | 550007 | Regimes de Aperfeiçoamento (Recof) |
| 550 (Suspensão) | 550008 | Importação de bens para o Regime de Repetro-Temporário |
| 550 (Suspensão) | 550009 | GNL-Temporário |
| 550 (Suspensão) | 550010 | Repetro-Permanente |
| 550 (Suspensão) | 550011 | Repetro-Industrialização |
| 550 (Suspensão) | 550012 | Repetro-Nacional |
| 550 (Suspensão) | 550013 | Repetro-Entreposto |
| 550 (Suspensão) | 550014 | Zona de Processamento de Exportação |
| 550 (Suspensão) | 550015 | Regime Tributário para Incentivo à Modernização e à Ampliação da Estrutura Portuária |
| 550 (Suspensão) | 550016 | Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura |
| 550 (Suspensão) | 550017 | Regime Tributário para Incentivo à Atividade Naval: Renaval (Art. 107, I) |
| 550 (Suspensão) | 550018 | Desoneração da aquisição de bens de capital |
| 550 (Suspensão) | 550019 | Importação de bem material por indústria incentivada para utilização na ZFM |
| 550 (Suspensão) | 550020 | Áreas de livre comércio |
| 550 (Suspensão) | 550021 | Industrialização destinada a exportações |
| 550 (Suspensão) | 550022 | Regime Especial de Incentivos para a Produção de Hidrogênio de Baixa Emissão de Carbono (Rehidro) |
| 550 (Suspensão) | 550023 | Operações com hidrocarbonetos líquidos derivados de petróleo não combustíveis ou de gás natural, inclusive nafta |
| 550 (Suspensão) | 550024 | Regime Tributário para Incentivo à Atividade Naval: Renaval (Art. 107, II) |
| 550 (Suspensão) | 550025 | Regime Tributário para Incentivo à Atividade Naval: Renaval (Art. 107, III) |
| 550 (Suspensão) | 550026 | Regimes de admissão temporária com suspensão total do pagamento dos tributos (ZFM) |
| 550 (Suspensão) | 550027 | Regimes de Aperfeiçoamento (Drawback) |
| 550 (Suspensão) | 550028 | Regimes de Aperfeiçoamento (Admissão temporária) |
| 550 (Suspensão) | 550029 | Zona de Processamento de Exportação |
| 620 (Tributação monofásica) | 620001 | Tributação monofásica sobre combustíveis |
| 620 (Tributação monofásica) | 620002 | Tributação monofásica com responsabilidade pela retenção sobre combustíveis |
| 620 (Tributação monofásica) | 620003 | Tributação monofásica com responsabilidade de retenção de tributos por terceiros |
| 620 (Tributação monofásica) | 620004 | Tributação monofásica sobre mistura de EAC com gasolina A em percentual superior ao obrigatório |
| 620 (Tributação monofásica) | 620005 | Tributação monofásica sobre mistura de EAC com gasolina A em percentual inferior ao obrigatório |
| 620 (Tributação monofásica) | 620006 | Tributação monofásica sobre combustíveis cobrada anteriormente |
| 620 (Tributação monofásica) | 620007 | Perecimento, deteriorização, roubo, furto ou extravio no regime monofásico |
| 800 (Transferência de crédito) | 800001 | Fusão, cisão ou incorporação |
| 800 (Transferência de crédito) | 800002 | Transferência de crédito do associado, inclusive as cooperativas singulares |
| 810 (Ajuste de IBS na ZFM) | 810001 | Crédito presumido de IBS sobre o valor apurado nos fornecimentos a partir da ZFM |
| 811 (Ajustes) | 811001 | Anulação de Crédito por Saídas Imunes/Isentas |
| 811 (Ajustes) | 811002 | Débitos de notas fiscais não processadas na apuração |
| 811 (Ajustes) | 811003 | Desenquadramento do Simples Nacional |
| 820 (Tributação em documento específico) | 820001 | Documento com informações de fornecimento de serviços de planos de assistência à saúde elencados no art. 234 da Lei Complementar nº214, de 2025 |
| 820 (Tributação em documento específico) | 820002 | Documento com informações de fornecimento de serviços de planos de assistência funerária |
| 820 (Tributação em documento específico) | 820003 | Documento com informações de fornecimento de serviços de planos de assistência à saúde de animais domésticos |
| 820 (Tributação em documento específico) | 820004 | Documento com informações de prestação de serviços de concursos de prognósticos |
| 820 (Tributação em documento específico) | 820005 | Documento com informações de alienação de bens imóveis |
| 820 (Tributação em documento específico) | 820006 | Documento com informações de fornecimento de serviços de exploração de via |
| 820 (Tributação em documento específico) | 820007 | Documento com informações de fornecimento de serviços financeiros |
| 820 (Tributação em documento específico) | 820008 | Documento com informações de fornecimento de serviço continuado, mas com tributação realizada em fatura anterior |
| 820 (Tributação em documento específico) | 820009 | Fornecimentos declarados e tributados em outro documento |
| 830 (Exclusão de base de cálculo) | 830001 | Documento com exclusão da BC da CBS e do IBS de energia elétrica fornecida pela distribuidora à UC |
Fonte: tabela oficial de classificação tributária do IBS e da CBS (CST-IBS/CBS e cClassTrib), com base na LC nº 214/2025. Resumo elaborado pela Confirp. Consulte sempre a versão vigente nos canais oficiais.
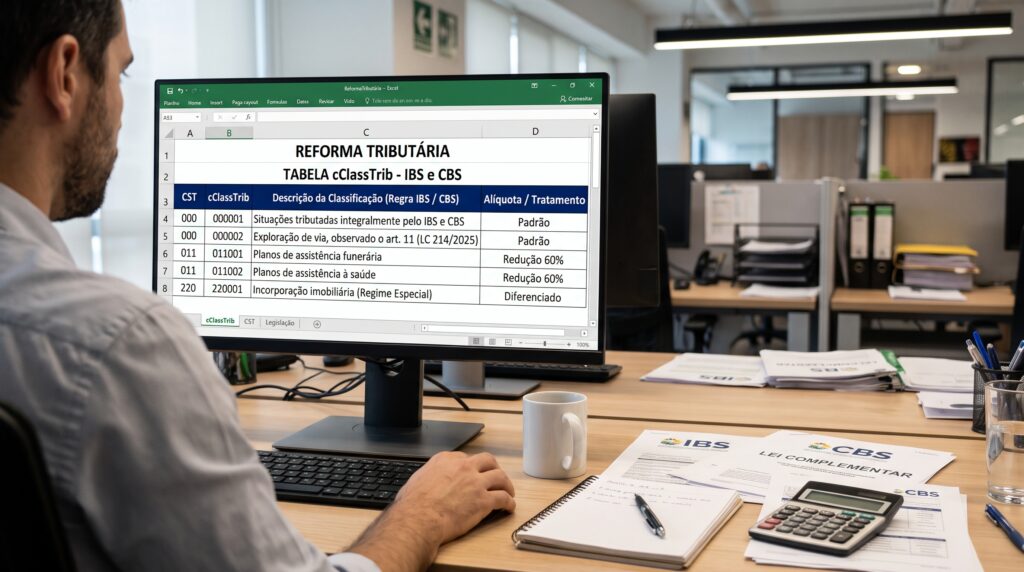
Como identificar o código cClassTrib correto para cada operação da empresa?
O ponto de partida não é o produto, é a operação. Um mesmo item pode receber classificações diferentes conforme quem vende, para quem vende, para que finalidade e em que circunstância.
Veja como a própria tabela evidencia isso. Um alimento pode estar na Cesta Básica Nacional (200003, alíquota zero), entre os alimentos do Anexo VII (200034, redução de 60%) ou em nenhum dos anexos, caso em que segue a tributação integral. O que decide o enquadramento é a classificação NCM do produto listada no anexo correspondente, e não o fato de ser “comida”.
Os medicamentos são outro exemplo. Há código para medicamentos registrados na Anvisa com redução de 60% (200032), código para os mesmos medicamentos adquiridos por órgãos da administração pública com alíquota zero (200010) e código específico para soros e vacinas (200053). O produto pode ser idêntico; o enquadramento muda conforme o destinatário e a categoria prevista em lei.
Com imóveis acontece o mesmo: a venda pode estar em operações com bens imóveis com redução de 50% (200046), na locação com redução de 70% (200027), no regime especial de incorporação (CST 221) ou fora da incidência, quando realizada por pessoa física não considerada contribuinte (410028).
Por isso, antes de escolher um código, a empresa deve analisar:
- A natureza da operação: venda, prestação de serviço, locação, transferência, bonificação, doação, exportação, importação, remessa sob regime especial.
- O bem ou serviço envolvido: sua classificação fiscal (NCM ou código de serviço) e se ele consta em algum anexo da LC 214/2025.
- A destinação e o adquirente: administração pública, entidade imune, produtor rural não contribuinte, contribuinte na Zona Franca de Manaus, exterior.
- As condições exigidas pelo dispositivo legal: habilitação em regime, registro em órgão regulador, características do prestador.
- O documento fiscal em que a operação será registrada, já que nem todo código é aceito em todos os documentos.
Escolher o código apenas pela descrição comercial do item é arriscado justamente porque a descrição da tabela é um resumo da norma, e não a norma. A expressão “dispositivos médicos”, por exemplo, remete a listas fechadas de anexos, não a qualquer produto da área da saúde.
Como classificar as operações empresariais utilizando a tabela cClassTrib?
Uma classificação tributária das operações consistente segue uma sequência lógica. É o método que aplicamos nos projetos de adequação conduzidos pela Confirp.
1. Identifique a natureza da operação
Mapeie o que a empresa efetivamente faz: quais tipos de saída, prestação e remessa existem. Empresas de médio e grande porte costumam ter dezenas de naturezas de operação, incluindo transferências, bonificações, remessas para conserto, amostras e devoluções, e cada uma precisa de tratamento próprio.
2. Analise o tratamento tributário previsto na legislação
Verifique na LC 214/2025 e nos regulamentos se a operação está sujeita à tributação integral ou a alguma hipótese diferenciada. Esse é o momento de checar anexos, requisitos de habilitação e condições subjetivas.
3. Consulte o CST-IBS/CBS aplicável
Com o tratamento definido, identifique o CST que representa a natureza da tributação. Uma operação com redução de alíquota cairá no CST 200; uma transferência entre estabelecimentos, no 410; uma remessa sob regime aduaneiro especial, no 550.
4. Identifique o código cClassTrib correspondente
Dentro do CST, localize o código cuja descrição e fundamentação legal correspondam à hipótese da operação. Desconfie quando houver mais de um código aparentemente adequado. Na exportação, por exemplo, a tabela traz códigos distintos para exportações de bens e serviços (410004, art. 8º), exportação de serviço ou bem imaterial (410027) e exportação de bens materiais sob suspensão (550001, art. 82). Somente a leitura dos dispositivos indica qual corresponde à operação concreta.
5. Confira a fundamentação legal e as condições de aplicação
Leia o artigo citado. A bonificação, por exemplo, está fora da base de cálculo (410001) apenas quando consta no documento fiscal e não depende de evento posterior. Já as doações têm códigos diferentes conforme haja ou não anulação de crédito, e a coluna tpDoacao indica quando o campo de doação deve ser preenchido.
6. Valide o preenchimento dos documentos fiscais
Confirme se o código é aceito no documento que será emitido (NF-e, NFC-e, NFS-e, CT-e e outros), se os grupos do XML exigidos pelos indicadores foram preenchidos e se os percentuais de redução calculados pelo sistema batem com os da tabela. Faça testes em ambiente de homologação antes de colocar a parametrização em produção.
Quais erros as empresas devem evitar ao utilizar os códigos cClassTrib?
Os erros mais frequentes que observamos na adequação de clientes não estão em casos exóticos, e sim em processos do dia a dia:
Confundir CST-IBS/CBS com cClassTrib, tratando um como repetição do outro, ou preencher combinações em que o prefixo do cClassTrib não corresponde ao CST informado.
Utilizar códigos sem verificar a descrição e a fundamentação legal, especialmente onde há nomes iguais com dispositivos diferentes, como as linhas de incorporação imobiliária vinculadas aos incisos I e II do art. 485.
Aplicar classificações sem analisar a natureza da operação, atribuindo um único código por produto quando o mesmo item participa de vendas, transferências e bonificações.
Ignorar condições específicas de enquadramento, como a exigência de que o bem conste no anexo pela NCM, a qualificação do adquirente ou a habilitação em regime especial.
Utilizar tabelas desatualizadas, mantendo no sistema códigos com vigência encerrada ou deixando de incorporar alterações de descrição e indicadores.
Não revisar cadastros fiscais e parametrizações do ERP, especialmente NCM, natureza de operação e regras de cálculo, que são a base de toda a classificação automática.
Reproduzir automaticamente classificações antigas, convertendo CST de ICMS ou de PIS/Cofins para CST-IBS/CBS por “de-para” simples. Os conceitos de isenção, não incidência e alíquota zero do modelo atual nem sempre correspondem às hipóteses da LC 214/2025.
Quais são os reflexos de uma classificação incorreta?
Os efeitos aparecem em três frentes. Na emissão, o documento pode ser rejeitado pelas regras de validação ou autorizado com informações inconsistentes. Na apuração, um enquadramento errado pode levar a recolhimento a maior ou a menor e afetar o crédito do adquirente, já que no novo modelo o crédito está ligado ao que foi destacado no documento. Nos controles internos, gera divergências entre o fiscal, o contábil e o financeiro, além de retrabalho com cartas de correção, cancelamentos e notas de ajuste.
As consequências sancionatórias dependem da legislação aplicável e das regras de transição definidas pelos órgãos competentes para cada período, por isso merecem análise caso a caso. O ponto central é que a classificação incorreta, mesmo quando não gera autuação imediata, compromete a confiabilidade das informações que a empresa entrega ao Fisco.
Como preparar o sistema fiscal e o ERP para utilizar corretamente a tabela cClassTrib?
A tabela de classificação tributária do IBS e da CBS só funciona bem se o sistema estiver preparado para recebê-la. Os pontos de atenção principais são:
Cadastros de produtos e serviços. NCM, código de serviço e demais atributos fiscais precisam estar corretos e atualizados, porque é deles que depende a identificação dos anexos e reduções.
Parametrizações fiscais. O ERP deve permitir associar o CST e o cClassTrib à combinação de produto, natureza de operação, destinatário e local, e não apenas ao produto.
Regras de emissão. Os grupos do XML exigidos pelos indicadores da tabela, os percentuais de redução e os campos condicionais, como doação e tipo de receita para o Simples Nacional, precisam ser preenchidos automaticamente e com consistência.
Atualização da tabela. O sistema deve ter rotina de importação das novas versões, com controle de vigência, para impedir o uso de códigos encerrados.
Integração entre setores. A classificação depende de informações que nascem em áreas diferentes: o comercial conhece o cliente e a finalidade da venda; compras e engenharia conhecem o produto; o fiscal e o contábil interpretam a norma; o financeiro acompanha os efeitos no caixa; a tecnologia implementa as regras. Sem governança compartilhada, cada área ajusta o seu pedaço e o resultado final fica inconsistente.
Recomendamos manter uma matriz de classificação documentada, que registre para cada natureza de operação o CST, o cClassTrib, o dispositivo legal e a justificativa do enquadramento. Esse documento facilita auditorias, treinamentos e revisões quando a tabela mudar.
Por que a classificação cClassTrib exige acompanhamento contábil e tributário?
Porque o código é o ponto final de uma interpretação jurídica. Escolher o cClassTrib certo exige ler a lei complementar, os regulamentos, os anexos e as notas técnicas, e conectar tudo isso à operação real da empresa.
Em empresas de médio e grande porte, essa tarefa ganha escala: diversas unidades, mix amplo de produtos e serviços, operações com administração pública, exportação, regimes aduaneiros, transferências frequentes entre filiais. Um enquadramento equivocado replicado em milhares de documentos tem impacto proporcional ao volume.
Com 40 anos de atuação em contabilidade consultiva, planejamento tributário e gestão fiscal, a Confirp acompanha empresas nesse trabalho de forma estruturada: mapeamento das operações, validação dos enquadramentos com base na legislação, revisão de cadastros e parametrizações e monitoramento das atualizações da tabela.
O objetivo não é apenas emitir a nota corretamente hoje, mas garantir que o processo continue correto à medida que as regras evoluem. Para entender como esse trabalho se conecta à adequação completa ao novo modelo de tributação do consumo, conheça a atuação da Confirp na Reforma Tributária.
FAQ: dúvidas frequentes sobre a tabela cClassTrib do IBS e da CBS
O que significa cClassTrib na Reforma Tributária?
cClassTrib significa código de classificação tributária. É um código de seis dígitos, informado nos documentos fiscais eletrônicos, que identifica a hipótese legal específica de tributação do IBS e da CBS aplicada a cada item da operação, com base na LC 214/2025.
Qual é a diferença entre CST-IBS/CBS e cClassTrib?
O CST-IBS/CBS tem três dígitos e indica a natureza geral da tributação, como tributação integral, alíquota reduzida, isenção ou suspensão. O cClassTrib tem seis dígitos e indica a hipótese legal exata dentro daquele CST. Os três primeiros dígitos do cClassTrib correspondem ao CST.
Onde consultar a tabela cClassTrib atualizada?
A tabela oficial está disponível nos canais da administração tributária, como o Portal Conformidade Fácil da SVRS e os materiais técnicos do Portal Nacional da NF-e. A fundamentação deve ser conferida no texto compilado da LC 214/2025 no site do Planalto e nos regulamentos do IBS e da CBS.
Como saber qual código cClassTrib utilizar na minha empresa?
É preciso analisar cada operação: sua natureza, o bem ou serviço e sua classificação fiscal, o destinatário, a finalidade e as condições exigidas pela lei. Depois, identificar o CST correspondente, localizar o cClassTrib cuja fundamentação legal se aplica e validar se o código é aceito no documento fiscal emitido.
Cada produto ou serviço possui um código cClassTrib específico?
Não. O código classifica a operação, não o produto. O mesmo item pode receber códigos diferentes em uma venda, em uma transferência entre estabelecimentos, em uma bonificação ou em uma venda para a administração pública.
O código cClassTrib deve ser informado na nota fiscal?
Sim. O cClassTrib integra o grupo de informações do IBS e da CBS dos documentos fiscais eletrônicos, junto com o CST-IBS/CBS, conforme os leiautes definidos nas notas técnicas. A obrigatoriedade e as regras de validação seguem o cronograma e os atos publicados pelos órgãos responsáveis.
O que acontece quando a empresa utiliza um código cClassTrib incorreto?
O documento pode ser rejeitado pelas validações ou autorizado com informação inconsistente, o que pode afetar o valor apurado, o crédito do adquirente e a conciliação entre as áreas da empresa. A correção exige procedimentos como cancelamento ou emissão de documento de ajuste, e eventuais penalidades dependem da legislação aplicável ao período.
A tabela cClassTrib pode sofrer alterações?
Sim. A tabela é atualizada periodicamente, com inclusão, alteração e encerramento de códigos. Cada linha traz data de início e fim de vigência e data de atualização, que devem ser verificadas antes do uso.
Como atualizar os códigos cClassTrib no sistema ERP?
O ideal é que o ERP tenha rotina de importação das versões oficiais da tabela, com controle de vigência. Após cada atualização, a equipe fiscal deve revisar a matriz de classificação da empresa e testar a emissão em ambiente de homologação antes de liberar em produção.
A empresa precisa revisar sua classificação tributária antes da implementação das novas regras?
Sim. As classificações atuais de ICMS, PIS e Cofins não se convertem automaticamente para o IBS e a CBS. A revisão de cadastros, naturezas de operação e enquadramentos é o que garante documentos corretos e apuração consistente na transição.
Veja também:
- CFOP: O Guia Completo dos Códigos Fiscais de Operações e Prestações (Tabela Atualizada e Como Escolher o Código Correto)
- Taxa de Fiscalização de Estabelecimentos (TFE) em São Paulo: guia completo e tabela atualizada
- Anexo III do Simples Nacional: o Guia Completo sobre Alíquotas, Enquadramento e Cálculo do DAS