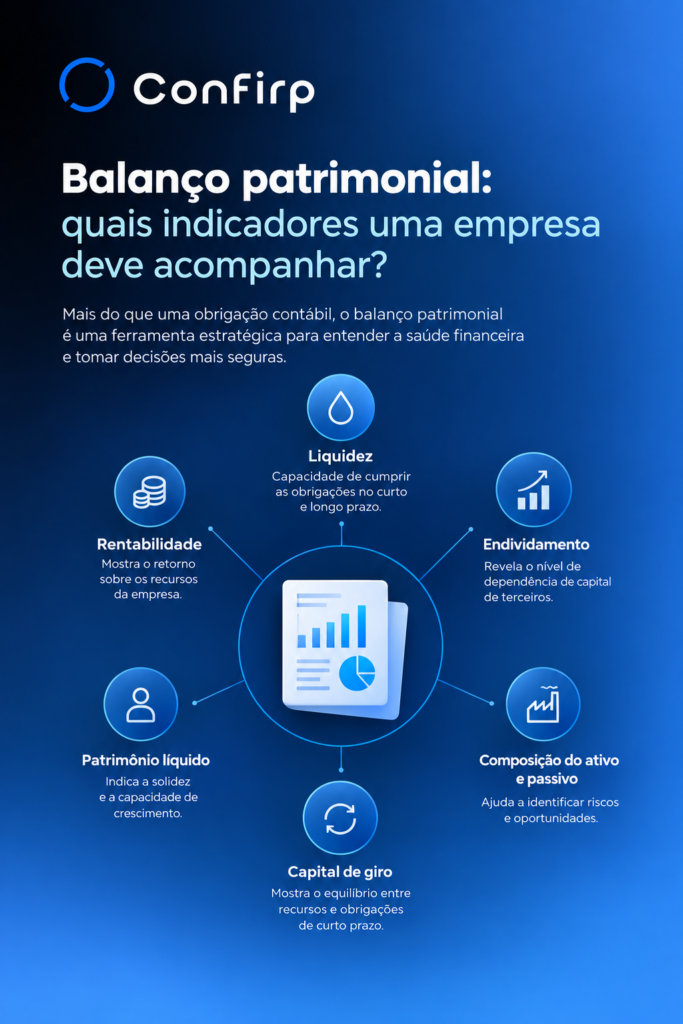
Explicação objetiva: os principais indicadores do balanço patrimonial são os índices de liquidez (corrente, seca, imediata e geral), o índice de endividamento, a composição do endividamento, a participação de capital de terceiros, a imobilização do patrimônio líquido e o capital de giro. Juntos, eles mostram se a empresa consegue honrar obrigações, como está estruturada sua dívida e se há recursos suficientes para sustentar a operação.
Muitos empresários olham o balanço patrimonial apenas como uma obrigação contábil de fim de exercício, entregue ao contador e arquivada logo em seguida. Essa é, provavelmente, a maior oportunidade perdida na gestão financeira de empresas de médio e grande porte.
O balanço não é só uma fotografia legal da empresa em determinada data: é uma fonte de indicadores financeiros que, lidos corretamente, revelam padrões de comportamento, riscos crescentes e espaço real para decisões estratégicas.
Neste conteúdo, a Confirp reúne mais de 40 anos de experiência em contabilidade empresarial para explicar, de forma aprofundada, quais indicadores extrair do balanço patrimonial, como calculá-los e, principalmente, como interpretá-los dentro do contexto de cada negócio.
O que é balanço patrimonial e qual é sua importância para a empresa?
O balanço patrimonial é a demonstração contábil que retrata a posição patrimonial e financeira de uma empresa em uma data específica. Ele organiza tudo o que a empresa possui, tudo o que ela deve e a diferença entre esses dois conjuntos, que corresponde ao patrimônio dos sócios.
Essa demonstração se estrutura em três grandes grupos:
Ativo: reúne os bens e direitos da empresa, como caixa, aplicações financeiras, contas a receber, estoques, imóveis, máquinas e investimentos. O ativo costuma ser dividido em circulante (recursos que devem se converter em caixa no curto prazo) e não circulante (bens e direitos de realização mais longa).
Passivo: representa as obrigações da empresa perante terceiros, como fornecedores, empréstimos, financiamentos, tributos a pagar e obrigações trabalhistas. Também é segmentado em circulante e não circulante, conforme o prazo de vencimento.
Patrimônio líquido: é a diferença entre o total de ativos e o total de passivos. Representa o que, de fato, pertence aos sócios ou acionistas depois de descontadas todas as obrigações.
A relação entre esses três grupos é o ponto de partida de qualquer análise contábil consistente. Um ativo elevado não significa necessariamente solidez financeira, assim como um passivo alto não indica automaticamente risco.
O que importa é como essas contas se relacionam entre si, e é exatamente isso que os indicadores contábeis ajudam a revelar. Por isso, o balanço patrimonial deve ser tratado como uma ferramenta de gestão contínua, não apenas como uma exigência legal.
Quais informações o balanço patrimonial permite analisar?
A leitura do balanço patrimonial, quando feita com critério, permite identificar mudanças relevantes na estrutura financeira da empresa ao longo do tempo. É possível observar, por exemplo, se o endividamento está crescendo mais rápido do que o patrimônio, se a empresa está acumulando estoques sem giro correspondente, ou se há concentração excessiva de obrigações no curto prazo.
Existe, porém, uma diferença importante entre olhar os valores apresentados no balanço e analisar a empresa a partir de indicadores. Olhar os números isoladamente mostra apenas o estado atual das contas.
Já a análise baseada em indicadores relaciona essas contas entre si e ao longo de diferentes períodos, revelando tendências, riscos emergentes e oportunidades de melhoria na saúde financeira da empresa. É nessa segunda abordagem que o balanço patrimonial se torna verdadeiramente útil para a tomada de decisão.
Quais são os principais indicadores do balanço patrimonial que uma empresa deve acompanhar?
Existem diversos índices que podem ser extraídos do balanço patrimonial, mas nem todos têm o mesmo peso na gestão do dia a dia. A seguir estão os indicadores mais relevantes para empresas de médio e grande porte, com explicação sobre o que cada um mede e como deve ser interpretado.
Liquidez corrente
Mede a capacidade da empresa de pagar suas obrigações de curto prazo utilizando os recursos que também estão disponíveis no curto prazo. É calculada dividindo o ativo circulante pelo passivo circulante. Um resultado acima de 1 indica, em tese, que a empresa possui mais recursos de curto prazo do que obrigações no mesmo horizonte. Um resultado abaixo de 1 acende um sinal de atenção, mas precisa ser interpretado considerando o ciclo financeiro do setor.
Liquidez seca
É semelhante à liquidez corrente, mas desconsidera os estoques do cálculo, já que nem sempre é possível convertê-los rapidamente em caixa. Isso a torna uma medida mais conservadora da capacidade de pagamento imediato, especialmente relevante para empresas com estoques de giro lento ou sujeitos a obsolescência.
Liquidez imediata
Considera apenas o disponível (caixa e equivalentes de caixa) em relação ao passivo circulante. É o indicador mais rigoroso de liquidez e mostra quanto da dívida de curto prazo a empresa conseguiria quitar de forma instantânea, sem depender de recebimentos futuros.
Liquidez geral
Amplia a análise para o longo prazo, somando ativo circulante e realizável a longo prazo e dividindo pela soma do passivo circulante e passivo não circulante. É especialmente útil para avaliar a capacidade de pagamento da empresa em um horizonte mais amplo, considerando toda a estrutura de dívida.
Índice de endividamento
Mostra qual proporção dos ativos da empresa é financiada por capital de terceiros, ou seja, por dívidas. É calculado dividindo o passivo total pelo ativo total. Quanto maior o índice, maior a dependência de recursos externos para sustentar a operação. Isso não é necessariamente ruim, desde que a dívida seja compatível com a capacidade de geração de caixa.
Composição do endividamento
Indica qual parcela da dívida total vence no curto prazo, em relação à dívida total. Uma composição concentrada no curto prazo exige maior previsibilidade de caixa, enquanto uma dívida mais alongada oferece mais tempo para a empresa se organizar financeiramente.
Participação de capital de terceiros
Relaciona o total de passivos (capital de terceiros) ao patrimônio líquido (capital próprio), mostrando a proporção entre os recursos que vêm de fora e os recursos dos próprios sócios. É um indicador direto da estrutura de capital da empresa.
Imobilização do patrimônio líquido
Mede quanto do patrimônio líquido está aplicado em ativos de baixa liquidez, como imóveis, máquinas e equipamentos. Um índice muito elevado pode indicar que a empresa tem pouca flexibilidade financeira, já que grande parte do seu capital próprio está “presa” em bens de difícil conversão em caixa.
Capital de giro
Corresponde à diferença entre o ativo circulante e o passivo circulante. Representa os recursos disponíveis para sustentar a operação do dia a dia, como pagamento de fornecedores, salários e despesas correntes, enquanto a empresa aguarda o recebimento de vendas e outras entradas.
Indicadores de rentabilidade
Quando o balanço patrimonial é analisado em conjunto com a Demonstração do Resultado do Exercício, é possível calcular indicadores como o retorno sobre o patrimônio líquido (ROE) e o retorno sobre o ativo (ROA), que mostram a capacidade da empresa de gerar resultado a partir dos recursos próprios e totais aplicados no negócio.
Nenhum desses indicadores deve ser tratado apenas como uma fórmula a ser preenchida. Sua utilidade está em revelar padrões: um índice de liquidez em queda constante, por exemplo, é mais relevante do que um número isolado em um único período.
Como calcular os principais indicadores do balanço patrimonial?
As fórmulas por trás dos indicadores são relativamente simples, mas exigem atenção sobre quais contas do balanço devem ser utilizadas em cada cálculo.
A liquidez corrente é obtida dividindo o ativo circulante pelo passivo circulante. Suponha, apenas como exemplo ilustrativo, uma empresa com ativo circulante de R$ 2.000.000 e passivo circulante de R$ 1.200.000. O resultado seria aproximadamente 1,67, o que significa que, para cada R$ 1,00 de obrigação de curto prazo, a empresa possui R$ 1,67 em recursos de curto prazo.
O índice de endividamento é calculado dividindo o passivo total pelo ativo total. Em uma empresa com passivo total de R$ 3.000.000 e ativo total de R$ 5.000.000, o índice seria de 0,60, ou 60%, indicando que mais da metade dos ativos é financiada por capital de terceiros.
O capital de giro é obtido subtraindo o passivo circulante do ativo circulante. No exemplo anterior de liquidez corrente, o capital de giro seria de R$ 800.000, recurso que a empresa tem disponível para financiar sua operação de curto prazo.
Esses números são meramente ilustrativos e servem apenas para demonstrar o raciocínio de cálculo. Na prática, cada empresa deve utilizar os valores reais extraídos do seu próprio balanço patrimonial.
Como interpretar o índice de liquidez de uma empresa?
Os indicadores de liquidez mostram, sob diferentes ângulos, a capacidade da empresa de honrar suas obrigações. A liquidez corrente oferece uma visão mais ampla, a liquidez seca exclui os estoques para uma leitura mais conservadora, a liquidez imediata foca apenas no disponível e a liquidez geral amplia a análise para o longo prazo.
É importante evitar uma armadilha comum: afirmar que um índice de liquidez acima de determinado patamar significa, isoladamente, que a empresa é saudável, ou que um índice mais baixo significa problema garantido.
A interpretação correta depende do setor de atuação, do modelo de negócio, do ciclo financeiro típico da atividade, da composição dos ativos e do perfil das obrigações. Uma indústria com ciclo de produção longo, por exemplo, naturalmente apresenta indicadores diferentes de uma empresa de serviços com faturamento recorrente.
O que o nível de endividamento revela sobre a empresa?
O endividamento, analisado a partir do balanço patrimonial, mostra o quanto a empresa depende de recursos de terceiros para sustentar suas operações e investimentos. Existe uma diferença relevante entre utilizar capital de terceiros de forma planejada, como parte de uma estratégia de crescimento, e apresentar uma estrutura de dívida que passa a pressionar o caixa da empresa.
O crescimento da dívida, isoladamente, não indica necessariamente um problema. O que precisa ser analisado em conjunto é a capacidade de geração de caixa, o prazo das obrigações, a capacidade de pagamento no curto e no longo prazo, e a rentabilidade gerada pelos recursos captados. Uma empresa pode aumentar seu endividamento para financiar expansão e, se esse investimento gerar retorno compatível, a dívida deixa de representar risco e passa a representar estratégia.
Como analisar o patrimônio líquido no balanço patrimonial?
O patrimônio líquido representa o valor contábil que pertence aos sócios ou acionistas após o desconto de todas as obrigações da empresa. Sua evolução ao longo do tempo merece atenção especial, porque revela se a empresa está se capitalizando ou se descapitalizando.
Um crescimento consistente do patrimônio líquido costuma refletir geração de lucros retidos e fortalecimento da estrutura financeira. Uma redução pode decorrer de prejuízos acumulados, distribuição excessiva de lucros ou reavaliações contábeis desfavoráveis. Já um patrimônio líquido negativo indica que o total de obrigações supera o total de ativos, situação que exige investigação aprofundada das causas e, geralmente, uma reestruturação financeira.
O que é capital de giro e como analisá-lo no balanço patrimonial?
O capital de giro nasce da relação entre o ativo circulante e o passivo circulante. Ele representa os recursos disponíveis para financiar a operação cotidiana da empresa, como compra de mercadorias, pagamento de fornecedores e despesas administrativas, enquanto as vendas ainda não se converteram em caixa.
É perfeitamente possível uma empresa apresentar lucro contábil e, ainda assim, enfrentar dificuldades de caixa. Isso costuma acontecer quando o prazo de recebimento das vendas é mais longo do que o prazo de pagamento das obrigações, ou quando há acúmulo excessivo de estoques.
Por isso, a análise do capital de giro deve considerar o ciclo financeiro da empresa, incluindo o prazo médio de recebimento de clientes, o giro de estoques e o prazo médio de pagamento a fornecedores. Esses três elementos, combinados, explicam boa parte das necessidades reais de capital de giro de um negócio.
Como saber se os indicadores do balanço patrimonial estão bons?
Não existe um número universal capaz de determinar, sozinho, se uma empresa está financeiramente saudável. Um índice considerado adequado em um setor pode representar risco em outro, e o mesmo indicador pode ter significados distintos dependendo do momento da empresa.
A forma mais consistente de avaliar se os indicadores estão bons é compará-los:
| Base de comparação | O que revela |
| Períodos anteriores | Se a situação está melhorando ou piorando ao longo do tempo |
| Orçamento e planejamento financeiro | Se a empresa está performando conforme o previsto |
| Empresas ou referências do mesmo setor | Se o resultado está dentro de padrões praticados no mercado |
| Outras demonstrações contábeis | Se os indicadores fazem sentido diante do resultado e do fluxo de caixa |
| Fluxo de caixa e geração operacional | Se o desempenho contábil se converte em disponibilidade real de recursos |
Os indicadores nunca devem ser analisados isoladamente. Eles precisam ser lidos em conjunto e dentro do contexto econômico e operacional da empresa, considerando fatores como sazonalidade, momento do setor e estratégia adotada pela gestão.
Com que frequência a empresa deve acompanhar os indicadores do balanço patrimonial?
Existe uma diferença importante entre a elaboração formal das demonstrações contábeis, que segue prazos legais e fiscais, e o acompanhamento gerencial dos indicadores, que pode e deve acontecer com maior frequência.
Empresas de maior porte, ou com estruturas financeiras mais complexas, tendem a se beneficiar de um acompanhamento periódico, muitas vezes mensal ou trimestral, dos principais indicadores extraídos do balanço.
Esperar apenas o encerramento do exercício para analisar a situação patrimonial reduz significativamente a capacidade de resposta da gestão diante de mudanças no cenário financeiro. O acompanhamento recorrente permite identificar tendências antes que se transformem em problemas estruturais.
Quais sinais de alerta podem aparecer na análise do balanço patrimonial?
Alguns padrões, quando observados na leitura do balanço patrimonial ao longo do tempo, merecem investigação mais aprofundada:
- Aumento acelerado do endividamento em relação ao crescimento do patrimônio
- Redução persistente do patrimônio líquido ao longo de vários períodos
- Deterioração contínua dos indicadores de liquidez
- Crescimento de contas a receber sem aumento proporcional na geração de caixa
- Estoques elevados em relação ao volume de vendas
- Concentração excessiva de obrigações no curto prazo
- Aumento de ativos sem retorno compatível com o investimento realizado
É importante reforçar que nenhum desses sinais, isoladamente, indica necessariamente um problema grave. Eles podem ter diferentes causas, algumas delas ligadas a decisões estratégicas legítimas, como investimento planejado ou expansão. O papel da análise contábil é identificar o padrão e investigar a causa, não tirar conclusões precipitadas a partir de um único indicador.
Como transformar os indicadores do balanço patrimonial em decisões empresariais?
A verdadeira utilidade dos indicadores contábeis está em apoiar decisões concretas. A análise do balanço patrimonial pode orientar escolhas relacionadas a investimentos, expansão da operação, distribuição de lucros, contratação de financiamentos, reorganização de dívidas, gestão do capital de giro, redução de custos, planejamento financeiro, estrutura de capital e avaliação da capacidade de crescimento do negócio.
Por exemplo, uma empresa com índice de endividamento elevado, mas com boa geração de caixa e prazos de dívida alongados, pode ter espaço para captar novos recursos e financiar expansão.
Já uma empresa com liquidez em queda e concentração de dívidas no curto prazo pode precisar priorizar a renegociação de obrigações antes de assumir novos compromissos. É essa leitura combinada de indicadores que transforma números contábeis em decisões estratégicas bem fundamentadas.
Qual é a diferença entre analisar o balanço patrimonial e apenas olhar os números da empresa?
Olhar os números da empresa, sem interpretação contábil e financeira adequada, costuma levar a conclusões equivocadas. Um caixa elevado, por exemplo, pode parecer positivo à primeira vista, mas pode estar relacionado a um empréstimo recente e não a geração operacional de recursos.
A análise contábil considera a relação entre as contas, a evolução histórica dos indicadores e o contexto operacional da empresa. Números isolados raramente explicam a realidade completa de um negócio. É a interpretação conjunta desses dados, ao longo do tempo, que revela se a situação patrimonial e financeira está, de fato, se fortalecendo ou se deteriorando.
Quais demonstrações contábeis devem ser analisadas junto com o balanço patrimonial?
Embora o balanço patrimonial seja uma peça central da análise financeira, sua leitura se torna mais completa quando combinada com outras demonstrações contábeis. A Demonstração do Resultado do Exercício (DRE) mostra a formação do lucro ou prejuízo do período, complementando a visão patrimonial com a visão de desempenho operacional.
A Demonstração dos Fluxos de Caixa (DFC) revela como os recursos entraram e saíram da empresa, permitindo verificar se o resultado contábil está, de fato, se convertendo em caixa disponível. Já a Demonstração das Mutações do Patrimônio Líquido (DMPL), quando aplicável, detalha as movimentações que explicam a variação do patrimônio líquido entre um período e outro, como distribuição de lucros, aumento de capital ou resultados acumulados.
A combinação dessas demonstrações com o balanço patrimonial oferece uma visão muito mais ampla da situação econômica, financeira e patrimonial da empresa do que a análise isolada de qualquer uma delas.
Quais erros as empresas cometem ao analisar indicadores contábeis?
Alguns erros aparecem com frequência na análise de indicadores extraídos do balanço patrimonial. Um dos mais comuns é analisar um indicador isoladamente, sem considerar seu comportamento histórico ou sua relação com outros índices. Outro erro recorrente é comparar empresas de setores diferentes, ignorando que cada segmento tem características financeiras próprias.
Também é comum considerar apenas o resultado de um único período, ignorando a sazonalidade típica de determinados negócios, assim como confundir lucro contábil com disponibilidade de caixa, dois conceitos relacionados, mas distintos.
Muitas empresas ainda olham apenas para o faturamento, deixando de lado indicadores de liquidez, endividamento e capital de giro, ou utilizam dados contábeis desatualizados para tomar decisões que exigiriam informações mais recentes.
Por fim, tomar decisões sem considerar o contexto operacional da empresa é um erro que compromete a qualidade de qualquer análise, por mais precisos que sejam os números.
Uma análise contábil estruturada, com acompanhamento periódico e apoio técnico qualificado, reduz significativamente a chance desses erros comprometerem decisões importantes do negócio.
Orientações práticas
No dia a dia da gestão, empresários e diretores financeiros podem incorporar o acompanhamento dos indicadores do balanço patrimonial de forma simples: definindo uma rotina periódica de revisão, comparando os resultados com períodos anteriores e com o planejamento orçamentário, e observando tendências, não apenas números pontuais.
Ao conversar com o contador, vale solicitar informações que ajudem a interpretar melhor os resultados, como a evolução dos principais indicadores ao longo dos últimos períodos, explicações sobre variações relevantes nas contas do balanço, e o cruzamento dos dados patrimoniais com a DRE e o fluxo de caixa.
Esse diálogo constante entre gestão e contabilidade é o que transforma o balanço patrimonial em uma ferramenta viva de gestão, em vez de um documento produzido apenas para cumprir obrigações legais.
Checklist para análise do balanço patrimonial
- Comparar os indicadores de liquidez com períodos anteriores
- Verificar a evolução do índice de endividamento e da composição da dívida
- Acompanhar a variação do patrimônio líquido ao longo do tempo
- Avaliar o capital de giro em conjunto com o ciclo financeiro da empresa
- Cruzar os dados do balanço com a DRE e o fluxo de caixa
Perguntas frequentes
Quais são os principais indicadores do balanço patrimonial?
Os mais utilizados são os índices de liquidez (corrente, seca, imediata e geral), o índice de endividamento, a composição do endividamento, a participação de capital de terceiros, a imobilização do patrimônio líquido e o capital de giro. Juntos, mostram a capacidade de pagamento, o nível de dependência de recursos externos e a disponibilidade de recursos para sustentar a operação da empresa.
Como saber se a empresa está com boa liquidez?
Não existe um número isolado que garanta isso. É preciso observar a evolução dos indicadores de liquidez ao longo do tempo, compará-los com o setor de atuação e considerar o ciclo financeiro do negócio. Uma liquidez consistente ao longo de vários períodos costuma ser mais relevante do que um resultado pontual favorável.
O que significa patrimônio líquido negativo?
Significa que o total de obrigações da empresa supera o total de seus ativos, ou seja, a empresa deve mais do que possui. Essa situação costuma exigir uma investigação detalhada das causas, que podem incluir prejuízos acumulados, distribuição excessiva de lucros ou reestruturações contábeis, além de uma revisão da estratégia financeira.
Qual indicador mostra o nível de endividamento da empresa?
O índice de endividamento, calculado pela divisão do passivo total pelo ativo total, mostra qual proporção dos ativos é financiada por capital de terceiros. A composição do endividamento complementa essa leitura, indicando qual parcela da dívida vence no curto prazo.
Como calcular a liquidez corrente?
Basta dividir o ativo circulante pelo passivo circulante. O resultado mostra quantos reais de recursos de curto prazo a empresa possui para cada real de obrigação também de curto prazo. Um resultado acima de 1 costuma indicar folga, mas a interpretação depende do setor e do ciclo financeiro da empresa.
Empresa pode ter lucro e problemas de caixa?
Sim, essa é uma situação relativamente comum. Ela costuma ocorrer quando o prazo de recebimento das vendas é mais longo do que o prazo de pagamento das obrigações, ou quando há acúmulo excessivo de estoques. Por isso, a análise do capital de giro e do ciclo financeiro é tão importante quanto a análise do resultado contábil.
O que o balanço patrimonial revela sobre a saúde financeira da empresa?
Revela a estrutura de ativos e obrigações, o nível de endividamento, a capacidade de pagamento no curto e no longo prazo e a evolução do patrimônio líquido. Quando analisado com indicadores e comparado ao longo do tempo, oferece uma visão consistente sobre a solidez patrimonial e financeira do negócio.
Com que frequência os indicadores financeiros devem ser analisados?
Depende do porte e da complexidade da empresa, mas o acompanhamento periódico, muitas vezes mensal ou trimestral, costuma ser mais eficaz do que esperar apenas o encerramento do exercício. Isso permite identificar tendências e agir antes que pequenos desvios se transformem em problemas estruturais.
O balanço patrimonial sozinho é suficiente para avaliar uma empresa?
Não. Embora seja uma peça central, sua leitura se torna mais completa quando combinada com a Demonstração do Resultado do Exercício, a Demonstração dos Fluxos de Caixa e, quando aplicável, a Demonstração das Mutações do Patrimônio Líquido. Juntas, essas demonstrações oferecem uma visão mais ampla da situação da empresa.
Como o contador pode ajudar na interpretação dos indicadores?
Um contador com atuação consultiva pode explicar as variações relevantes nas contas do balanço, calcular e acompanhar os indicadores ao longo do tempo, cruzar os dados patrimoniais com outras demonstrações e ajudar a traduzir esses números em informações úteis para a tomada de decisão empresarial.
Veja também: