Quando mudar de regime tributário? A mudança de regime tributário deve ser avaliada quando o crescimento da empresa altera o faturamento, a margem de lucro, a folha de pagamento ou os custos operacionais a ponto de o enquadramento atual gerar uma carga tributária total maior do que outra alternativa legalmente disponível, ou quando a empresa ultrapassa um limite legal de enquadramento. A troca não é automática e nem sempre compensa: depende da atividade econômica, dos números reais do negócio e das regras de opção vigentes.
Imagine uma empresa de serviços na capital paulista que, em dois anos, saiu de R$ 80 mil para R$ 250 mil de faturamento mensal. Contratou profissionais, alugou uma sala maior, passou a atender clientes de maior porte e a conceder prazos mais longos. O faturamento mais que triplicou, mas o DAS, que antes ficava em cerca de R$ 9,8 mil por mês, agora passa de R$ 42 mil. O lucro, por sua vez, não cresceu na mesma proporção.
É nesse momento que surge a dúvida central: o regime tributário atual continua sendo a melhor escolha para o negócio?
A resposta exige análise contábil e tributária individualizada. Este artigo apresenta os principais sinais de alerta, os indicadores que precisam ser avaliados e simulações em reais com premissas explícitas, para que o empresário entenda o raciocínio por trás da decisão antes de agir.
Atenção: as regras foram conferidas em outubro de 2026. Todos os valores, limites e simulações abaixo são ilustrativos, estão sujeitos a alterações legais e precisam ser validados de acordo com a situação de cada empresa.
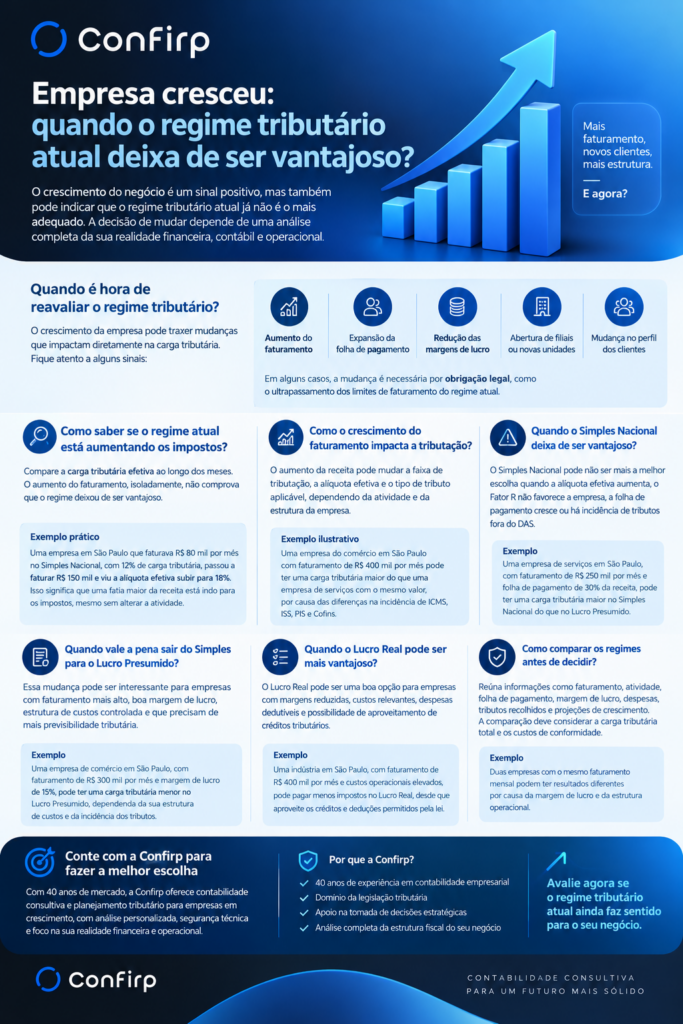
Quando mudar de regime tributário porque a empresa cresceu?
O crescimento muda a conta tributária de forma gradual, e muitas vezes ninguém percebe. Algumas alterações na operação costumam justificar uma revisão do enquadramento:
- Aumento do faturamento, principalmente quando a receita acumulada em 12 meses se aproxima de limites legais.
- Expansão da folha de pagamento, que influencia o Fator R no Simples Nacional e os encargos fora dele.
- Redução das margens, quando custos sobem mais rápido que as vendas.
- Crescimento das despesas e dos fornecedores, que pode abrir espaço para créditos e deduções em outros regimes.
- Abertura de filiais ou novas unidades, com impacto em ISS, ICMS e obrigações acessórias.
- Mudança no perfil dos clientes, como vendas para empresas que valorizam o crédito de tributos na compra.
Nem toda mudança na operação exige troca de regime. Vale separar duas situações.
Quando basta acompanhar?
Na maior parte dos casos, o crescimento pede apenas monitoramento: acompanhar a carga efetiva mês a mês, a evolução da folha, a margem e a proximidade dos limites. Uma alíquota que sobe porque a empresa avançou de faixa, sem que exista alternativa mais barata, não é motivo para mudar.
Quando a mudança passa a ser obrigatória?
Há situações em que a lei determina a saída do regime, independentemente da vantagem tributária:
- Simples Nacional: o limite geral de receita bruta é de R$ 4,8 milhões por ano. Se o excesso for de até 20% (até R$ 5,76 milhões), a exclusão vale a partir de 1º de janeiro do ano seguinte. Acima de R$ 5,76 milhões, vale a partir do mês seguinte ao excesso. No ano de início de atividade, o limite é proporcional.
- Sublimite estadual: em São Paulo, vale o sublimite de R$ 3,6 milhões para ICMS e ISS. Ultrapassá-lo não retira a empresa do Simples federal, mas ICMS e ISS passam a ser recolhidos fora do DAS. Se o excesso passar de 20% (R$ 4,32 milhões), o efeito começa no mês seguinte.
- Lucro Presumido: o limite de receita bruta é de R$ 78 milhões por ano. Acima disso, o Lucro Real passa a ser obrigatório.
Há ainda outras causas de exclusão, como débitos e atividades vedadas, que fogem do foco deste texto.
Como saber se o regime tributário atual está aumentando os impostos da empresa?
O primeiro passo é medir a carga tributária efetiva: o total de tributos pagos no período dividido pela receita bruta do mesmo período. Esse indicador deve ser acompanhado por pelo menos 12 meses e incluir todos os recolhimentos: DAS ou tributos federais, ISS, ICMS, INSS patronal e retenções.
Sinal 1: a carga efetiva sobe mais rápido que a receita
Se o faturamento cresce 30% e os impostos crescem 60%, vale investigar. A causa pode ser mudança de faixa, de anexo ou de base de cálculo.
Sinal 2: a margem cai, mas o imposto não acompanha
Quando os custos aumentam e o lucro encolhe, mas a tributação continua incidindo sobre a receita, o imposto pesa mais sobre o resultado. Essa é uma das situações em que regimes baseados no lucro real merecem análise.
Sinal 3: a folha de pagamento mudou
Contratações e reajustes alteram a relação entre folha e faturamento, indicador central do Fator R para as atividades em que ele se aplica.
Sinal 4: a empresa se aproxima de limites
Receita acumulada perto de R$ 3,6 milhões ou R$ 4,8 milhões em 12 meses pede planejamento antecipado, não decisão de última hora.
Sinal 5: os clientes mudaram
Empresas que vendem para grandes compradores podem sentir o efeito da reforma tributária sobre o crédito de IBS e CBS, assunto abordado mais adiante.
Um exemplo numérico simples
Considere a Alfa Serviços, empresa paulista optante pelo Simples Nacional, tributada pelo Anexo III (Fator R igual ou superior a 28%). As premissas são: receita mensal constante e receita acumulada em 12 meses (RBT12) igual a 12 vezes o faturamento mensal.
Com R$ 80 mil por mês, o RBT12 é de R$ 960 mil. Na faixa de R$ 720 mil a R$ 1,8 milhão, a alíquota nominal é de 16% e a parcela a deduzir é de R$ 35.640. A alíquota efetiva é (960.000 x 16% menos 35.640) dividido por 960.000, ou 12,29%. O DAS mensal é de cerca de R$ 9.830.
Com R$ 250 mil por mês, o RBT12 é de R$ 3 milhões. Na faixa de R$ 1,8 milhão a R$ 3,6 milhões, a alíquota nominal é de 21% e a parcela a deduzir é de R$ 125.640. A alíquota efetiva é 16,81% e o DAS mensal é de cerca de R$ 42.030.
A receita foi multiplicada por 3,1, mas o DAS foi multiplicado por 4,3. Os impostos passaram a consumir uma fatia maior do faturamento.
Atenção: isso não prova que o Simples Nacional deixou de ser vantajoso. Mostra apenas que a carga subiu. Só a comparação com as alternativas, nas mesmas condições, indica se existe um regime mais eficiente. Valores ilustrativos, sujeitos a alterações legais.
Qual é o impacto do crescimento do faturamento na carga tributária?
No Simples Nacional, o crescimento da receita acumulada em 12 meses leva a empresa a faixas com alíquotas nominais maiores. A alíquota efetiva é calculada pela fórmula oficial:
Alíquota efetiva = (RBT12 x alíquota nominal menos parcela a deduzir) dividido por RBT12.
É importante diferenciar os conceitos: faturamento é a receita bruta; base de cálculo é o valor sobre o qual o tributo incide; alíquota nominal é a que aparece na tabela; alíquota efetiva é o percentual que a empresa realmente paga sobre a receita; e o valor estimado dos tributos é o resultado da multiplicação.
Simulação: mesma empresa de serviços em quatro níveis de faturamento
Premissas: atividade de serviços em São Paulo, receita mensal constante, tabelas dos Anexos III e V da Lei Complementar 123/2006. O Anexo III vale quando o Fator R é igual ou superior a 28%. O Anexo V vale quando é inferior.
| Faturamento mensal | RBT12 | Anexo III: alíquota efetiva | Anexo III: DAS mensal | Anexo V: alíquota efetiva | Anexo V: DAS mensal |
| R$ 80.000 | R$ 960.000 | 12,29% | R$ 9.830 | 18,72% | R$ 14.975 |
| R$ 150.000 | R$ 1.800.000 | 14,02% | R$ 21.030 | 19,55% | R$ 29.325 |
| R$ 250.000 | R$ 3.000.000 | 16,81% | R$ 42.030 | 20,93% | R$ 52.325 |
| R$ 400.000 | R$ 4.800.000 | 19,50% | R$ 78.000 | 19,25% | R$ 77.000 |
Esses valores de faturamento são hipóteses ilustrativas e não representam limites legais para troca de regime. Algumas leituras importantes:
- Entre R$ 80 mil e R$ 250 mil, a alíquota efetiva do Anexo III subiu 4,5 pontos percentuais.
- A diferença entre os anexos, causada pelo Fator R, é relevante em todos os níveis até R$ 250 mil.
- Em R$ 400 mil mensais, a receita acumulada está no topo da última faixa e acima do sublimite de R$ 3,6 milhões. Nesse caso, o ISS deve ser calculado e recolhido fora do DAS, e os dois anexos ficam muito próximos. Confirme o resultado no PGDAS-D antes de qualquer conclusão.
E no Lucro Presumido?
No Lucro Presumido, a carga costuma ser quase proporcional à receita, porque a base de IRPJ e CSLL é um percentual fixo do faturamento. Para serviços em geral, a presunção é de 32%. Há um detalhe: o adicional de IRPJ incide só sobre a parcela da base acima de R$ 20 mil por mês, então a alíquota efetiva sobe levemente conforme o faturamento cresce.
Também há uma mudança recente. A Lei Complementar 224/2025 prevê acréscimo de 10% nos percentuais de presunção sobre a parcela da receita bruta anual que exceder R$ 5 milhões.
Em serviços, a presunção sobre esse excedente passa de 32% para 35,2%. Como estimativa, cada R$ 1 milhão acima do limite gera R$ 32 mil de base adicional, o que representa cerca de R$ 10.880 por ano a mais com IRPJ (15% mais adicional de 10%) e CSLL (9%). Nos cenários deste artigo, a receita anual não ultrapassa R$ 4,8 milhões, então essa regra não foi aplicada.
Quando o Simples Nacional deixa de ser vantajoso para uma empresa em crescimento?
O Simples Nacional tende a ser vantajoso para muitas empresas em crescimento, principalmente as com folha de pagamento relevante, porque a contribuição patronal já está incluída no DAS em alguns anexos. A vantagem diminui quando outros fatores pesam mais.
Ultrapassar uma faixa não significa, automaticamente, que o Simples deixou de compensar. Cada faixa tem alíquota nominal e parcela a deduzir próprias, e o resultado precisa ser comparado ao custo total das alternativas.
O que costuma reduzir a vantagem
- Alíquota efetiva alta nas últimas faixas, quando a receita acumulada se aproxima de R$ 4,8 milhões.
- Fator R abaixo de 28% nas atividades em que ele se aplica, que levam a tributação para o Anexo V.
- Folha enxuta, pois o DAS inclui a contribuição patronal mesmo quando a empresa tem poucos empregados.
- Margem de lucro real maior que a margem presumida, que favorece o Lucro Presumido.
- Tributação fora do DAS, como ISS e ICMS acima do sublimite e retenções de ISS por tomadores.
Exemplo: consultoria paulista que cresceu de R$ 150 mil para R$ 250 mil por mês
Premissas: empresa de consultoria na capital, folha de pagamento equivalente a 20% do faturamento (Fator R de 20%, Anexo V), ISS de 5% no Lucro Presumido (alíquota geral prevista na Lei municipal 13.701/2003, que admite 2% para alguns serviços) e encargos patronais de 28% sobre a folha (hipótese que varia conforme a atividade).
Com R$ 150 mil por mês, o DAS estimado é de R$ 29.325 (19,55%). Com R$ 250 mil, é de R$ 52.325 (20,93%). A carga subiu, mas e as alternativas? Aplicando as premissas do Lucro Presumido detalhadas na próxima seção, a carga total estimada em R$ 250 mil seria de cerca de R$ 60.825 (24,33%). Nesse perfil, o Simples Nacional continua mais barato, apesar de a alíquota ter subido.
O papel do Fator R
Para atividades como consultoria e gestão, o Fator R é a razão entre a folha de salários dos últimos 12 meses (incluindo pró-labore e encargos) e o RBT12. Com 28% ou mais, a empresa é tributada pelo Anexo III. Com menos, pelo Anexo V.
No exemplo de R$ 250 mil por mês, o RBT12 é de R$ 3 milhões e o Fator R de 28% exige folha de R$ 840 mil em 12 meses. A empresa tinha R$ 600 mil. Chegar ao Anexo III reduziria o DAS de R$ 52.325 para R$ 42.030, uma economia de R$ 10.295 por mês, ou R$ 123.540 por ano.
Só que elevar a folha em R$ 240 mil por ano apenas para atingir o percentual custaria mais do que a economia. Contratar só para mudar de anexo raramente faz sentido. Já uma empresa que precisa contratar de qualquer forma deve acompanhar esse indicador de perto.
Valores ilustrativos, sujeitos a alterações legais e dependentes da validação do caso concreto.
Quando vale a pena sair do Simples Nacional para o Lucro Presumido?
A troca do Simples Nacional pelo Lucro Presumido merece análise quando a soma dos tributos no novo regime fica menor que o DAS. É preciso comparar a carga total, não apenas alíquotas nominais.
No Lucro Presumido, a conta inclui:
- IRPJ: 15% sobre a base presumida, mais 10% de adicional sobre a parcela que excede R$ 20 mil por mês (R$ 60 mil por trimestre).
- CSLL: 9% sobre a base presumida.
- PIS e Cofins cumulativos: 0,65% e 3% sobre a receita.
- ISS (serviços) ou ICMS (comércio e indústria): conforme município e atividade.
- INSS patronal e demais encargos sobre a folha, que no Simples ficam dentro do DAS em alguns anexos.
Simulação: serviços com folha enxuta
Premissas: empresa de serviços na capital paulista, folha equivalente a 6% do faturamento, ISS de 5%, encargos patronais de 28% sobre a folha, presunção de 32%, receita constante e Fator R inferior a 28% (Anexo V no Simples).
Como exemplo de cálculo em R$ 250 mil por mês:
- Base presumida mensal: 32% x 250.000 = R$ 80.000 (R$ 240.000 por trimestre).
- IRPJ: 15% x 240.000 = R$ 36.000 por trimestre, ou R$ 12.000 por mês.
- Adicional: 10% x (240.000 menos 60.000) = R$ 18.000 por trimestre, ou R$ 6.000 por mês.
- CSLL: 9% x 240.000 = R$ 21.600 por trimestre, ou R$ 7.200 por mês.
- PIS e Cofins: 3,65% x 250.000 = R$ 9.125.
- ISS: 5% x 250.000 = R$ 12.500.
- Encargos sobre a folha: 28% x (6% x 250.000) = R$ 4.200.
- Total: R$ 51.025 (20,41%), contra R$ 52.325 (20,93%) de DAS no Anexo V.
| Faturamento mensal | DAS (Anexo V) | Lucro Presumido (carga total) | Diferença mensal |
| R$ 80.000 | R$ 14.975 (18,72%) | R$ 14.968 (18,71%) | praticamente igual |
| R$ 150.000 | R$ 29.325 (19,55%) | R$ 29.815 (19,88%) | Simples mais barato em R$ 490 |
| R$ 250.000 | R$ 52.325 (20,93%) | R$ 51.025 (20,41%) | Presumido mais barato em R$ 1.300 |
| R$ 400.000 | R$ 77.000 (19,25%) | R$ 82.840 (20,71%) | Simples mais barato em R$ 5.840 |
A leitura correta não é “o Presumido vence em R$ 250 mil”. O que a simulação mostra é que:
- A vantagem muda conforme o faturamento, e no último cenário volta para o Simples.
- Em R$ 250 mil, a economia estimada é de R$ 15.600 por ano, valor que pode ser reduzido ou anulado por custos de conformidade: honorários mais altos, escriturações fiscais e contábeis, controle de retenções e mais obrigações acessórias.
- Se a folha fosse de 20% do faturamento, o Simples seria mais barato em todos os níveis testados.
Na migração, os custos tributários podem aumentar, e isso é comum em empresas intensivas em mão de obra. Em 2026, o IBS (0,1%) e a CBS (0,9%) da fase de teste da reforma são destacados em nota fiscal, mas ficam dispensados de recolhimento quando as obrigações acessórias são cumpridas, e o que for recolhido é compensado com PIS e Cofins. Por isso não alteram as simulações de 2026. Para 2027, a CBS substitui o PIS e a Cofins, e a comparação deve ser refeita.
Simulação ilustrativa, com premissas que precisam ser confirmadas para cada empresa e sujeitas a alterações legais.
E os dividendos?
Desde 1º de janeiro de 2026, a Lei 15.270/2025 prevê retenção de 10% de Imposto de Renda na fonte sobre lucros e dividendos pagos pela mesma empresa à mesma pessoa física quando ultrapassarem R$ 50 mil por mês, com tratamento específico para lucros apurados até 2025. O tema vale para diferentes regimes (inclusive com discussão sobre os optantes do Simples). Por isso, a comparação deve olhar também o lucro disponível para distribuição e a documentação contábil.
Quando o crescimento da empresa torna o Lucro Real mais vantajoso?
O Lucro Real apura IRPJ e CSLL sobre o lucro efetivamente apurado na contabilidade, ajustado pelas regras fiscais, e usa PIS e Cofins não cumulativos (alíquotas somadas de 9,25%), com direito a créditos em determinadas compras e despesas. Merece análise em empresas com:
- Margem real menor que a presumida (32% para serviços em geral e 8% de IRPJ e 12% de CSLL para comércio).
- Custos relevantes que geram créditos de PIS e Cofins, como compras de mercadorias e insumos.
- Prejuízos fiscais ou períodos de baixa rentabilidade, em que o Presumido tributaria um lucro que não existe.
Simulação: o lucro real muda a comparação
Premissas: receita de R$ 250 mil por mês. Comparam-se apenas PIS, Cofins, IRPJ e CSLL. ISS, ICMS e encargos sobre a folha foram deixados de fora porque, em tese, são os mesmos nos dois regimes. Nos cenários B e C, supõe-se R$ 25 mil mensais em insumos que geram crédito integral de PIS e Cofins.
| Cenário | Margem real antes de IRPJ e CSLL | Lucro Presumido | Lucro Real | Resultado |
| A. Comércio, compras de R$ 190 mil com crédito | 3% (R$ 7.500) | R$ 14.825 | R$ 7.350 | Real mais barato em R$ 7.475 |
| B. Serviços com margem baixa | 10% (R$ 25.000) | R$ 34.325 | R$ 27.312,50 | Real mais barato em R$ 7.012,50 |
| C. Serviços com margem alta | 40% (R$ 100.000) | R$ 34.325 | R$ 52.812,50 | Presumido mais barato em R$ 18.487,50 |
Como os números foram obtidos:
- A, Presumido: PIS e Cofins de 3,65% (R$ 9.125) + IRPJ de 15% sobre 8% da receita (R$ 3.000, sem adicional, pois a base trimestral é de R$ 60 mil) + CSLL de 9% sobre 12% (R$ 2.700). A, Real: PIS e Cofins de 9,25% sobre (250.000 menos 190.000), ou R$ 5.550, + IRPJ de 15% sobre 7.500 (R$ 1.125) + CSLL de 9% (R$ 675).
- B, Real: PIS e Cofins de 9,25% sobre 225.000 (R$ 20.812,50) + IRPJ de 15% sobre 25.000 (R$ 3.750) + adicional de 10% sobre 5.000 (R$ 500) + CSLL de R$ 2.250.
- C, Real: mesmo PIS e Cofins (R$ 20.812,50) + IRPJ de R$ 15.000 + adicional de 10% sobre 80.000 (R$ 8.000) + CSLL de R$ 9.000.
A conclusão é que, em condições parecidas de faturamento, o lucro efetivamente apurado pode inverter a comparação. Em termos práticos, o Presumido tende a ser vantajoso quando a margem real é maior que a presumida, e o Real quando é menor ou quando os créditos são relevantes.
Atenção: para uma empresa que ainda pode estar no Simples, o ponto de comparação continua sendo o DAS. O Lucro Real aparece com mais frequência para quem já saiu do Simples ou se aproxima do limite de R$ 4,8 milhões.
Despesa contábil, despesa dedutível e crédito não são a mesma coisa
Esse é um dos pontos que mais geram erro:
- Despesa contábil é qualquer gasto registrado na contabilidade.
- Despesa fiscalmente dedutível é a que a legislação aceita para reduzir o lucro tributável, normalmente exigindo documentação, necessidade e vínculo com a atividade. Algumas despesas, como multas e gastos pessoais dos sócios, não são dedutíveis.
- Crédito de PIS e Cofins só existe para os gastos previstos em lei. Em regra, a folha de pagamento não gera crédito, e nem toda compra permite crédito integral.
Por isso, não se deve presumir que todas as despesas reduzem imposto ou que todas as empresas aproveitam os mesmos créditos. Valores ilustrativos, sujeitos a alterações legais.
Como comparar os regimes tributários antes de tomar uma decisão?
A comparação consistente depende de dados reais da empresa. Reúna:
- Faturamento mensal e acumulado dos últimos 12 meses, com projeção de crescimento.
- Atividade e CNAEs, porque definem anexo, percentual de presunção e tributos incidentes.
- Folha de pagamento, incluindo pró-labore e encargos.
- Margem de lucro e despesas operacionais, separando o que é dedutível.
- Tributos efetivamente recolhidos, retenções sofridas e créditos aplicáveis.
- Perfil dos clientes e das compras, relevante para a reforma tributária.
Depois, calcule a carga tributária total em cada regime, somando todos os tributos e os custos de conformidade. Comparar um imposto isolado, como o ISS ou a alíquota nominal, leva a conclusões erradas.
Exemplo: mesmo faturamento, resultados diferentes
Duas empresas paulistas de serviços faturam R$ 250 mil por mês (RBT12 de R$ 3 milhões) e são optantes do Simples.
- A Empresa 1 tem folha de 30% do faturamento. Fator R acima de 28%, Anexo III, alíquota efetiva de 16,81% e DAS de R$ 42.030.
- A Empresa 2 tem folha de 15%. Fator R abaixo de 28%, Anexo V, alíquota efetiva de 20,93% e DAS de R$ 52.325.
A diferença é de R$ 10.295 por mês (R$ 123.540 por ano), sem que o faturamento seja diferente. Entre as empresas dos cenários B e C da seção anterior, a margem de lucro também separa quem deve, ou não, avaliar o Lucro Real. A estrutura operacional define o regime ideal.
O que muda com a reforma tributária
A reforma da tributação sobre o consumo (Lei Complementar 214/2025) traz um fator novo para quem vende para empresas. Optantes do Simples poderão escolher apurar IBS e CBS pelo regime regular, modelo conhecido como Simples híbrido, o que permite transferir crédito integral aos clientes. Quem permanece no DAS tende a transferir crédito menor. Isso pode pesar na competitividade em vendas B2B e deve entrar na análise.
Qual é o melhor momento para mudar de regime tributário?
O melhor momento é antes do período de opção, com simulações feitas com antecedência. A empresa não pode trocar livremente de regime a qualquer momento.
Regras gerais de opção
- Simples Nacional: a opção é irretratável para todo o ano-calendário. A exclusão voluntária pode ser comunicada a qualquer tempo e, pela regra geral da Lei Complementar 123/2006, produz efeitos em 1º de janeiro do ano seguinte, ou no próprio ano se comunicada em janeiro.
- Lucro Presumido e Lucro Real: a opção é manifestada com o pagamento da primeira quota, ou quota única, do imposto do primeiro período de apuração do ano, e é definitiva para o ano-calendário.
- Excesso de limite: gera exclusão obrigatória, com efeitos conforme o percentual excedido, como visto no início do artigo.
Atenção ao calendário de 2027
Por causa da reforma tributária, o Comitê Gestor do Simples Nacional antecipou o calendário de opção para 2027. As Resoluções CGSN nº 186/2026 e nº 194/2026 fixaram a opção pelo Simples (ingresso ou retorno) entre 1º de setembro e 15 de outubro de 2026, e a opção pelo regime regular de IBS e CBS no primeiro semestre de 2027 até 30 de outubro de 2026, ambas com efeitos a partir de 1º de janeiro de 2027.
Esse calendário vale para quem planeja entrar ou voltar ao Simples e para a escolha do regime de IBS e CBS. Quem pretende sair do Simples deve confirmar a janela vigente com o contador. Os prazos mudam, e confirmar o calendário atualizado com base na legislação e na situação concreta da empresa é indispensável.
Quais são os riscos de continuar em um regime tributário inadequado?
Adiar a revisão pode ter custos financeiros e operacionais:
- Pagamento desnecessário de impostos, quando existe alternativa legal mais eficiente.
- Perda de previsibilidade do caixa, com guias mensais que crescem sem planejamento.
- Erros de apuração, como o enquadramento incorreto no anexo do Simples.
- Aproveitamento incorreto de créditos, que pode gerar autuações.
- Descumprimento de regras de enquadramento, como a comunicação fora do prazo de excesso de receita.
O caminho oposto também é arriscado. Mudar sem simulação adequada pode elevar a carga, aumentar a complexidade administrativa e comprometer o fluxo de caixa, principalmente se os prazos de recolhimento e as obrigações acessórias mudarem. Como a decisão costuma valer por pelo menos um ano-calendário, o erro custa caro.
Como a Confirp pode ajudar a identificar o regime tributário mais vantajoso?
A Confirp atua em contabilidade consultiva, planejamento tributário e análise da estrutura fiscal de empresas em crescimento. São 40 anos de mercado acompanhando a realidade de empresas que expandem a operação e precisam tomar decisões com base em informações contábeis, financeiras e tributárias confiáveis.
Na prática, uma avaliação individualizada permite:
- Comparar cenários com os dados reais da empresa, e não com médias de mercado.
- Identificar riscos de enquadramento, créditos e obrigações acessórias.
- Estimar impactos financeiros da permanência ou da mudança, considerando também os custos de conformidade.
- Preparar a empresa para as próximas etapas de crescimento, incluindo as mudanças da reforma tributária.
Nenhuma análise séria promete economia garantida. O objetivo é que a decisão seja tomada com números, premissas claras e segurança jurídica.
Se a sua empresa cresceu e você quer saber se o regime tributário atual ainda faz sentido para a realidade do negócio, converse com a equipe da Confirp e solicite uma análise do seu caso.
Perguntas frequentes sobre quando mudar de regime tributário
1. Como saber se preciso mudar de regime tributário porque minha empresa cresceu?
Compare, mês a mês, o total de tributos pagos com o faturamento e o lucro, observe a proximidade dos limites legais e simule os regimes com os mesmos dados de receita, folha, custos e margem. Aumento de impostos, sozinho, não prova que o regime é inadequado. A resposta vem da comparação da carga total e dos custos de conformidade.
2. Aumentar o faturamento significa pagar mais impostos no Simples Nacional?
Em valor, sim. Em proporção, muitas vezes também, porque a alíquota efetiva sobe conforme a receita acumulada avança pelas faixas. No exemplo do Anexo III, ela foi de 12,29% com R$ 960 mil acumulados e de 16,81% com R$ 3 milhões. Isso não significa, por si só, que outro regime seria mais barato.
3. Qual faturamento torna o Simples Nacional menos vantajoso?
Não existe um valor único. O limite legal é de R$ 4,8 milhões por ano, com sublimite de R$ 3,6 milhões para ICMS e ISS, mas a vantagem depende de atividade, folha, margem e custos. Em alguns casos, o Simples continua mais barato perto do limite. Em outros, outro regime compensa antes disso.
4. Quando vale a pena sair do Simples Nacional para o Lucro Presumido?
Vale avaliar quando a carga total no Lucro Presumido, somando IRPJ, CSLL, PIS, Cofins, ISS ou ICMS e encargos sobre a folha, ficar menor que o DAS, já com os custos de conformidade. Isso tende a ocorrer com folha enxuta, margem real próxima ou superior à presumida e alíquotas efetivas altas, mas exige simulação individual.
5. Uma empresa com margem de lucro baixa pode se beneficiar do Lucro Real?
Pode, principalmente ao comparar com o Lucro Presumido. Se o lucro efetivo for menor que a margem presumida, IRPJ e CSLL podem ficar menores. Em contrapartida, o PIS e a Cofins não cumulativos exigem controle de créditos e a apuração é mais complexa. Apenas uma simulação com dados reais confirma o resultado.
6. Como calcular se a mudança de regime tributário vai gerar economia?
Reúna 12 meses de dados, projete o faturamento e calcule a carga total em cada regime: tributos sobre a receita, IRPJ, CSLL, encargos sobre a folha, ISS ou ICMS, retenções e créditos. Depois, subtraia os custos adicionais de conformidade. A economia só existe se a diferença líquida for positiva e as premissas se mantiverem.
7. É possível mudar de regime tributário durante o ano?
Em regra, não livremente. A opção pelo Lucro Presumido ou Real é irretratável para o ano-calendário, e a saída voluntária do Simples produz efeitos, pela regra geral, em 1º de janeiro do ano seguinte, salvo comunicação em janeiro. Há mudanças obrigatórias durante o ano, como o excesso de receita acima de 20% do limite. Confirme o calendário vigente.
8. Quais custos devem ser considerados além dos impostos na troca de regime?
Considere honorários contábeis, novas obrigações acessórias e escriturações, adequação de sistemas e emissão de notas, tempo da equipe, controle de créditos e retenções, e eventual impacto no caixa por mudança de prazos de recolhimento. Esses custos podem reduzir ou anular uma economia tributária que parecia relevante.
9. O que acontece se a empresa ultrapassar o limite de faturamento do regime atual?
No Simples, o excesso de até 20% sobre R$ 4,8 milhões gera exclusão a partir de 1º de janeiro do ano seguinte. Acima de R$ 5,76 milhões, a exclusão vale a partir do mês seguinte ao excesso. A empresa passa ao Lucro Presumido ou Real. No Presumido, o limite anual é de R$ 78 milhões.
10. Por que empresas com o mesmo faturamento podem pagar valores diferentes de impostos?
Porque o imposto depende de atividade, anexo ou percentual de presunção, folha, margem real, despesas dedutíveis, créditos, retenções, município e regime. No exemplo do artigo, duas empresas com R$ 250 mil mensais pagaram R$ 42.030 e R$ 52.325 no Simples apenas pela diferença na relação entre folha e receita, o Fator R.
Veja também: