O equipamento antigo vive parado para manutenção, a produção já sente o atraso e o fornecedor apresenta uma proposta tentadora para a troca de equipamentos da empresa. O preço do novo está claro na proposta. O que quase nunca aparece é o efeito dessa decisão na contabilidade, no lucro e nos impostos.
Quanto vale o equipamento antigo para a contabilidade? A venda gera lucro ou prejuízo? O novo equipamento vira despesa ou patrimônio? E se o fornecedor aceitar a máquina usada como parte do pagamento? Cada uma dessas perguntas tem uma resposta técnica, e é ela que define quanto a operação realmente custa.
Este guia reúne a visão da Confirp, que atende empresas há 40 anos, sobre o que acontece na contabilidade e na tributação quando uma empresa substitui equipamentos antigos por novos, com atenção especial à realidade de quem opera em São Paulo.
Quais são os impactos contábeis e tributários da troca de equipamentos?
Empresa trocou equipamentos por novos: quais são os impactos contábeis e tributários?
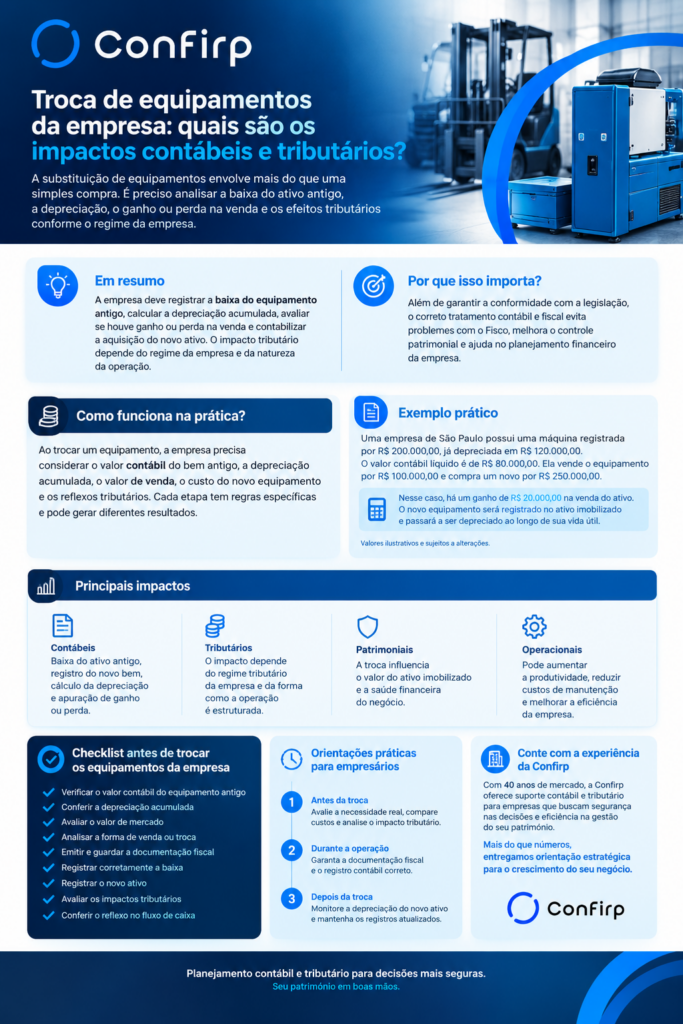
A empresa precisa analisar a baixa do equipamento antigo no ativo imobilizado, a depreciação acumulada, o ganho ou a perda na venda (diferença entre o valor de venda e o valor contábil líquido), o registro do novo ativo e a sua depreciação futura. Os efeitos tributários variam conforme o regime tributário (Lucro Real, Lucro Presumido ou Simples Nacional), a natureza do bem e a forma como a operação foi documentada, seja venda, permuta ou entrega do usado como parte do pagamento.
Trocar um equipamento, portanto, não é apenas comprar. É uma operação que mexe ao mesmo tempo no patrimônio, no resultado e na carga tributária.
Aviso sobre os exemplos: todos os valores em reais deste artigo são exemplos ilustrativos, criados para fins didáticos. Taxas de depreciação, alíquotas, regras e condições podem mudar conforme a legislação vigente e as características de cada operação. Antes de decidir, confirme o cenário real da sua empresa com o contador.
O que acontece contabilmente quando uma empresa troca equipamentos?
Quando a empresa substitui um equipamento, a contabilidade enxerga pelo menos duas operações distintas: a saída do bem antigo e a entrada do bem novo. Tratar tudo como uma simples compra é o primeiro erro, porque o equipamento antigo continua registrado no balanço até que a empresa faça sua baixa.
Máquinas, veículos de uso interno, computadores, ferramentas e instalações usadas na atividade ficam registrados no ativo imobilizado, grupo que reúne bens de uso duradouro. A regra contábil que orienta esse tema no Brasil é o CPC 27 (Ativo Imobilizado), correspondente à NBC TG 27.
Quatro conceitos se conectam nessa operação. O ativo imobilizado é o patrimônio registrado. A depreciação é a distribuição do custo do bem ao longo de sua vida útil. A baixa contábil é a retirada do bem dos registros quando ele é vendido, trocado ou descartado. E a aquisição do novo equipamento cria um novo ativo, que passa a ser depreciado desde o momento em que está disponível para uso.
Se algum desses passos é esquecido, os números da empresa deixam de refletir a realidade: o patrimônio fica inflado, o resultado fica distorcido e a base de impostos pode ser calculada de forma incorreta.
Como calcular o valor contábil de um equipamento usado?
O valor contábil líquido é o que o equipamento vale nos livros da empresa naquele momento. A conta é direta: parte-se do valor de aquisição (o custo registrado) e subtrai-se a depreciação acumulada, que é a soma de tudo o que já foi depreciado desde que o bem começou a ser usado.
Veja um exemplo ilustrativo de uma empresa de logística de Barueri, na Grande São Paulo, com uma empilhadeira:
- Valor de aquisição registrado: R$ 185.000,00
- Depreciação acumulada após quatro anos de uso: R$ 74.000,00
- Valor contábil líquido: R$ 111.000,00
Esse número não é o preço de mercado da máquina. Ele é o resultado de um cálculo contábil e pode ser maior ou menor do que o valor que um comprador aceitaria pagar. É justamente essa diferença que gera ganho ou perda na venda.
Um cuidado importante: a depreciação contábil depende da vida útil estimada pela empresa para o bem, enquanto a legislação fiscal tem seus próprios parâmetros, divulgados pela Receita Federal. As duas visões podem divergir, e o contador controla essa diferença nos registros fiscais. Por isso, não existe taxa de depreciação “universal” que sirva para qualquer equipamento.
Como contabilizar a venda ou baixa do equipamento antigo?
A baixa do ativo imobilizado acontece quando o bem é vendido, trocado, doado, descartado ou deixa de gerar benefício econômico. Antes de retirar o equipamento dos registros, o contador precisa conferir quatro pontos: o valor original do bem, a depreciação acumulada até a data da baixa, o valor da venda (se houver) e a documentação fiscal que sustenta a saída.
Na prática, a baixa zera o custo do bem e a depreciação acumulada, e o que sobra de diferença vira ganho ou perda na alienação. O CPC 27 estabelece que esse resultado é reconhecido no resultado do período, e que ganhos dessa natureza não são classificados como receita de vendas da atividade principal.
Exemplo 1: venda do equipamento antigo por valor superior ao valor contábil
Uma gráfica em São Paulo possui uma máquina de impressão digital registrada por R$ 280.000,00. Depois de seis anos de uso, a depreciação acumulada é de R$ 168.000,00. A empresa vende a máquina por R$ 135.000,00 e compra um equipamento novo por R$ 390.000,00.
- Valor contábil líquido: R$ 280.000,00 menos R$ 168.000,00, igual a R$ 112.000,00
- Valor de venda: R$ 135.000,00
- Ganho na alienação: R$ 23.000,00 (R$ 135.000,00 menos R$ 112.000,00)
Os lançamentos da baixa ficam assim: débito em Bancos (ou Contas a Receber) de R$ 135.000,00 e débito em Depreciação Acumulada de R$ 168.000,00. Em contrapartida, crédito em Máquinas e Equipamentos de R$ 280.000,00 e crédito em Ganho na Alienação de Imobilizado de R$ 23.000,00. Os débitos e créditos fecham em R$ 303.000,00.
O novo equipamento entra no ativo por R$ 390.000,00. Em termos de caixa, o desembolso líquido da empresa é de R$ 255.000,00 (R$ 390.000,00 menos R$ 135.000,00), mas na contabilidade o patrimônio e o resultado seguem caminhos separados. É essa separação que costuma surpreender o empresário.
A venda de um equipamento usado pode gerar ganho ou perda para a empresa?
Sim. Sempre que o valor líquido da venda é diferente do valor contábil, surge um resultado na alienação do ativo. Se a empresa vende acima do valor contábil, há ganho. Se vende abaixo, há perda. Se vende exatamente pelo valor contábil, não há resultado.
Muita gente associa “ganho de capital” apenas a pessoa física, mas a pessoa jurídica também apura o resultado na venda de bens do imobilizado. A diferença está em como esse resultado é tratado em cada regime tributário, assunto das próximas seções.
Exemplo 2: venda do equipamento antigo por valor inferior ao valor contábil
Uma empresa de usinagem em Osasco tem um torno CNC registrado por R$ 450.000,00, com depreciação acumulada de R$ 315.000,00 após sete anos. O mercado de usados está fraco e a melhor oferta é de R$ 98.000,00. A empresa aceita e adquire um torno novo por R$ 620.000,00.
- Valor contábil líquido: R$ 450.000,00 menos R$ 315.000,00, igual a R$ 135.000,00
- Valor de venda: R$ 98.000,00
- Perda na alienação: R$ 37.000,00 (R$ 98.000,00 menos R$ 135.000,00)
Nos lançamentos, entram como débitos Bancos (R$ 98.000,00), Depreciação Acumulada (R$ 315.000,00) e Perda na Alienação de Imobilizado (R$ 37.000,00). Entra como crédito Máquinas e Equipamentos (R$ 450.000,00). Os dois lados somam R$ 450.000,00.
A perda não significa que a decisão foi ruim. Ela mostra que o bem estava registrado por um valor superior ao que o mercado paga. Dependendo da situação, pode ser sinal de que a vida útil usada na depreciação era longa demais, ponto que o contador deve revisar. O CPC 27 prevê a revisão periódica da vida útil e do valor residual dos bens.
A troca de equipamentos gera imposto para a empresa?
Pode gerar, mas não existe resposta única. O impacto tributário depende de como a operação foi estruturada (venda simples, permuta, entrega do usado como parte do pagamento), do regime tributário, da natureza do equipamento e da documentação emitida.
Em termos gerais, três frentes costumam ser analisadas. A primeira é o resultado da venda (ganho ou perda) e seu efeito no IRPJ e na CSLL. A segunda é a incidência de tributos sobre a circulação, como o ICMS, cujas regras para saída de bens do ativo imobilizado em São Paulo são tratadas no regulamento estadual e devem ser conferidas na Secretaria da Fazenda e Planejamento do Estado de São Paulo.
A terceira são os créditos e reflexos de PIS, COFINS e ICMS ligados à compra do novo equipamento, que variam conforme o regime e a atividade.
Um ponto técnico merece atenção: o ICMS pago na compra de bens do ativo permanente pode gerar crédito apropriado ao longo de 48 meses, conforme a Lei Complementar 87/1996 (controle conhecido como CIAP). Se o equipamento é vendido antes do fim desse período, o saldo de crédito ainda não aproveitado exige análise específica.
Antes de fechar a troca, o contador deve avaliar: o regime tributário da empresa, o valor contábil e fiscal do bem antigo, a forma de pagamento do novo, a necessidade de emissão de notas fiscais de saída e de entrada, os créditos de impostos envolvidos e o efeito no fluxo de caixa.
Vale lembrar que a reforma tributária do consumo (Emenda Constitucional 132/2023 e Lei Complementar 214/2025) está em transição gradual e pode alterar regras ligadas a créditos sobre bens de capital, o que exige acompanhamento atualizado.
Como a troca de equipamentos afeta empresas do Lucro Real?
No Lucro Real, o imposto é calculado sobre o lucro apurado a partir da contabilidade, com os ajustes exigidos pela legislação. Por isso, a troca de equipamentos reflete de forma bem direta nos números.
O ganho na venda do equipamento antigo integra o resultado e, em regra, compõe a base de IRPJ e CSLL. A perda, por sua vez, reduz o resultado contábil, e sua dedutibilidade fiscal costuma depender de o bem estar vinculado à atividade da empresa e de a operação estar devidamente comprovada.
A depreciação também merece cuidado, pois a legislação fiscal admite prazos próprios, e eventuais diferenças em relação à depreciação contábil são controladas nos registros fiscais da empresa, com base no Regulamento do Imposto de Renda (Decreto 9.580/2018).
Retomando o Exemplo 1, o ganho de R$ 23.000,00 aumenta o lucro do período. Já no Exemplo 2, a perda de R$ 37.000,00 reduz o resultado, desde que atendidas as condições fiscais. Na compra do novo equipamento, o contador ainda avalia a depreciação futura e eventuais créditos de PIS, COFINS e ICMS aplicáveis ao tipo de bem e à atividade. Nesse regime, o planejamento do momento da troca pode influenciar o resultado do ano.
Como a troca de equipamentos afeta empresas do Lucro Presumido?
No Lucro Presumido, o imposto é calculado sobre uma base presumida da receita, e não sobre o lucro contábil. Isso muda a lógica da troca de equipamentos em dois sentidos.
Primeiro, a depreciação do equipamento novo não reduz o imposto, como ocorreria no Lucro Real. Segundo, em regra, o ganho na venda do equipamento antigo (diferença positiva entre o valor da venda e o valor contábil) deve ser somado à base de cálculo de IRPJ e CSLL, conforme a legislação do regime. A perda, em geral, não reduz a base presumida.
Um exemplo ilustrativo com o ganho do Exemplo 1: se os R$ 23.000,00 forem adicionados à base, as alíquotas gerais de 15% de IRPJ e 9% de CSLL resultariam em aproximadamente R$ 3.450,00 e R$ 2.070,00, totalizando R$ 5.520,00, sem considerar o adicional de IRPJ, que depende da base total do período. É um cálculo didático, e a apuração real precisa ser feita pelo contador com os dados completos da empresa.
Por isso, quem está no Presumido precisa de cuidado redobrado em dois pontos: apurar corretamente o valor contábil antes da venda, para não calcular o ganho de forma errada, e não presumir que a perda trará algum benefício fiscal.
Empresas do Simples Nacional também precisam contabilizar a troca de equipamentos?
Sim, no sentido de controle patrimonial. Estar no Simples Nacional simplifica a apuração e o pagamento dos tributos, mas não elimina a necessidade de saber o que a empresa possui, quanto custou e o que foi vendido ou descartado.
Esse controle protege a empresa em situações bem concretas: venda do negócio, ingresso de sócio, pedido de crédito bancário, inventário de bens e fiscalização. Além disso, a venda de um equipamento usado exige documentação fiscal adequada, e o tratamento da receita dessa venda na apuração do Simples tem regras próprias, que o contador deve verificar conforme a Lei Complementar 123/2006 e as resoluções do Comitê Gestor do Simples Nacional.
Se o equipamento antigo continua nos registros depois de vendido, o patrimônio fica distorcido. Se o novo não é registrado, a empresa perde o controle de um bem que muitas vezes representa o maior investimento do ano.
A compra de um equipamento novo pode ser registrada como despesa?
Em regra, não. Um equipamento que será usado por mais de um ano na atividade da empresa é um ativo imobilizado, e não uma despesa operacional. A despesa é consumida no período. O ativo permanece, gera benefícios por vários anos e é depreciado aos poucos.
A legislação do imposto de renda traz uma exceção conhecida: o custo de aquisição de bens do imobilizado só pode ser deduzido de uma vez como despesa operacional quando o valor unitário não é superior a R$ 1.200,00 ou quando o prazo de vida útil não passa de um ano (art. 313 do Decreto 9.580/2018, Regulamento do Imposto de Renda).
Mesmo assim, o dispositivo traz ressalvas, por exemplo quando a atividade exige o uso de um conjunto de bens que, somados, ultrapassam o limite.
Por isso, o tratamento não deve ser definido apenas pelo valor pago. A natureza do bem, o tempo de uso esperado, a função na atividade e a forma de utilização pesam tanto quanto o preço. Uma ferramenta barata que compõe um conjunto de produção pode exigir tratamento diferente de um item isolado de mesmo valor. Na dúvida, a análise do contador evita tanto o registro indevido como despesa quanto o controle excessivo de itens irrelevantes.
Como funciona a depreciação do equipamento novo?
A depreciação distribui o custo do equipamento ao longo do tempo em que ele deve gerar benefícios para a empresa. Em vez de lançar o valor inteiro no resultado de uma vez, a contabilidade reconhece uma parcela a cada período. Isso aproxima o resultado contábil da realidade do uso do bem e mantém o patrimônio registrado por valores coerentes.
Contabilmente, a depreciação começa quando o bem está disponível para uso. A vida útil, o método e o valor residual são estimativas da própria empresa, revisadas periodicamente conforme o CPC 27. Fiscalmente, existem parâmetros próprios definidos pela Receita Federal, e por isso não se deve adotar uma taxa sem confirmar a base técnica ou legal aplicável ao tipo de bem.
Para ilustrar a mecânica, vamos supor, apenas como hipótese didática, que a gráfica do Exemplo 1 estime vida útil de 10 anos para a máquina nova de R$ 390.000,00, sem valor residual e com depreciação linear.
A despesa seria de R$ 39.000,00 por ano, ou R$ 3.250,00 por mês. Após três anos, a depreciação acumulada seria de R$ 117.000,00 e o valor contábil líquido, de R$ 273.000,00. Esse prazo é meramente ilustrativo e não representa referência para nenhum equipamento real.
O que acontece quando a empresa entrega o equipamento antigo como parte do pagamento?
Essa é uma das situações mais comuns no mercado de máquinas, veículos e equipamentos. Pode aparecer como permuta, troca com torna (quando uma das partes complementa a diferença de valor em dinheiro) ou aquisição com entrega de equipamento usado.
Do ponto de vista jurídico, o Código Civil (art. 533) manda aplicar à troca as regras da compra e venda, com adaptações. Na prática contábil e fiscal, o mais seguro é enxergar duas operações: a venda do bem usado e a compra do bem novo, ainda que o dinheiro se movimente apenas pela diferença.
O tratamento depende da estrutura documental e jurídica da operação: contrato, notas fiscais de entrada e saída, avaliação do bem usado e forma de pagamento da diferença. O CPC 27 também trata de ativos adquiridos em troca de outros ativos, o que exige análise da natureza da operação e da mensuração do bem recebido.
Exemplo 3: compra de equipamento novo com entrega do antigo como parte do pagamento
Uma clínica de diagnóstico por imagem na capital paulista tem um equipamento registrado por R$ 520.000,00, com depreciação acumulada de R$ 312.000,00 após seis anos. O fornecedor oferece um equipamento novo por R$ 760.000,00 e aceita o usado avaliado em R$ 230.000,00, com a clínica pagando a diferença (torna) de R$ 530.000,00.
- Valor contábil líquido do equipamento antigo: R$ 520.000,00 menos R$ 312.000,00, igual a R$ 208.000,00
- Valor atribuído ao usado na negociação: R$ 230.000,00
- Ganho na alienação: R$ 22.000,00
- Custo do novo ativo: R$ 760.000,00 (R$ 230.000,00 do usado mais R$ 530.000,00 em pagamento)
Na baixa, o crédito de R$ 230.000,00 junto ao fornecedor entra como débito, somado à depreciação acumulada de R$ 312.000,00. Em contrapartida, o equipamento antigo sai por R$ 520.000,00 e o ganho de R$ 22.000,00 é reconhecido. Em seguida, o equipamento novo é registrado no imobilizado por R$ 760.000,00, contra a dívida com o fornecedor, que é quitada pela entrega do usado e pelo pagamento da torna.
Sem a emissão correta das notas fiscais de saída do equipamento antigo e de entrada do novo, a clínica fica com um problema de documentação, e o ganho pode nem ser apurado. Esse é o tipo de detalhe que passa despercebido na negociação e aparece só na auditoria ou na fiscalização.
O que os três exemplos mostram em conjunto?
Comparando os cenários, o mesmo ato de “trocar a máquina” gerou resultados bem diferentes. Na gráfica, houve ganho de R$ 23.000,00. Na usinagem, houve perda de R$ 37.000,00. Na clínica, o ganho foi de R$ 22.000,00, mas dentro de uma operação de permuta com torna, em que a documentação é decisiva.
O que determinou cada resultado foi a distância entre o valor contábil e o valor negociado, e não o preço do equipamento novo. Por isso, conhecer o valor contábil antes de negociar é uma vantagem prática: o empresário sabe de antemão se a operação tende a gerar ganho, perda ou resultado neutro. Todos os valores permanecem como exemplos ilustrativos, sujeitos a alterações conforme a legislação e as características de cada operação.
Quais documentos a empresa precisa guardar ao trocar equipamentos?
A troca de equipamentos precisa ser comprovável. Na venda do equipamento antigo, a nota fiscal de saída, com a natureza da operação correta para bem do ativo imobilizado, é a peça central. Na compra do novo, a nota fiscal de entrada, o contrato ou a proposta aceita e os comprovantes de pagamento sustentam o custo do ativo.
Em permutas e entregas de usado como parte do pagamento, vale também guardar o documento que registra a avaliação do equipamento antigo, pois ele justifica o valor atribuído na negociação. Por fim, os registros patrimoniais (controle de bens, plaquetas, relatórios internos e, quando aplicável, o controle de crédito de ICMS do ativo permanente) fecham a trilha de auditoria.
Esses documentos devem ser organizados de forma que o contador consiga relacionar cada baixa e cada aquisição com seu lançamento. É essa rastreabilidade que protege a empresa em eventual questionamento fiscal.
Quais erros contábeis e tributários são comuns na troca de equipamentos?
Ao longo de quatro décadas atendendo empresas, a Confirp observa que os problemas costumam se repetir. Os principais são:
- Registrar o equipamento novo diretamente como despesa, sem avaliar se ele é imobilizado. A consequência é uma distorção do resultado e risco de glosa fiscal.
- Não dar baixa no equipamento antigo. O bem segue no balanço e continua sendo depreciado, o que infla o patrimônio e a despesa.
- Ignorar a depreciação acumulada ao calcular o resultado da venda. O ganho ou a perda sai errado e, com ele, a base de imposto.
- Não conferir a documentação fiscal. Vendas sem nota ou com natureza de operação incorreta geram autuações e dificultam a comprovação do ganho ou da perda.
- Não avaliar o ganho ou a perda na venda, deixando de reconhecer um resultado que tem efeito tributário em alguns regimes.
- Misturar patrimônio da empresa com operações pessoais dos sócios, como vender máquina da empresa a um sócio sem formalização ou comprar equipamento no CNPJ para uso particular.
- Manter equipamentos vendidos ou descartados nos registros, o que reduz a confiabilidade do inventário e atrapalha qualquer processo de crédito, venda da empresa ou auditoria.
Na prática, esses erros resultam em demonstrações contábeis pouco confiáveis, imposto calculado a maior ou a menor, e dificuldades na hora de provar a origem e o destino de cada bem.
Como uma empresa de São Paulo pode planejar melhor a renovação dos equipamentos?
A troca de equipamentos funciona melhor quando faz parte de um planejamento contábil, financeiro e tributário, e não de uma decisão tomada às pressas quando a máquina para. Em São Paulo, onde a concorrência é intensa e a pressão por produtividade é grande, esse planejamento costuma fazer diferença.
O empresário deve olhar para o conjunto dos fatores. O custo de manutenção do equipamento antigo mostra quando a máquina deixa de compensar. A vida útil e a depreciação indicam o quanto do bem já foi consumido.
O valor contábil e o valor de mercado revelam se a venda tende a gerar ganho ou perda. A necessidade operacional e o custo de aquisição do novo definem se o investimento se justifica. Os impactos fiscais e o fluxo de caixa mostram o efeito real no bolso, e a documentação da operação garante que tudo possa ser comprovado depois.
Dependendo do regime tributário, vale simular o momento da troca. No Lucro Real, por exemplo, uma perda na venda pode ser aproveitada no período em que a empresa tem mais resultado. No Presumido, um ganho relevante pode pedir atenção à base de cálculo do período. Para isso, o contador precisa participar antes da assinatura do contrato, e não depois da emissão da nota.
Checklist antes de trocar os equipamentos da empresa
- Verificar o valor contábil do equipamento antigo.
- Conferir a depreciação acumulada registrada.
- Avaliar o valor de mercado do bem usado.
- Analisar a forma de venda ou troca (venda, permuta, entrega como parte do pagamento).
- Emitir e guardar a documentação fiscal da operação.
- Registrar corretamente a baixa do equipamento antigo.
- Registrar o novo ativo e definir sua depreciação.
- Avaliar os impactos tributários conforme o regime da empresa.
- Conferir os reflexos no fluxo de caixa.
O que o empresário deve fazer antes, durante e depois da troca dos equipamentos?
Antes da troca, o ideal é conversar com o contador e levantar o valor contábil do bem antigo, a depreciação acumulada e o regime tributário aplicável. Com esses dados, a negociação com o fornecedor fica mais segura, porque o empresário sabe se a proposta pelo usado gera ganho, perda ou resultado neutro. Também é o momento de definir como o pagamento será feito e se haverá entrega do usado.
Durante a troca, o foco é a documentação. Isso inclui emitir a nota fiscal de saída do equipamento antigo, conferir a nota de entrada do novo, formalizar o contrato e guardar os comprovantes. Se houver permuta com torna, a descrição da operação nos documentos precisa estar clara, com os valores atribuídos a cada bem.
Depois da troca, a empresa deve garantir que a baixa e a aquisição foram lançadas na contabilidade, que o novo bem entrou no controle patrimonial com sua data de início de uso, e que a depreciação passou a ser calculada. Vale revisar também o impacto na apuração dos tributos do período e arquivar toda a documentação em local acessível.
Perguntas frequentes sobre troca de equipamentos da empresa
A troca de equipamentos precisa ser registrada na contabilidade?
Sim. A saída do equipamento antigo e a entrada do novo devem ser registradas, com baixa do bem vendido ou entregue e reconhecimento do novo ativo no imobilizado. Sem esse registro, o patrimônio e o resultado da empresa ficam distorcidos.
O que acontece com o equipamento antigo depois que a empresa compra um novo?
Ele continua no patrimônio até a baixa contábil. Se for vendido, trocado ou descartado, a empresa retira o custo e a depreciação acumulada dos registros e reconhece o ganho ou a perda da operação.
A venda de equipamento usado gera imposto para a empresa?
Pode gerar, dependendo do regime tributário, do resultado da venda e das regras de tributos sobre a circulação aplicáveis ao bem. Em regimes como o Lucro Presumido, o ganho tende a compor a base de IRPJ e CSLL. O contador deve analisar cada caso.
Como calcular o valor contábil de um equipamento?
Subtrai-se a depreciação acumulada do valor de aquisição. Por exemplo, um bem registrado por R$ 185.000,00 com R$ 74.000,00 de depreciação acumulada tem valor contábil de R$ 111.000,00 (exemplo ilustrativo).
O que é ganho na venda de ativo imobilizado?
É a diferença positiva entre o valor líquido da venda e o valor contábil do bem. Se o equipamento está registrado por R$ 112.000,00 e é vendido por R$ 135.000,00, o ganho é de R$ 23.000,00 (exemplo ilustrativo).
O que acontece quando a empresa vende um equipamento por valor menor que o valor contábil?
A empresa reconhece uma perda na alienação, igual à diferença entre o valor contábil e o valor de venda. Seu efeito fiscal depende do regime tributário e das condições de dedutibilidade, e a perda também sinaliza que a vida útil ou o valor residual podem precisar de revisão.
Equipamento novo entra como despesa ou ativo imobilizado?
Em regra, entra como ativo imobilizado, pois será usado por mais de um ano. A legislação do imposto de renda admite dedução imediata apenas em hipóteses como valor unitário não superior a R$ 1.200,00 ou vida útil de até um ano, com ressalvas previstas no Regulamento do Imposto de Renda.
A empresa pode entregar um equipamento usado como parte do pagamento de um novo?
Pode, e isso é comum. O mais seguro é tratar a operação como venda do usado e compra do novo, com notas fiscais, contrato e valor de avaliação documentados. O tratamento depende da estrutura jurídica e documental da operação.
Empresas do Simples Nacional precisam controlar a depreciação dos equipamentos?
Precisam, no mínimo, manter o controle patrimonial dos bens. A depreciação não reduz o imposto do Simples, mas o controle protege a empresa em vendas do negócio, crédito bancário e fiscalizações. O contador define o nível de detalhe adequado.
Quais documentos devem ser guardados na troca de equipamentos?
Notas fiscais de saída e de entrada, contrato ou proposta, comprovantes de pagamento, documento de avaliação do bem usado e registros patrimoniais. Esses documentos comprovam o custo, a venda e o resultado da operação.
Como a troca de equipamentos pode impactar o planejamento tributário da empresa?
O momento da troca, o resultado da venda do usado, a depreciação do novo e os créditos de impostos afetam o lucro e o fluxo de caixa. Simular essas variáveis antes da operação ajuda a escolher o melhor cenário dentro do regime tributário da empresa.
Sobre a Confirp e as fontes deste artigo
A Confirp tem 40 anos de mercado e atua em contabilidade empresarial e planejamento tributário. Este conteúdo foi elaborado para traduzir questões técnicas em orientações práticas para empresários e gestores, mas não substitui a análise do contador sobre a situação específica de cada empresa.
As referências utilizadas incluem o CPC 27 (Ativo Imobilizado) e a NBC TG 27, o Regulamento do Imposto de Renda (Decreto 9.580/2018, art. 313), a Lei Complementar 87/1996, a Lei Complementar 123/2006, o Código Civil (art. 533), a Emenda Constitucional 132/2023 e a Lei Complementar 214/2025. Para regras vigentes de ICMS e demais obrigações em São Paulo, consulte a Secretaria da Fazenda e Planejamento do Estado de São Paulo, e para tributos federais, a Receita Federal. A legislação pode mudar, por isso confirme sempre as regras atualizadas.
Veja também:
- Ganho de capital na empresa: quais operações podem gerar tributação?
- Recuperação de Créditos Tributários: Como Identificar Valores que a Empresa Pode Recuperar
- Quanto Custa Fazer uma Blindagem Patrimonial? Veja os Custos e o que Influencia o Valor