Vender para outro estado é uma das operações mais comuns na rotina de indústrias, distribuidoras e comércios, mas também é uma das que mais geram dúvidas e autuações. A alíquota interestadual de ICMS muda conforme a combinação entre estado de origem e estado de destino, conforme a origem da mercadoria (nacional ou importada) e conforme o perfil do comprador. Um percentual errado na nota fiscal pode gerar imposto recolhido a menor, crédito glosado no cliente e multas aplicadas por mais de uma Secretaria da Fazenda.
Com 40 anos de atuação em contabilidade, consultoria tributária e planejamento fiscal, a Confirp reuniu neste guia tudo o que empresários, gestores financeiros e profissionais fiscais precisam saber para consultar a tabela de alíquotas interestaduais de ICMS, entender a lógica de cada percentual e calcular corretamente o imposto e o diferencial de alíquota (DIFAL).
Resumo rápido: no Brasil, as alíquotas interestaduais de ICMS são 12%, 7% e 4%. A regra geral é 12%. Usa-se 7% quando a mercadoria sai do Sul ou do Sudeste (exceto Espírito Santo) para o Norte, Nordeste, Centro-Oeste ou Espírito Santo. Usa-se 4% para bens e mercadorias importados que se enquadram na Resolução do Senado Federal nº 13/2012. Essas regras valem para o ICMS atual e seguem aplicáveis durante a transição da Reforma Tributária até a extinção do imposto.
O que são alíquotas interestaduais de ICMS?
As alíquotas interestaduais de ICMS são os percentuais aplicados quando uma mercadoria circula entre estados diferentes, ou seja, quando o remetente está em uma unidade da Federação e o destinatário em outra. Elas são fixadas pelo Senado Federal, por meio de resolução, conforme determina o art. 155, § 2º, inciso IV, da Constituição Federal.
A finalidade dessas alíquotas é repartir a arrecadação do ICMS entre o estado de origem e o estado de destino. O estado de onde a mercadoria sai fica com a parcela calculada pela alíquota interestadual. Quando a operação continua no estado de destino, seja por revenda, seja por consumo final, a diferença até a alíquota interna daquele estado acaba ficando com ele, por meio do sistema de débito e crédito ou do DIFAL.
Há também um objetivo de política regional. A alíquota de 7%, aplicada nas vendas das regiões mais industrializadas para as menos industrializadas, reduz a parcela que fica no estado de origem e amplia a parcela que fica com os estados do Norte, Nordeste, Centro-Oeste e Espírito Santo.
Quais normas regulamentam o ICMS interestadual?
As principais normas que sustentam as regras explicadas neste artigo são:
- Resolução do Senado Federal nº 22/1989, que fixa as alíquotas de 12% e 7% nas operações interestaduais com mercadorias.
- Resolução do Senado Federal nº 13/2012, que estabelece a alíquota de 4% para bens e mercadorias importados do exterior, com suas exceções.
- Lei Complementar nº 87/1996 (Lei Kandir), que traz as normas gerais do ICMS, inclusive sobre base de cálculo.
- Emenda Constitucional nº 87/2015 e Lei Complementar nº 190/2022, que tratam do DIFAL nas operações destinadas a consumidor final não contribuinte.
- Convênio ICMS nº 38/2013, do CONFAZ, que regulamenta a Ficha de Conteúdo de Importação (FCI) e os procedimentos da alíquota de 4%.
Além dessas normas nacionais, cada estado possui seu Regulamento do ICMS (RICMS), que define alíquotas internas, adicionais de fundos de combate à pobreza, benefícios fiscais e regras de substituição tributária.
Qual é a diferença entre ICMS interno e interestadual?
A alíquota interna é aquela aplicada quando remetente e destinatário estão no mesmo estado. Ela é definida pela lei de cada unidade da Federação e varia conforme o produto. Há alíquotas modais (as mais comuns), alíquotas reduzidas para itens essenciais e alíquotas majoradas para produtos considerados supérfluos.
A alíquota interestadual, por outro lado, é uniforme em todo o país e não depende da vontade de cada estado: ela vem das resoluções do Senado. Por isso, uma venda de São Paulo para a Bahia terá a mesma alíquota interestadual de uma venda do Rio Grande do Sul para o Pará, pois as duas partem do Sul/Sudeste (exceto ES) rumo ao Norte/Nordeste.
Existe ainda uma trava constitucional: conforme o art. 155, § 2º, inciso VI, da Constituição, salvo deliberação em contrário dos estados, as alíquotas internas não podem ser inferiores às previstas para as operações interestaduais. É essa diferença entre a alíquota interna do destino e a interestadual que dá origem ao DIFAL.
| Característica | ICMS interno | ICMS interestadual |
| Quando se aplica | Remetente e destinatário no mesmo estado | Remetente e destinatário em estados diferentes |
| Quem define a alíquota | Lei de cada estado | Senado Federal |
| Percentuais | Variam por estado e por produto | 4%, 7% ou 12% |
| Variação por produto | Sim, ampla | Em regra não, exceto a regra dos importados |
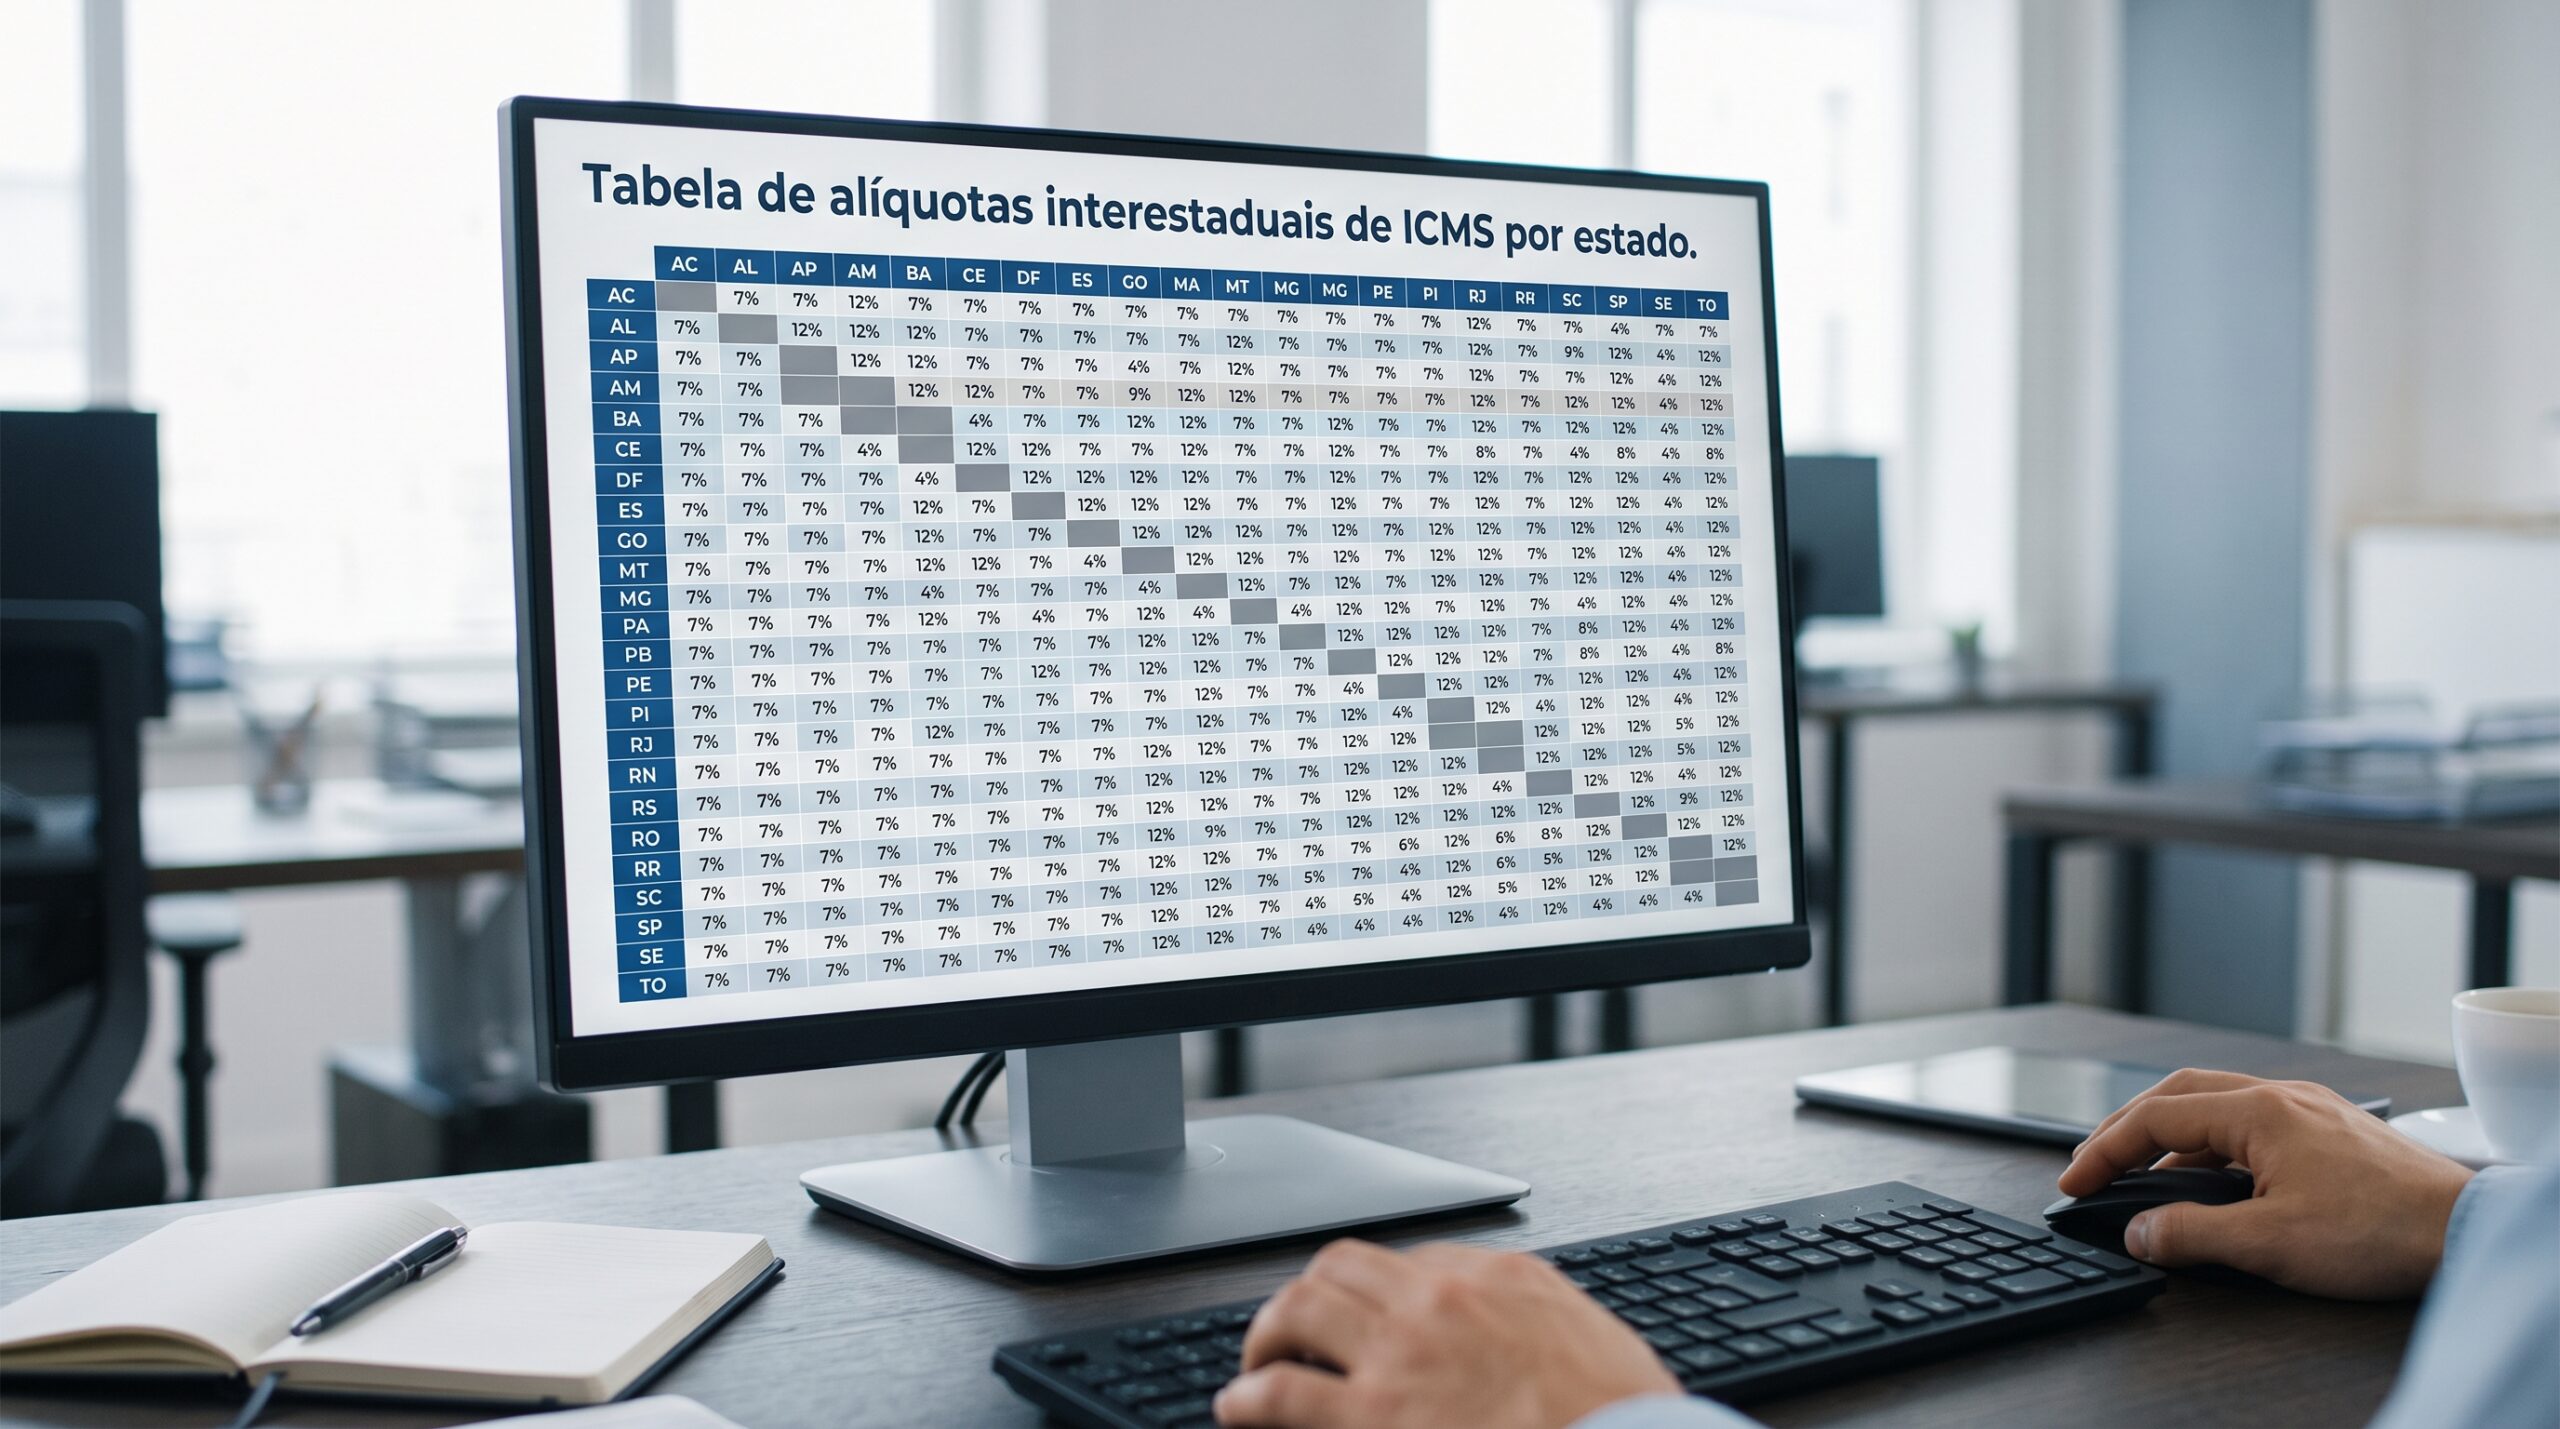
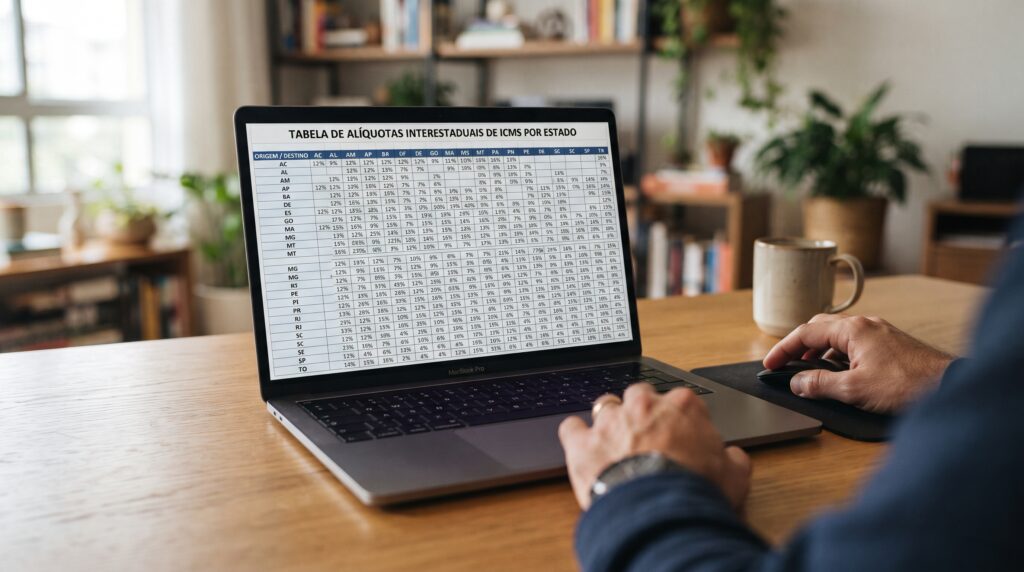
Qual é a tabela de alíquotas interestaduais de ICMS por estado?
A forma mais segura de consultar a alíquota de ICMS por estado é partir de uma pergunta simples: a mercadoria sai de um estado do Sul ou do Sudeste, exceto o Espírito Santo? Esse grupo é formado por SP, RJ, MG, PR, SC e RS. A resposta define quase toda a tabela.
Tabela resumida por região
| Origem ↓ / Destino → | Sul e Sudeste (SP, RJ, MG, PR, SC, RS) | Norte, Nordeste, Centro-Oeste e ES |
| Sul e Sudeste (exceto ES) | 12% | 7% |
| Norte, Nordeste, Centro-Oeste e ES | 12% | 12% |
| Mercadoria importada enquadrada na Res. SF 13/2012 (qualquer origem) | 4% | 4% |
Tabela completa de alíquotas interestaduais de ICMS por estado de origem
A tabela abaixo mostra, para cada estado de origem, a alíquota aplicável às mercadorias nacionais (ou importadas fora da regra de 4%) conforme o grupo de destino.
| Estado de origem | UF | Região | Destino SP, RJ, MG, PR, SC, RS | Destino demais estados, DF e ES | Importados (Res. SF 13/2012) |
| São Paulo | SP | Sudeste | 12% | 7% | 4% |
| Rio de Janeiro | RJ | Sudeste | 12% | 7% | 4% |
| Minas Gerais | MG | Sudeste | 12% | 7% | 4% |
| Espírito Santo | ES | Sudeste | 12% | 12% | 4% |
| Paraná | PR | Sul | 12% | 7% | 4% |
| Santa Catarina | SC | Sul | 12% | 7% | 4% |
| Rio Grande do Sul | RS | Sul | 12% | 7% | 4% |
| Distrito Federal | DF | Centro-Oeste | 12% | 12% | 4% |
| Goiás | GO | Centro-Oeste | 12% | 12% | 4% |
| Mato Grosso | MT | Centro-Oeste | 12% | 12% | 4% |
| Mato Grosso do Sul | MS | Centro-Oeste | 12% | 12% | 4% |
| Alagoas | AL | Nordeste | 12% | 12% | 4% |
| Bahia | BA | Nordeste | 12% | 12% | 4% |
| Ceará | CE | Nordeste | 12% | 12% | 4% |
| Maranhão | MA | Nordeste | 12% | 12% | 4% |
| Paraíba | PB | Nordeste | 12% | 12% | 4% |
| Pernambuco | PE | Nordeste | 12% | 12% | 4% |
| Piauí | PI | Nordeste | 12% | 12% | 4% |
| Rio Grande do Norte | RN | Nordeste | 12% | 12% | 4% |
| Sergipe | SE | Nordeste | 12% | 12% | 4% |
| Acre | AC | Norte | 12% | 12% | 4% |
| Amapá | AP | Norte | 12% | 12% | 4% |
| Amazonas | AM | Norte | 12% | 12% | 4% |
| Pará | PA | Norte | 12% | 12% | 4% |
| Rondônia | RO | Norte | 12% | 12% | 4% |
| Roraima | RR | Norte | 12% | 12% | 4% |
| Tocantins | TO | Norte | 12% | 12% | 4% |
Como ler a tabela: localize o estado de onde a mercadoria sai, verifique em qual grupo está o estado de destino e confirme se o produto é importado e enquadrado na regra de 4%. Se for, a alíquota de 4% prevalece sobre 7% ou 12%.
Atenção: esta tabela mostra as alíquotas interestaduais gerais aplicáveis a operações com mercadorias. Ela não substitui a análise do produto e da operação. Benefícios fiscais, reduções de base de cálculo, substituição tributária, regimes especiais, operações com isenção ou não incidência e regras próprias de determinados setores podem alterar o valor final do ICMS devido. O transporte aéreo interestadual de passageiros, cargas e malas postais, por exemplo, tem alíquota própria de 4% fixada pela Resolução do Senado Federal nº 95/1996.
Quando se aplica a alíquota de ICMS de 4%, 7% ou 12%?
Cada percentual da tabela de ICMS interestadual tem uma lógica própria. Entender essa lógica ajuda a evitar o erro mais comum: aplicar a alíquota apenas pela “fama” do estado, sem verificar origem, destino e procedência da mercadoria.
Como funciona a alíquota interestadual de 12%?
A alíquota de 12% é a regra geral da Resolução do Senado Federal nº 22/1989. Ela vale em duas situações principais: nas operações entre os estados do Sul e do Sudeste (exceto ES), como uma venda de Minas Gerais para São Paulo, e nas operações que partem do Norte, Nordeste, Centro-Oeste ou Espírito Santo para qualquer outro estado, como uma venda de Goiás para o Paraná ou de Pernambuco para o Ceará.
Como funciona a alíquota interestadual de 7%?
A alíquota de 7% é aplicada quando a mercadoria sai de SP, RJ, MG, PR, SC ou RS com destino a estados do Norte, Nordeste, Centro-Oeste ou ao Espírito Santo. Uma venda de São Paulo para a Bahia, de Santa Catarina para o Distrito Federal ou do Rio de Janeiro para o Espírito Santo, por exemplo, usa 7%.
O ponto que mais confunde é o Espírito Santo. Embora esteja geograficamente no Sudeste, ele recebe o mesmo tratamento dos estados do Norte, Nordeste e Centro-Oeste. Por isso, vendas de outros estados do Sudeste para o ES usam 7%, e vendas do ES para qualquer estado usam 12%.
Como funciona a alíquota interestadual de 4% para produtos importados?
A alíquota de 4% foi criada pela Resolução do Senado Federal nº 13/2012, em vigor desde 1º de janeiro de 2013, com o objetivo de reduzir a chamada “guerra dos portos”, prática em que estados concediam benefícios para atrair importações. Com a alíquota interestadual reduzida, o estado de entrada da mercadoria importada fica com uma parcela menor do imposto, o que diminui o espaço para esses incentivos.
A regra de 4% vale, independentemente do estado de origem e de destino, para bens e mercadorias importados do exterior que, após o desembaraço aduaneiro:
- não tenham sido submetidos a processo de industrialização; ou
- ainda que submetidos a industrialização, resultem em produto com Conteúdo de Importação superior a 40%.
Como saber se devo utilizar a alíquota de 4% para produtos importados?
A pergunta central é: a mercadoria é importada ou tem conteúdo de importação acima de 40%? Se o produto foi importado e é revendido sem industrialização, a alíquota de 4% se aplica. Se foi industrializado no Brasil com insumos importados, é preciso calcular o Conteúdo de Importação (CI).
Pela Resolução nº 13/2012, o Conteúdo de Importação é o percentual correspondente ao quociente entre o valor da parcela importada do exterior e o valor total da operação de saída interestadual da mercadoria. Em termos práticos:
CI = (valor da parcela importada ÷ valor da saída interestadual) × 100
Quando a empresa industrializa produtos com insumos importados, ela deve preencher a Ficha de Conteúdo de Importação (FCI), conforme o Convênio ICMS nº 38/2013, e informar o número da FCI na nota fiscal eletrônica.
A própria resolução prevê exceções, ou seja, casos de produtos importados que não seguem a alíquota de 4% e voltam para a regra de 7% ou 12%:
- bens e mercadorias importados sem similar nacional, definidos em lista editada pelo órgão federal competente (atualmente, as listas são mantidas no âmbito da Câmara de Comércio Exterior);
- bens produzidos em conformidade com os processos produtivos básicos (PPB) previstos no Decreto-Lei nº 288/1967 (Zona Franca de Manaus) e nas Leis nº 8.248/1991, 8.387/1991, 10.176/2001 e 11.484/2007;
- operações que destinem gás natural importado do exterior a outros estados.
Por isso, a alíquota de 4% não deve ser aplicada automaticamente a todo item com origem estrangeira. É indispensável conferir o código de origem da mercadoria no CST/CSOSN, a eventual FCI e o enquadramento nas exceções.
Como consultar a alíquota de ICMS entre dois estados?
Para identificar a alíquota correta de ICMS entre dois estados, a Confirp recomenda seguir sempre a mesma sequência lógica antes de emitir a nota fiscal.
Passo 1: verifique a procedência da mercadoria. Confirme se o produto é nacional ou importado e se tem Conteúdo de Importação acima de 40%. Se estiver na regra da Resolução nº 13/2012 e não se enquadrar nas exceções, a alíquota é 4% e a análise termina aqui.
Passo 2: identifique o estado de origem. Se a saída ocorre de SP, RJ, MG, PR, SC ou RS, siga para o passo 3. Se a saída ocorre de qualquer outro estado, do DF ou do ES, a alíquota é 12%.
Passo 3: identifique o estado de destino. Se o destino for SP, RJ, MG, PR, SC ou RS, a alíquota é 12%. Se for qualquer estado do Norte, Nordeste, Centro-Oeste ou o ES, a alíquota é 7%.
Passo 4: analise o destinatário. Verifique se o comprador é contribuinte do ICMS e qual o uso da mercadoria (revenda, industrialização, uso e consumo ou ativo imobilizado). Isso define se há DIFAL e quem é o responsável pelo recolhimento.
Passo 5: confira benefícios, substituição tributária e regras setoriais. Consulte o RICMS do estado de origem e, quando houver ST ou DIFAL, também o do estado de destino.
Qual é a alíquota de ICMS de São Paulo para outros estados?
Como São Paulo integra o grupo Sul/Sudeste (exceto ES), as vendas paulistas de mercadorias nacionais seguem 12% para RJ, MG, PR, SC e RS e 7% para todos os demais estados, inclusive Espírito Santo e Distrito Federal. Mercadorias importadas enquadradas na Resolução nº 13/2012 saem de São Paulo com 4% para qualquer destino.
Qual é a alíquota de ICMS entre estados do Sul e Sudeste?
Nas operações entre SP, RJ, MG, PR, SC e RS, a alíquota interestadual é 12%. Quando o Espírito Santo participa da operação, a regra muda: se ele for o destino, a alíquota é 7%; se for a origem, a alíquota é 12%.
Como funciona o ICMS nas operações entre as regiões do Brasil?
A divisão regional explica a maior parte da tabela de ICMS interestadual. Vale observar cada região separadamente, porque é assim que muitas empresas estruturam suas rotas de venda.
Como funciona o ICMS interestadual nas regiões Sul e Sudeste?
As empresas do Sul (PR, SC, RS) e do Sudeste (SP, RJ, MG) operam com duas alíquotas para mercadorias nacionais: 12% entre si e 7% para os demais estados. O Espírito Santo é a exceção do Sudeste e aplica 12% em todas as saídas interestaduais.
Como funciona o ICMS interestadual nas regiões Norte, Nordeste e Centro-Oeste?
Para empresas estabelecidas no Norte, Nordeste e Centro-Oeste, incluindo o Distrito Federal, a regra é mais simples: as saídas interestaduais de mercadorias nacionais usam 12%, seja o destino São Paulo, Bahia, Amazonas ou Goiás. A diferença aparece nas entradas: quando essas empresas compram do Sul/Sudeste (exceto ES), recebem mercadoria tributada a 7%, o que impacta o crédito de ICMS e o eventual DIFAL.
Como calcular o ICMS em uma operação interestadual?
O cálculo do ICMS interestadual segue a lógica básica: base de cálculo × alíquota interestadual. O cuidado está em montar a base corretamente. Pela Lei Complementar nº 87/1996, o ICMS integra a própria base de cálculo (cálculo “por dentro”), e entram na base valores como frete cobrado do destinatário, seguros e demais despesas acessórias, descontados os descontos incondicionais.
O IPI merece atenção especial: ele não integra a base do ICMS quando a operação é realizada entre contribuintes, com produto destinado a industrialização ou comercialização, e configura fato gerador dos dois impostos. Já nas vendas para uso e consumo, ativo imobilizado ou consumidor final, o IPI integra a base do ICMS.
Exemplo 1: venda de Minas Gerais para São Paulo (12%)
Uma indústria mineira vende mercadoria nacional a um distribuidor paulista que vai revendê-la. O valor da operação, já com frete e despesas, é de R$ 10.000,00.
ICMS destacado = R$ 10.000,00 × 12% = R$ 1.200,00
O distribuidor paulista poderá se creditar desses R$ 1.200,00 e, ao revender a mercadoria internamente, pagará ao estado de São Paulo a diferença entre o ICMS da revenda e esse crédito.
Exemplo 2: venda de São Paulo para a Bahia (7%)
Uma empresa paulista vende mercadoria nacional a um revendedor baiano, contribuinte do ICMS, por R$ 10.000,00.
ICMS destacado = R$ 10.000,00 × 7% = R$ 700,00
Como a mercadoria é para revenda, não há DIFAL nessa operação. O revendedor baiano usará os R$ 700,00 como crédito na apuração.
Exemplo 3: venda de produto importado do Paraná para Pernambuco (4%)
Uma importadora paranaense revende, sem industrialização, mercadoria importada a um cliente pernambucano por R$ 10.000,00.
ICMS destacado = R$ 10.000,00 × 4% = R$ 400,00
Note que, sem a regra dos importados, a operação usaria 7%. É por isso que a classificação da origem da mercadoria na nota fiscal é decisiva.
O que é DIFAL e quando a empresa precisa pagar?
O diferencial de alíquota (DIFAL) é a diferença entre a alíquota interna do estado de destino e a alíquota interestadual aplicada na operação. Ele existe para garantir que o estado onde a mercadoria será consumida receba sua parcela do imposto quando a mercadoria não será revendida nem industrializada.
Em regra, o DIFAL é devido em duas situações:
Venda a consumidor final contribuinte do ICMS, quando a mercadoria se destina a uso e consumo ou ao ativo imobilizado. Nesse caso, o responsável pelo recolhimento é o destinatário (o comprador), conforme a legislação do seu estado.
Venda a consumidor final não contribuinte do ICMS, como pessoas físicas ou empresas prestadoras de serviços sem inscrição estadual. Desde a Emenda Constitucional nº 87/2015, o DIFAL nessas operações é devido ao estado de destino, e o responsável pelo recolhimento é o remetente (o vendedor). Depois de um período de partilha entre origem e destino (2016 a 2018), desde 2019 a diferença pertence integralmente ao estado de destino.
Qual é a situação jurídica do DIFAL para não contribuintes?
Em 2021, o Supremo Tribunal Federal decidiu, no Tema 1.093 da repercussão geral, que a cobrança do DIFAL nas operações com não contribuintes exigia lei complementar, e não apenas convênio do CONFAZ. Em resposta, foi editada a Lei Complementar nº 190/2022, que regulamentou a cobrança.
Posteriormente, o STF validou a aplicação da lei com observância da anterioridade nonagesimal prevista em seu próprio texto, afastando a exigência de anterioridade anual. Como houve discussões judiciais sobre o período de 2022, empresas com dúvidas sobre esse intervalo devem avaliar o tema com assessoria especializada.
Como funciona o DIFAL nas vendas para consumidor final contribuinte e não contribuinte?
A diferença prática está em quem paga e como recolhe:
| Situação | Quem recolhe o DIFAL | Observação |
| Venda a contribuinte para revenda ou industrialização | Não há DIFAL | Usa-se apenas a alíquota interestadual |
| Venda a contribuinte para uso, consumo ou ativo imobilizado | Destinatário | Conforme a legislação do estado de destino |
| Venda a não contribuinte (pessoa física, prestador de serviços sem IE) | Remetente | Em regra, por GNRE ou inscrição estadual no destino |
Quando o remetente possui inscrição estadual como substituto no estado de destino, pode recolher o DIFAL na apuração mensal daquele estado. Sem essa inscrição, em regra o recolhimento é feito por GNRE a cada operação, com a guia acompanhando a mercadoria.
Como calcular o DIFAL?
A forma de cálculo depende da legislação do estado de destino. Há duas metodologias principais em uso: a base única e a base dupla. Vamos usar o exemplo da venda de São Paulo para um consumidor final na Bahia, no valor de R$ 10.000,00, com alíquota interestadual de 7% e, apenas para fins didáticos, alíquota interna hipotética de 20% no destino.
Cálculo pela base única: DIFAL = R$ 10.000,00 × (20% − 7%) = R$ 1.300,00
Cálculo pela base dupla (ICMS “por dentro” do destino):
- Exclui-se o ICMS interestadual: R$ 10.000,00 − R$ 700,00 = R$ 9.300,00
- Inclui-se o ICMS do destino na base: R$ 9.300,00 ÷ (1 − 0,20) = R$ 11.625,00
- Calcula-se o ICMS total do destino: R$ 11.625,00 × 20% = R$ 2.325,00
- Desconta-se o ICMS interestadual: R$ 2.325,00 − R$ 700,00 = R$ 1.625,00
A diferença de R$ 325,00 entre os dois métodos, em uma única nota de R$ 10.000,00, mostra por que é essencial consultar o RICMS do estado de destino. Alguns estados também cobram adicional de Fundo de Combate à Pobreza (FCP), que deve ser calculado e recolhido separadamente.
Empresas do Simples Nacional precisam observar o ICMS interestadual?
Sim, com particularidades. A empresa do Simples Nacional recolhe o ICMS próprio dentro do DAS, por isso não destaca o imposto da mesma forma que empresas do regime normal. Ainda assim, quando a legislação permite, ela informa na nota fiscal o crédito de ICMS que o comprador pode aproveitar, conforme o art. 23 da Lei Complementar nº 123/2006.
Nas compras interestaduais para uso, consumo ou ativo imobilizado, a empresa optante pode ser obrigada a recolher o DIFAL ao seu estado. O STF reconheceu essa possibilidade no Tema 517 da repercussão geral, desde que haja previsão em lei estadual. Muitos estados também exigem antecipação do ICMS nas entradas interestaduais de mercadorias para comercialização.
Quando a optante é remetente em vendas a consumidor final não contribuinte, o tema exige análise cuidadosa: o STF afastou, na ADI 5464, a cláusula do Convênio ICMS nº 93/2015 que estendia essas regras às empresas do Simples, e a situação concreta deve ser avaliada com base na legislação vigente do estado de destino.
Quais erros podem gerar problemas fiscais no cálculo do ICMS?
Na experiência da Confirp ao longo de 40 anos atendendo empresas de diferentes segmentos, os erros em operações interestaduais costumam se repetir. Os mais frequentes são:
- Tratar o Espírito Santo como Sudeste “comum”, aplicando 12% em vendas de SP, RJ ou MG para o ES, quando o correto é 7%.
- Aplicar 4% a todo produto estrangeiro, sem verificar as exceções da Resolução nº 13/2012 (bens sem similar nacional, PPB, gás natural).
- Não aplicar 4% a produtos importados revendidos, destacando 7% ou 12% e recolhendo ICMS a maior na origem, com impacto no preço e no crédito do cliente.
- Deixar de preencher ou informar a FCI em produtos industrializados com insumos importados.
- Errar o código de origem da mercadoria no CST ou CSOSN da nota fiscal eletrônica.
- Ignorar o DIFAL em vendas a consumidores finais não contribuintes, especialmente no comércio eletrônico.
- Usar o método de cálculo errado do DIFAL (base única ou base dupla) para o estado de destino.
- Desconsiderar o FCP cobrado em determinados estados.
- Incluir ou excluir o IPI da base de cálculo de forma incorreta conforme a destinação da mercadoria.
- Confundir regras atuais do ICMS com as etapas futuras da Reforma Tributária.
Esses erros não geram apenas diferença de imposto. Eles podem resultar em autos de infração, glosa de créditos no cliente, retenção de mercadorias em postos fiscais e desgaste comercial com compradores de outros estados.
Checklist de conferência fiscal antes de emitir uma nota fiscal interestadual
Antes de emitir uma NF-e para outro estado, vale conferir item por item:
- A origem da mercadoria (nacional ou importada) está correta no CST/CSOSN?
- Se houver insumos importados, a FCI foi calculada e informada?
- O produto se enquadra em alguma exceção da Resolução nº 13/2012?
- A alíquota interestadual corresponde à combinação entre origem e destino?
- O CFOP reflete corretamente a natureza da operação interestadual?
- O destinatário é contribuinte ou não contribuinte do ICMS? A inscrição estadual foi validada?
- A mercadoria será revendida, industrializada, usada ou consumida?
- Há DIFAL a recolher? Quem é o responsável e qual é o método de cálculo do estado de destino?
- Há FCP, substituição tributária ou antecipação prevista para o produto e para os estados envolvidos?
- A base de cálculo inclui frete, seguro e despesas acessórias, e trata o IPI corretamente?
- A GNRE foi emitida e paga, quando exigida, antes da circulação da mercadoria?
- O cadastro fiscal do produto (NCM, CEST e tributação) está atualizado no ERP?
Como a Reforma Tributária afetará o ICMS interestadual?
A Reforma Tributária do consumo, aprovada pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, vai substituir o ICMS e o ISS pelo Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados e municípios. O IBS adota o princípio do destino, o que, ao final da transição, elimina a lógica de alíquotas interestaduais de 4%, 7% e 12% como ela existe hoje.
Essa mudança, porém, é gradual. Em 2026 ocorre a fase de testes, com destaque de CBS e IBS em alíquotas reduzidas. A partir de 2029, as alíquotas do ICMS passam a ser reduzidas progressivamente (para 90% em 2029, 80% em 2030, 70% em 2031 e 60% em 2032), e o ICMS deixa de existir em 2033.
Até lá, todas as regras explicadas neste artigo continuam válidas para o ICMS: a tabela de alíquotas interestaduais, a regra de 4% para importados, o DIFAL e as obrigações acessórias. Durante a transição, as empresas precisarão conviver com os dois sistemas ao mesmo tempo, o que torna ainda mais importante uma gestão fiscal organizada e um acompanhamento técnico próximo.
Como manter a empresa em conformidade nas operações interestaduais?
A conformidade no ICMS interestadual depende menos de decorar percentuais e mais de processos bem desenhados. As recomendações práticas da Confirp incluem manter o cadastro fiscal de produtos revisado, com NCM, origem e regras de tributação corretas; parametrizar o ERP com regras por estado de destino e perfil de cliente; validar a inscrição estadual dos compradores antes do faturamento; e revisar periodicamente as mudanças nos regulamentos estaduais.
Também é recomendável realizar revisões fiscais periódicas das notas emitidas e recebidas, o que permite identificar créditos não aproveitados, recolhimentos a maior e riscos de autuação antes que eles se tornem passivos. Empresas que vendem para muitos estados, especialmente no e-commerce, costumam se beneficiar da avaliação sobre inscrição estadual de substituto tributário nos principais destinos, simplificando o recolhimento do DIFAL.
FAQ: dúvidas frequentes sobre alíquotas interestaduais de ICMS
1. Qual é a alíquota interestadual de ICMS no Brasil?
Existem três alíquotas interestaduais de ICMS para mercadorias: 12% (regra geral), 7% (saídas do Sul e Sudeste, exceto ES, para Norte, Nordeste, Centro-Oeste e ES) e 4% (bens e mercadorias importados enquadrados na Resolução do Senado Federal nº 13/2012).
2. Como funciona a tabela de ICMS entre os estados?
A tabela cruza o estado de origem com o estado de destino. Se a origem for SP, RJ, MG, PR, SC ou RS e o destino for outro estado desse mesmo grupo, aplica-se 12%; se o destino for qualquer outro estado ou o ES, aplica-se 7%. Para origens no Norte, Nordeste, Centro-Oeste e ES, aplica-se 12%. Produtos importados enquadrados na regra específica usam 4%.
3. Quando devo utilizar a alíquota de 7%?
A alíquota de 7% é usada quando a mercadoria nacional sai de SP, RJ, MG, PR, SC ou RS com destino aos estados do Norte, Nordeste, Centro-Oeste, ao Distrito Federal ou ao Espírito Santo.
4. Quando devo utilizar a alíquota de 12%?
A alíquota de 12% é usada nas operações entre estados do Sul e Sudeste (exceto ES) e em todas as saídas interestaduais de mercadorias nacionais a partir do Norte, Nordeste, Centro-Oeste, Distrito Federal e Espírito Santo.
5. Em quais situações a alíquota de 4% é obrigatória?
A alíquota de 4% é obrigatória nas operações interestaduais com bens e mercadorias importados do exterior que não foram industrializados após o desembaraço ou que, industrializados, têm Conteúdo de Importação superior a 40%. Ficam fora da regra os bens sem similar nacional listados pelo governo federal, os produzidos conforme processos produtivos básicos previstos na legislação e o gás natural importado.
6. Como calcular o ICMS de uma venda para outro estado?
Multiplique a base de cálculo (valor da mercadoria mais frete, seguro e despesas acessórias, menos descontos incondicionais, com tratamento correto do IPI) pela alíquota interestadual aplicável. Em uma venda de R$ 10.000,00 de São Paulo para a Bahia, por exemplo, o ICMS é de R$ 700,00 (7%). Se o comprador for consumidor final, verifique também o DIFAL.
7. O DIFAL é obrigatório em todas as operações interestaduais?
Não. O DIFAL é devido apenas quando a mercadoria se destina a consumidor final: contribuinte que a utilizará para uso, consumo ou ativo imobilizado (DIFAL pago pelo destinatário) ou não contribuinte do ICMS (DIFAL pago pelo remetente). Vendas para revenda ou industrialização não geram DIFAL.
8. A alíquota de ICMS depende do estado de origem ou de destino?
Depende dos dois. A alíquota interestadual é definida pela combinação entre origem e destino. Já o DIFAL depende da alíquota interna do estado de destino e das regras de cálculo definidas na legislação daquele estado.
9. Empresas do Simples Nacional também precisam observar as regras de ICMS interestadual?
Sim. Embora recolham o ICMS próprio pelo DAS, as empresas do Simples precisam observar regras de crédito informado na nota fiscal, substituição tributária, antecipação e DIFAL nas compras para uso, consumo ou ativo imobilizado, conforme a legislação de cada estado.
10. A Reforma Tributária vai acabar com o ICMS interestadual?
Sim, mas não imediatamente. O ICMS será substituído pelo IBS, com tributação no destino. As alíquotas do ICMS serão reduzidas gradualmente entre 2029 e 2032, e o imposto será extinto em 2033. Até lá, a tabela de alíquotas interestaduais e as regras de DIFAL continuam em vigor.
Gestão fiscal cuidadosa é o que protege as operações interestaduais
A tabela de alíquotas interestaduais de ICMS parece simples à primeira vista, com apenas três percentuais. Na prática, porém, cada nota fiscal interestadual envolve decisões sobre procedência da mercadoria, perfil do destinatário, DIFAL, FCP, substituição tributária e regras específicas de 27 legislações estaduais. Somado a isso, as empresas agora atravessam a transição da Reforma Tributária, em que o ICMS segue vigente enquanto o novo modelo começa a ser implementado.
É nesse cenário que o conhecimento contábil e tributário especializado faz diferença. Com 40 anos de atuação no mercado, a Confirp acompanha empresas na interpretação da legislação do ICMS, na parametrização fiscal das operações, na revisão de créditos e recolhimentos e no planejamento tributário para a transição ao novo sistema. Se a sua empresa vende ou compra de outros estados, conte com a Confirp para aplicar as alíquotas corretas, reduzir riscos fiscais e transformar a gestão tributária em vantagem competitiva.
As informações deste artigo têm caráter informativo e refletem a legislação vigente na data de publicação. Regras estaduais, benefícios fiscais e decisões judiciais podem alterar o tratamento de operações específicas. Consulte sempre um especialista antes de tomar decisões fiscais.
Veja também:
- Tabela cClassTrib do IBS e da CBS: como consultar os códigos e classificar corretamente as operações da empresa?
- Tabela CST ICMS: códigos, significados e aplicação nas operações empresariais