A tabela de incidência de INSS, FGTS e IRRF é a referência que indica, para cada verba paga ao empregado, se há contribuição previdenciária, depósito do Fundo de Garantia e retenção do Imposto de Renda na fonte. Em termos práticos, ela responde a uma pergunta que se repete em toda folha de pagamento: sobre quais valores a empresa deve recolher encargos e sobre quais não deve.
A resposta nem sempre é intuitiva. Uma mesma verba pode ter incidência de INSS e FGTS, mas ser isenta de IRRF. Outra pode ficar fora da base previdenciária apenas se cumprir requisitos legais específicos. Por isso, a classificação correta das rubricas é uma das tarefas mais sensíveis do departamento pessoal.
Neste guia, a Confirp, que atua há 40 anos em contabilidade empresarial, gestão tributária e departamento pessoal, reúne a tabela completa, os fundamentos legais de cada encargo, exemplos de cálculo e os cuidados que evitam autuações e passivos.
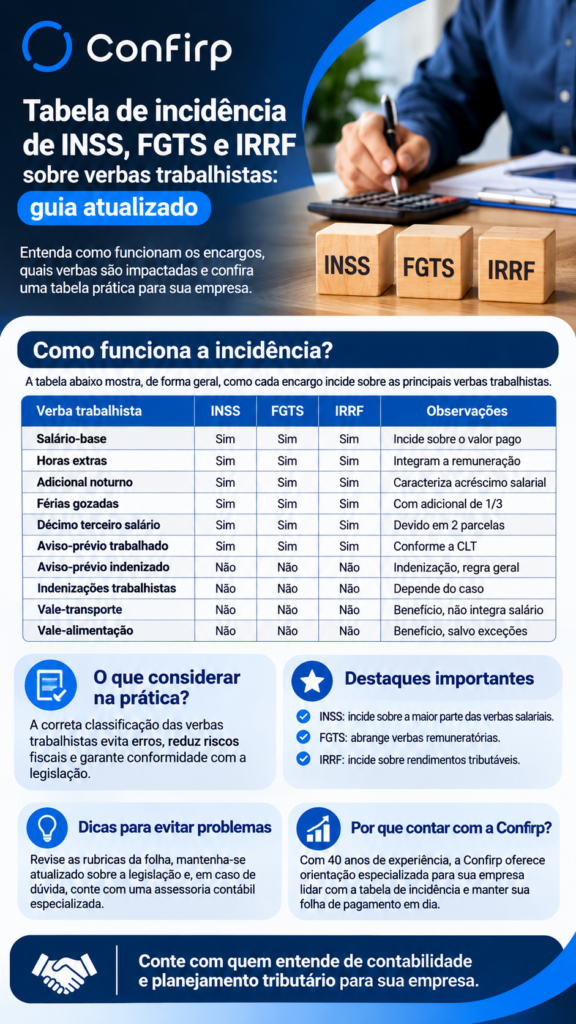
O que é a tabela de incidência de INSS, FGTS e IRRF sobre verbas trabalhistas?
A tabela de incidência é um quadro de consulta que cruza as verbas trabalhistas com os três principais encargos da folha. Ela não é um documento oficial único publicado pelo governo. Trata-se de uma consolidação das regras previstas em leis diferentes, cada uma com sua lógica própria.
O INSS segue a Lei nº 8.212/1991, que define o salário de contribuição. O FGTS segue a Lei nº 8.036/1990, que trata da remuneração base para os depósitos. O IRRF segue a Lei nº 7.713/1988 e o Regulamento do Imposto de Renda (Decreto nº 9.580/2018), que definem rendimentos tributáveis e isenções.
Como as três legislações não usam exatamente os mesmos critérios, a tabela de incidência funciona como um mapa. Ela permite que o profissional de folha identifique rapidamente o tratamento de cada rubrica e configure corretamente os parâmetros do sistema e do eSocial.
Qual é a diferença entre INSS, FGTS e IRRF na folha de pagamento?
Embora sejam calculados sobre a mesma folha, os três encargos têm naturezas e finalidades distintas. Entender essa diferença é o primeiro passo para compreender por que a incidência varia de uma verba para outra.
O que é o INSS sobre verbas trabalhistas?
O INSS é a contribuição previdenciária que financia a Seguridade Social. Na folha, ele aparece de duas formas: a contribuição do empregado, descontada do salário com alíquotas progressivas por faixa, e a contribuição patronal, paga pela empresa sobre a folha conforme seu enquadramento.
A base de cálculo é o salário de contribuição, definido no art. 28 da Lei nº 8.212/1991. O mesmo artigo, em seu § 9º, lista as parcelas que não integram essa base. A contribuição do empregado está limitada ao teto previdenciário, atualizado anualmente.
O que é o FGTS sobre remuneração?
O FGTS não é tributo descontado do trabalhador. É um depósito mensal feito pelo empregador em conta vinculada do empregado, em regra de 8% sobre a remuneração (2% no caso do contrato de aprendizagem).
A base é a remuneração paga ou devida no mês, conforme o art. 15 da Lei nº 8.036/1990. O § 6º desse artigo exclui da base as mesmas parcelas que o § 9º do art. 28 da Lei nº 8.212/1991 retira do salário de contribuição. Por isso, INSS e FGTS caminham juntos na maior parte dos casos, mas não em todos. Desde março de 2024, o recolhimento é feito pelo FGTS Digital, alimentado pelas informações do eSocial.
O que é o IRRF sobre folha de pagamento?
O IRRF é o Imposto de Renda retido na fonte pela empresa sobre os rendimentos do trabalho. Ao contrário do FGTS e do INSS, ele não tem teto: aplica-se a tabela progressiva mensal, com deduções permitidas, como a contribuição previdenciária oficial, dependentes e pensão alimentícia judicial, ou o desconto simplificado mensal.
A lógica do IRRF é diferente das outras duas. O que importa não é se a verba é salarial, mas se ela representa acréscimo patrimonial. Por isso, há verbas que não entram no INSS nem no FGTS, como prêmios, mas são tributadas pelo Imposto de Renda.
Resumo das principais diferenças entre os três encargos
| Aspecto | INSS | FGTS | IRRF |
| Natureza | Contribuição previdenciária | Depósito em conta vinculada do empregado | Imposto sobre a renda |
| Quem suporta | Empregado (desconto) e empresa (parte patronal) | Empresa | Empregado (retenção pela empresa) |
| Base de cálculo | Salário de contribuição | Remuneração do mês | Rendimentos tributáveis menos deduções |
| Alíquota | Progressiva por faixa, com teto | 8% (2% para aprendiz) | Tabela progressiva mensal |
| Legislação principal | Lei nº 8.212/1991 | Lei nº 8.036/1990 | Lei nº 7.713/1988 e Decreto nº 9.580/2018 |
Como funciona a tabela de incidência de INSS, FGTS e IRRF?
A tabela abaixo apresenta o tratamento das principais verbas. A leitura deve considerar três situações: incide (a verba integra a base), não incide (a verba está fora da base por lei ou por sua natureza indenizatória) e condicionada (a incidência depende da forma de pagamento ou do cumprimento de requisitos legais). Quando o IRRF não incide por previsão expressa de lei, a tabela indica isento.
Tabela de incidência de encargos sobre verbas trabalhistas
| Verba trabalhista | INSS | FGTS | IRRF | Observações e condições específicas |
| Salário-base | Incide | Incide | Incide | Base de todos os encargos. |
| Horas extras | Incide | Incide | Incide | Inclui os reflexos no descanso semanal remunerado. |
| Adicional noturno | Incide | Incide | Incide | Natureza salarial (art. 73 da CLT). |
| Adicional de insalubridade | Incide | Incide | Incide | Natureza salarial enquanto pago. |
| Adicional de periculosidade | Incide | Incide | Incide | Natureza salarial enquanto pago. |
| Comissões | Incide | Incide | Incide | Integram o salário (art. 457, § 1º, da CLT). |
| Gratificações legais ou ajustadas | Incide | Incide | Incide | Integram o salário. A exclusão do INSS só ocorre para ganhos eventuais expressamente desvinculados do salário, situação que exige análise caso a caso. |
| Prêmios | Condicionada | Condicionada | Incide | Não integram a remuneração quando pagos por liberalidade, em razão de desempenho superior ao ordinariamente esperado (art. 457, §§ 2º e 4º, da CLT). Sem esses requisitos, tendem a ser tratados como salário. |
| PLR | Não incide | Não incide | Incide (tributação exclusiva) | Exige cumprimento da Lei nº 10.101/2000: negociação com os empregados, regras claras e no máximo dois pagamentos no ano civil, com intervalo mínimo de um trimestre. IRRF com tabela anual própria. |
| Diárias para viagem | Não incide | Não incide | Condicionada | Desde a Reforma Trabalhista, não integram a remuneração independentemente do valor. No IR, são isentas quando destinadas a alimentação e pousada em deslocamento eventual para outro município. |
| Ajuda de custo | Condicionada | Condicionada | Condicionada | Não integra a remuneração quando tem caráter de ressarcimento de despesas ligadas ao trabalho. No IR, a isenção expressa alcança a ajuda de custo de remoção para outro município, sujeita a comprovação. |
| Vale-transporte | Não incide | Não incide | Não incide | Quando concedido nos termos da Lei nº 7.418/1985. O pagamento em dinheiro tem jurisprudência favorável à não incidência de INSS, mas exige cautela. |
| Vale-alimentação e refeição | Condicionada | Condicionada | Condicionada | Não integra a remuneração quando fornecido in natura ou por documento de legitimação (cartão ou ticket). Pago em dinheiro, integra a base dos três encargos. |
| Férias gozadas | Incide | Incide | Incide | IRRF calculado em separado dos demais rendimentos do mês. |
| Adicional de um terço de férias gozadas | Incide | Incide | Incide | O STF validou a incidência de INSS (Tema 985). |
| Abono pecuniário de férias e respectivo terço | Não incide | Não incide | Não incide | Exclusão expressa no INSS. A não incidência de IR é reconhecida pela Receita Federal. |
| Décimo terceiro salário | Incide | Incide | Incide (tributação exclusiva) | FGTS sobre cada parcela paga. INSS e IRRF calculados na parcela final, em separado do salário mensal. |
| Aviso-prévio trabalhado | Incide | Incide | Incide | Remuneração normal do período trabalhado. |
| Aviso-prévio indenizado | Não incide | Incide | Isento | STJ afastou o INSS (Tema 478). O FGTS incide (Súmula 305 do TST). Natureza indenizatória para o IR. |
| Saldo de salário | Incide | Incide | Incide | Natureza salarial, inclusive na rescisão. |
| Férias indenizadas (vencidas e proporcionais) e terço | Não incide | Não incide | Isento | Exclusão expressa no INSS. Isenção de IR reconhecida pela Súmula 386 do STJ. |
| Multa de 40% do FGTS | Não incide | Não incide | Isento | Indenização prevista em lei. |
| Indenizações trabalhistas | Condicionada | Condicionada | Condicionada | Depende da natureza: a indenização do art. 479 da CLT e verbas de programas de demissão voluntária têm tratamento próprio. Valores de condenações judiciais devem ser separados entre parcelas salariais e indenizatórias. |
Por que a folha mensal e a rescisão exigem leituras diferentes?
Na folha mensal, a maior parte das rubricas tem natureza remuneratória, e a incidência dos três encargos é a regra. As exceções se concentram em benefícios, como vale-transporte e alimentação, e em parcelas condicionadas, como prêmios e PLR.
Na rescisão, o cenário muda. Convivem no mesmo termo verbas salariais, como saldo de salário e 13º proporcional, e verbas indenizatórias, como férias indenizadas, multa do FGTS e aviso-prévio indenizado. Cada uma precisa ser lançada em rubrica própria, com a incidência correta, para que o cálculo dos encargos e as informações do eSocial fiquem consistentes.
Quais verbas trabalhistas têm incidência de INSS?
Em regra, têm incidência de INSS todas as parcelas destinadas a retribuir o trabalho, inclusive gorjetas, ganhos habituais sob a forma de utilidades e adicionais. É o que estabelece o art. 28, inciso I, da Lei nº 8.212/1991, regulamentado pelo art. 214 do Decreto nº 3.048/1999 (Regulamento da Previdência Social).
Entram no salário de contribuição o salário-base, horas extras, adicionais noturno, de insalubridade e de periculosidade, comissões, gratificações ajustadas, férias gozadas com o terço constitucional, 13º salário, saldo de salário e aviso-prévio trabalhado.
Ficam fora da base as parcelas listadas no § 9º do mesmo artigo, entre elas férias indenizadas e seu terço, abono pecuniário de férias, vale-transporte na forma da lei, alimentação nos moldes legais, diárias para viagem, prêmios e abonos que atendam aos requisitos da CLT, a PLR paga conforme a Lei nº 10.101/2000 e a importância recebida a título de indenização prevista em lei.
Dois pontos merecem atenção. O terço de férias gozadas teve a incidência confirmada pelo STF no Tema 985, o que encerrou uma longa discussão. Já o aviso-prévio indenizado foi excluído da base pelo STJ no Tema 478, entendimento hoje observado na prática.
Quais verbas trabalhistas têm incidência de FGTS?
O FGTS incide sobre a remuneração paga ou devida ao empregado, incluindo o 13º salário e as parcelas previstas nos arts. 457 e 458 da CLT. Na prática, salário, horas extras, adicionais, comissões, gratificações, férias gozadas com o terço e 13º compõem a base.
Por força do § 6º do art. 15 da Lei nº 8.036/1990, as parcelas excluídas do salário de contribuição do INSS também ficam fora do FGTS. Isso explica por que férias indenizadas, abono pecuniário, vale-transporte e PLR não geram depósito.
A principal exceção a esse paralelismo é o aviso-prévio indenizado. Embora fora da base do INSS por decisão do STJ, ele integra a base do FGTS, conforme a Súmula 305 do TST e a orientação adotada pelo próprio sistema de recolhimento. A multa de 40% não gera novo depósito, pois é ela mesma uma indenização calculada sobre o saldo da conta.
Quais verbas trabalhistas têm incidência de IRRF?
Para o Imposto de Renda, são tributáveis os rendimentos do trabalho que representem acréscimo patrimonial: salários, adicionais, horas extras, comissões, gratificações, prêmios, férias gozadas com o terço e 13º salário.
As isenções estão previstas principalmente no art. 6º da Lei nº 7.713/1988 e no Regulamento do Imposto de Renda. Entre elas estão as indenizações por despedida ou rescisão de contrato até o limite garantido em lei, os depósitos e saques do FGTS, as diárias de viagem nas condições legais e a ajuda de custo de remoção. A jurisprudência consolidou ainda a não incidência sobre férias indenizadas (Súmula 386 do STJ), verbas de programas de demissão voluntária (Súmula 215 do STJ) e indenizações por dano moral (Súmula 498 do STJ).
Algumas verbas têm tributação exclusiva na fonte, ou seja, o imposto é calculado separadamente e não se soma aos demais rendimentos do mês. É o caso do 13º salário e da PLR, esta com tabela anual específica.
Desde janeiro de 2026, a Lei nº 15.270/2025 passou a prever uma redução do imposto mensal que zera o IRRF para rendimentos tributáveis de até R$ 5.000,00 e reduz parcialmente o imposto, de forma decrescente, para rendimentos até R$ 7.350,00. Acima desse valor, aplica-se a tabela progressiva sem redução.
Qual é a diferença entre verbas salariais, remuneratórias e indenizatórias?
As verbas salariais são as pagas diretamente pelo empregador como contraprestação do trabalho: salário-base, adicionais, horas extras, comissões. As verbas remuneratórias formam um conceito mais amplo, que inclui o salário e outras parcelas recebidas em razão do contrato, como gorjetas pagas por terceiros.
As verbas indenizatórias, por sua vez, não retribuem o trabalho. Elas recompõem um prejuízo, ressarcem uma despesa ou compensam a perda de um direito. É o caso das férias não usufruídas pagas na rescisão, da multa do FGTS e do reembolso de despesas de viagem.
Essa distinção é decisiva porque a lei vincula a incidência dos encargos à natureza do pagamento, e não ao nome dado à rubrica. Chamar um pagamento habitual de «ajuda de custo» ou «prêmio» não muda sua natureza se, na prática, ele remunera o trabalho. Em fiscalização ou ação trabalhista, prevalece a realidade do pagamento.
Como calcular INSS, FGTS e IRRF sobre a folha de pagamento?
O cálculo segue uma ordem lógica: primeiro se apura a base de cada encargo, depois o INSS do empregado, e só então o IRRF, já que a contribuição previdenciária é dedutível da base do imposto. As tabelas de INSS e IRRF devem sempre corresponder à competência do pagamento.
Os exemplos abaixo usam, para fins didáticos, a tabela de contribuição do empregado de 2026, com salário mínimo de R$ 1.621,00 e teto de R$ 8.475,55, e a tabela progressiva mensal do IRRF vigente, combinada com a redução da Lei nº 15.270/2025. Antes de aplicar em folha real, confira os valores publicados pelo INSS e pela Receita Federal para a competência.
Exemplo de cálculo do INSS do empregado
Considere um empregado com salário-base de R$ 4.200,00 e R$ 800,00 em horas extras no mês. A remuneração total é de R$ 5.000,00, e as duas verbas têm incidência de INSS.
O cálculo é progressivo, aplicado faixa a faixa:
| Faixa salarial | Alíquota | Valor na faixa | Contribuição |
| Até R$ 1.621,00 | 7,5% | R$ 1.621,00 | R$ 121,58 |
| De R$ 1.621,01 a R$ 2.902,84 | 9% | R$ 1.281,84 | R$ 115,37 |
| De R$ 2.902,85 a R$ 4.354,27 | 12% | R$ 1.451,43 | R$ 174,17 |
| De R$ 4.354,28 a R$ 8.475,55 | 14% | R$ 645,73 | R$ 90,40 |
| Total | R$ 501,52 |
Pequenas diferenças de centavos podem surgir conforme o critério de arredondamento do sistema de folha. A contribuição patronal é calculada à parte, conforme o regime da empresa: alíquota básica de 20%, acrescida do RAT ajustado pelo FAP e das contribuições a terceiros, com regras próprias para empresas do Simples Nacional e para setores em transição da desoneração da folha.
Exemplo de cálculo do FGTS
Sobre os mesmos R$ 5.000,00, o depósito de FGTS é de 8%, ou seja, R$ 400,00. Esse valor não é descontado do empregado e deve ser recolhido pelo FGTS Digital.
Exemplo de cálculo do IRRF
Para o IRRF, a empresa compara as deduções legais com o desconto simplificado mensal de R$ 607,20 e usa a opção mais vantajosa ao empregado. Sem dependentes, as deduções legais seriam apenas o INSS de R$ 501,52, valor menor que o desconto simplificado. A base fica, então, em R$ 4.392,80.
Pela tabela progressiva, essa base cai na faixa de 22,5%, com parcela a deduzir de R$ 675,49. O imposto calculado seria de R$ 312,89. Como o rendimento tributável do mês é de R$ 5.000,00, a redução prevista na Lei nº 15.270/2025 alcança exatamente esse valor, e o IRRF a reter é zero.
Se o mesmo empregado recebesse R$ 8.000,00, não haveria redução, e o imposto seguiria integralmente a tabela progressiva. Esse exemplo mostra por que a parametrização da folha precisa estar atualizada: um sistema sem a regra de 2026 reteria imposto indevidamente.
Quais particularidades de cálculo exigem atenção?
No 13º salário, a primeira parcela gera apenas FGTS. O INSS e o IRRF são calculados na parcela final, sobre o valor integral, sem somar ao salário de dezembro.
Nas férias, o IRRF é calculado em separado, considerando a remuneração de férias e o terço. O INSS, por sua vez, é apurado somando-se as férias aos demais valores do mês, respeitando o teto.
Na PLR, não há INSS nem FGTS, e o IRRF segue a tabela anual exclusiva, sem compensação com outros rendimentos.
Como conferir a incidência de uma verba trabalhista, passo a passo?
Antes de criar ou alterar uma rubrica, vale seguir um roteiro de verificação. Ele evita que a decisão seja tomada pelo nome da verba e não por sua natureza.
- Identifique a causa do pagamento. A verba retribui o trabalho, ressarce uma despesa ou indeniza um direito?
- Verifique a habitualidade e a forma de concessão. Pagamentos habituais e em dinheiro tendem a ter natureza salarial.
- Consulte a legislação de cada encargo. Confira o § 9º do art. 28 da Lei nº 8.212/1991, o art. 15 da Lei nº 8.036/1990 e as isenções do art. 6º da Lei nº 7.713/1988.
- Confirme os requisitos legais. Prêmios, PLR, diárias e benefícios só ficam fora da base se cumprirem as condições previstas em lei.
- Avalie a jurisprudência e as soluções de consulta. Algumas verbas têm entendimento definido por STF, STJ ou Receita Federal.
- Configure a rubrica no eSocial. Informe a natureza da rubrica e os códigos de incidência de contribuição previdenciária, FGTS e IRRF de forma coerente com a análise.
- Documente a decisão. Guarde a fundamentação utilizada, especialmente para verbas condicionadas.
Quais são os erros mais comuns na classificação das verbas trabalhistas?
O erro mais frequente envolve prêmios. Muitas empresas lançam como prêmio valores pagos todo mês, sem vínculo com desempenho superior ao esperado e sem regras definidas. Nessa situação, a parcela tende a ser requalificada como salário, com cobrança retroativa de INSS e FGTS e reflexos trabalhistas.
Com as gratificações, o problema é o inverso: tratá-las como eventuais quando são pagas de forma ajustada ou habitual. Gratificações de função, por exemplo, integram a remuneração.
Nos benefícios, o risco aparece quando vale-alimentação ou vale-transporte são pagos em dinheiro sem análise do impacto na base de cálculo. A forma de concessão faz diferença.
Nas férias e verbas rescisórias, são comuns o lançamento de férias indenizadas com incidência de INSS, o aviso-prévio indenizado sem depósito de FGTS e a soma indevida do 13º aos rendimentos do mês para fins de IRRF.
Há também falhas estruturais. Rubricas cadastradas com códigos de incidência errados no eSocial replicam o erro em todos os meses e em todos os empregados. Parâmetros de tabela desatualizados fazem o sistema calcular INSS ou IRRF com faixas antigas, como pode ocorrer se a redução do IR de 2026 não estiver configurada.
Como evitar erros na incidência de INSS, FGTS e IRRF?
A prevenção começa com uma revisão periódica do plano de rubricas. Na experiência da Confirp com empresas de diferentes portes, boa parte dos passivos previdenciários nasce de rubricas criadas anos antes, sem análise técnica, e que nunca mais foram revisadas.
O segundo cuidado é a atualização dos parâmetros da folha a cada mudança de tabela. INSS e salário mínimo mudam todo ano, e o IRRF pode mudar em qualquer momento por lei ou medida provisória.
O terceiro é a conferência dos eventos do eSocial, em especial as tabelas de rubricas e os totalizadores de bases de cálculo. As divergências entre o que a folha calcula e o que o eSocial apura costumam revelar erros de configuração.
Por fim, é essencial acompanhar a legislação e a jurisprudência. Decisões como as do STF sobre o terço de férias e do STJ sobre o aviso-prévio indenizado alteraram a prática de mercado e exigiram ajustes nos sistemas.
Checklist para revisão das rubricas da folha de pagamento
Use estas perguntas como roteiro na próxima revisão:
- Cada rubrica tem natureza definida e documentada, com a fundamentação legal da incidência?
- Os códigos de incidência de INSS, FGTS e IRRF no eSocial correspondem a essa natureza?
- Prêmios e gratificações cumprem os requisitos legais para o tratamento adotado?
- A PLR tem acordo ou convenção registrado e respeita os limites de periodicidade?
- Benefícios são concedidos na forma prevista em lei, sem pagamento em dinheiro quando isso altera a incidência?
- As tabelas de INSS e IRRF do sistema correspondem à competência atual?
- Férias, 13º e verbas rescisórias têm rubricas separadas para parcelas salariais e indenizatórias?
- As bases calculadas pela folha conferem com os totalizadores do eSocial e com a guia do FGTS Digital?
Quais situações exigem atenção especial?
Alguns cenários merecem análise individual antes do pagamento. Entre eles, bônus de contratação ou retenção, pagamentos de acordos judiciais ou extrajudiciais, reembolsos de despesas sem comprovação, ajudas de custo pagas em valor fixo mensal e verbas pagas a empregados expatriados ou em teletrabalho. Nesses casos, o tratamento depende de detalhes do contrato e da forma de pagamento.
Como a tabela de incidência trabalhista impacta o planejamento financeiro e tributário das empresas?
A classificação correta das verbas tem efeito direto no custo real da folha. Uma rubrica tratada como salarial quando poderia, legitimamente, ser indenizatória aumenta encargos sem necessidade. O contrário é ainda mais caro: o recolhimento a menor gera cobrança retroativa, multa e juros.
Ela também dá previsibilidade ao orçamento de pessoal. Ao projetar reajustes, campanhas de premiação ou programas de PLR, a empresa precisa saber quais encargos acompanharão cada valor. Sem essa clareza, o custo planejado se distancia do custo efetivo.
Há ainda o aspecto de risco. O cruzamento de informações entre eSocial, FGTS Digital e DCTFWeb tornou as inconsistências mais fáceis de detectar. Erros de incidência podem gerar autuações da Receita Federal, notificações do FGTS e reclamações trabalhistas com reflexos em férias, 13º e rescisão.
Para empresas em crescimento, contar com uma assessoria contábil que conheça a fundo a legislação trabalhista e previdenciária é parte do planejamento. Na Confirp, a revisão de rubricas e a parametrização da folha são tratadas como medidas de conformidade e eficiência tributária, não apenas como rotina operacional.
Perguntas frequentes sobre a incidência de encargos trabalhistas
O que é a tabela de incidência de INSS, FGTS e IRRF?
É um quadro que indica, para cada verba paga ao empregado, se há contribuição previdenciária, depósito de FGTS e retenção de Imposto de Renda. Ela consolida regras de leis diferentes e serve de base para configurar as rubricas da folha e do eSocial.
Quais verbas trabalhistas têm incidência de INSS?
Incidem sobre as parcelas que retribuem o trabalho, como salário, horas extras, adicionais, comissões, gratificações, férias gozadas com o terço, 13º salário, saldo de salário e aviso-prévio trabalhado. As exclusões estão no § 9º do art. 28 da Lei nº 8.212/1991.
Quais verbas não têm incidência de FGTS?
Não geram depósito as férias indenizadas e seu terço, o abono pecuniário de férias, o vale-transporte concedido na forma da lei, a alimentação fornecida nos moldes legais, as diárias para viagem, a PLR conforme a Lei nº 10.101/2000, os prêmios que cumprem os requisitos da CLT e a multa de 40% do FGTS.
Toda verba que tem incidência de INSS também tem incidência de FGTS?
Na maioria dos casos, sim, porque a Lei do FGTS remete às exclusões da lei previdenciária. Mas há exceções. O aviso-prévio indenizado, por exemplo, não tem INSS por decisão do STJ, mas tem depósito de FGTS conforme a Súmula 305 do TST.
O IRRF incide sobre férias e décimo terceiro salário?
Sim. Férias gozadas e o terço constitucional são tributáveis, com cálculo em separado dos demais rendimentos do mês. O 13º salário tem tributação exclusiva na fonte, calculada na parcela final. Férias indenizadas na rescisão, porém, são isentas.
Horas extras têm incidência de INSS, FGTS e IRRF?
Sim. As horas extras e seus reflexos no descanso semanal remunerado têm natureza salarial e integram a base dos três encargos.
Prêmios pagos aos funcionários têm incidência de encargos?
Depende. Prêmios pagos por liberalidade, em razão de desempenho superior ao ordinariamente esperado, não integram a remuneração e ficam fora do INSS e do FGTS. O IRRF incide normalmente. Prêmios sem esses requisitos tendem a ser tratados como salário.
PLR sofre incidência de INSS, FGTS e IRRF?
A PLR paga conforme a Lei nº 10.101/2000 não tem INSS nem FGTS. O IRRF incide de forma exclusiva, com tabela anual própria. Se os requisitos da lei não forem cumpridos, o valor pode ser requalificado como remuneração.
Aviso-prévio indenizado tem incidência de encargos?
Não há INSS, conforme o Tema 478 do STJ, nem IRRF, por sua natureza indenizatória. O FGTS, porém, deve ser depositado.
Férias indenizadas sofrem desconto de INSS e IRRF?
Não. As férias indenizadas e o respectivo terço, pagos na rescisão, estão excluídos do salário de contribuição e são isentos de Imposto de Renda, conforme a Súmula 386 do STJ.
Como saber se uma verba trabalhista é salarial ou indenizatória?
Analise a causa do pagamento. Se a verba retribui o trabalho, é salarial. Se ressarce despesa ou compensa a perda de um direito, é indenizatória. O nome da rubrica não define a natureza: prevalece a realidade do pagamento.
O que acontece quando a empresa calcula incorretamente os encargos trabalhistas?
O recolhimento a menor pode gerar cobrança retroativa com multa e juros, autuação fiscal, notificação do FGTS e reflexos em ações trabalhistas. O recolhimento a maior aumenta o custo da folha e exige procedimentos de restituição ou compensação.
Como conferir a incidência das rubricas no eSocial?
Verifique a tabela de rubricas enviada ao eSocial, conferindo a natureza informada e os códigos de incidência de contribuição previdenciária, FGTS e IRRF de cada rubrica. Depois, compare as bases calculadas pela folha com os totalizadores devolvidos pelo sistema.
A tabela de incidência de INSS, FGTS e IRRF muda todos os anos?
A natureza das verbas raramente muda, mas as tabelas de cálculo mudam com frequência. O INSS é reajustado anualmente, e o IRRF pode ser alterado por lei, como ocorreu em 2026 com a redução da Lei nº 15.270/2025. Decisões judiciais também podem modificar a incidência de verbas específicas.
Veja também: