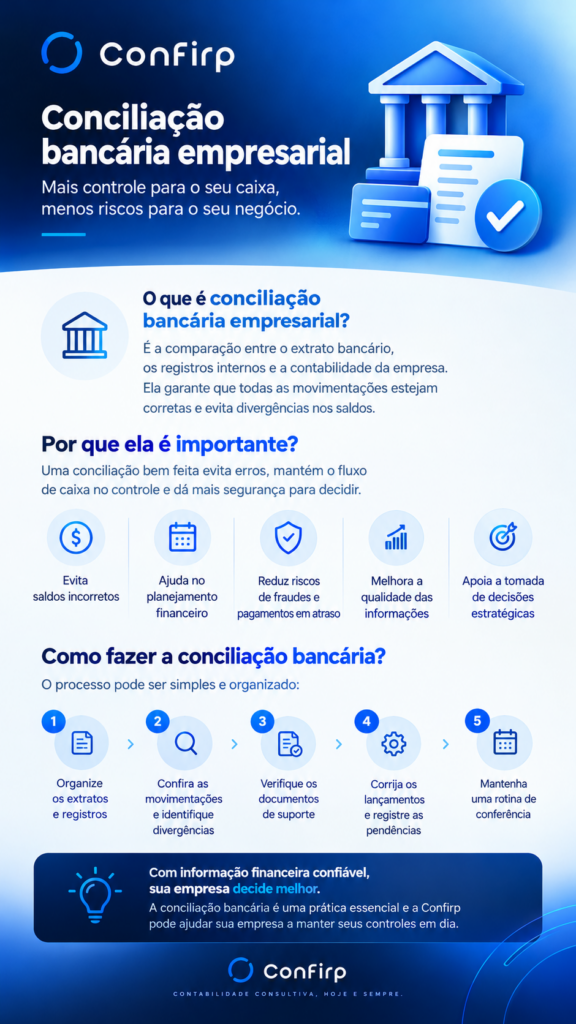
Conciliação bancária empresarial é o processo de comparar, item por item, as movimentações registradas nos extratos bancários com os lançamentos feitos no controle financeiro e na contabilidade da empresa, identificando e corrigindo qualquer diferença. O objetivo é garantir que o saldo que aparece nos relatórios internos corresponda ao dinheiro que de fato existe nas contas.
Parece uma tarefa burocrática, mas é dela que depende a confiabilidade de praticamente todas as informações financeiras de um negócio. Quando a conciliação bancária empresarial falha ou simplesmente não acontece, o fluxo de caixa passa a mostrar uma realidade que não existe, e decisões importantes começam a ser tomadas sobre números errados.
Ao longo de 40 anos atuando com contabilidade consultiva e assessoria empresarial, a Confirp acompanha de perto um padrão que se repete em empresas de todos os portes: boa parte dos problemas de caixa que chegam à contabilidade como «surpresa» já estava visível nos extratos semanas antes. Faltava apenas alguém conferir.
O que é conciliação bancária empresarial e para que serve?
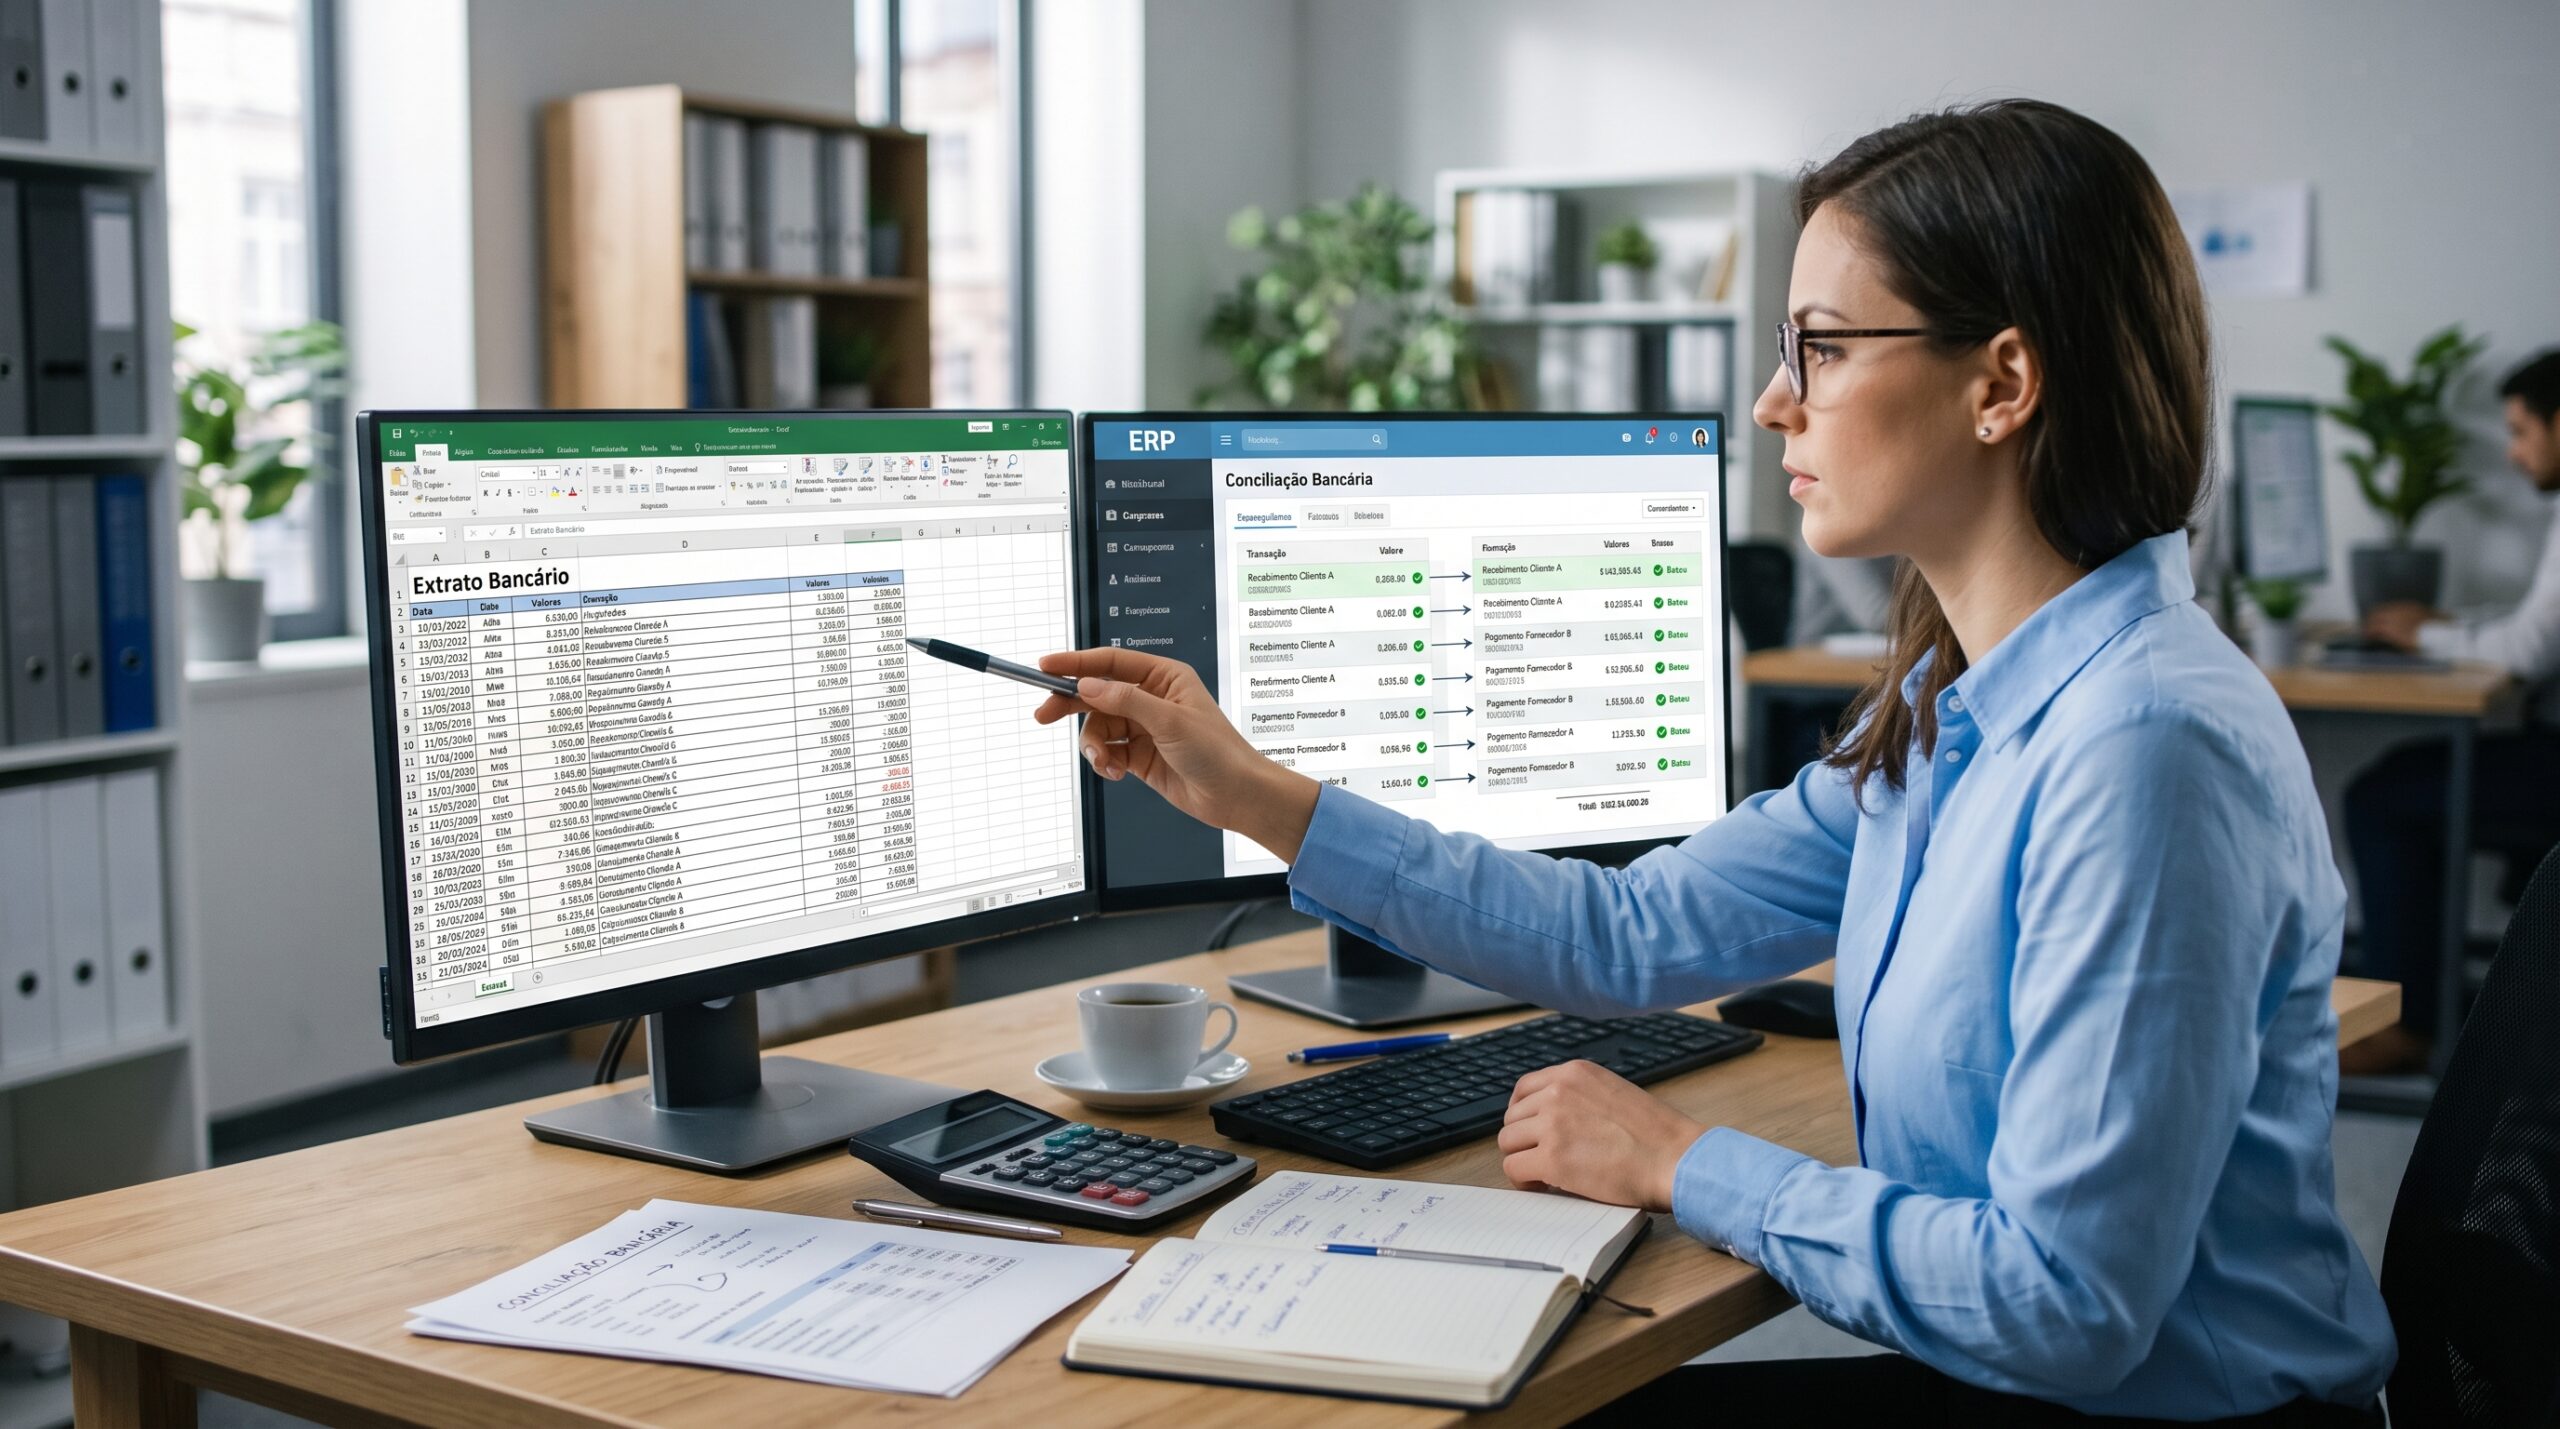
Na prática, a conciliação bancária confronta três fontes de informação. A primeira é o extrato bancário, que registra o que o banco efetivamente movimentou. A segunda é o controle financeiro interno, normalmente um sistema de gestão ou planilha onde a empresa lança contas a pagar e a receber. A terceira são os registros contábeis, que traduzem essas movimentações para as demonstrações financeiras.
Em uma empresa bem organizada, as três fontes contam a mesma história. Quando não contam, a conciliação existe justamente para descobrir por quê. Cada diferença precisa ter uma explicação: um cheque ainda não compensado, uma tarifa que ninguém lançou, um recebimento que entrou na conta errada, um pagamento registrado em duplicidade.
Qual é a diferença entre conciliar e apenas consultar o saldo?
Consultar o saldo é olhar um número. Conciliar é entender como se chegou a ele.
Uma empresa pode abrir o internet banking, ver R$ 180 mil disponíveis e concluir que está tudo bem. Mas esse valor pode incluir um recebimento de cliente que ainda não foi baixado no sistema, o que significa que o mesmo cliente continua aparecendo como inadimplente no contas a receber. Ou pode não refletir um débito automático agendado para o dia seguinte. O saldo bancário isolado não diz nada sobre o que está comprometido, pendente ou registrado de forma errada. A conciliação diz.
Por que a conciliação bancária é importante para o fluxo de caixa da empresa?
O fluxo de caixa é construído a partir dos lançamentos internos, não do extrato. Se esses lançamentos estão incorretos, a projeção inteira herda o erro, e o gestor passa a planejar com base em uma fotografia distorcida.
Pense em uma distribuidora de médio porte que lança no sistema um recebimento de R$ 45 mil esperado para o dia 10. O cliente atrasa, o dinheiro não entra, mas ninguém cruza essa informação com o extrato. O sistema continua considerando o valor como recebido, e o fluxo de caixa mostra folga para os pagamentos da semana seguinte. Quando os boletos vencem, a conta não tem o saldo que o relatório indicava.
Esse tipo de distorção surge de várias formas. Lançamentos incorretos alteram valores reais de entrada e saída. Pagamentos não identificados reduzem o saldo bancário sem aparecer no controle, criando uma sobra fictícia. Recebimentos pendentes tratados como realizados inflam o caixa disponível.
Tarifas bancárias não registradas, que individualmente parecem pequenas, somam valores relevantes ao longo de meses. E movimentações lançadas em datas erradas desorganizam a previsão de entradas e saídas, mesmo quando o valor está correto.
O efeito acumulado atinge três pontos centrais da gestão: a capacidade de prever quanto dinheiro haverá em cada período, a segurança para honrar compromissos nas datas certas e a qualidade do planejamento financeiro de médio prazo. Sem conciliação, o fluxo de caixa deixa de ser uma ferramenta de gestão e se torna uma estimativa otimista.
Quais erros de conciliação bancária podem prejudicar a gestão financeira?
Alguns erros aparecem com tanta frequência que vale conhecê-los pelo nome. Cada um compromete a confiabilidade dos relatórios de uma maneira diferente.
Duplicidade de lançamentos
Acontece quando a mesma despesa ou receita é registrada duas vezes, geralmente porque o lançamento foi feito manualmente e depois importado de novo pelo sistema, ou porque duas pessoas registraram o mesmo comprovante. Uma despesa duplicada faz a empresa parecer menos lucrativa do que é. Uma receita duplicada faz o contrário, e é mais perigosa, porque cria a sensação de um caixa que não existe.
Pagamentos registrados com valores incorretos
Um boleto de R$ 8.450 lançado como R$ 4.850 por inversão de dígitos parece um detalhe. Mas o saldo interno passa a ficar R$ 3.600 acima do real, e esse erro se propaga para todos os relatórios seguintes até que alguém o encontre. Juros e multas pagos por atraso, quando não lançados separadamente, geram o mesmo problema e ainda escondem um custo financeiro que deveria ser analisado.
Recebimentos não identificados
Depósitos sem identificação do pagador, PIX recebidos com descrição genérica ou transferências feitas por terceiros em nome do cliente costumam ficar «soltos» no extrato. O dinheiro está na conta, mas o contas a receber continua mostrando o título em aberto. O resultado é duplo: o saldo de recebíveis fica inflado e a equipe pode até cobrar um cliente que já pagou, desgastando a relação comercial.
Tarifas e encargos esquecidos
Tarifas de manutenção de conta, custos de emissão de boletos, taxas de antecipação de recebíveis e IOF raramente são lançados no momento em que ocorrem. Isoladamente, são valores pequenos. Ao longo do ano, podem representar uma despesa financeira significativa que nunca aparece com clareza na análise de resultados e, por isso, nunca é negociada com o banco.
Transferências internas contabilizadas como receita ou despesa
Empresas com mais de uma conta bancária movimentam dinheiro entre elas com frequência. Se uma transferência da conta A para a conta B for registrada como saída em uma e não como entrada na outra, ou pior, como despesa e receita operacionais, o faturamento e os custos ficam artificialmente maiores. A empresa parece movimentar mais do que realmente movimenta, o que distorce indicadores de margem e de desempenho.
Diferenças entre competência e movimentação bancária
A contabilidade registra receitas e despesas pelo regime de competência, ou seja, no período em que o fato gerador ocorreu. O banco registra pela data em que o dinheiro efetivamente se movimentou. Uma venda feita em 28 de março e paga em 5 de abril pertence a março na contabilidade e a abril no extrato. Essa diferença é normal e esperada. O problema surge quando ela não é compreendida nem controlada, e a empresa passa a misturar os dois critérios no mesmo relatório.
Como erros na conciliação bancária afetam a tomada de decisões?
Todo gestor decide com base em uma pergunta simples: quanto dinheiro eu realmente tenho e quanto vou ter? Quando a conciliação bancária empresarial está comprometida, a resposta a essa pergunta está errada, e as consequências aparecem em decisões que, isoladamente, pareciam razoáveis.
O erro mais comum é acreditar que existe mais dinheiro disponível do que realmente há. Com base nisso, o empresário antecipa uma compra de estoque, aprova um aumento de quadro ou aceita uma condição de pagamento mais curta com um fornecedor. Semanas depois, descobre que o caixa não sustenta esses compromissos e precisa recorrer a capital de giro bancário, normalmente com custo elevado.
O erro oposto também acontece e costuma ser ignorado. Quando o controle interno mostra menos dinheiro do que existe, por exemplo por causa de recebimentos não baixados, a empresa adia pagamentos sem necessidade, perde descontos por antecipação, deixa de negociar melhores condições de compra ou deixa recursos parados em conta corrente quando poderiam estar aplicados.
Os riscos se estendem a decisões estratégicas. Uma contratação feita com base em um caixa superestimado vira custo fixo permanente. Uma expansão, como a abertura de uma filial ou a compra de equipamentos, pode ser dimensionada acima da capacidade real da empresa.
Na negociação com fornecedores, quem não conhece o próprio caixa negocia prazos piores. E a distribuição de lucros feita sobre números não conciliados pode retirar da empresa recursos que seriam necessários para a operação, além de gerar problemas se o lucro contábil apurado depois for menor do que o distribuído.
Em todos esses casos, o problema não está na decisão em si, mas na informação que a sustentou.
Como fazer a conciliação bancária empresarial corretamente?
Um processo de conciliação eficiente não depende de ferramentas sofisticadas, mas de método e regularidade. O procedimento abaixo funciona tanto para uma pequena empresa com uma conta bancária quanto para grupos com várias contas e alto volume de transações.
- Reúna os extratos completos do período, de todas as contas correntes, contas de investimento e contas de pagamento digitais usadas pela empresa. Contas esquecidas são uma fonte frequente de divergência.
- Confira o saldo inicial. O saldo de abertura do período precisa coincidir com o saldo final conciliado do período anterior. Se não coincidir, há um erro pendente que precisa ser resolvido antes de avançar.
- Compare cada movimentação do extrato com os lançamentos internos, marcando os itens que batem em valor, data e natureza.
- Separe as divergências em grupos: itens que estão no extrato e não no sistema, itens que estão no sistema e não no extrato, e itens que aparecem nos dois com valores ou datas diferentes.
- Investigue cada divergência com documentos de suporte, como notas fiscais, comprovantes de pagamento, contratos e boletos. Nenhuma diferença deve ser ajustada sem que se saiba sua origem.
- Corrija os registros no controle financeiro e comunique à contabilidade os ajustes que afetam os lançamentos contábeis.
- Registre as pendências legítimas, como cheques emitidos e ainda não compensados ou recebimentos em trânsito, e acompanhe cada uma até a resolução no período seguinte.
Mais importante do que o passo a passo é a rotina em torno dele. A conciliação precisa ter um responsável definido, com prazo para conclusão e, idealmente, uma segunda pessoa que revise o trabalho. Também é essencial manter um histórico organizado, que permita rastrear qualquer movimentação meses depois, seja para responder a uma dúvida interna, seja para atender a uma fiscalização.
Com que frequência a empresa deve realizar a conciliação bancária?
Não existe uma periodicidade única. A frequência adequada depende do volume de transações, da quantidade de contas bancárias, da complexidade da operação e do risco operacional envolvido.
Um comércio varejista que recebe centenas de transações diárias por cartão e PIX dificilmente consegue manter controle confiável com conciliação mensal. Nesse caso, a conferência diária ou, no mínimo, semanal é a mais indicada.
Uma empresa de serviços com poucos clientes e faturamento concentrado em algumas notas por mês pode trabalhar bem com conciliação semanal ou quinzenal. A conciliação mensal costuma ser o limite mínimo aceitável para qualquer empresa, coincidindo com o fechamento contábil.
O principal argumento contra intervalos longos é prático. Quando a conferência é feita trimestralmente, um erro do primeiro mês pode ter se multiplicado em lançamentos posteriores, os comprovantes podem já não estar à mão e a pessoa que fez o lançamento pode nem lembrar o que aconteceu. Descobrir a origem de uma diferença de três meses atrás pode levar dias. Descobrir a de ontem leva minutos.
Como a tecnologia pode reduzir erros na conciliação bancária?
Sistemas de gestão financeira e ERPs com integração bancária mudaram bastante a rotina de conciliação. A importação automática de extratos, por meio de arquivos padronizados ou conexão direta com o banco, elimina a digitação manual, que é uma das maiores fontes de erro. Muitos sistemas também sugerem correspondências automáticas entre movimentações do extrato e títulos em aberto, destacando apenas o que não encontrou par.
Isso libera a equipe financeira para se concentrar no que realmente exige análise: as exceções. Em vez de conferir mil linhas, o profissional passa a investigar as vinte que não bateram.
Ainda assim, automação não substitui conferência. O sistema pode associar um pagamento ao título errado quando os valores são iguais, pode não reconhecer um recebimento com descrição incomum e pode reproduzir, com eficiência, um cadastro mal configurado.
Uma regra de classificação errada, aplicada automaticamente, gera centenas de lançamentos errados em vez de um. A tecnologia acelera o processo, mas a validação, a interpretação das divergências e a decisão sobre os ajustes continuam dependendo de acompanhamento profissional.
Qual é a relação entre conciliação bancária, contabilidade e BPO financeiro?
A conciliação bancária nasce na rotina financeira, mas seu impacto vai muito além dela. É a partir de movimentações conciliadas que a contabilidade consegue registrar corretamente receitas, despesas, ativos e passivos. Quando a contabilidade recebe informações financeiras não conferidas, precisa ou investigar cada inconsistência, o que atrasa o fechamento, ou registrar dados que podem não refletir a realidade.
A integração entre controle financeiro e registros contábeis é o que permite produzir relatórios confiáveis, como balanço patrimonial, demonstração de resultados e demonstração dos fluxos de caixa.
É também a base para um planejamento tributário consistente, já que a escolha de regime e as estratégias fiscais dependem de números corretos de faturamento, custos e margens. E é o que possibilita uma análise de resultados que mostre de fato quais produtos, clientes ou unidades geram lucro.
Na experiência da Confirp com contabilidade consultiva e gestão fiscal, a qualidade do trabalho contábil está diretamente ligada à qualidade da informação financeira que chega ao escritório. Uma conta «Bancos» que nunca fecha com o extrato é um sinal de que outras contas do balanço também podem estar comprometidas.
Onde entra o BPO financeiro?
O BPO financeiro (terceirização de processos financeiros) é uma alternativa para empresas que precisam organizar rotinas como contas a pagar, contas a receber e conciliação bancária, mas não têm estrutura interna, equipe qualificada ou tempo para fazer isso com regularidade. Nesse modelo, uma equipe externa especializada executa ou supervisiona essas atividades com processos padronizados.
Não é uma solução obrigatória nem a melhor para todos os casos. Empresas com equipe financeira estruturada e controles maduros podem manter tudo internamente com excelentes resultados. O BPO tende a fazer mais sentido quando a operação cresceu mais rápido que os controles, quando há rotatividade na equipe financeira ou quando o empresário acumula funções e não consegue acompanhar as finanças de perto.
Quais são os sinais de que a empresa precisa melhorar sua conciliação bancária?
Alguns sintomas indicam com bastante clareza que o processo de conciliação bancária empresarial tem falhas.
O primeiro é a diferença recorrente entre o saldo bancário e o controle interno. Diferenças pontuais e explicadas são normais. Diferenças que aparecem todo mês, mudam de valor e ninguém sabe justificar indicam lançamentos fora de controle.
O segundo é a dificuldade para explicar movimentações. Se o gestor pergunta o que foi um débito de três semanas atrás e a equipe precisa de horas para responder, falta rastreabilidade.
O terceiro sinal, e um dos mais preocupantes, são pagamentos em atraso apesar de um saldo aparentemente positivo nos relatórios. Isso quase sempre significa que o fluxo de caixa considera entradas que não ocorreram ou ignora saídas que já aconteceram.
Também merecem atenção relatórios financeiros que mudam a cada versão, números que não conversam entre o financeiro e a contabilidade e a demora para fechar os resultados do período. Quando o fechamento mensal leva semanas, normalmente é porque a conciliação está sendo feita às pressas, no fim, em vez de ao longo do mês.
Nenhum desses sinais é, por si só, um problema grave. Mas todos apontam para falhas de processo que tendem a crescer junto com a empresa, e por isso justificam uma revisão dos controles financeiros.
Como evitar erros na conciliação bancária e melhorar o controle financeiro?
A prevenção começa antes da conciliação, no momento do lançamento. Padronizar a forma de registrar movimentações, com plano de contas bem definido, descrições claras e categorias consistentes, reduz drasticamente o número de divergências que precisam ser investigadas depois.
Organizar os comprovantes de forma vinculada aos lançamentos, preferencialmente em formato digital e anexados ao próprio sistema, faz com que qualquer conferência seja rápida. Uma boa prática é não permitir pagamentos sem documento de suporte registrado.
Outra medida simples e eficaz é orientar clientes a identificar seus pagamentos, por exemplo usando boletos ou chaves de cobrança individualizadas, o que praticamente elimina o problema dos recebimentos não identificados.
O controle de acessos também faz parte da prevenção. Quem lança pagamentos não deveria ser a mesma pessoa que aprova e concilia. Essa segregação de funções reduz erros e dificulta fraudes, que muitas vezes se escondem justamente em contas mal conciliadas.
Por fim, é importante monitorar as pendências de forma ativa, com uma lista atualizada de itens em aberto, responsáveis e prazos, e estabelecer revisões periódicas por alguém além do executor, seja um gestor interno, seja a contabilidade.
O princípio que sustenta todas essas práticas é que informação financeira só é útil se estiver atualizada e conciliada. Planejamento, orçamento, projeções e decisões de investimento precisam partir de dados conferidos, não de estimativas.
Confirp
Uma conciliação bancária empresarial bem executada é uma das formas mais diretas de garantir que a empresa saiba, com precisão, quanto dinheiro tem, quanto deve e quanto pode comprometer. Ela previne falhas operacionais, revela erros enquanto ainda são simples de corrigir e dá ao gestor uma base sólida para decidir sobre contratações, compras, investimentos e distribuição de lucros.
Mais do que uma tarefa do departamento financeiro, a conciliação é o ponto de encontro entre o caixa e a contabilidade. É por isso que uma contabilidade consultiva como a da Confirp, com 40 anos de experiência no apoio à gestão de empresas, trata a qualidade das informações financeiras como parte essencial do trabalho contábil e fiscal: números conferidos geram relatórios confiáveis, e relatórios confiáveis geram decisões mais consistentes.
Perguntas frequentes sobre conciliação bancária empresarial
O que acontece se a empresa não fizer a conciliação bancária?
A empresa perde a garantia de que seus controles refletem a realidade. Erros de lançamento, tarifas não registradas, recebimentos não baixados e até fraudes podem passar despercebidos por meses. O fluxo de caixa fica distorcido, os relatórios financeiros perdem confiabilidade e a contabilidade passa a trabalhar com informações que podem não corresponder às movimentações reais.
Qual é a diferença entre conciliação bancária e fluxo de caixa?
A conciliação bancária é uma conferência: compara o que o banco registrou com o que a empresa registrou e corrige as diferenças. O fluxo de caixa é uma ferramenta de gestão: acompanha entradas e saídas realizadas e projeta as futuras. A conciliação olha para o que já aconteceu e garante sua exatidão. O fluxo de caixa usa essas informações para planejar o que vai acontecer. Um fluxo de caixa sem conciliação é uma projeção construída sobre dados não verificados.
A conciliação bancária é obrigatória para todas as empresas?
A legislação brasileira, em regra, não trata a conciliação bancária como uma obrigação isolada com esse nome. Porém, a maioria das empresas está obrigada a manter escrituração contábil regular, conforme o Código Civil, e essa escrituração precisa refletir fielmente a movimentação financeira, o que na prática exige conferir os saldos bancários. Empresas do Simples Nacional, por exemplo, devem manter ao menos o livro caixa com a movimentação financeira e bancária. Independentemente da exigência formal, a conciliação é uma boa prática de controle financeiro indispensável. As obrigações específicas variam conforme o porte, o regime tributário e o setor, por isso convém confirmar cada caso com a contabilidade responsável.
Por que o saldo bancário pode ser diferente do saldo registrado no sistema financeiro?
As causas mais comuns são lançamentos pendentes, como cheques emitidos e não compensados ou recebimentos em trânsito; tarifas, juros e encargos debitados pelo banco e não registrados internamente; lançamentos em duplicidade; erros de digitação nos valores; e diferenças de datas entre o registro no sistema e a efetivação no banco. Algumas diferenças são temporárias e legítimas. O que não pode existir é diferença sem explicação.
Com que frequência devo fazer a conciliação bancária?
Depende do volume e da complexidade das movimentações. Empresas com muitas transações diárias, como varejo e e-commerce, devem conciliar diariamente ou semanalmente. Negócios com movimentação moderada podem trabalhar com conciliação semanal ou quinzenal. A conciliação mensal é o mínimo recomendado para qualquer empresa. Quanto maior o intervalo, mais difícil identificar a origem dos erros.
Como identificar erros na conciliação bancária?
O ponto de partida é comparar cada linha do extrato com os lançamentos internos e separar o que não bate. Em seguida, investigam-se as divergências com documentos de suporte, como notas fiscais e comprovantes. Algumas pistas ajudam: diferenças que são múltiplos de 9 costumam indicar inversão de dígitos; valores exatamente iguais a um lançamento existente sugerem duplicidade; e débitos pequenos e recorrentes geralmente são tarifas não registradas.
Um erro de conciliação bancária pode prejudicar o pagamento de fornecedores e funcionários?
Sim. Se o controle interno indica um saldo maior do que o real, a empresa pode programar pagamentos de fornecedores, folha e impostos acreditando ter recursos suficientes. Quando o dinheiro não está lá, surgem atrasos, multas, juros, desgaste com fornecedores e, no caso da folha, riscos trabalhistas e impacto no clima da equipe. A conciliação regular permite enxergar o problema com antecedência e reorganizar o cronograma de pagamentos.
Um sistema financeiro automatizado elimina a necessidade de conciliação bancária?
Não. A automação facilita muito o trabalho, importando extratos e sugerindo correspondências entre lançamentos, o que reduz erros de digitação e economiza tempo. Mas o sistema não interpreta contexto: pode associar pagamentos aos títulos errados, não reconhecer recebimentos com descrição incomum e replicar regras mal configuradas. A validação humana das exceções e a revisão periódica continuam necessárias.
Como a conciliação bancária contribui para decisões empresariais mais seguras?
Ela garante que o ponto de partida de qualquer análise, o saldo real e as movimentações efetivas, esteja correto. Com dados conciliados, o fluxo de caixa ganha previsibilidade, o planejamento financeiro passa a ser realista e o gestor consegue avaliar com segurança se a empresa tem capacidade para assumir novos compromissos, como contratações, investimentos ou financiamentos.
Quando vale a pena contratar um BPO financeiro para organizar a conciliação bancária?
Costuma valer a pena quando a empresa não tem equipe financeira dedicada, quando o volume de operações cresceu mais rápido que os controles, quando há divergências recorrentes que ninguém consegue resolver ou quando o empresário dedica tempo demais a tarefas operacionais. O apoio especializado ajuda a estruturar processos, padronizar rotinas e reduzir falhas. Para empresas que já têm controles maduros e equipe qualificada, manter a conciliação internamente pode ser igualmente eficiente.