Com as altas dos valores dos criptoativos nos últimos anos (que tem como principal nome as Bitcoins) muitos brasileiros passaram a aplicar seu dinheiro nesse produto financeiro. Agora, com a chegada do período da entrega Declaração de Imposto de Renda Pessoa Física 2022 é fundamental declarar os valores investidos nessa linha.
“Um dos principais cruzamentos que a Receita Federal faz em relação ao imposto de renda é com a Declaração de Criptoativos. Desde o ano passado foi criado um novo campo para declaração desses valores na declaração, mostrando que terá uma maior atenção sobre esse ponto”, explica o diretor executivo da Confirp Consultoria Contábil, Richard Domingos.
Richard se referem ao estabelecido de um código específico sobre o tema na Ficha de Bens e Direitos para declarar os valores movimentados nesse modelo de produto financeiro, grupo 08 e códigos:
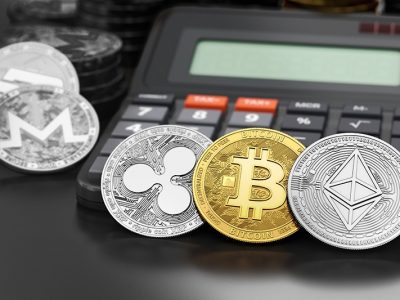
- Criptoativo Bitcoin (BTC)
- Outros criptoativos, conhecidas como altcoins, por exemplo, Ether (ETH), Ripple (XRP), Bitcoin Cash (BCH) e Litecoin (LTC);
- Criptoativos conhecidos como stablecoins, por exemplo, Tether (USDT), USD Coin (USDC), Brazilian Digital Token (BRZ), Binance USD (BUSD), DAI, TRrue USD (TUSD), Gimi
- Criptoativos cohecidos como NFTs (Non-Fungible Tokens)
Mas, o diretor executivo da Confirp alerta que por mais que deva constar na Declaração de Imposto de Renda Pessoa Física, o contribuinte já deveria ter feito uma ação anterior, com envio da Declaração de Criptoativos. “A movimentação de criptoativos devem ser declarados mensalmente quando ultrapassar o montante das operações de R$ 30 mil mensais”, alerta.
Dentre as informações de interesse, serão informadas: data da operação, tipo de operação, titulares da operação, criptoativos usados na operação, quantidade de criptoativos negociados, valor da operação em reais e valor das taxas de serviços cobradas para a execução da operação, em reais, quando houver.
As informações deverão ser transmitidas à RFB mensalmente (desde a competência agosto de 2020) até último dia útil do mês-calendário subsequente àquele em que ocorreu o conjunto de operações realizadas com criptoativos (informações contendo detalhes das operações) acima do limite estabelecido, ou do mês de janeiro do ano-calendário subsequente (saldos anuais) pela Exchange quando situada no Brasil;
Ponto importante segundo Richard Domingos é que “haverá aplicação de multas mínimas por mês deixado de entregar a referida declaração pela pessoa físicas será de R$ 100,00 ou 1,5% dos valores inexatos, incorretos ou omitidos deixados de ser informados à RFB”.
Estarão sujeitos às regras de ganho de capital os ganhos mensais auferidos nas vendas de criptomoedas, cabendo inclusive o limite de isenção para vendas de bens de pequeno valor assim considerada pela Receita Federal para alienações de até R$ 35.000,00.